
Chapa y pintura con aseguradoras: 7 controles para no financiar cada siniestro
Automoción · Chapa y pintura
El coche entra con un golpe, pero tu dinero sale antes de empezar la reparación: piezas, pintura, horas y nóminas. Después aparece un daño oculto, el perito tarda en ampliar y el pago se retrasa. Cuando por fin cobras, el expediente puede estar cerrado y el margen haber desaparecido. Cobrar tarde duele; cobrar una reparación mal valorada, aunque llegue puntual, también.
Lo esencial en 30 segundos
- Antes de comenzar identifica quién autoriza, quién es tu cliente y quién se compromete a pagar.
- Controla piezas, materiales y trabajo adelantados en cada expediente.
- Documenta las ampliaciones antes de ejecutarlas y limita la exposición por pagador.
- La póliza vincula a aseguradora y asegurado: el taller no es acreedor directo por el simple hecho de reparar.
La peritación valora el siniestro; no garantiza el margen de tu taller.
Ejemplo XESTUI: peritación aprobada no significa reparación rentable
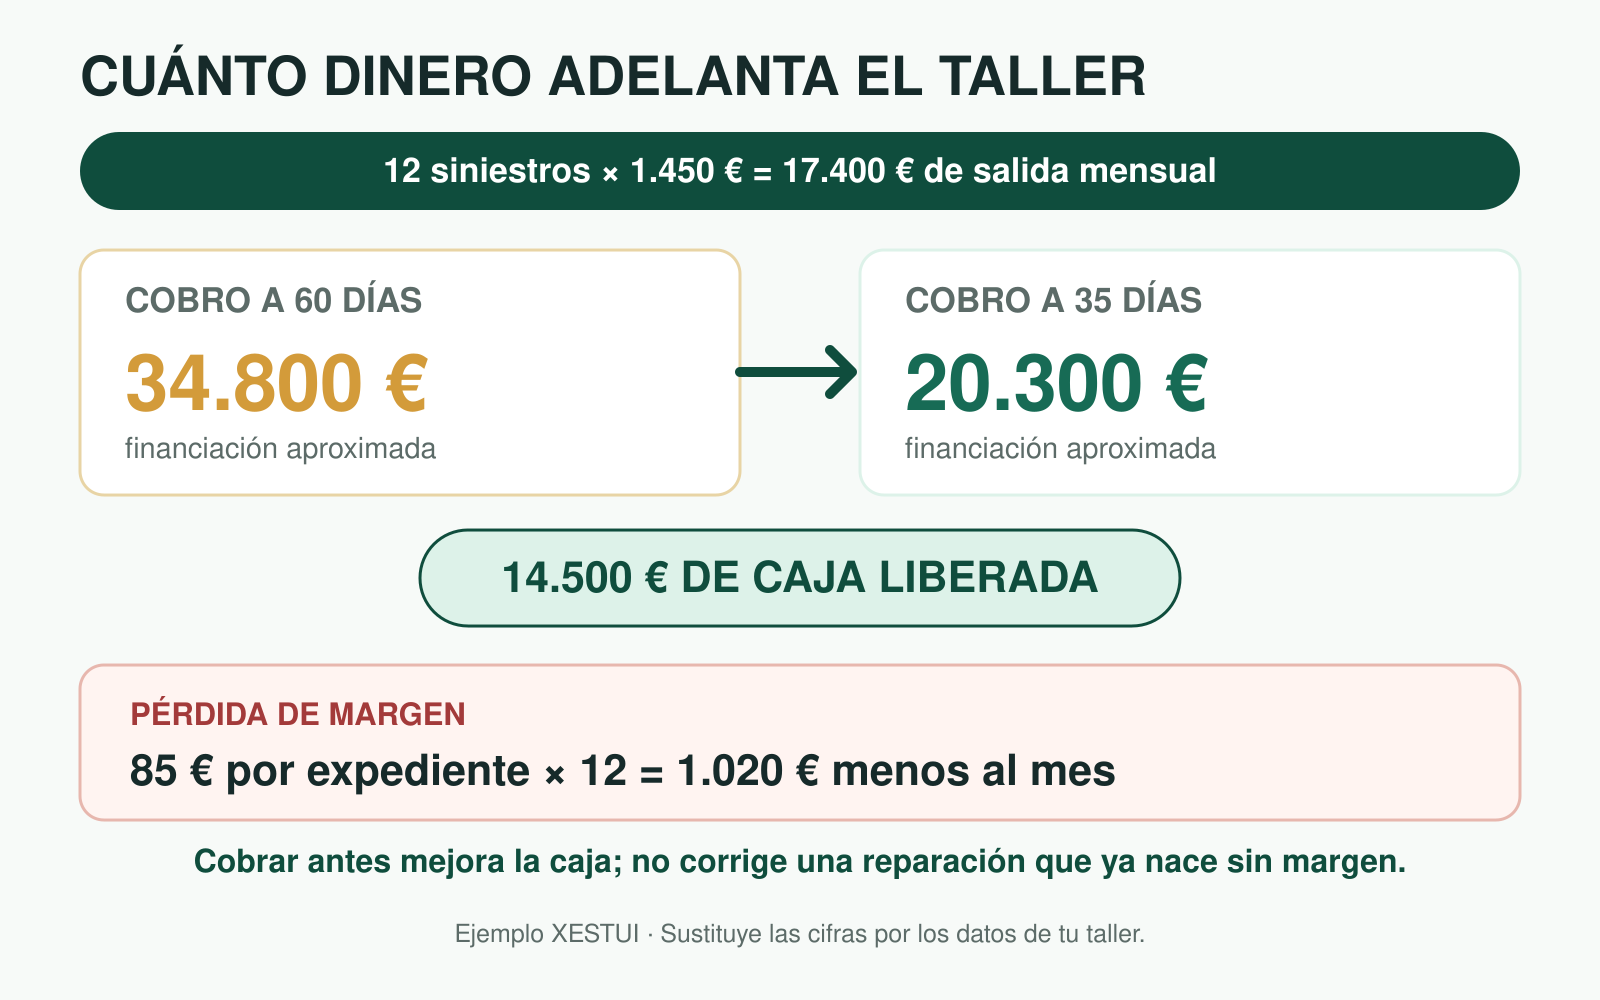
Un taller recibe cada mes 12 siniestros. En cada expediente adelanta un coste medio de 1.450 euros entre piezas, pintura, pequeño material y trabajo: 17.400 euros de salida mensual. Si ese flujo se mantiene estable y recupera el dinero al cobrar 60 días después, la necesidad de financiación ronda 34.800 euros, antes de otras entradas y salidas.
Si el ciclo baja de 60 a 35 días, la necesidad aproximada pasa de 34.800 a 20.300 euros: se liberan unos 14.500. Pero si cada expediente pierde además 85 euros entre horas no reconocidas, pintura y pequeño material, desaparecen otros 1.020 euros al mes. Cobrar antes mejora la caja; no corrige una reparación que ya nace sin margen. En tu taller, la cifra cambia con los importes adelantados, los días de cobro y lo que finalmente recuperas.
Ver contenido de la infografía en texto
Doce siniestros al mes por 1.450 euros suponen 17.400 euros de salida. A 60 días, 34.800 euros de financiación aproximada; a 35 días, 20.300; diferencia, 14.500 de caja liberada. Perder 85 euros por expediente añade 1.020 euros de pérdida mensual.
Siete controles antes de adelantar piezas y pintura
- Cliente, autorización y pagador. Antes de desmontar, la orden debe identificar encargo, siniestro, alcance autorizado y pago previsto. Peritación, autorización y obligación de pago no son sinónimos.
- Tarifa, tiempo reconocido y descuentos. Compara la hora publicada con la realmente aplicada y con el coste interno. Mucho volumen no compensa una reparación negativa.
- Pintura, pequeño material y ampliación. Fotografía el daño oculto, valora desmontaje, material y plazo y consigue una autorización verificable antes de continuar cuando sea posible.
- Dinero adelantado. Suma recambios, pintura, subcontratas y horas previas al cobro. En trabajos grandes, documenta anticipo o tratamiento de las piezas.
- Expediente completo. Controla peritación, ampliación, reparación, factura, objeción y próxima acción; no mires solo las facturas vencidas.
- Exposición por compañía o pagador. Si entran más expedientes de los que se liquidan o cada uno deja poco margen, el riesgo se concentra aunque el taller esté lleno.
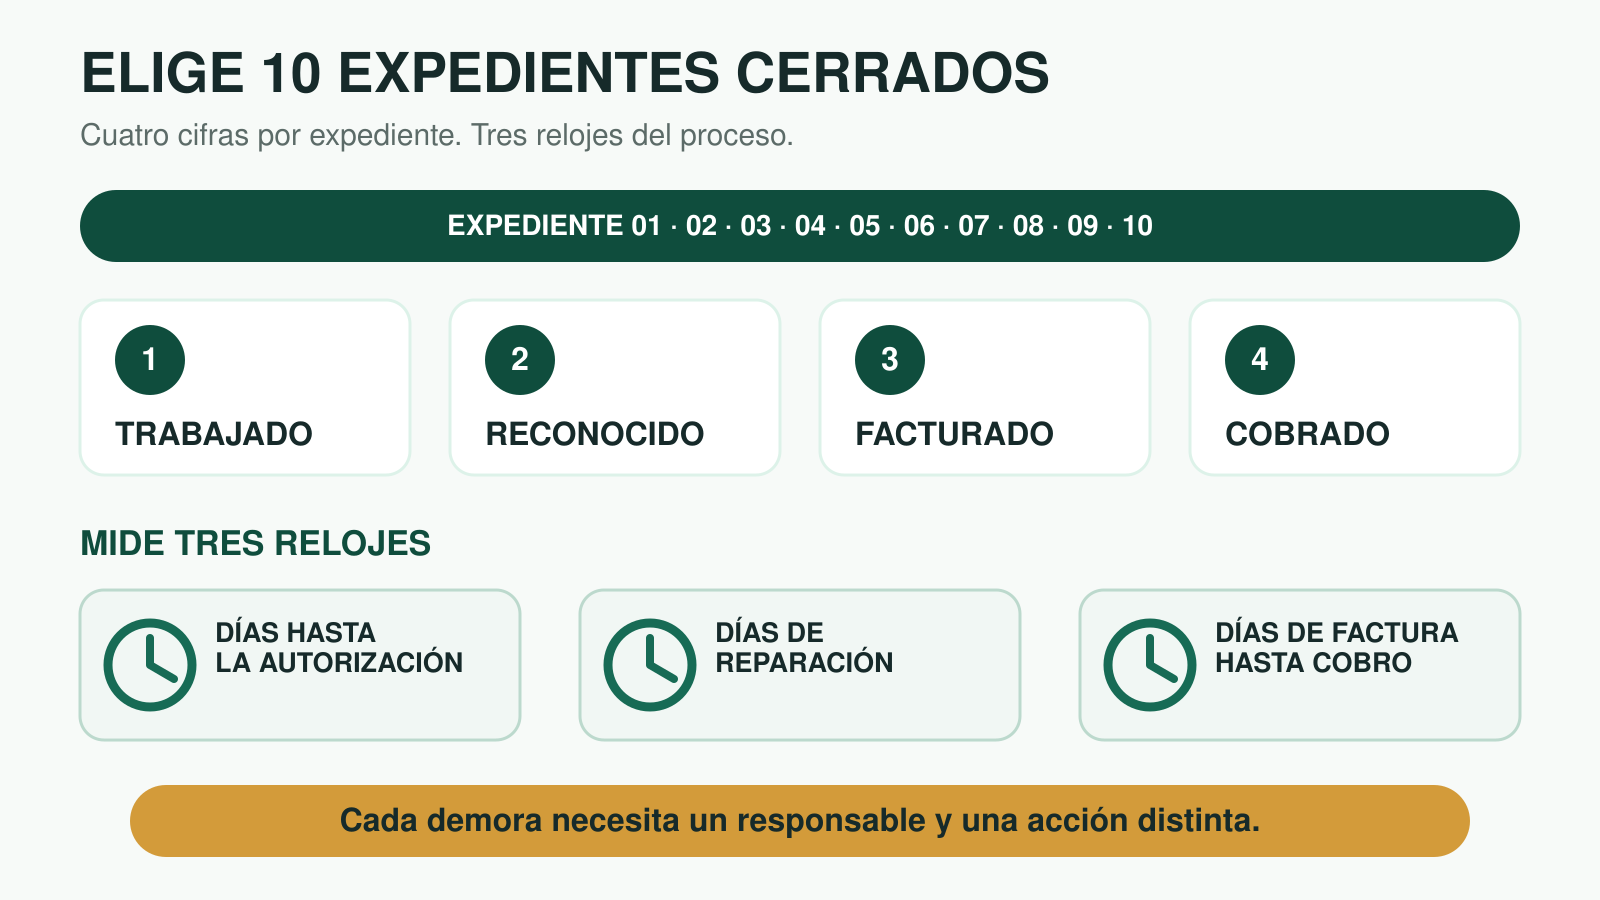
- Tres relojes. Separa días hasta autorización, días de reparación y días desde factura hasta cobro. Cada demora necesita un responsable y una acción distinta.
La Ley de Contrato de Seguro prevé para el asegurado un importe mínimo dentro de los 40 días desde que el asegurador recibió la declaración del siniestro y consecuencias por mora en ciertos casos. Pero no convierte automáticamente al taller en beneficiario o acreedor directo. Hay que revisar póliza, encargo, cesión, compromiso de pago y documentación concreta.
Ver contenido de la infografía en texto
En cada uno de diez expedientes se comparan trabajo, reconocimiento, factura y cobro. También se miden los días hasta autorización, los días de reparación y los días entre factura y cobro.
Tres relojes: autorización, reparación y cobro
Revisa importe adelantado, días desde autorización, fecha de factura, objeción y próxima acción. Asigna responsable y fecha. Si una parte no está discutida, pregunta si puede tramitarse separadamente conforme al circuito aplicable. Controlar el expediente antes del vencimiento es más eficaz que descubrirlo al revisar el banco.
Mide tres relojes por separado: días hasta la autorización, días de reparación y días desde factura hasta cobro. Mezclarlos impide saber si la demora nace en recepción, peritación, piezas, ejecución, documentación o pago. Cada reloj necesita un responsable y una acción diferente.
La aseguradora no debe dirigir tu tesorería; tampoco el taller debe financiar una reparación sin fecha ni límite.
Control: El siniestro deja de dirigir tu tesorería cuando cada expediente tiene un límite de dinero adelantado, una fecha y un responsable.
Para comprobar si la tensión procede del plazo de cobro o de una tarifa insuficiente, compara estos datos con el coste real por hora del taller y trasládalos a una previsión de tesorería a 13 semanas.
Preguntas frecuentes
¿Cobrar antes convierte una reparación en rentable?
No. Reduce la necesidad de financiación, pero debes comparar también horas y materiales trabajados, reconocidos, facturados y cobrados por expediente.
¿Puedo empezar con la autorización verbal del perito?
Conserva una autorización verificable del alcance, valoración y pagador previsto antes de comprar piezas o ejecutar trabajos relevantes.
¿La Ley de morosidad sirve para cualquier reparación?
No. Su ámbito principal son operaciones comerciales entre empresas o con la Administración. Consumidores e indemnizaciones se rigen por marcos diferentes.
Talleres de chapa y pintura
Caja inmovilizada en siniestros
Distingue caja financiada, pérdida no recuperada y coste financiero. Esta calculadora no estima una factura mínima.
En «dinero adelantado» usa la salida real de caja por expediente, incluido el IVA que efectivamente financies hasta recuperarlo. El plazo empieza en el primer desembolso y termina al cobrar.
Diagnóstico calculado en servidor
Tus resultados
Ver desglose del diagnóstico
- Caja inmovilizada
- —
- Caja con el ciclo objetivo
- —
- Caja potencialmente liberable
- —
- Pérdida no recuperada mensual
- —
- Pérdida anualizada
- —
- Coste financiero anual orientativo
- —
- Ahorro financiero anual potencial
- —
- Expedientes financiados simultáneamente
- —
Quiero que XESTUI revise mi caso
Completa los datos de contacto. Esta petición no te suscribe a XESTUI–INSIGHTS y no modifica tu diagnóstico.
Resultado orientativo: no sustituye un análisis contable, fiscal o de gestión individualizado.
Descubre cuánto dinero tienes atrapado en siniestros
Introduce volumen de expedientes, salida real de caja adelantada, pérdida no recuperada, días desde el primer desembolso hasta el cobro actual y objetivo, y un coste financiero orientativo. La calculadora XESTUI estimará la caja inmovilizada actual y al objetivo, la caja potencialmente liberable, la pérdida mensual no recuperada y el coste financiero aproximado. No calcula el beneficio por expediente ni una factura mínima.
Fuentes y revisión
Contenido informativo contrastado con fuentes oficiales. La aplicación a un caso concreto exige revisar la norma vigente, los hechos, los contratos y la documentación.
- Real Decreto 1457/1986, sobre actividad industrial y prestación de servicios en talleres de reparación de vehículos
- Ley 50/1980, de Contrato de Seguro
- Ley 3/2004, de medidas de lucha contra la morosidad en las operaciones comerciales
- Texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios