Revisión normativa: agosto de 2026. Distingue planificación lícita, conflicto, simulación y posible delito. La calificación depende siempre de los hechos y de la prueba.
Los grandes patrimonios no suelen pagar menos porque conozcan una ley secreta. Suelen reducir su carga fiscal porque deciden antes de cobrar, vender, invertir o transmitir. Mientras muchas empresas preguntan qué pueden hacer cuando la operación ya está firmada, un gran patrimonio estudia primero quién debe realizarla, cuándo conviene hacerla y qué requisitos exige la ley.
¿Es legal? Puede serlo, pero no siempre. Elegir una opción permitida, aplicar una exención real o decidir el momento de una operación puede formar parte de una planificación fiscal legítima. Crear contratos artificiales, aparentar una actividad inexistente u ocultar ingresos cruza líneas muy distintas. La palabra «eludir» se utiliza para situaciones diferentes, pero Hacienda y los tribunales no miran la etiqueta: analizan lo que ocurrió de verdad.
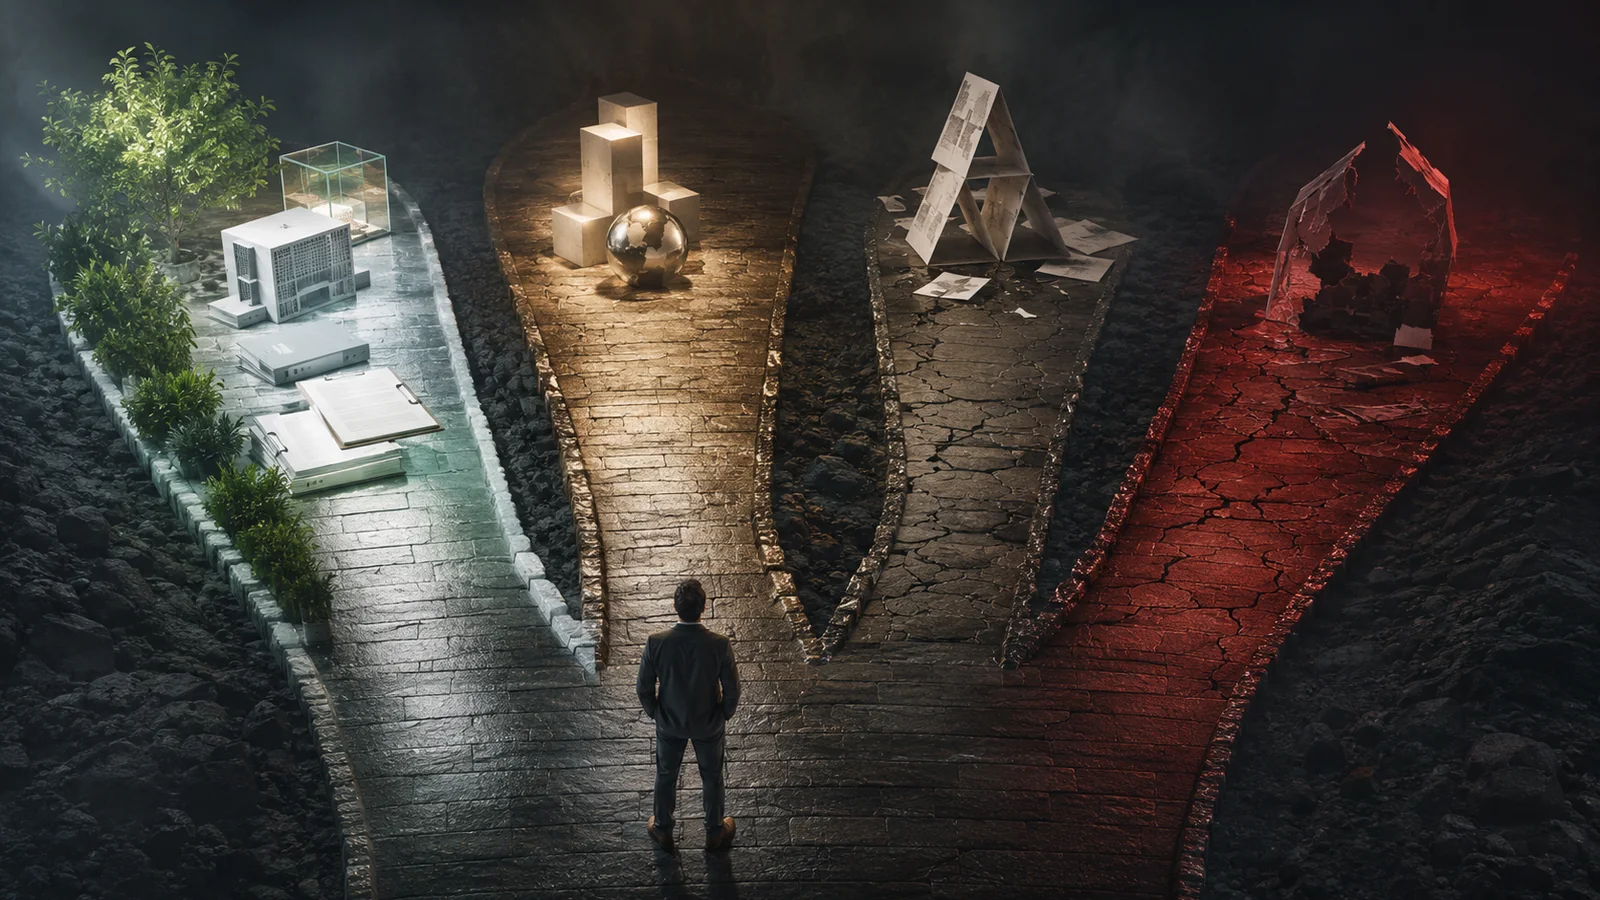
Las cuatro zonas fiscales que todo empresario debe distinguir
1. Planificación fiscal legal
La ley ofrece alternativas, deducciones, reducciones, exenciones y regímenes especiales. Utilizarlos correctamente no es fraude. Puede consistir en elegir la estructura societaria adecuada, compensar pérdidas conforme a la norma, reinvertir desde una sociedad o preparar con tiempo una reorganización empresarial.
La operación debe ser real y cumplir los requisitos aplicables. Cuando la norma o el régimen elegido lo exija, también deberá responder a motivos económicos válidos. En ningún caso puede sostenerse sobre hechos inventados o documentos que contradigan la realidad.
2. Conflicto en la aplicación de la norma
Existe riesgo de conflicto cuando se utilizan actos o negocios notoriamente artificiosos o impropios que no producen efectos jurídicos o económicos relevantes distintos del ahorro fiscal y de los que se habrían obtenido mediante operaciones usuales. Hacienda puede eliminar la ventaja, exigir la cuota correcta e intereses, pero la declaración de conflicto requiere un procedimiento específico y un informe previo favorable de la Comisión consultiva.
La sanción tampoco es automática: exige los requisitos adicionales previstos legalmente, incluida la igualdad sustancial con un criterio administrativo que hubiera sido publicado con anterioridad.
3. Simulación
Hay simulación cuando se firma o declara una cosa, pero en realidad sucede otra. Una sociedad que factura servicios inexistentes, un préstamo aparente sin verdadera obligación o intención de devolución, o un administrador meramente aparente que no ejerce las funciones declaradas pueden ser indicios de simulación. En estos casos se grava el hecho realmente realizado, con intereses y, cuando corresponda, sanción.
4. Evasión y posible delito fiscal
Ocultar ventas, utilizar facturas falsas o esconder activos no es planificación: es defraudación. Si existe una conducta defraudatoria y la cuota excede de 120.000 euros, calculada conforme a las reglas aplicables a cada tributo y período impositivo o de declaración, puede existir delito fiscal. El importe, por sí solo, no convierte una regularización tributaria en delito. Por debajo de ese umbral la conducta tampoco se vuelve legal: puede dar lugar a liquidación, intereses y sanciones administrativas.
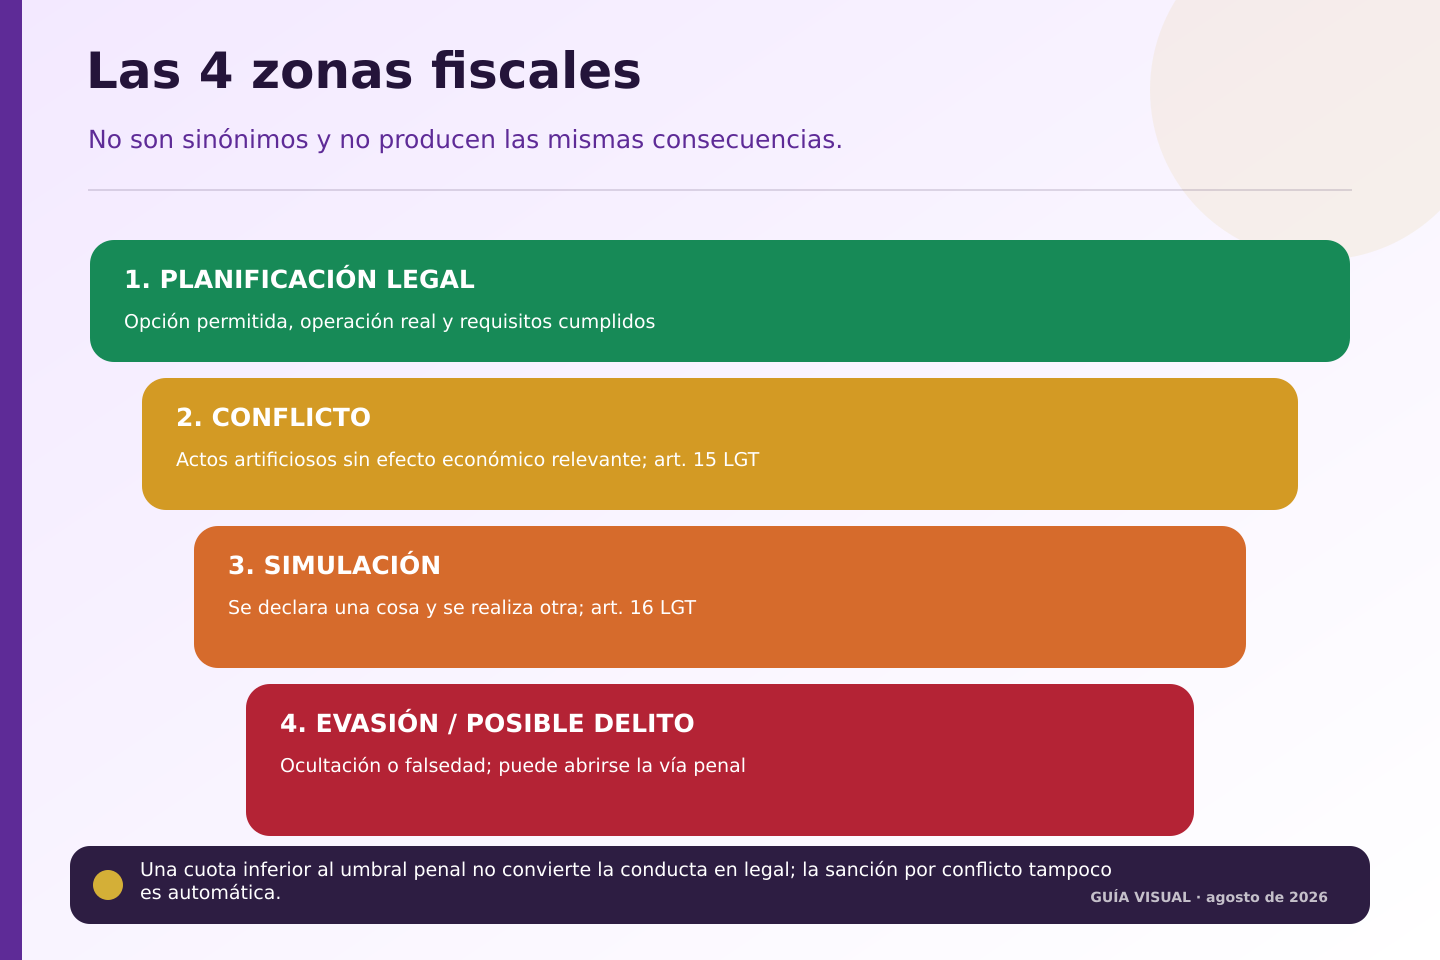
Leer el contenido del gráfico
- Planificación legal: opción permitida, operación real y requisitos cumplidos.
- Conflicto: actos artificiosos o impropios sin efectos relevantes distintos del ahorro fiscal.
- Simulación: se declara una cosa y se realiza otra.
- Evasión o posible delito: ocultación o falsedad; puede abrirse la vía penal si concurren todos sus requisitos.
Importante: una cuota inferior al umbral penal no convierte la conducta en legal y la sanción por conflicto tampoco es automática.
Lo que hacen los grandes patrimonios antes que los demás
No existe un «truco de ricos», sino un método que muchas pymes pueden aplicar sin asumir estructuras desproporcionadas:
- Separan el dinero empresarial del personal. Reinvertir desde una sociedad no equivale a llevarse el dinero a casa. Cuando el socio lo recibe personalmente puede aparecer una tributación distinta.
- Revisan la estructura antes de repartir dividendos o vender. Una sociedad holding puede acceder, si cumple los requisitos, a la exención prevista para determinados dividendos y rentas derivadas de participaciones. No elimina todos los impuestos ni funciona automáticamente.
- Planifican la sucesión con años, no con días. Donar, heredar o transmitir una empresa tiene efectos diferentes y requisitos que pueden exigir un mantenimiento posterior.
- Documentan por qué toman cada decisión. Actas, contratos, funciones, medios y movimientos bancarios deben contar la misma historia.
- Revisan cada año. Una estructura válida al crearla puede dejar de ser adecuada si cambian la actividad, los socios, el país o el destino del dinero.
La diferencia suele estar en planificar antes del cierre, cuando todavía es posible elegir y ejecutar correctamente una alternativa.
Caso de XESTUI: dos empresarios, el mismo beneficio
Este Caso de XESTUI es una recreación explicativa y no relata la situación de un cliente identificable.
Laura y Daniel poseen negocios rentables. Laura retira casi todo el beneficio y pregunta al asesor después del cierre. Daniel calcula cuánto necesita personalmente, deja el resto para invertir y analiza antes si una estructura de grupo tiene sentido para comprar otra empresa.
Daniel no ha escondido dinero: ha definido su estrategia con antelación y conserva documentación. Laura quizá pueda aplicar alguna medida, pero muchas decisiones ya no pueden rehacerse. La diferencia no está en ser más rico; está en planificar antes de que nazca el impuesto.
La pregunta que puede ahorrarte más dinero
No preguntes únicamente «¿cuánto tengo que pagar?». Pregunta: «¿Qué decisiones debo tomar antes de la próxima operación para no pagar de más dentro de la ley?»
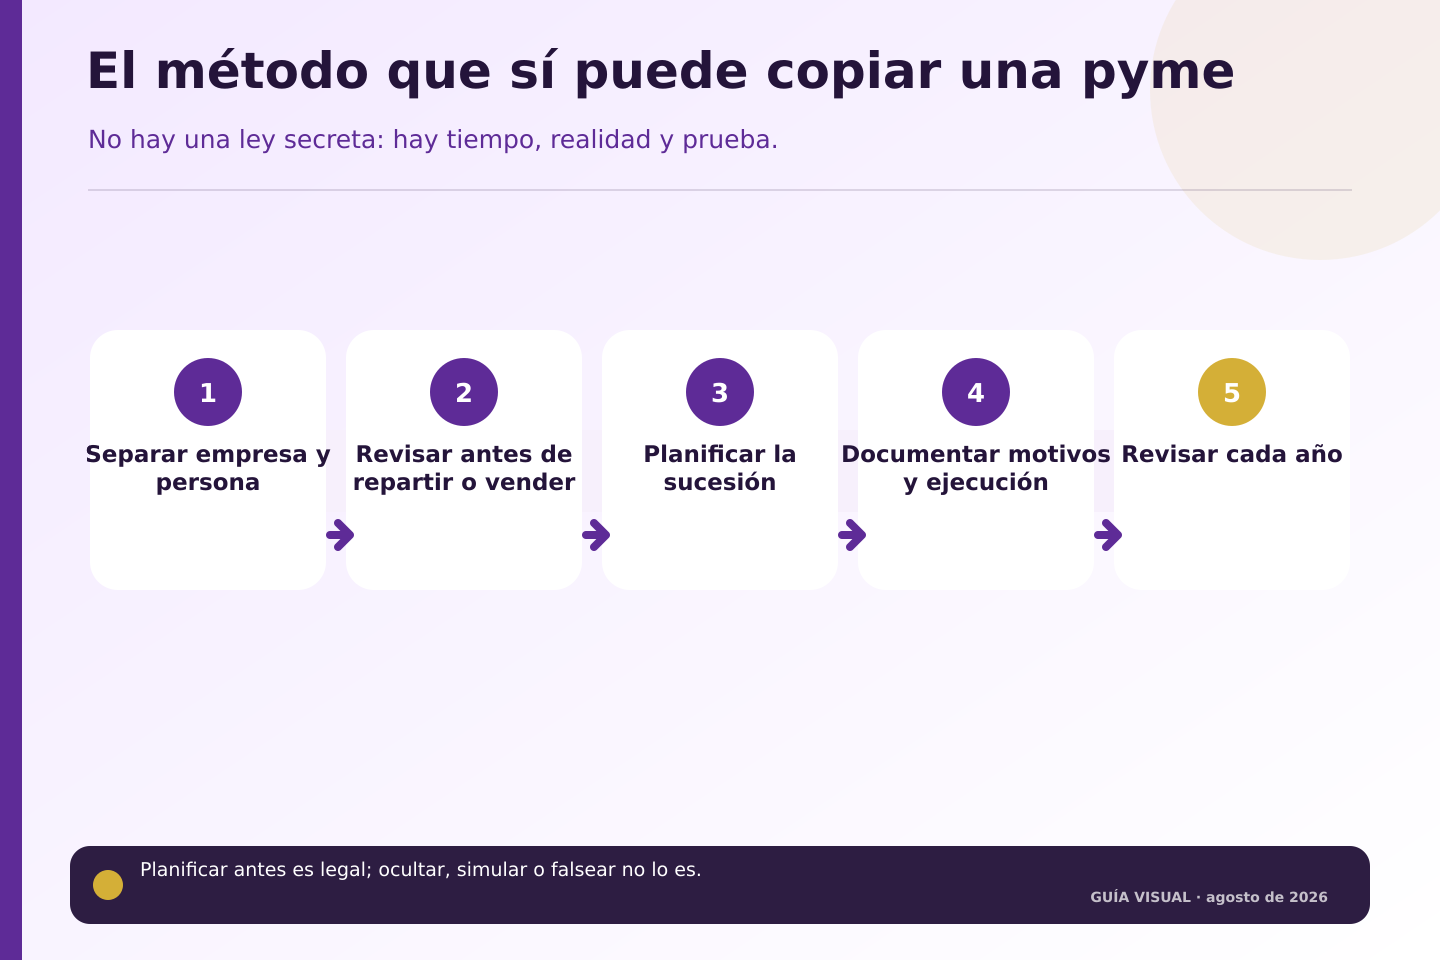
Leer el contenido del gráfico
- Separar empresa y persona.
- Revisar antes de repartir o vender.
- Planificar la sucesión.
- Documentar los motivos y la ejecución.
- Revisar la estructura cada año.
Importante: planificar antes es legal; ocultar, simular o falsear no lo es.
Preguntas frecuentes
¿Eludir impuestos es siempre ilegal?
El término es ambiguo. Elegir una opción expresamente permitida puede ser legal. Ocultar ingresos, simular operaciones o utilizar negocios artificiosos puede provocar una regularización, una sanción o incluso responsabilidad penal.
¿Una sociedad holding permite no pagar impuestos?
No. Puede reducir la doble imposición sobre determinados dividendos o rentas derivadas de participaciones cuando se cumplen todos los requisitos. El dinero que después recibe el socio persona física puede tributar.
¿Puedo reorganizar mi empresa justo antes de venderla?
No existe una respuesta automática. Deben revisarse la operación, los compromisos previos, sus motivos económicos, los plazos y su ejecución real. Hacerlo deprisa y con la mera finalidad de obtener una ventaja fiscal aumenta el riesgo y puede impedir el resultado esperado.
Fuentes y revisión
Contenido informativo revisado en agosto de 2026. La aplicación práctica depende de los hechos, la documentación y la normativa vigente en cada caso.
- Ley General Tributaria.
- Ley del Impuesto sobre Sociedades.
- Código Penal.