Revisión normativa: agosto de 2026. Analiza la residencia fiscal de la sociedad, no la residencia personal del socio. El convenio y la realidad de cada país deben revisarse por separado.
Sí. Una empresa puede estar inscrita en Portugal, Estados Unidos o cualquier otro país y, aun así, ser considerada residente fiscal en España. El domicilio extranjero, una cuenta bancaria y un certificado de constitución no deciden por sí solos dónde reside fiscalmente una sociedad.
La pregunta decisiva es esta: ¿desde dónde se dirige y controla realmente el conjunto del negocio? Si la dirección y el control están en España, Hacienda puede sostener que la sede de dirección efectiva se encuentra aquí. El resultado puede incluir Impuesto sobre Sociedades español, obligaciones censales, intereses y un conflicto de doble residencia; también sanciones cuando exista una infracción culpable.
Este análisis se refiere a la residencia fiscal de la sociedad. La residencia personal del socio y el exit tax al cambiar de residencia fiscal son cuestiones distintas y deben estudiarse por separado.
Las tres puertas por las que una sociedad puede ser residente en España
La Ley del Impuesto sobre Sociedades considera residente en España a una entidad cuando se cumple cualquiera de estos requisitos:
- Se ha constituido conforme a las leyes españolas.
- Tiene su domicilio social en España.
- Tiene en España su sede de dirección efectiva.
La tercera puerta es la que sorprende a muchos empresarios. La dirección efectiva se localiza donde radican la dirección y el control del conjunto de las actividades. Por eso no basta con enseñar una escritura extranjera: hay que acreditar una realidad empresarial coherente.
Atención a las jurisdicciones no cooperativas o de nula tributación. La normativa puede presumir la residencia española cuando los activos principales, los derechos o la actividad principal de la entidad estén en España. La presunción admite prueba en contrario, pero exige acreditar que la dirección y la gestión efectivas tienen lugar en el extranjero y que existen motivos económicos válidos y razones empresariales sustantivas.
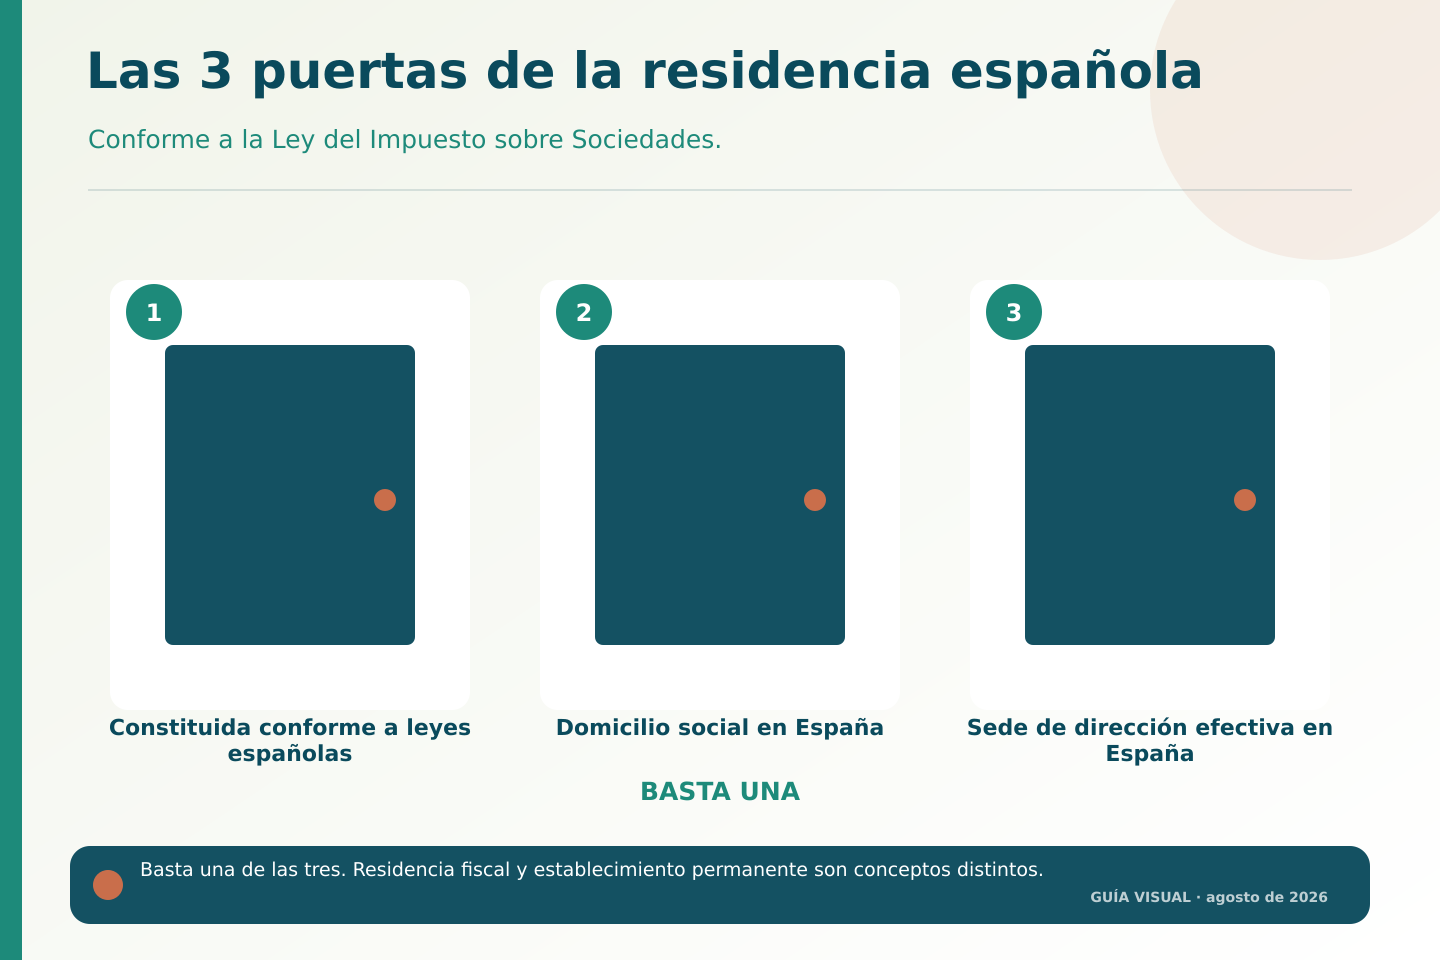
Leer el contenido del gráfico
- Constitución conforme a las leyes españolas.
- Domicilio social en España.
- Sede de dirección efectiva en España.
Importante: basta uno de los tres criterios internos. La residencia fiscal, la regla de desempate de un convenio y el establecimiento permanente son conceptos diferentes.
Seis señales de que la dirección efectiva puede estar en España
No existe una lista automática que resuelva todos los casos, pero estas circunstancias elevan claramente el riesgo:
- El administrador vive en España y decide desde su casa o despacho español.
- Los contratos importantes se negocian, aprueban o firman desde España.
- Las cuentas bancarias se controlan aquí y los pagos relevantes se autorizan desde aquí.
- El presupuesto, los precios, las inversiones y la contratación del equipo se deciden en España.
- En el país extranjero solo existen una dirección postal, un agente y un contable.
- Las actas sitúan las reuniones fuera, pero los correos, viajes y documentos no lo respaldan.
Un sello extranjero no pesa más que cientos de decisiones tomadas diariamente desde España. Hacienda analiza los hechos, no la decoración societaria.
Caso de XESTUI: una empresa portuguesa dirigida desde Tui
Este Caso de XESTUI es una recreación explicativa y no relata la situación de un cliente identificable.
Marcos constituye una sociedad portuguesa para vender servicios digitales. Tiene un domicilio contratado en Oporto y presenta allí sus impuestos. Sin embargo, vive en Tui, negocia desde allí con todos los clientes, firma los contratos, controla la banca, fija los precios y no cuenta con personal ni oficina operativa en Portugal.
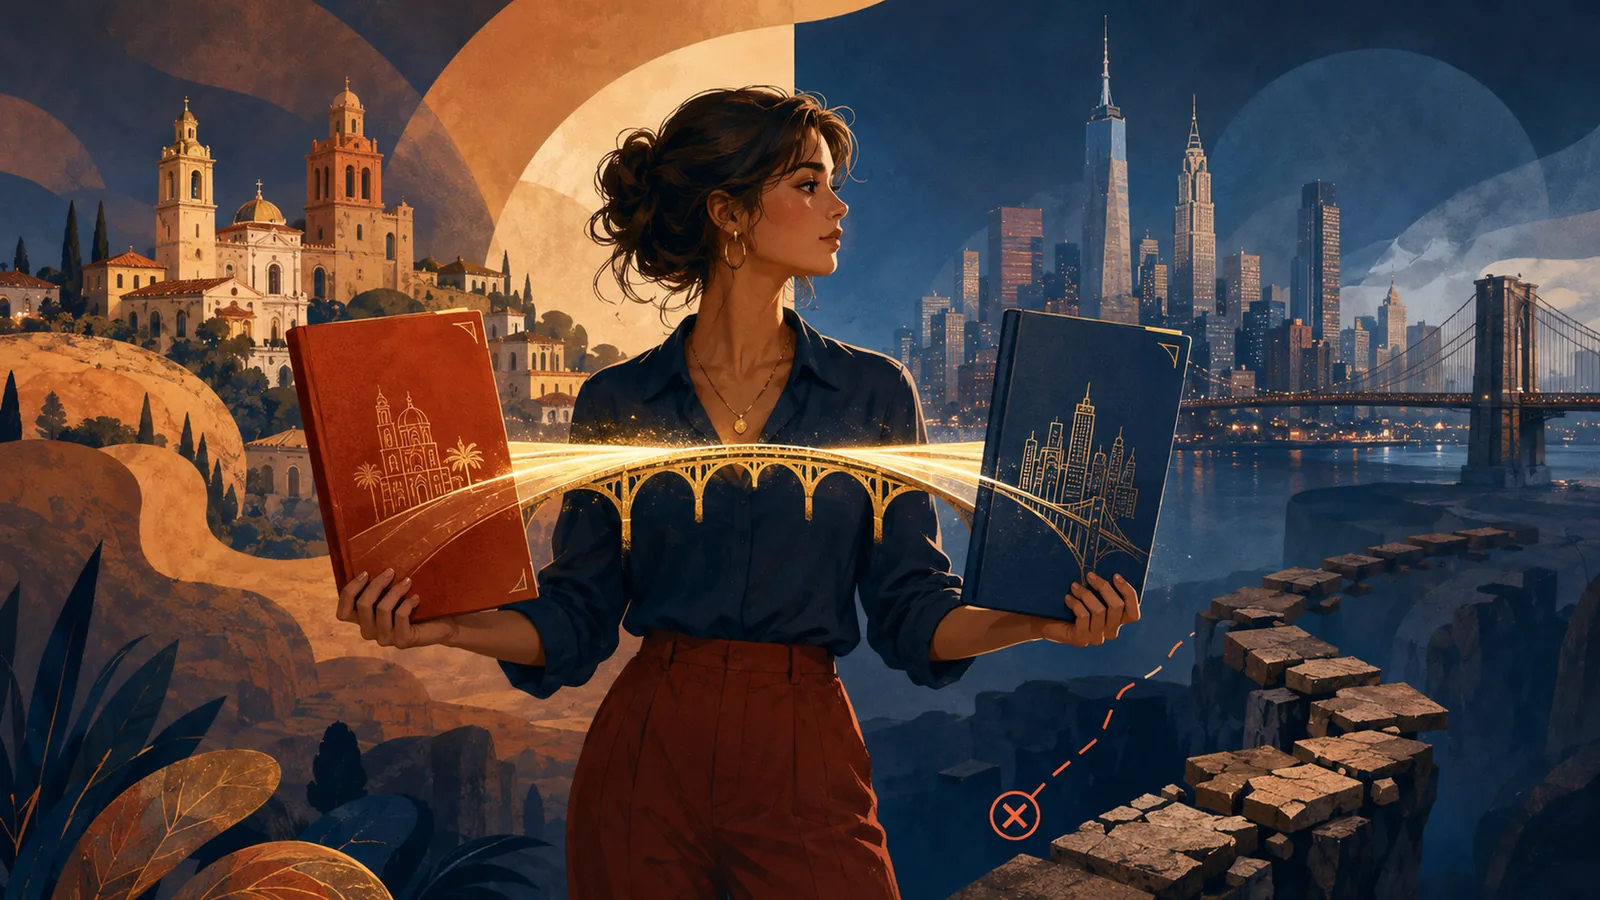
Sobre el papel, la sociedad es portuguesa. En la práctica, el centro de mando está en España. Hacienda podría considerar que existe una sede de dirección efectiva española. Si Portugal también la trata como residente, aparecería un problema de doble residencia que no se resuelve simplemente enseñando dos certificados.
La cercanía entre Galicia y Portugal hace que este riesgo sea especialmente relevante: cruzar la frontera para constituir una empresa es fácil; trasladar de verdad la dirección efectiva —y analizar por separado la actividad que permanezca en España— es otra cosa.
¿Qué ocurre cuando dos países consideran residente a la misma empresa?
Hay que revisar la legislación de ambos Estados y el convenio para evitar la doble imposición aplicable. En el convenio entre España y Portugal, una sociedad residente en ambos países se considera residente, a efectos del convenio, en el Estado donde se encuentre su sede de dirección efectiva. Otros convenios pueden exigir un acuerdo entre las autoridades competentes y valorar distintos factores. La respuesta cambia según el país y no debe darse por garantizada mediante una regla general.
Además, aunque la sociedad sea realmente extranjera, puede existir un establecimiento permanente en España. En términos sencillos, la empresa puede operar aquí de forma estable mediante un lugar fijo de negocio o, en determinados casos, mediante una persona que actúa por su cuenta y dispone o ejerce habitualmente facultades relevantes para contratar. Residencia y establecimiento permanente son problemas diferentes, pero ambos pueden generar tributación española.
Cómo proteger una estructura internacional real
La solución no consiste en fabricar actas. Consiste en alinear la documentación con la actividad verdadera:
- Definir qué decisiones corresponden a cada país y quién puede tomarlas.
- Disponer de administradores con funciones reales, información y autonomía.
- Celebrar y acreditar las reuniones donde realmente se adoptan los acuerdos.
- Mantener medios personales, materiales y financieros proporcionales a la actividad.
- Revisar contratos, firma bancaria, contabilidad y operaciones vinculadas.
- Conservar pruebas contemporáneas: agendas, informes, viajes, actas y autorizaciones.
No se trata de acumular papeles, sino de poder responder a una pregunta sencilla: ¿qué hace de verdad esta empresa en el país donde afirma residir?
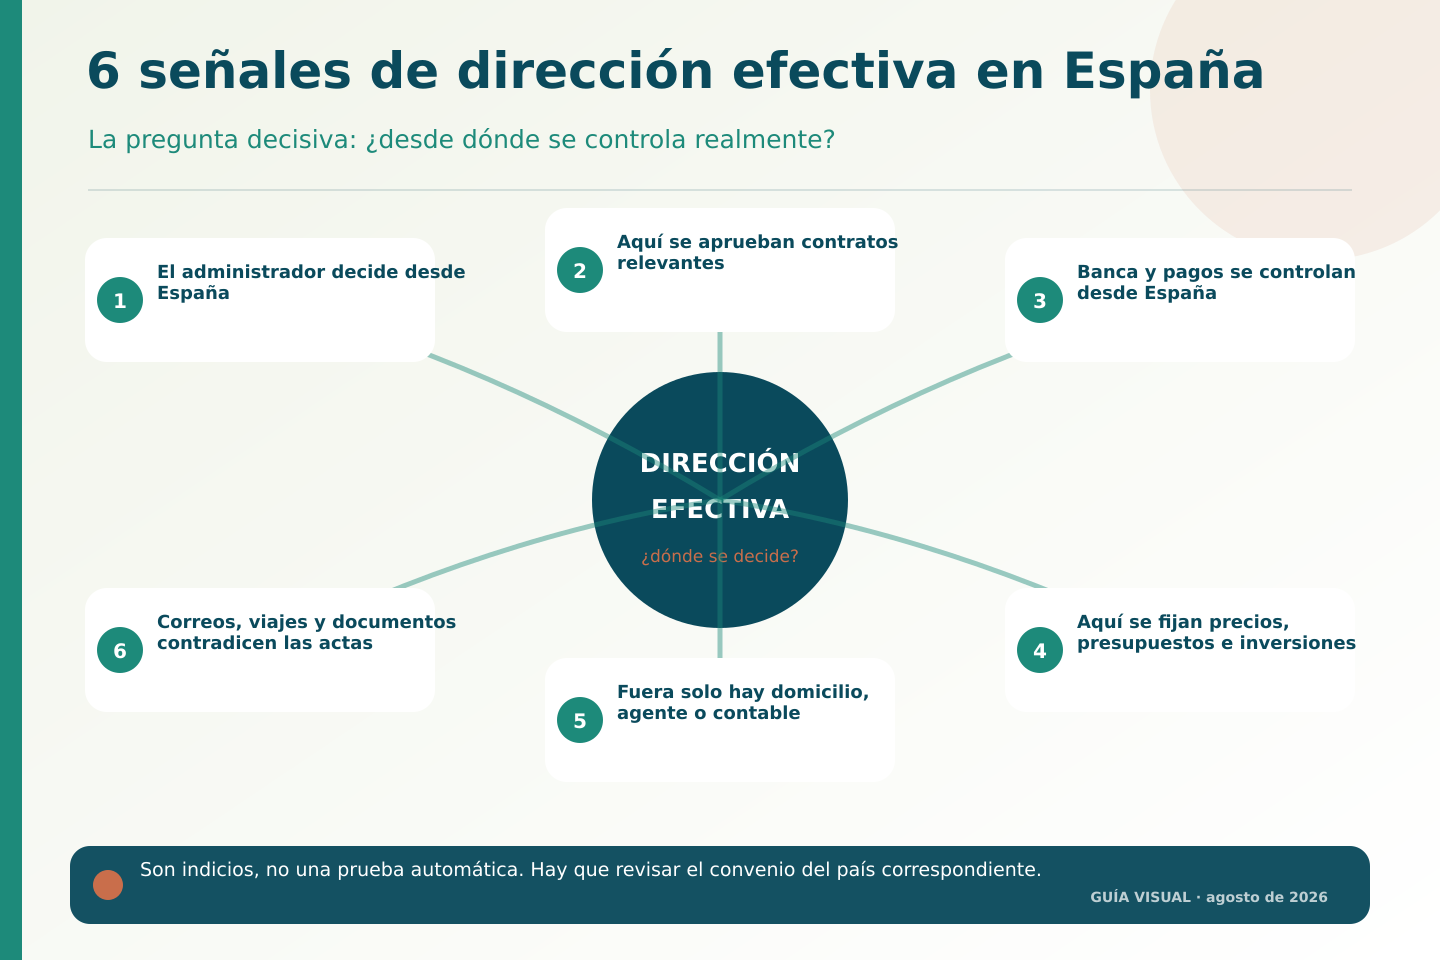
Leer el contenido del gráfico
- El administrador decide desde España.
- Aquí se aprueban contratos relevantes.
- La banca y los pagos se controlan desde España.
- Aquí se fijan precios, presupuestos e inversiones.
- Fuera solo hay domicilio, agente o contable.
- Correos, viajes y documentos contradicen las actas.
Importante: son indicios, no una prueba automática. Hay que revisar la legislación y el convenio del país correspondiente.
Preguntas frecuentes
¿Tener una oficina virtual fuera demuestra que la empresa es extranjera?
No. Puede servir como domicilio, pero no acredita por sí sola dónde se dirige y controla el conjunto de la actividad.
¿Importa dónde vive el administrador?
Sí, aunque no decide el caso de forma aislada. Importan sus funciones reales, desde dónde actúa y dónde se adoptan y ejecutan las decisiones relevantes.
¿Pagar impuestos en el extranjero evita que España reclame?
No necesariamente. Puede surgir doble residencia o tributación en ambos países. El convenio aplicable establece mecanismos para resolver o aliviar la doble imposición, pero requiere analizar los hechos y, en algunos casos, la intervención de las autoridades competentes.
Fuentes y revisión
Contenido informativo revisado en agosto de 2026. La aplicación práctica depende de los hechos, la documentación y la normativa vigente en cada caso.
- Ley del Impuesto sobre Sociedades.
- Convenio entre España y Portugal para evitar la doble imposición.
- Convenio multilateral para aplicar medidas relacionadas con los tratados fiscales.