Revisión normativa: julio de 2026. La residencia se determina por hechos, normas internas y, si ambos países reclaman residencia, el convenio; una dirección de plataforma o un certificado aislado no sustituyen el análisis.
Te mudas a Portugal, mantienes clientes españoles y sigues cobrando YouTube, Patreon o Stripe. Cambias la dirección en las plataformas y piensas que desde ese día dejas de tributar en España. La residencia fiscal no funciona como un ajuste de perfil.
España y Portugal miran días de presencia, vivienda, familia, centro de intereses y pruebas. Incluso puedes cumplir las reglas internas de ambos países y necesitar el convenio para desempatar. La planificación correcta empieza antes de la mudanza y termina cuando puedes demostrar dónde viviste y dirigiste tu actividad durante todo el año.
Lo esencial en 30 segundos
- Cambiar el domicilio de Stripe o Google no cambia por sí solo tu residencia fiscal.
- España utiliza, entre otros criterios, más de 183 días y el núcleo principal de intereses económicos.
- Portugal también contempla presencia superior a 183 días y vivienda que muestre intención de residencia habitual.
- Si ambos países te consideran residente, se aplica el convenio.
- En Portugal cuenta como día de presencia el día completo o parcial que incluya pernocta; viajes y viviendas deben poder acreditarse.
- Residencia personal, IVA, Seguridad Social y sede del negocio son preguntas distintas.
- No esperes a la declaración anual para ordenar la mudanza.
Este contenido utiliza España y Portugal como ejemplo. Una mudanza internacional requiere revisar también convenios, Seguridad Social, actividad, sociedades y patrimonio.
Primero, las reglas internas de cada país
| Pregunta | España | Portugal |
|---|---|---|
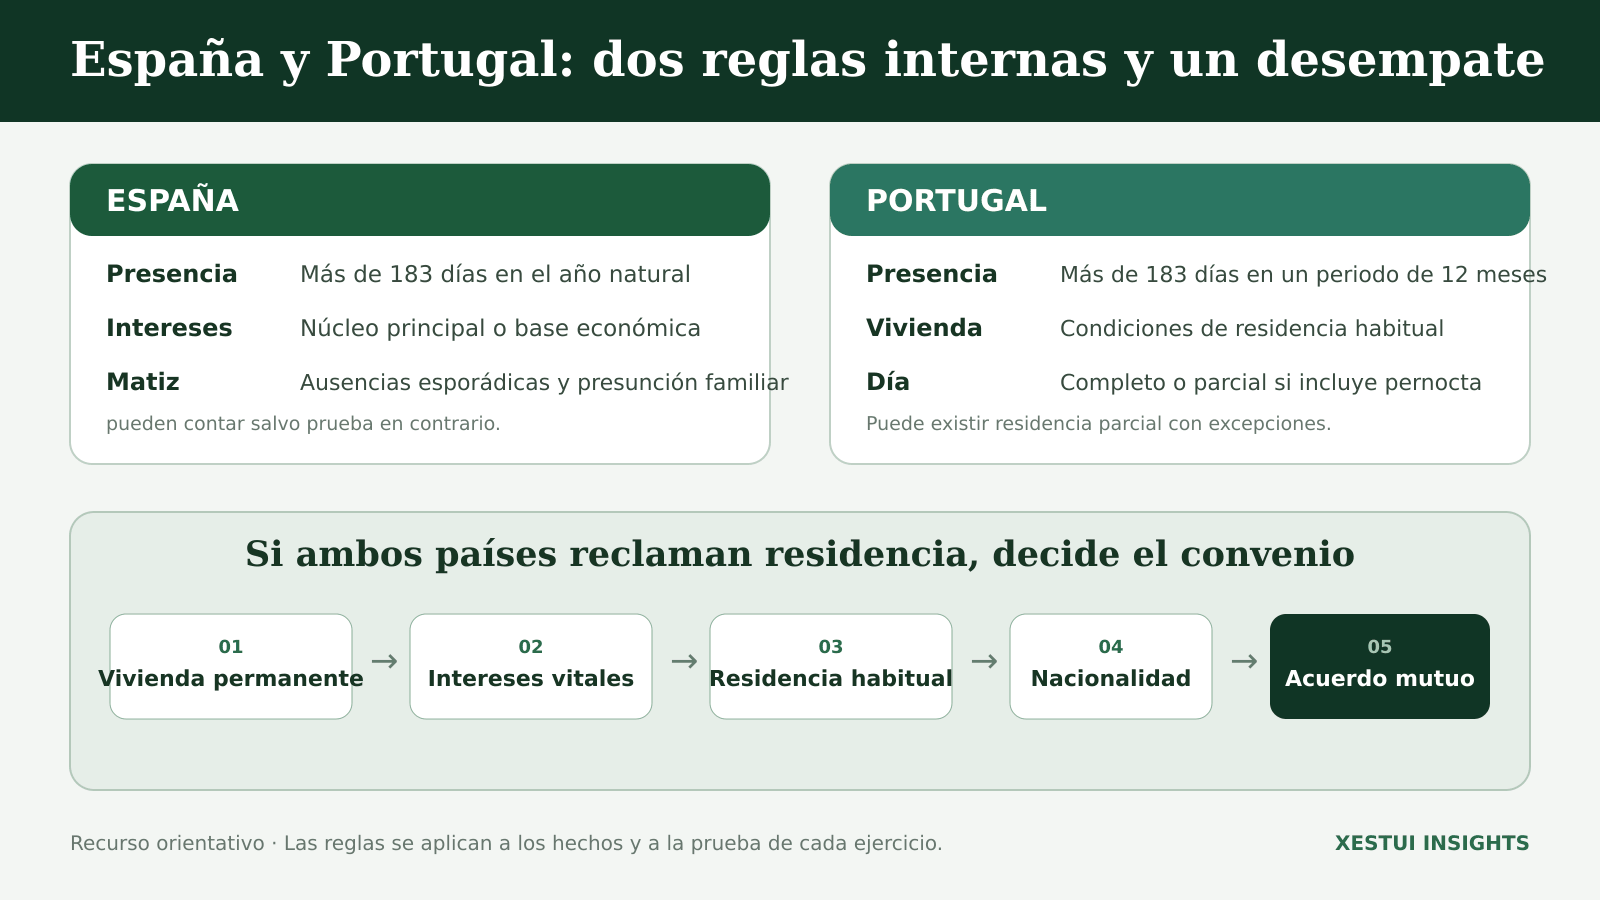
| Presencia | Más de 183 días en el año natural | Más de 183 días en cualquier periodo de 12 meses que empiece o termine en el año |
| Intereses | Núcleo principal o base de actividades o intereses económicos | Vivienda en condiciones que indiquen intención de residencia habitual, entre otros criterios |
| Familia | Puede existir presunción por cónyuge e hijos menores dependientes | Debe analizarse con el conjunto de hechos |
| Prueba | Calendario, vivienda, trabajo, consumos y vínculos | Registro, vivienda, presencia y certificado fiscal |
No uses la tabla como un test automático. En España, el cómputo de más de 183 días incluye las ausencias esporádicas, salvo que se acredite residencia fiscal en otro país. También existe una presunción, salvo prueba en contrario, cuando residen habitualmente en España el cónyuge no separado legalmente y los hijos menores dependientes. Un creador puede pasar menos de 184 días en España y conservar aquí el centro económico, o disponer de viviendas en ambos países.
Si los dos países dicen “eres residente”
El convenio España–Portugal utiliza criterios sucesivos: vivienda permanente, centro de intereses vitales, lugar de vida habitual y nacionalidad. Si el conflicto persiste, las autoridades pueden resolverlo de común acuerdo.
El “centro de intereses vitales” reúne relaciones personales y económicas. No se decide solo por dónde está tu mayor cliente ni por dónde vive tu pareja; se valora el conjunto.
Qué hacer con plataformas y clientes
Actualiza datos cuando el cambio sea real y efectivo, pero conserva el historial. Una plataforma necesita saber quién es el beneficiario y puede pedir certificados de residencia. Los clientes deben recibir facturas con los datos correctos desde la fecha que proceda.
Un certificado portugués ayuda a acreditar la situación, pero no borra por sí solo hechos contradictorios en España. Al revés, mantener una cuenta española no te convierte automáticamente en residente español.
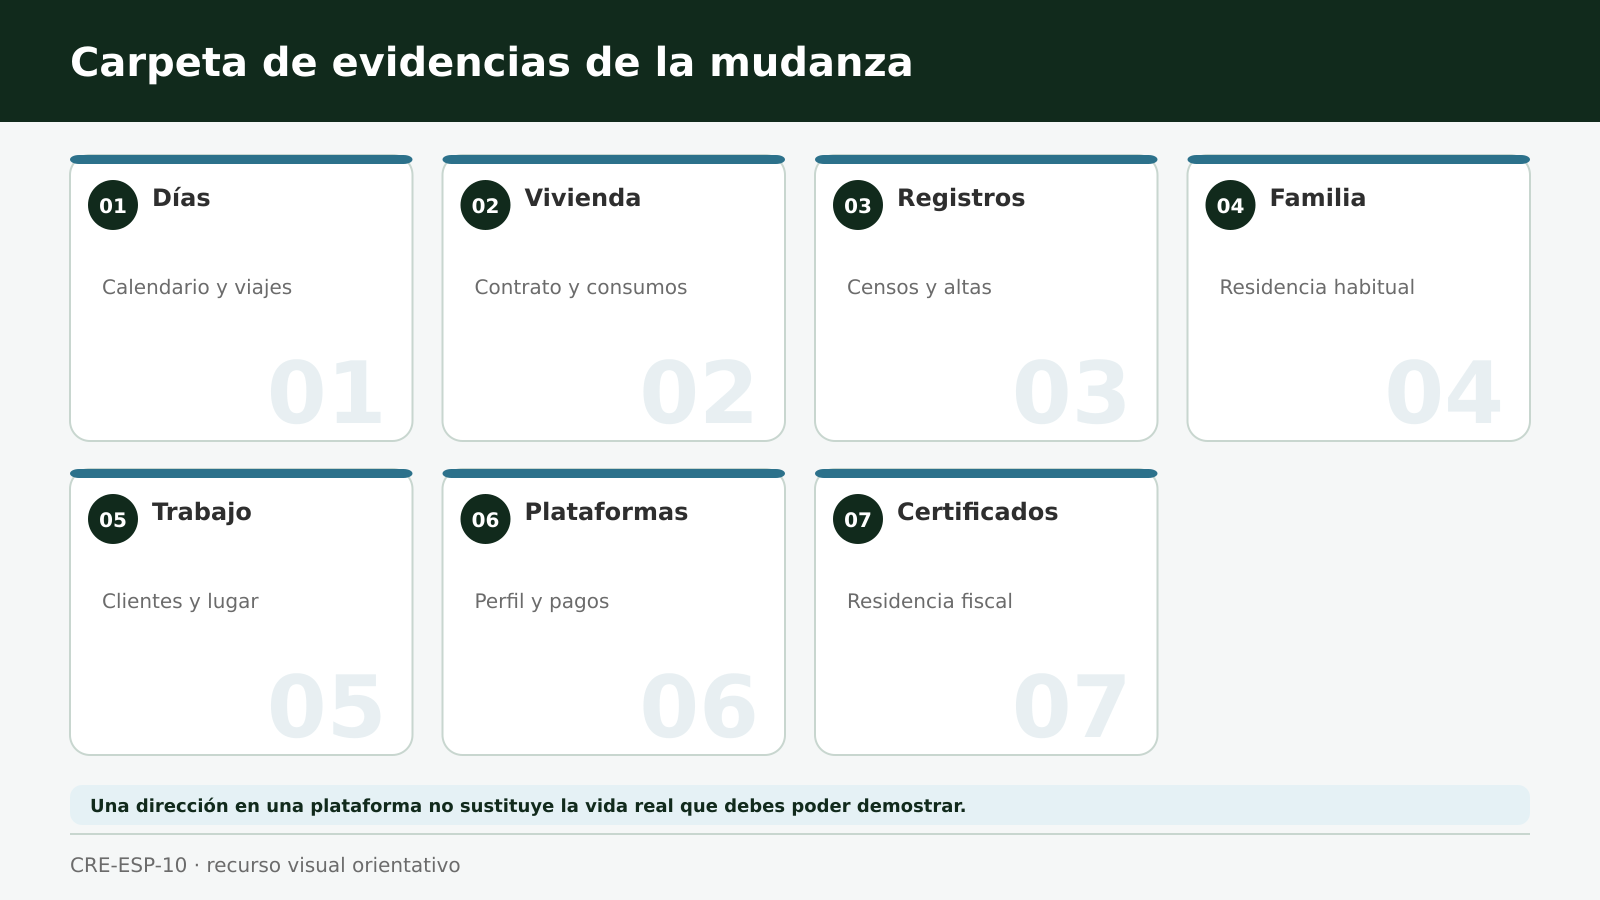
La carpeta de una mudanza fiscal bien documentada
- Calendario diario de presencia y viajes.
- Contratos de vivienda y suministros.
- Fecha de salida, llegada y registros administrativos.
- Familia, escolarización y cobertura sanitaria.
- Clientes, contratos, lugar de trabajo y equipo.
- Cuentas, pagos y direcciones históricas de plataformas.
- Certificados de residencia y declaraciones de ambos países.
Qué significa “renta mundial”
Una persona residente declara según las reglas de su país de residencia los ingresos relevantes obtenidos en todo el mundo. Portugal explica que sus residentes deben declarar también rendimientos extranjeros. España aplica el mismo principio general a sus residentes.
Eso no significa pagar dos veces la misma renta. Los convenios y mecanismos de deducción buscan evitar la doble imposición, pero necesitas identificar el origen, la retención y el impuesto soportado.
Actividad y Seguridad Social
Mudarte cambia dónde trabajas físicamente, pero no resuelve automáticamente la cotización. Si prestas servicios desde Portugal, revisa afiliación y normativa europea; si mantienes actividad sustancial en España o trabajas en varios Estados, pueden aplicarse reglas de coordinación.
Una sociedad española dirigida desde Portugal o una sociedad extranjera dirigida desde España añaden preguntas sobre residencia de la entidad y establecimiento permanente.
Ejemplo: mudanza en septiembre
Una creadora vive en Madrid hasta agosto y se instala en Oporto en septiembre. Cambia sus perfiles y alquila vivienda, pero su pareja y estudio permanecen en Madrid. No puede declarar cuatro meses en Portugal y asumir que todo el año pertenece allí. Debe contar días, revisar las reglas de ambos países y, si existe doble residencia, aplicar el convenio.
El ejemplo es orientativo y no decide la residencia de una persona real. Portugal contempla, con excepciones, adquirir la residencia desde el primer día del periodo de permanencia y perderla desde el último. Eso no significa que España aplique automáticamente el mismo fraccionamiento: primero se analiza cada norma interna y, si ambos países reclaman residencia, el convenio.
Errores frecuentes
- Usar “seis meses” sin contar días concretos.
- Confundir empadronamiento con decisión fiscal automática.
- Cambiar plataformas antes de fijar una fecha coherente.
- Ignorar familia y centro económico.
- No pedir certificado de residencia.
- Aplicar a IVA o Seguridad Social la misma respuesta que al IRPF.
Planificar mi mudanza fiscal antes de cambiar las cuentas. XESTUI puede construir la cronología España–Portugal y detectar qué revisión adicional necesita el negocio.
La ubicación de XESTUI en Tui crea una conexión natural con proyectos que se desplazan entre Galicia y el norte de Portugal. La proximidad fronteriza no decide la residencia: exige coordinar hechos y prueba en los dos países.
Preguntas frecuentes
¿Con 183 días ya está todo decidido?
No siempre. Hay otros criterios internos y, en caso de doble residencia, el convenio aplica una secuencia propia.
¿Los días de Airbnb cuentan?
La presencia real debe contarse y probarse con el conjunto de evidencias, no solo con el tipo de alojamiento.
¿Cambiar mi dirección en Google demuestra la mudanza?
Es una prueba más, pero no sustituye presencia, vivienda, familia y centro de intereses.
¿Tener clientes españoles me hace residente en España?
No por sí solo. Puede influir en el centro económico y en otras obligaciones, pero hay que valorar todos los hechos.
¿El certificado portugués cierra cualquier discusión?
Es importante, aunque debe ser coherente con los hechos y con el convenio si España también reclama residencia.
¿Puedo elegir dividir libremente el año?
No. Portugal contempla en ciertos casos residencia desde el primer día del periodo de permanencia y pérdida desde el último, pero España no aplica automáticamente el mismo fraccionamiento. Cada norma interna y, en su caso, el convenio deben analizarse.
Conclusión: mudarte es una cronología, no un clic
El perfil de una plataforma debe reflejar tu realidad, no crearla. Si preparas calendario, vivienda, actividad y certificados desde el inicio, podrás actualizar clientes y cuentas con una fecha defendible y evitar dos relatos fiscales incompatibles.
Fuentes y revisión
Contenido informativo contrastado con fuentes oficiales. La aplicación a un caso concreto exige revisar la norma vigente, los hechos y la documentación.