Revisión normativa: julio de 2026. El inicio fiscal, la facturación y la habitualidad relevante para el RETA son cuestiones relacionadas, pero no idénticas; no existe un umbral único de seguridad.
Si empiezas a cobrar por vídeos, directos, afiliación o colaboraciones, no existe un importe mágico que te permita ignorar todas las altas. Hacienda y Seguridad Social analizan obligaciones diferentes: el alta censal se vincula al inicio de la actividad económica y el RETA a un trabajo autónomo realizado de forma habitual, personal y directa.
La decisión correcta no sale de comparar un ingreso con una cifra viral. Sale de observar frecuencia, organización, intención de continuidad, clientes, medios y forma de cobro. Esta guía es preventiva: si ya acumulaste ingresos sin alta, necesitas revisar también la regularización.
Lo esencial en 30 segundos
- No uses el salario mínimo como permiso automático para no darte de alta.
- Separa alta en Hacienda y alta en Seguridad Social.
- Analiza si existe continuidad, organización y búsqueda de ingresos.
- Guarda contratos, liquidaciones de plataformas y gastos.
- Decide antes de convertir una prueba aislada en una actividad estable.
Información general, no asesoramiento individual. Los plazos, requisitos y efectos deben comprobarse en el caso concreto y en la fecha de actuación.
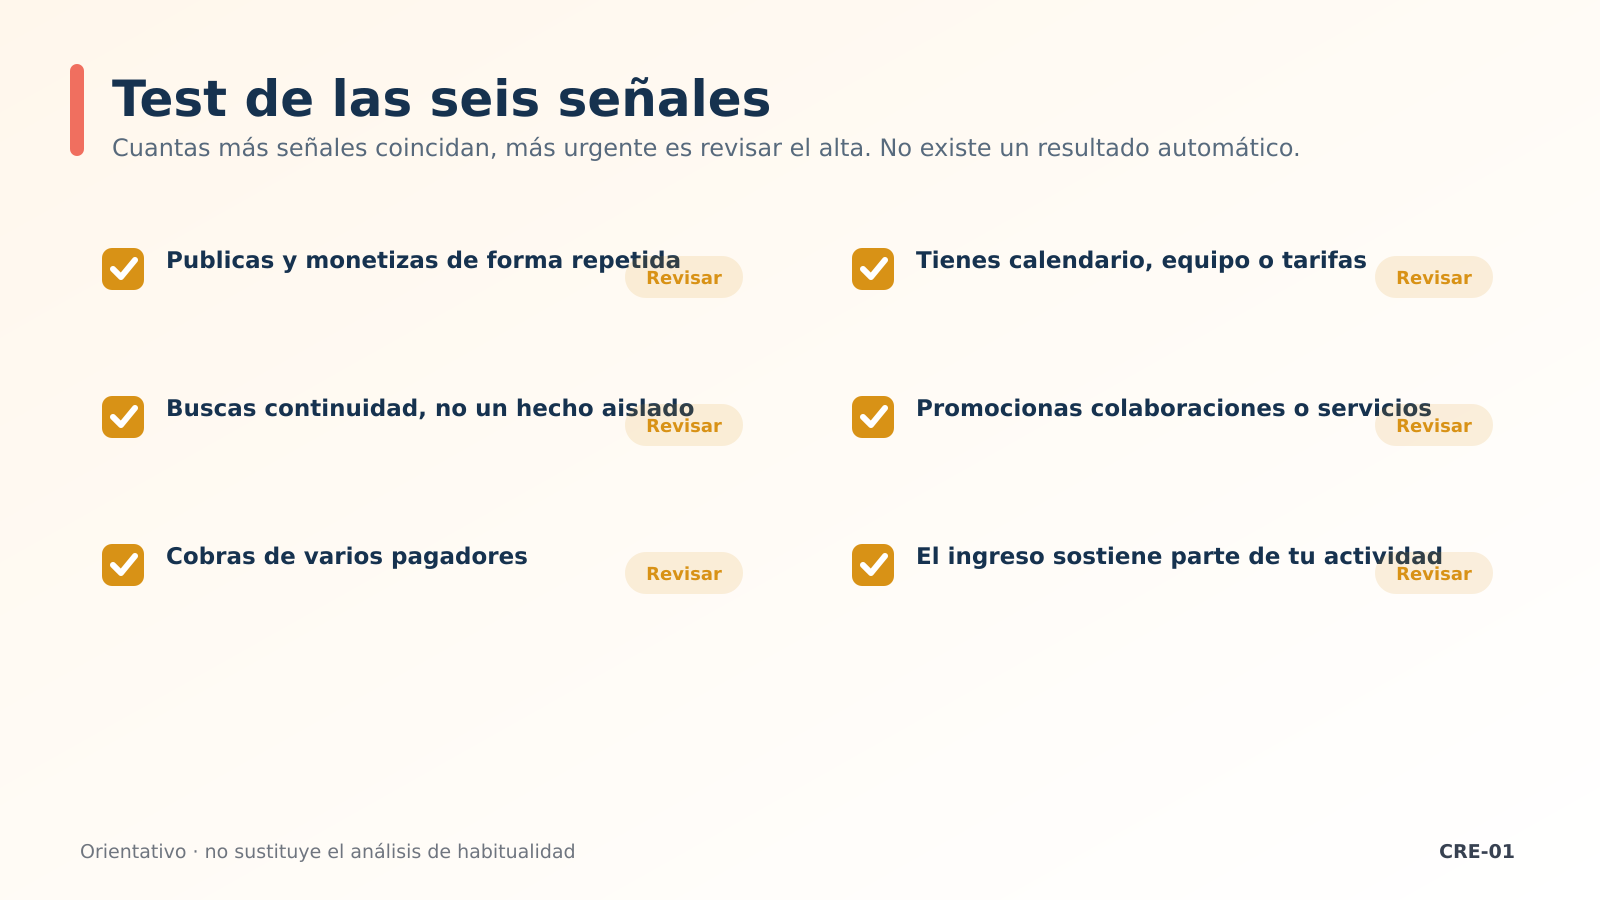
Cuestionario orientativo de seis señales
- Frecuencia. Publicas y monetizas de forma repetida, aunque los cobros lleguen agrupados.
- Organización. Tienes calendario, equipo, herramientas, tarifas o un sistema para producir y vender.
- Continuidad. Buscas mantener la actividad y no se trata de una operación verdaderamente aislada.
- Promoción. Ofreces colaboraciones, enlaces, membresías, cursos o servicios al público.
- Varios pagadores. Cobras de plataformas, marcas o clientes. Tener importes pequeños repartidos no elimina la actividad.
- Dependencia económica. El ingreso forma parte de tu forma de vida o de un proyecto empresarial, aunque todavía sea secundario.
Estas señales ayudan a ordenar hechos, pero no forman un test legal ni asignan puntos. Varios pagadores o la dependencia económica no deciden por sí solos el alta. Los ingresos inferiores al SMI tampoco excluyen automáticamente la habitualidad: la jurisprudencia los trata como un indicio dentro del conjunto.
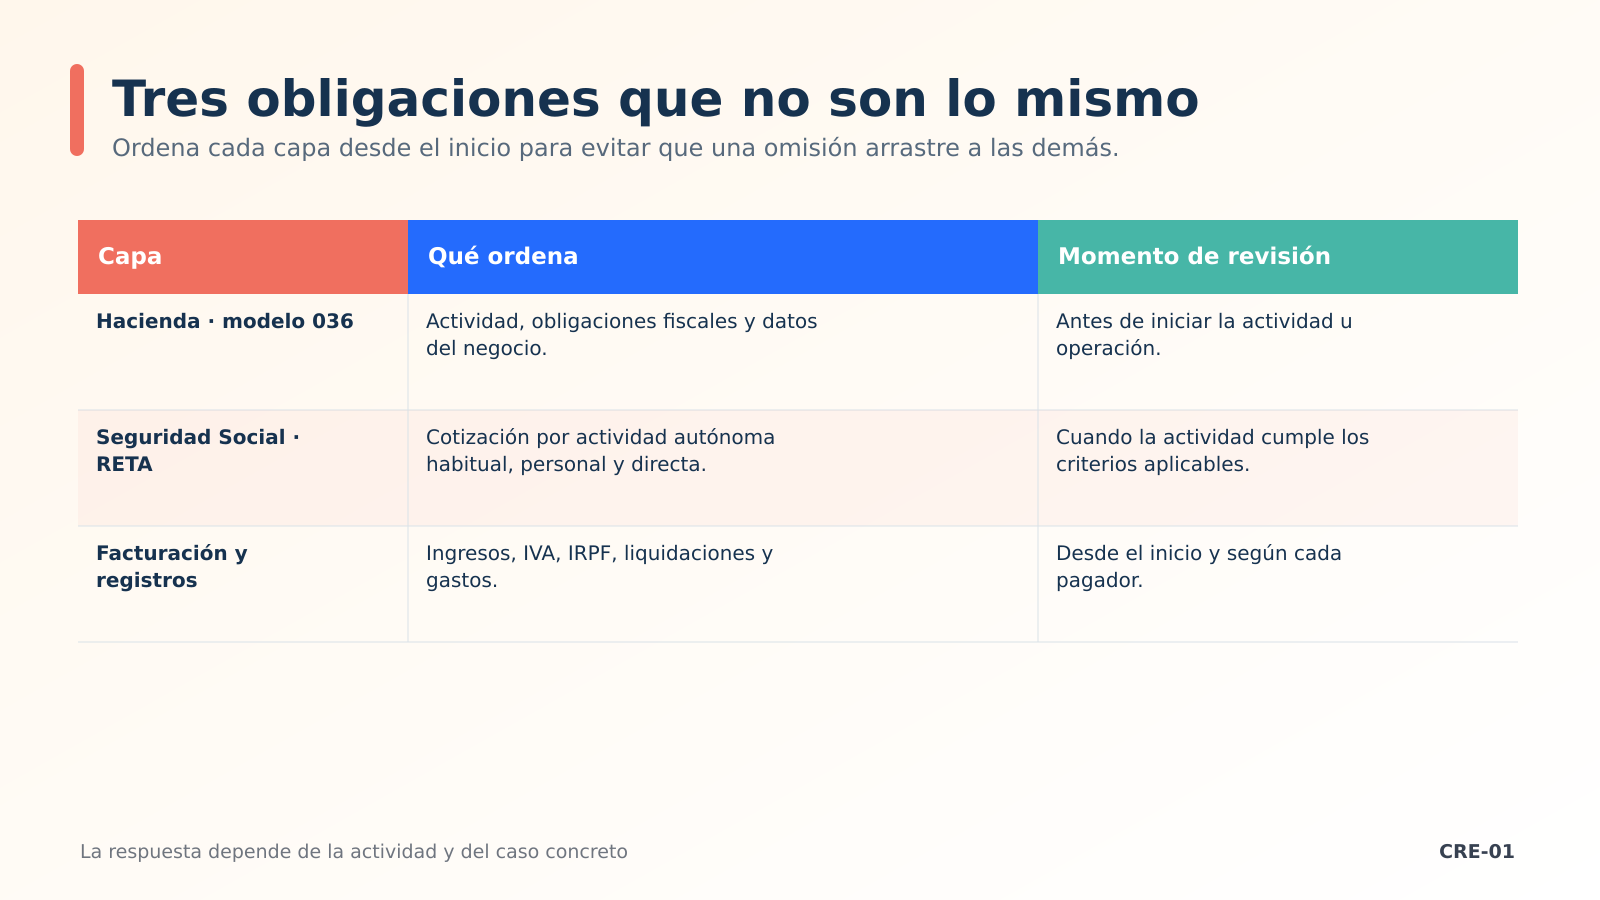
Hacienda y Seguridad Social no son la misma alta
| Trámite | Qué ordena | Cuándo revisarlo |
|---|---|---|
| Alta censal · modelo 036 | Actividad, obligaciones fiscales y datos del negocio | Antes de iniciar la actividad u operación correspondiente |
| Alta en RETA | Cotización como trabajador por cuenta propia | Cuando existe actividad autónoma habitual, personal y directa |
| Facturación y registros | Cómo documentas ingresos, IVA e IRPF | Desde el inicio y según cada pagador u operación |
Ejemplo: una colaboración aislada que se convierte en calendario
Una creadora acepta un vídeo profesional por 120 euros. Esa primera operación ya obliga a revisar desde el inicio el alta censal, la factura y los impuestos que correspondan. Dos meses después publica tarifas, firma tres campañas y añade afiliación semanal; la continuidad hace además más evidente la necesidad de analizar el RETA.
No debe trasladarse una única fecha a todas las obligaciones. El inicio fiscal y la facturación se revisan desde la primera actividad u operación; la habitualidad relevante para el RETA exige valorar los hechos. Este Caso de XESTUI es una recreación explicativa y no crea un periodo seguro.
Errores de inicio que luego cuestan tiempo
- Esperar a retirar el dinero de la plataforma para pensar que existe ingreso.
- Cobrar en la cuenta de un familiar creyendo que así cambia el titular fiscal.
- Confundir pocas ganancias con ausencia total de actividad.
- No guardar liquidaciones, contratos, comisiones o retenciones.
- Darse de alta en un epígrafe cualquiera sin revisar las fuentes de ingresos.
Conclusión: la decisión que debes tomar ahora
La ventaja de ordenar el alta al principio no es solo evitar riesgos. También te permite saber cuánto ganas de verdad, negociar precios que cubran impuestos y gastos y presentar una imagen profesional ante marcas y clientes. Tu proyecto deja de depender de capturas y mensajes dispersos.
Haz el test cada vez que cambie la actividad: una campaña aislada puede convertirse en calendario; un canal puede añadir cursos, afiliación o servicios. Cada fuente de ingresos puede cambiar facturación, IVA y obligaciones informativas.
Antes de aceptar una colaboración, pregunta quién paga, desde qué país, qué documento emitirá la plataforma y si la compensación incluye productos. Esa conversación de cinco minutos evita descubrir después que la operación no encaja en la factura o el alta que preparaste.
XESTUI atiende desde Tui y por vía online a creadores de toda España. La ubicación del creador no convierte un ingreso digital en una obligación distinta, pero sí puede afectar a trámites y circunstancias concretas.
Preguntas frecuentes
¿Por debajo del salario mínimo nunca tengo que ser autónomo?
No existe una exención automática universal basada solo en esa cifra. La habitualidad y el conjunto de circunstancias importan.
¿Puedo darme de alta solo en Hacienda?
Son obligaciones distintas. Puede haber situaciones que exijan una valoración específica, pero el alta censal no sustituye por sí sola al RETA cuando este resulta obligatorio.
¿Y si aún no he cobrado?
La actividad puede empezar antes del ingreso bancario: por ejemplo, al prestar el servicio, emitir una factura o poner en marcha una organización económica. Conviene decidir antes.
Fuentes y revisión
Contenido informativo contrastado con fuentes oficiales. La aplicación a un caso concreto exige revisar la norma vigente, los hechos y la documentación.