Revisión técnica: 25 de julio de 2026. Beneficio y tesorería miden realidades distintas; el diagnóstico debe reconciliarse con los libros y evitar duplicar efectos fiscales ya recogidos en el resultado.
Última revisión técnica: 25 de julio de 2026.
Una empresa puede cerrar el mes con beneficio y, al mismo tiempo, no tener dinero suficiente para nóminas, impuestos o proveedores. No hay contradicción: el resultado contable registra ingresos y gastos conforme a reglas de devengo; la caja registra cobros y pagos. Entre ambos quedan clientes que aún no pagaron, existencias, inversiones, préstamos, impuestos y retiradas de fondos.
La pregunta útil no es “¿dónde está el beneficio?” como si fuera una bolsa de efectivo. Es: “¿qué movimientos explican que el resultado y la variación del banco sean distintos?”. La respuesta se construye con un puente beneficio–caja y una previsión semanal, no mirando solo el saldo de hoy.
Lo esencial en 30 segundos
- Beneficio no equivale a cobro; una venta puede generar ingreso antes de que llegue el dinero.
- Comprar existencias consume caja, aunque parte no sea gasto hasta su venta.
- Una inversión suele salir del banco de una vez y convertirse en gasto mediante amortización.
- Devolver principal de un préstamo reduce caja, pero no es un gasto de la cuenta de resultados.
- Recibir financiación aumenta caja, pero no crea beneficio.
- IVA, retenciones e Impuesto sobre Sociedades pueden concentrar salidas después del cierre.
- El diagnóstico mínimo combina balance, resultados, bancos, vencimientos y previsión de ocho semanas.
Este contenido ofrece información general. El tratamiento contable, fiscal y financiero debe adaptarse a la empresa y al marco que aplique.
Dos preguntas distintas
La cuenta de pérdidas y ganancias responde, simplificando, a si los ingresos del periodo superan sus gastos. El saldo bancario responde a cuánto dinero líquido hay en una fecha.
El principio de devengo del Plan General de Contabilidad exige registrar los efectos de las transacciones cuando ocurren, no únicamente cuando se cobra o paga. Por eso una factura emitida puede formar parte del ingreso aunque siga pendiente. Y una compra de maquinaria puede no aparecer como gasto completo ese mes, aunque la transferencia ya haya salido.
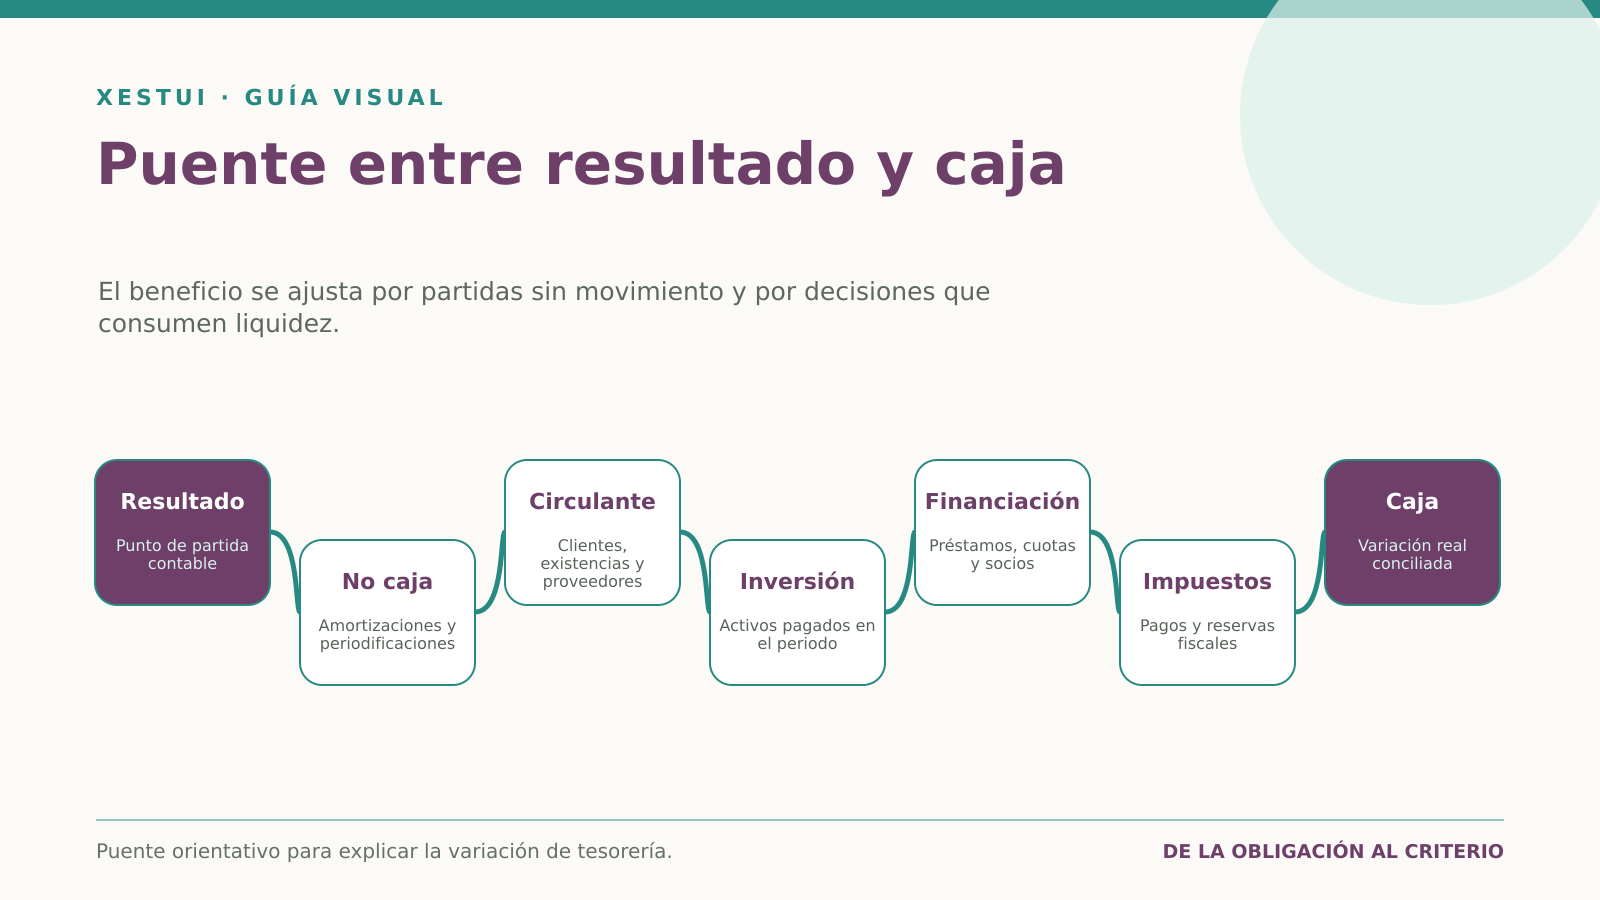
El puente beneficio–caja
Parte del resultado y añade o resta las partidas que no movieron dinero en el mismo periodo.
| Ajuste | Efecto habitual sobre caja | Por qué |
|---|---|---|
| Aumento de clientes pendientes | Resta | El ingreso existe, pero no se ha cobrado |
| Aumento de existencias | Resta | Se pagó mercancía que aún no pasó completamente a gasto |
| Aumento de proveedores | Suma temporal | El gasto puede estar registrado antes del pago |
| Amortización | Suma en el puente | Reduce beneficio, pero no genera salida en ese periodo |
| Compra de inmovilizado | Resta | Sale caja y se activa el bien |
| Nuevo préstamo | Suma | Entra dinero sin ser ingreso |
| Devolución de principal | Resta | Sale dinero sin ser gasto financiero |
| Pagos fiscales no reflejados ya en el resultado y variación de saldos fiscales | Suma o resta | Evita descontar dos veces un impuesto ya contabilizado |
| Dividendos o retiradas | Resta | Reducen fondos, no el resultado operativo del periodo |
El puente no sustituye el estado de flujos de efectivo cuando sea exigible ni la contabilidad. Es una herramienta de diagnóstico que debe reconciliarse con los libros.
Seis lugares donde suele quedar atrapada la liquidez
1. Clientes que compran, pero pagan tarde
El crecimiento puede empeorar la caja si cada nueva venta aumenta el saldo pendiente. Mide días de cobro, vencido por tramos y concentración por cliente. Una cifra total de clientes oculta si el problema está en dos facturas grandes o en un proceso general.
2. Existencias y trabajo en curso
Comprar por volumen puede mejorar margen unitario y vaciar el banco. Separa existencias necesarias, lentas, obsoletas y comprometidas. En servicios, el trabajo realizado aún no facturado puede producir un efecto parecido.
3. Proveedores pagados antes que los clientes
Una empresa puede ser rentable y financiar a su cadena. Compara plazo real de cobro con plazo real de pago, no solo las condiciones que figuran en factura.
4. Inversiones
Una reforma, vehículo, máquina o desarrollo tecnológico consume caja. En resultados aparecerá a través de amortización, deterioro u otras reglas, no como una salida instantánea equivalente. El plan debe separar inversión de gasto operativo.
5. Deuda
La cuota del préstamo contiene principal e intereses. El interés es gasto financiero; el principal reduce deuda y caja. Una cuenta de resultados positiva puede no cubrir el servicio total de la deuda.
6. Impuestos, socios y operaciones extraordinarias
El IVA cobrado no es margen disponible. Retenciones, pagos a cuenta y liquidaciones futuras crean compromisos. También deben identificarse dividendos, préstamos a socios, pagos no recurrentes y regularizaciones.
Diagnóstico en siete días
Día 1: fija una fecha de corte
Obtén bancos, caja y deuda. Concilia el saldo contable con cada extracto. Si la conciliación no cierra, no construyas previsiones sobre un punto de partida dudoso.
Día 2: analiza clientes
Lista facturas por vencimiento, probabilidad de cobro y responsable. Distingue disputa comercial, error de facturación, falta de seguimiento e insolvencia.
Día 3: revisa proveedores y obligaciones
Ordena pagos por vencimiento, criticidad y posibilidad real de negociación. Incluye nóminas, Seguridad Social, impuestos, alquiler, suministros y deuda.
Día 4: separa inversión y circulante
Identifica compras de activos, existencias y proyectos en curso. Comprueba cómo se financiaron y qué parte del beneficio está inmovilizada.
Día 5: construye el puente
Reconcilia resultado con variación de caja. Cada ajuste debe tener cuenta, documento y responsable.
Día 6: proyecta ocho semanas
Trabaja por semana, no por mes. Usa fecha probable de cobro y pago. Incluye un escenario base, uno prudente y uno de tensión.
Día 7: decide acciones
Prioriza tres medidas con propietario y fecha. Cobrar antes, reducir inventario o renegociar deuda son proyectos distintos; una lista de veinte ideas no gestiona liquidez.
Ejemplo orientativo: crecer y quedarse sin banco
Una empresa factura 120.000 € en un trimestre y registra 90.000 € de costes y gastos: muestra 30.000 € de beneficio antes de impuestos. Sin embargo:
- 28.000 € de ventas siguen pendientes de cobro;
- las existencias aumentan 12.000 €;
- compra una máquina por 18.000 €;
- recibe 10.000 € más de crédito de proveedores;
- devuelve 6.000 € de principal de préstamo.
Un puente simplificado partiría de 30.000 €, restaría 28.000 €, 12.000 €, 18.000 € y 6.000 €, y sumaría 10.000 €, antes de otros ajustes como amortización e impuestos. El descenso de caja no demuestra que la cuenta de resultados sea falsa; muestra dónde se destinó o quedó inmovilizado el dinero.
Este Caso de XESTUI es una recreación explicativa y omite IVA, amortización, impuesto y otras partidas. Sirve para explicar el método, no para calcular un caso real.
Señales que apuntan a un problema distinto
No todo es desfase de circulante. Investiga:
- ventas registradas sin evidencia suficiente;
- gastos o nóminas pendientes de contabilizar;
- conciliaciones antiguas forzadas;
- saldos de clientes que deberían haberse deteriorado;
- existencias sobrevaloradas;
- cuentas con socios sin soporte;
- pagos duplicados;
- impuestos no provisionados;
- deuda a corto clasificada como largo plazo.
Si el beneficio desaparece al corregir estas partidas, el problema era también contable. La tesorería no debe usarse para tapar un resultado mal medido.
Decisiones según el origen
| Origen | Medida operativa | Control que demuestra avance |
|---|---|---|
| Cobro lento | Hitos, anticipos, seguimiento y límites | Días de cobro y vencido |
| Exceso de existencias | Compras por rotación y liquidación de lento movimiento | Días de inventario |
| Desfase proveedor–cliente | Renegociar condiciones y calendario | Ciclo de conversión de caja |
| Inversión sin financiación | Separar proyecto y fuente de fondos | Cobertura de inversión |
| Deuda exigente | Revisar calendario y capacidad de servicio | Flujo disponible / deuda |
| Impuestos sin reserva | Cuenta o reserva de tesorería | Cobertura de próximos vencimientos |
No todas las medidas son financieras. Facturar sin errores, cerrar partes, reclamar aceptación o actualizar datos de pago puede liberar caja antes que buscar un préstamo.
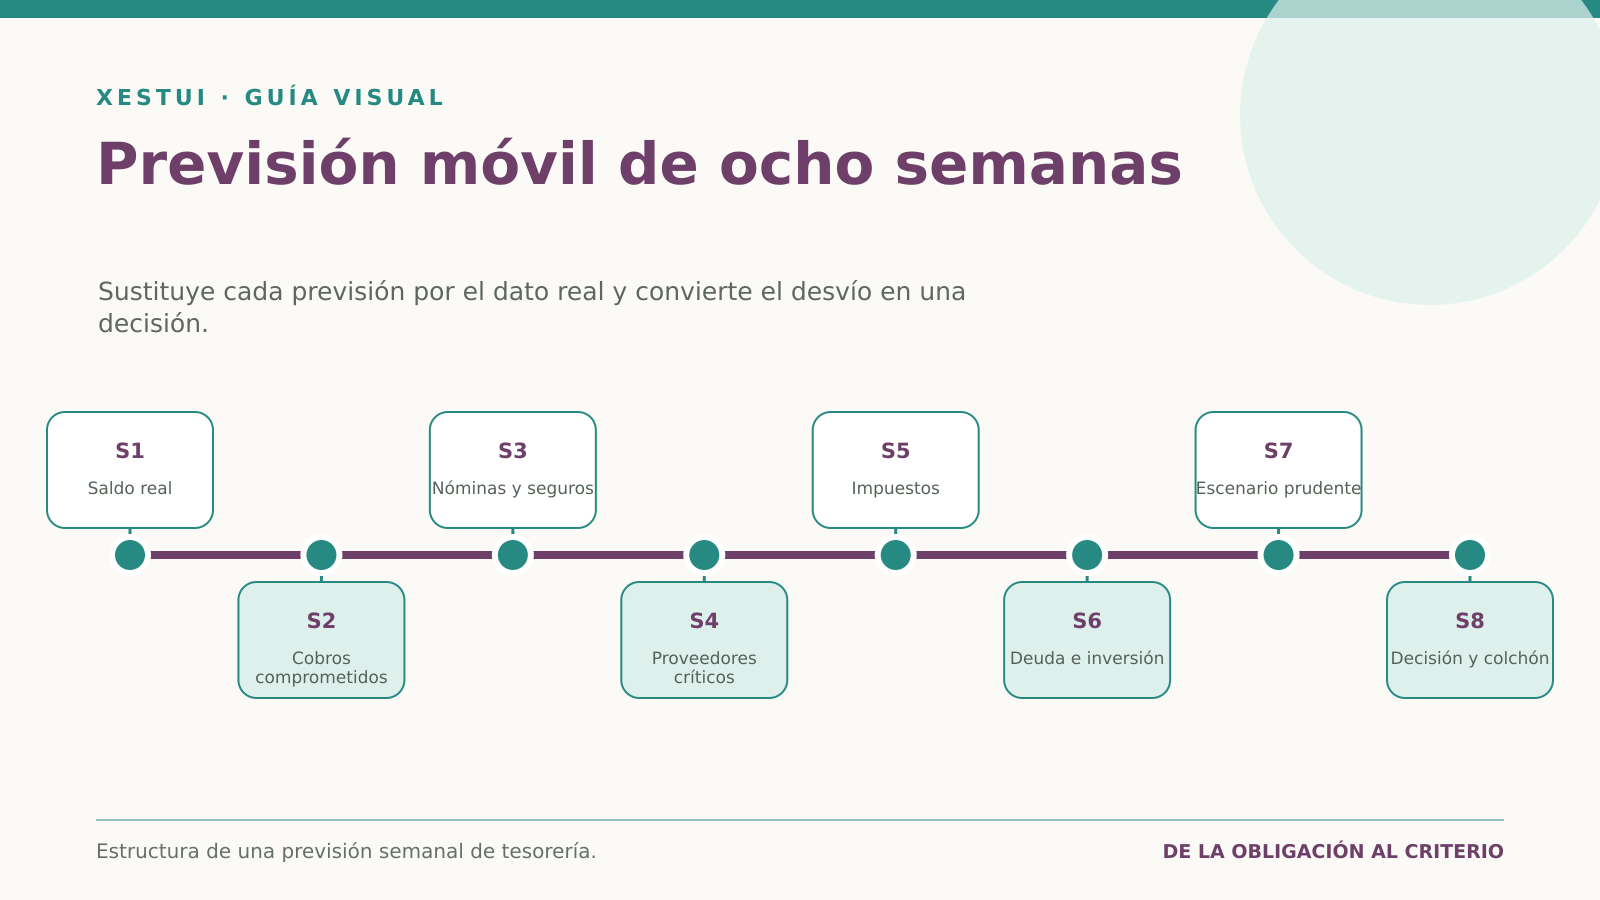
La previsión de ocho semanas
Una previsión útil no es una cifra anual dividida por doce. Para cada semana incluye:
- saldo inicial conciliado;
- cobros comprometidos y probables por cliente;
- nóminas y Seguridad Social;
- proveedores críticos y ordinarios;
- impuestos;
- deuda e inversiones;
- saldo final;
- colchón mínimo;
- decisión si el saldo cae por debajo del colchón.
Actualízala con realidad. Cada semana sustituye previsiones por cobros y pagos efectivos y documenta la diferencia. El error de previsión es información: revela clientes optimistas, facturas tardías o pagos omitidos.
Solicitar un diagnóstico beneficio–caja. XESTUI puede reconciliar un periodo, identificar los principales consumidores de liquidez y construir una previsión inicial. Para delimitar el trabajo se necesitan balance y resultados, mayores relevantes, extractos conciliados, detalle de clientes y proveedores, deuda y próximos impuestos. Después se propondrá alcance, prioridades y condiciones; el diagnóstico no promete financiación.
Desde Tui, XESTUI puede revisar con empresas del Baixo Miño y el área de Vigo un periodo concreto y convertir el descuadre entre beneficio y banco en un plan de tesorería.
Preguntas frecuentes
¿Si tengo beneficio, puedo repartir dividendos?
No basta con que la cuenta de pérdidas y ganancias arroje beneficio. La junta debe aprobar la aplicación del resultado y respetar los artículos 273 a 277 de la Ley de Sociedades de Capital: el reparto solo puede hacerse con cargo al beneficio del ejercicio o a reservas de libre disposición y, después, el patrimonio neto no puede quedar por debajo del capital social. Si pérdidas anteriores ya lo sitúan por debajo, el beneficio debe compensarlas. También deben dotarse las reservas exigibles y respetarse otros límites legales. La liquidez y la solvencia se analizan aparte.
¿El IVA explica siempre la falta de caja?
Puede influir, sobre todo si se usa como liquidez operativa, pero no es la única causa. Hay que medir clientes, existencias, inversión, deuda y pagos fiscales.
¿Un préstamo arregla el problema?
Financia un desfase si existe capacidad futura de devolución. Si el margen es insuficiente o la contabilidad está incompleta, puede aplazar y aumentar el problema.
¿Qué diferencia hay entre flujo de caja y tesorería?
Ambos conceptos se relacionan. El estado de flujos clasifica movimientos según el marco contable; la previsión de tesorería anticipa cobros, pagos y saldo para gestionar decisiones.
¿Cada cuánto debo actualizar la previsión?
En una situación tensa, semanalmente. Una empresa estable puede usar horizontes más amplios, pero debe revisar cuando cambian ventas, plazos, impuestos o financiación.
Conclusión: el beneficio necesita un mapa hasta el banco
El resultado explica rendimiento; la caja explica capacidad inmediata de pago. Cuando divergen, el puente revela si el dinero está en clientes, existencias, inversión, deuda, impuestos o si el propio resultado necesita corrección.
Empieza por un saldo conciliado, trabaja con vencimientos reales y convierte el diagnóstico en tres acciones. Si no puedes relacionar el resultado con los movimientos del banco, necesitas revisar contabilidad y tesorería juntas.
Fuentes y revisión
Contenido informativo contrastado con fuentes oficiales. La aplicación a un caso concreto exige revisar la norma vigente, los hechos y la documentación.