Revisión normativa: julio de 2026. La contabilidad analítica complementa, pero no sustituye, la contabilidad oficial; todo reparto debe explicarse y reconciliarse.
Una cuenta de resultados global responde si la empresa gana o pierde en conjunto. No siempre explica qué producto, servicio, canal o delegación crea ese resultado. Para decidir precios, inversión o cierre de una línea necesitas una vista analítica reconciliada con la contabilidad oficial.
El peligro está en repartir todos los gastos comunes por porcentaje de ventas y convertir una estimación en verdad. Primero se mide margen directo; después se asignan solo los costes que tienen un criterio defendible.
Lo esencial en 30 segundos
- Define líneas que correspondan a decisiones reales.
- Asigna ingresos y costes directamente trazables.
- Calcula margen de contribución antes de gastos comunes.
- Reparte solo con criterios explicables y consistentes.
- Reconcilia el total con la cuenta oficial.
Información general, no asesoramiento individual. Los plazos, requisitos y efectos deben comprobarse en el caso concreto y en la fecha de actuación.
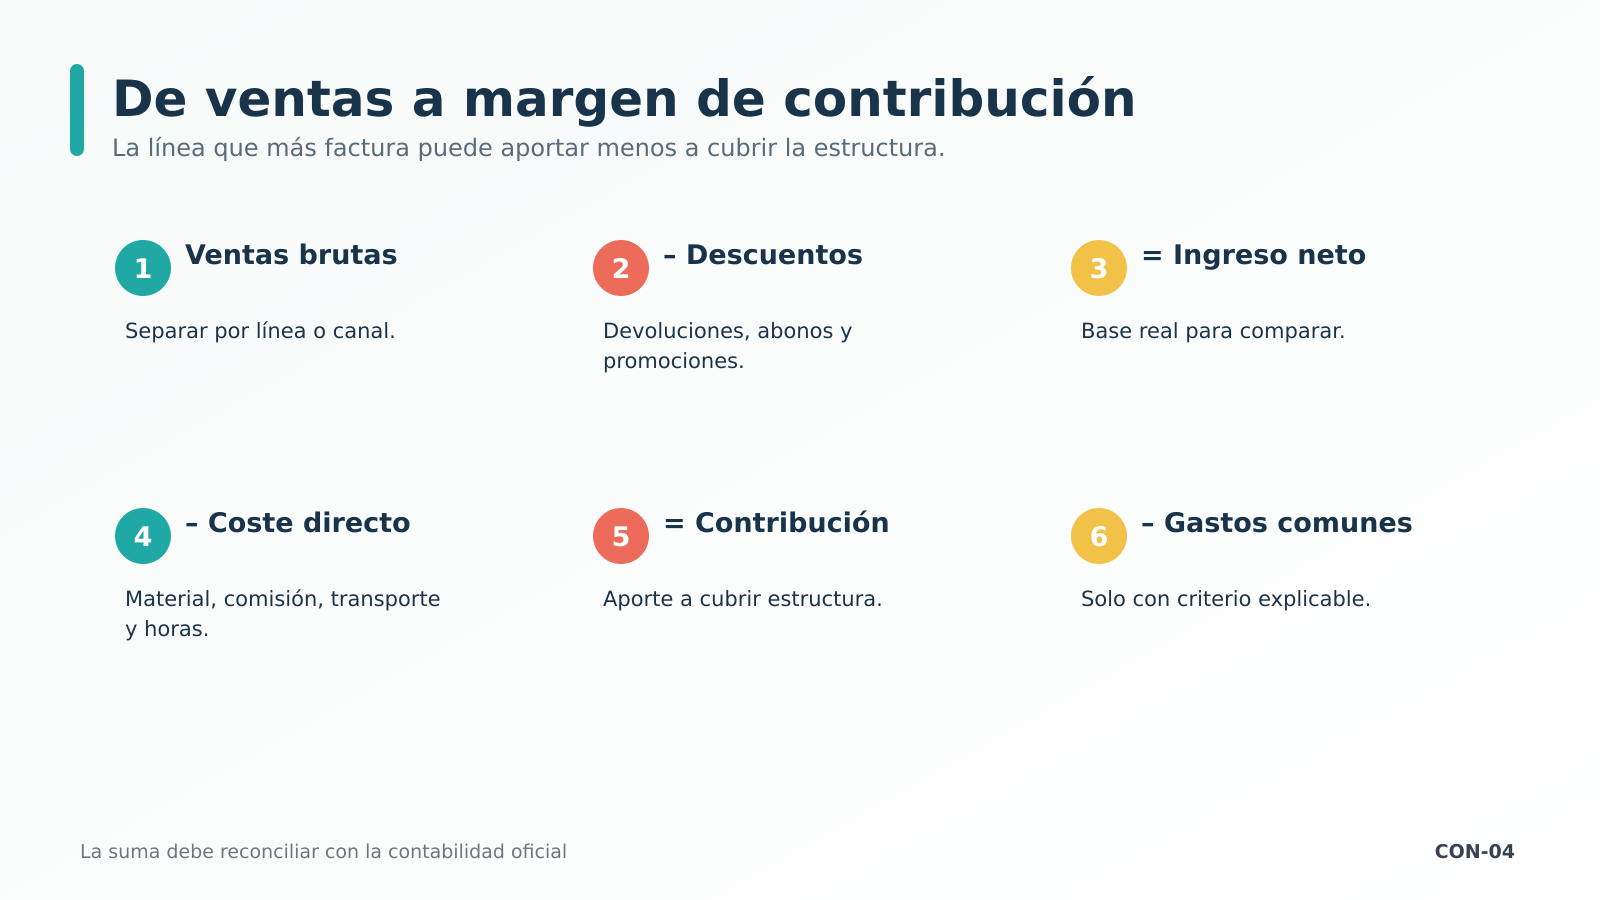
Los 6 pasos para ver el negocio por dentro
- Define las líneas. Puede ser producto, servicio, canal, cliente o centro. Elige la dimensión que permita decidir; veinte líneas sin datos fiables añaden ruido.
- Limpia los ingresos. Asigna ventas, devoluciones, descuentos y abonos a la línea que los generó. Evita usar facturación bruta como si fuera ingreso neto.
- Traza costes directos. Material, subcontratación, comisiones, transporte y horas identificables deben seguir a la venta correspondiente.
- Calcula contribución. Ingresos netos menos costes variables muestran cuánto aporta cada línea a cubrir estructura. Una línea con gran facturación puede aportar poco.
- Trata los gastos comunes. Dirección, alquiler o sistemas pueden asignarse con horas, metros, usuarios o consumo. Si no existe un criterio razonable, muéstralos como estructura no distribuida.
- Reconcilia y decide. La suma debe llegar al resultado contable. Después analiza precio, mezcla, capacidad, continuidad y caja; no cierres una línea solo porque recibió un reparto arbitrario.
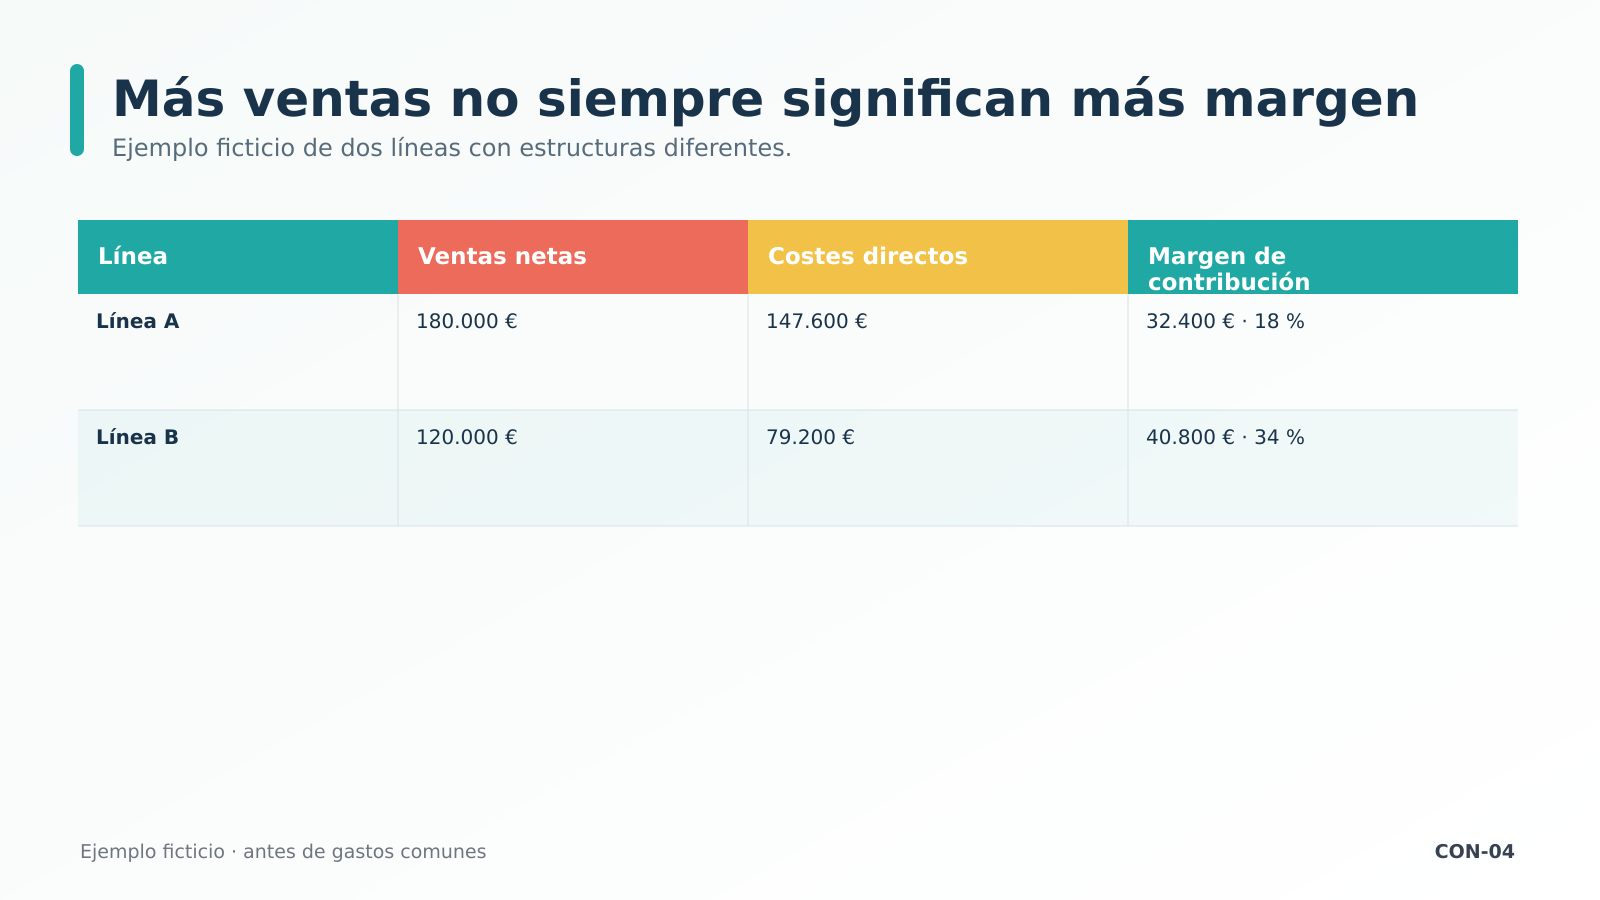
Caso de XESTUI: vender más y aportar menos
Este Caso de XESTUI es una recreación explicativa y no relata la situación de un cliente identificable.
| Línea | Ventas | Costes directos | Margen de contribución |
|---|---|---|---|
| Servicio A | 120.000 € | 96.000 € | 24.000 € |
| Servicio B | 80.000 € | 32.000 € | 48.000 € |
El servicio A factura un 50 % más, pero el B aporta el doble para cubrir estructura. Si la dirección premia solo volumen, puede empujar la mezcla hacia la línea menos rentable. Las cifras son orientativas y no incluyen capacidad, riesgo ni gastos comunes.
Tres repartos que pueden engañar
- Alquiler por ventas cuando una línea ocupa casi todo el espacio.
- Horas de dirección iguales aunque una línea concentre incidencias.
- Marketing común atribuido al último clic sin considerar marca o recurrencia.
Las decisiones que permite una vista analítica
Puedes subir precios, rediseñar un servicio, renegociar compras, limitar clientes de alto coste o invertir en la línea con mejor contribución y capacidad disponible. También puedes descubrir que cerrar una línea elimina margen pero no gastos comunes.
Revisa la tabla cada mes o trimestre y mantén los criterios. Si cambias la regla cada vez que no te gusta el resultado, la contabilidad analítica se convierte en argumento, no en control.
Cómo implantarlo sin rehacer toda la contabilidad
Empieza con dos o tres líneas y crea reglas simples en facturas, proyectos o centros de coste. Automatiza solo cuando el equipo asigna correctamente la información básica. Un campo perfecto que nadie completa produce una tabla falsa.
Revisa una muestra de movimientos cada cierre y documenta cambios de criterio. Si un gasto pasa de directo a común, recalcula comparables o explica la ruptura; de otro modo la tendencia confunde un cambio metodológico con una mejora del negocio.
Presenta el informe con volumen, margen, capacidad y caja. Una línea puede aportar margen y seguir generando tensión si cobra tarde o exige stock; la decisión necesita ambas miradas. Añade una nota breve con las decisiones tomadas y comprueba en el mes siguiente si el margen respondió como esperabas.
Conclusión: la decisión que debes tomar ahora
Facturar mucho es una señal de actividad; aportar margen es una señal de negocio. La cuenta por líneas convierte una cifra global en decisiones sobre precio, mezcla y capacidad.
Empieza con pocas líneas y datos trazables. Una tabla sencilla que reconcilia vale más que un modelo sofisticado que nadie puede explicar.
XESTUI puede construir desde Tui una lectura por líneas para empresas de la zona que necesitan decidir precios, inversión o continuidad con datos reconciliados.
Preguntas frecuentes
¿La cuenta por líneas sustituye las cuentas anuales?
No. Es información de gestión. Debe reconciliarse con la contabilidad oficial, pero puede usar una presentación distinta para decidir.
¿Todos los gastos deben repartirse?
No. Si no existe un criterio causal o defendible, es más transparente mantenerlos como estructura común.
¿Una línea con margen bajo debe cerrarse?
No automáticamente. Hay que medir capacidad, clientes, efectos cruzados, caja y qué costes desaparecerían realmente.
Fuentes y revisión
Contenido informativo contrastado con fuentes oficiales. La aplicación a un caso concreto exige revisar la norma vigente, los hechos y la documentación.