
Restaurante lleno, beneficio vacío: 7 fugas entre el TPV, la cocina y la caja
Hostelería · Restaurante independiente
El sábado termina con 3.200 euros en el TPV y todas las mesas ocupadas. El lunes vencen pescado, nóminas, alquiler, tarjeta y energía; tu sueldo vuelve a esperar. No te falta clientela. Te falta saber qué platos, turnos y canales convierten las ventas en beneficio y cuáles solo producen trabajo.
Lo esencial en 30 segundos
- La contabilidad explica el mes; para corregir durante el servicio necesitas datos operativos.
- Actualiza coste por plato, porciones, desperdicio, horas, descuentos, comisiones e inventario.
- Mide popularidad y margen en euros: un porcentaje aislado no decide por ti.
- No conviertas al cocinero en contable; crea pocos registros que sirvan para actuar.
La facturación llena el salón; el margen paga nóminas.
Ejemplo XESTUI: el TPV celebra ventas; el banco paga la fiesta
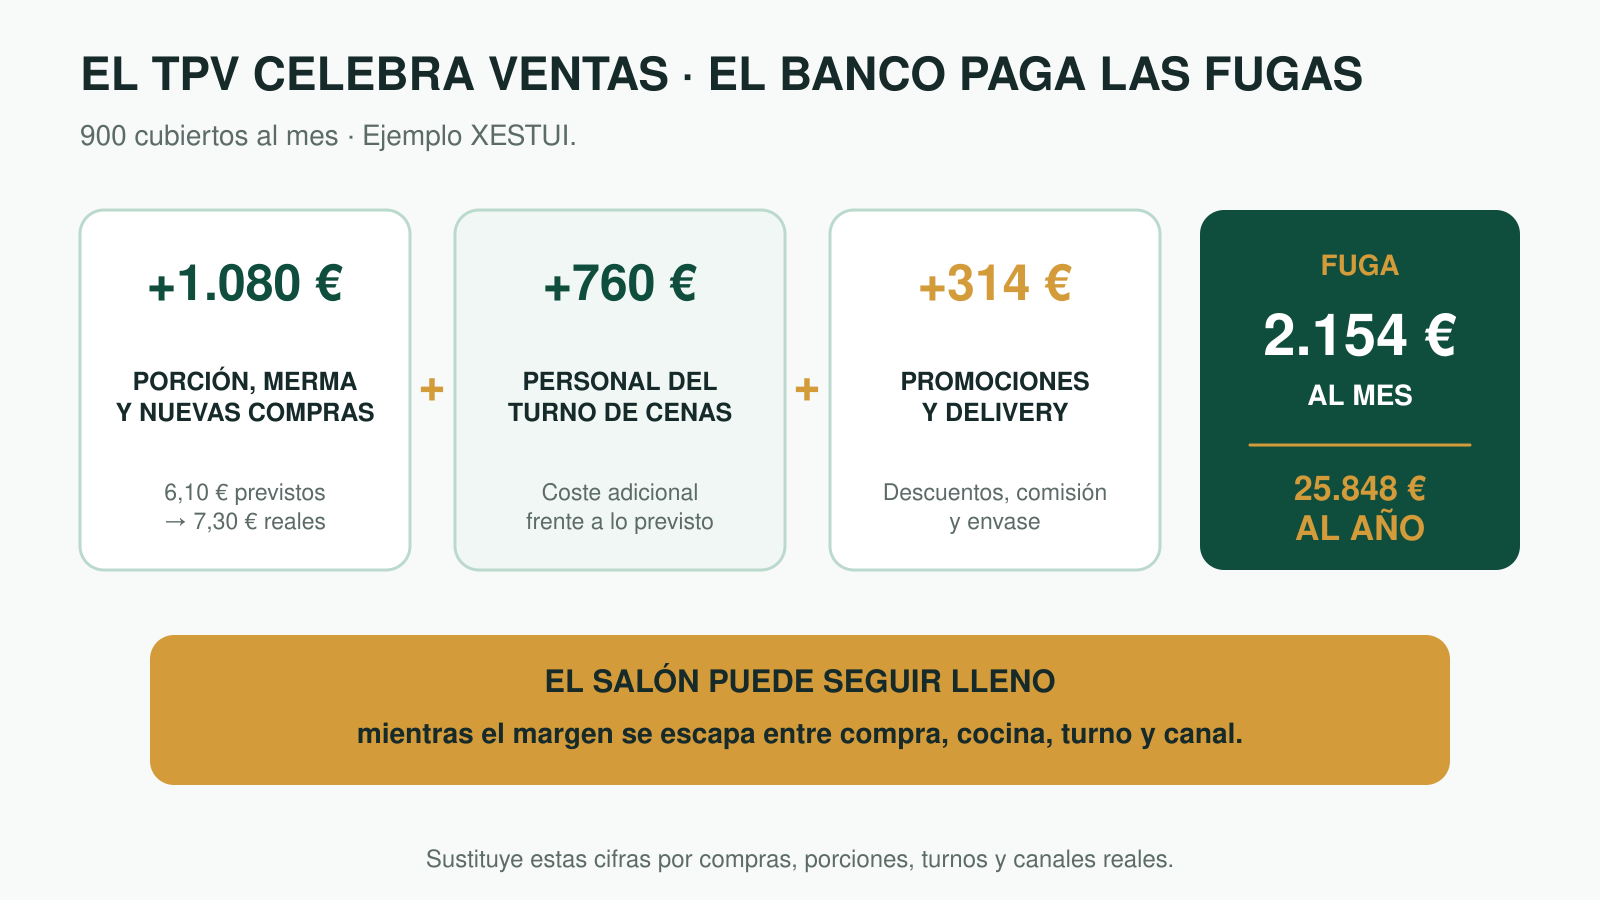
Un restaurante sirve 900 cubiertos al mes. El escandallo —lo que debería costar la ración— marca 6,10 euros, pero porción real, merma y nuevas facturas del proveedor lo elevan a 7,30. Son 1.080 euros mensuales que el TPV no explica.
Si el turno de cenas consume 760 euros más de personal de lo previsto y promociones o delivery restan otros 314, la fuga alcanza 2.154 euros al mes: 25.848 al año. El salón puede seguir lleno mientras el beneficio desaparece entre el albarán, la cocina y la mesa. En tu restaurante, la cifra dependerá de compras, porciones, turnos y canales.
Para entender por qué un restaurante no es rentable, no basta con mirar la ocupación: hay que cruzar coste servido, mezcla de ventas, horas de personal, descuentos, comisiones y caja.
Siete fugas entre el albarán y la mesa
- Escandallos con precios antiguos. La factura del proveedor cambia, pero la ficha del plato conserva la compra anterior. Actualiza primero las referencias más vendidas.
- Porción real distinta de la ficha. Gramaje, rendimiento, guarnición y quién está en cocina cambian el coste servido. Medir no significa rebajar calidad.
- Merma, sobrante e invitaciones sin causa. Separa caducidad, preparación, devolución, cortesía, error y plato que no salió.
- Personal fuera del pico. Cruza horas de preparación, comida, cena y cierre con cubiertos y margen, no solo con ventas del día.
- Descuentos, anulaciones y no-show. Registra promoción, incidencia, mesa reservada que no llegó y cortesía; cualquier política de reserva debe informarse y revisarse jurídicamente.
- Delivery y canales que venden sin dejar margen. Resta comisión, envase, descuento y tiempo de cocina antes de celebrar el volumen.
- Inventario y caja que no cuadran. Contrasta albaranes, TPV, consumo teórico y existencias de bebidas, carne, pescado, aceite y café.
Dos semanas de datos: cinco platos y dos turnos
Durante dos semanas cruza TPV, cinco platos, compras, porción real, merma y horas de personal de comida y cena. Añade descuentos, comisiones y diferencia de inventario. Empieza por lo que más vendes: allí una fuga pequeña se multiplica más rápido.
Analiza ventas y márgenes sin IVA: el impuesto cobrado al cliente no es ingreso del negocio. Los servicios ordinarios de restaurante suelen tributar al tipo reducido, mientras determinadas operaciones o servicios mixtos pueden tener otro tratamiento. Revisa el caso antes de generalizar.
Si todavía no tienes esos datos, empieza con dos semanas. Haz inventario al abrir y cerrar el periodo, actualiza diez recetas, registra desperdicio por causa y cruza horas con cubiertos por franja. Una muestra corta y bien tomada permite decidir mejor que una intuición repetida durante todo el año.
No cambies toda la carta: corrige primero lo popular y poco rentable
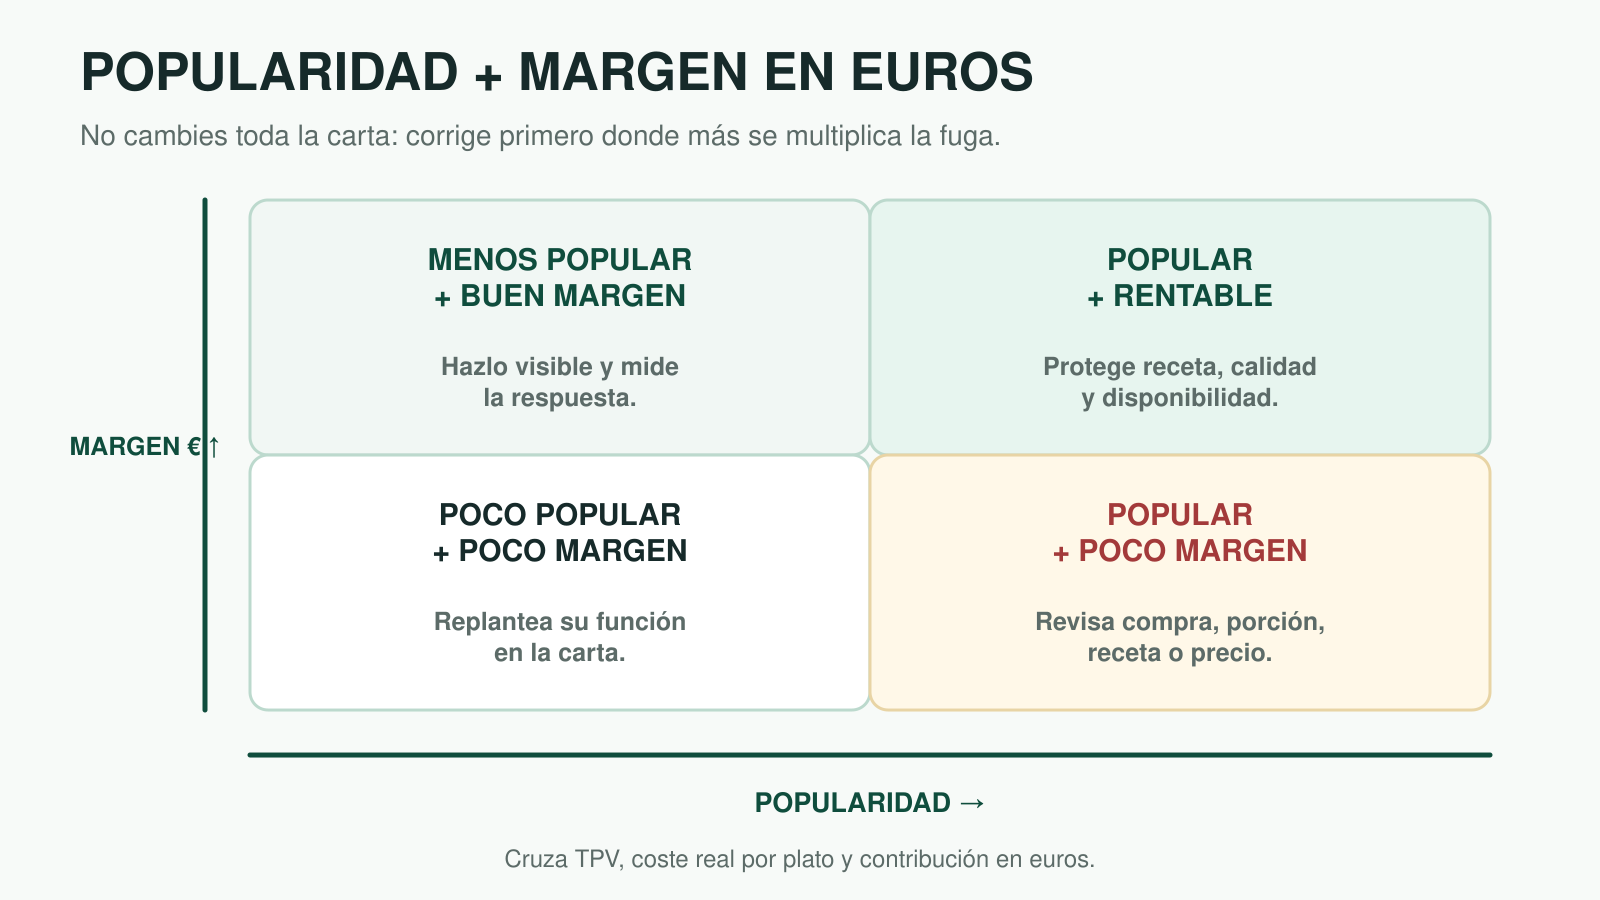
Cruza popularidad y margen. Protege los platos populares y rentables; ajusta receta o precio de los populares con poca contribución; replantea los que ni se venden ni ayudan a cubrir estructura. Después revisa turnos y compras según reservas reales.
Empieza por calcular el precio y el coste completo del menú del día. Después contrasta el resultado con la explicación de por qué una empresa puede mostrar beneficio sin tener caja suficiente.
El beneficio no desaparece al cerrar el mes: se escapa en decisiones que nadie mide durante el servicio.
Control: Cuando cada plato y cada turno tiene un margen visible, sabes qué proteger, qué corregir y qué retirar.
Preguntas frecuentes
¿Existe un porcentaje ideal de coste de comida?
No hay uno universal. Depende de concepto, precio, servicio, alquiler, personal y mezcla de ventas. Mira también beneficio en euros y contribución a la estructura.
¿Mi asesoría no debería detectar estas pérdidas?
Puede detectar tendencias, pero necesita datos operativos oportunos. Sin porciones, desperdicio, horas o descuentos, la contabilidad los verá agrupados y más tarde.
¿Debo retirar un plato con poco margen?
No automáticamente. Puede atraer clientes o facilitar otras ventas. Mide la mesa completa y decide si ajustar precio, guarnición, compra o receta.
Convierte tu TPV en un mapa del beneficio
Trae 30 días de TPV, facturas, horas de personal y carta. XESTUI convertirá esos datos en el margen de tus cinco platos principales, la rentabilidad de comida y cena y tres decisiones prioritarias antes de tocar toda la carta.
Fuentes y revisión
Contenido informativo contrastado con fuentes oficiales. La aplicación a un caso concreto exige revisar la norma vigente, los hechos, los contratos y la documentación.
- Real Decreto 1515/2007, por el que se aprueba el Plan General de Contabilidad de Pymes
- Resolución del ICAC de 14 de abril de 2015 sobre criterios para la determinación del coste de producción
- Ley 1/2025, de prevención de las pérdidas y el desperdicio alimentario
- Ley 37/1992, del Impuesto sobre el Valor Añadido