
Cómo calcular el precio de un menú del día para ganar con cada cubierto
Hostelería · Menú del día
Son las 14:10, tienes 55 cubiertos y la impresora de comandas no para. Casi todos han pedido el pescado, han sobrado dos primeros, la ternera volvió a subir y el postre casero lleva una hora de cocina. Si fijaste el precio mirando «lo que cobra el bar de al lado», hoy puedes llenar el comedor y trabajar por debajo de tu coste sin verlo.
Lo esencial en 30 segundos
- El precio mínimo no sale de multiplicar la comida por tres.
- Debe cubrir ingredientes, pan y bebida, cocina y sala, desperdicio, consumibles, comisiones y costes fijos.
- Calcula con el ingreso sin IVA: el impuesto cobrado no es margen.
- Incluye una remuneración razonable del propietario si trabaja en el servicio o la gestión.
Un cubierto vendido no siempre es un cubierto rentable.
Ejemplo XESTUI: el escandallo empieza antes de que llegue el primer cubierto
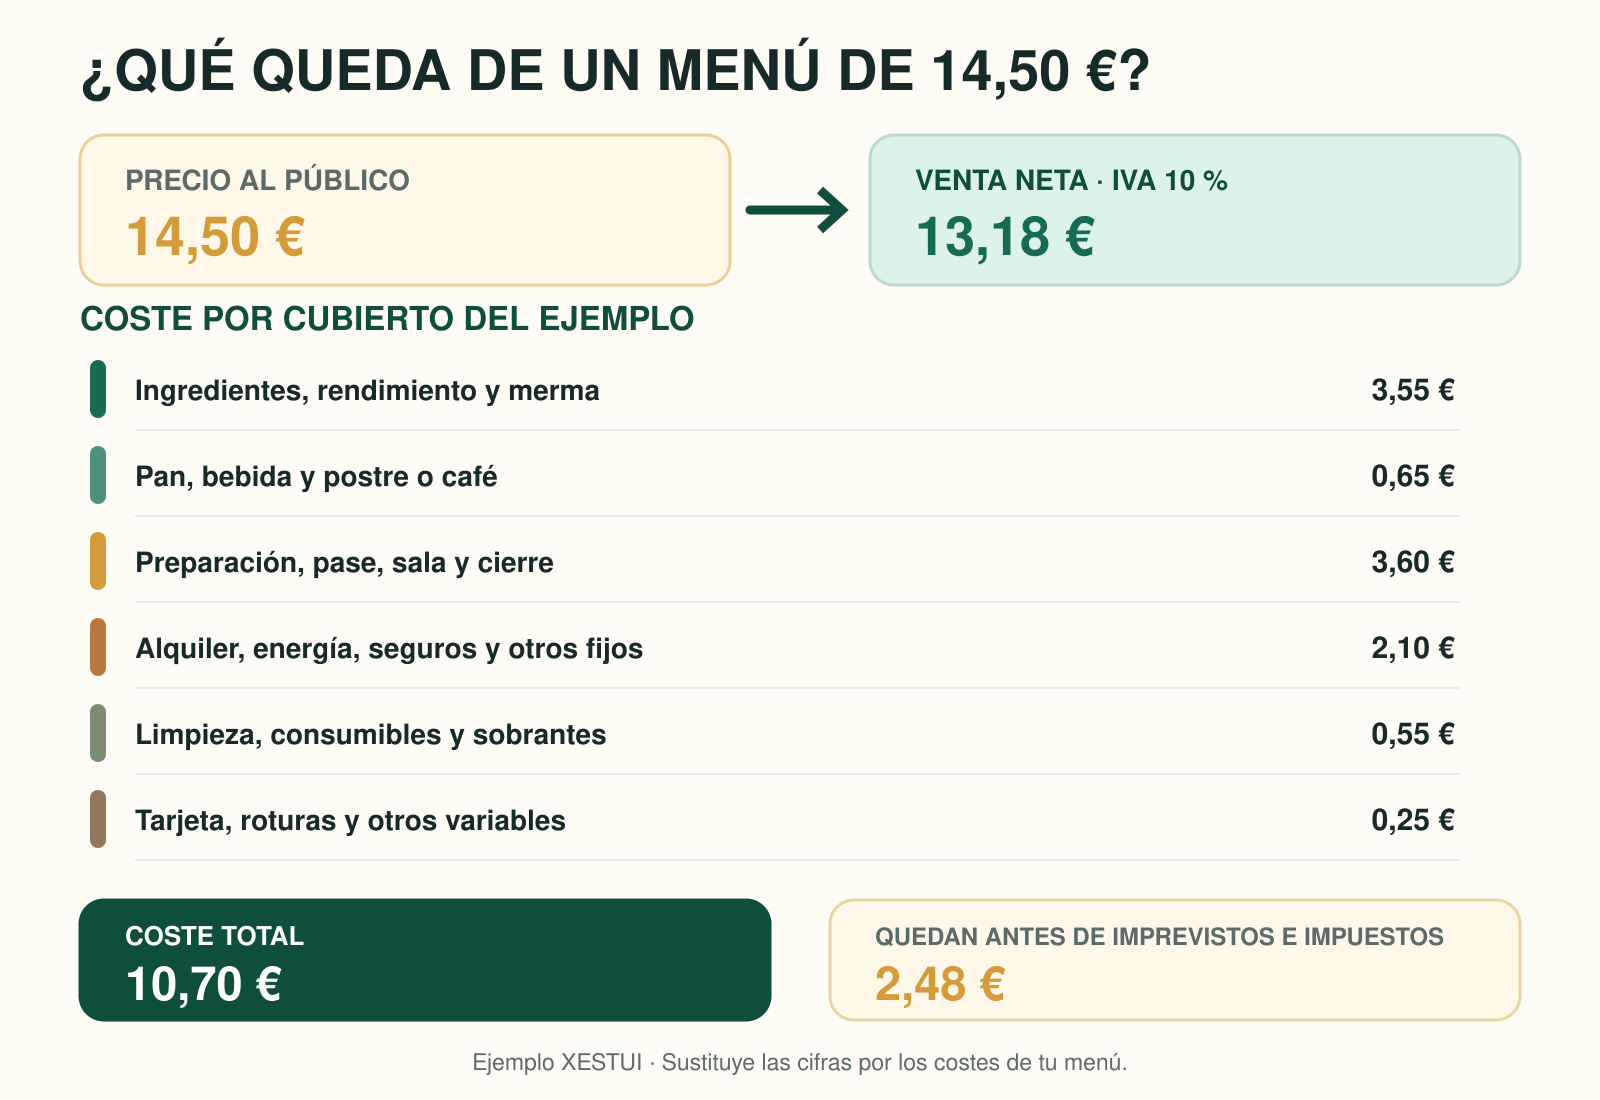
Un menú cuesta 14,50 euros al público e incluye primero, segundo, pan, bebida y postre o café. Si al servicio le resulta aplicable un IVA del 10 %, deja 13,18 euros de venta neta. Para aplicar la cuenta, confirma el IVA correspondiente y utiliza tus propios costes.
| Coste por cubierto | Importe |
|---|---|
| Ingredientes, rendimiento y merma | 3,55 € |
| Pan, bebida y postre o café | 0,65 € |
| Preparación, pase, sala y cierre | 3,60 € |
| Alquiler, energía, seguros y otros fijos | 2,10 € |
| Limpieza, consumibles y sobrantes | 0,55 € |
| Tarjeta, roturas y otros variables | 0,25 € |
| Coste total | 10,70 € |
Ver contenido de la infografía en texto
Precio al público 14,50 euros; venta neta con IVA del 10 %, 13,18. Costes: ingredientes 3,55; pan, bebida y postre o café 0,65; preparación, pase, sala y cierre 3,60; fijos 2,10; limpieza y sobrantes 0,55; tarjeta y otros variables 0,25. Coste total 10,70. Quedan 2,48 antes de imprevistos e impuestos sobre el beneficio.
Quedan 2,48 euros antes de imprevistos e impuestos sobre el beneficio. Pero el coste medio cambia si quince cubiertos más de lo esperado eligen la opción cara o si preparaste raciones que no salieron. No copies 14,50 ni estos costes: registra durante cuatro semanas qué platos pide realmente la gente.
A las 14:00 manda lo que la gente pide, no el reparto que imaginaste
- Usa la mezcla real de comandas. Tres primeros y tres segundos no se venden igual. Calcula el coste medio según las elecciones de cuatro semanas, no dividiendo por seis.
- Calcula rendimiento, porción y sobrante. Limpieza, huesos, piel, cocción y raciones preparadas que no salen cambian el coste útil.
- Imputa preparación, pase, sala y cierre. Divide el coste empresarial entre cubiertos razonablemente vendibles, no entre el aforo del local.
- Reparte los costes fijos. Alquiler, suministros, seguros, software, gestoría, mantenimiento y trabajo del propietario deben repartirse con un criterio coherente.
- Pon precio a cada incluido. Pan, bebida, postre o café, aceite, servilletas, tarjeta y roturas son céntimos que se multiplican por cubiertos y días.
- Decide el margen que necesita el negocio. No existe un porcentaje universal: debe encajar con estructura, riesgo, inversión y mercado.
- Revisa cuando cambie una variable. Define alertas por ingredientes, salarios, cubiertos, bebidas o desperdicio.
Ver contenido de la infografía en texto
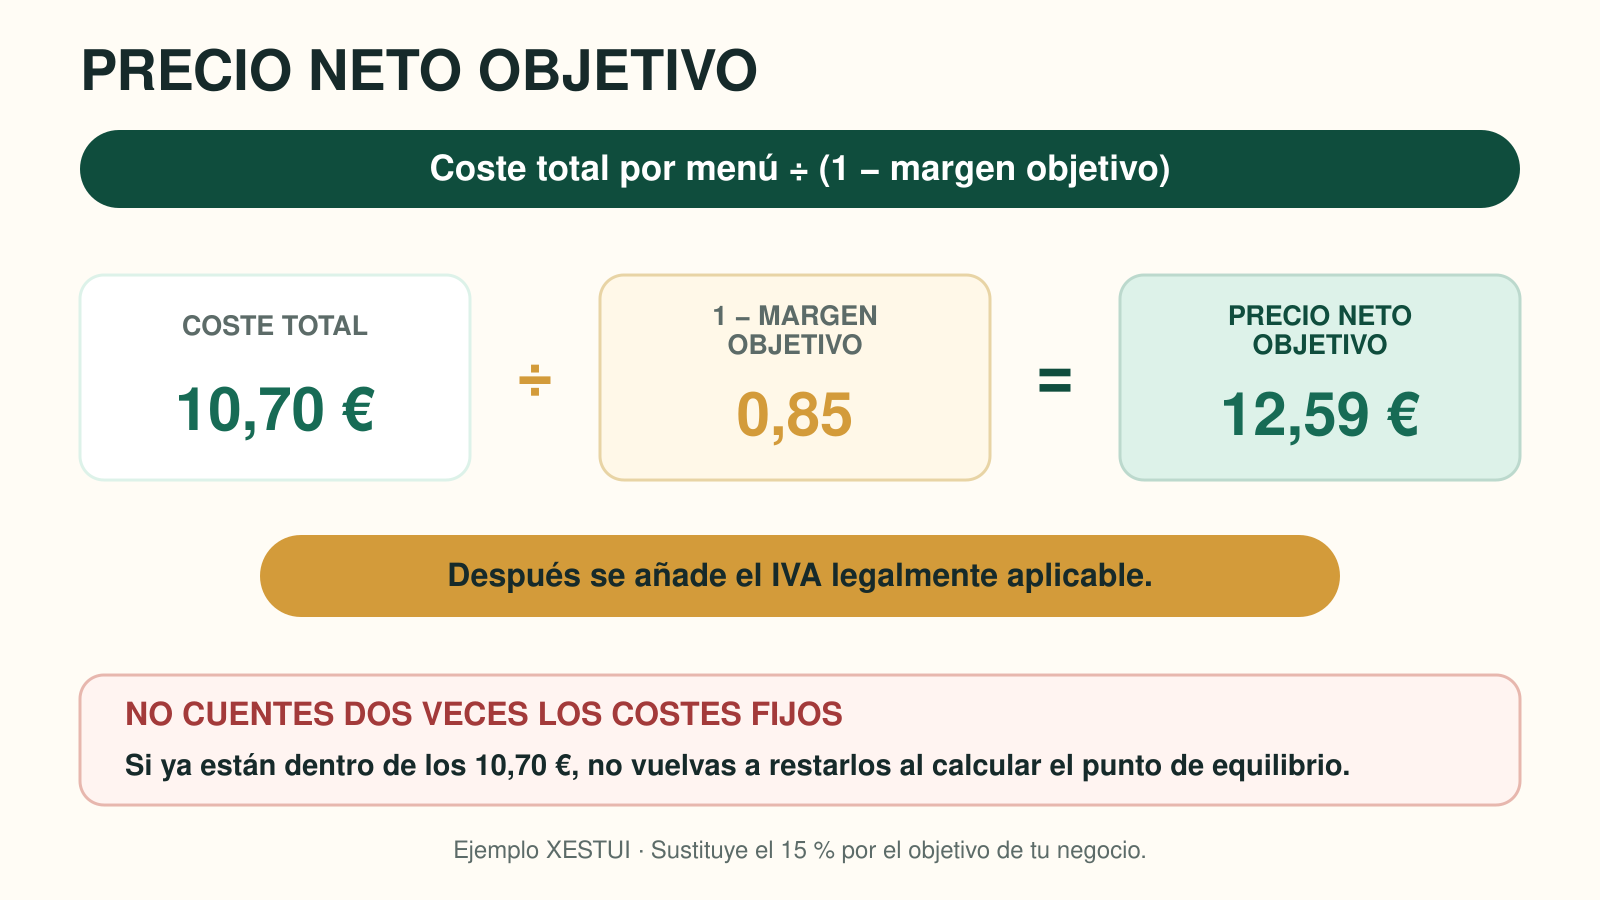
Diez euros con setenta de coste divididos entre cero coma ochenta y cinco, equivalente a uno menos un margen objetivo del quince por ciento en el Ejemplo XESTUI, dan doce euros con cincuenta y nueve de precio neto objetivo. Después se añade el IVA. Si los costes fijos ya están incluidos en 10,70, no se vuelven a restar.
Comprueba también el punto de equilibrio mensual sin contar dos veces la estructura. Si ya has repartido los costes fijos dentro de los 10,70 euros del ejemplo, no vuelvas a restarlos. Para calcularlo por separado, usa el margen por menú después de costes variables, multiplícalo por los menús previstos y compáralo una sola vez con los costes fijos mensuales. Trabaja con un escenario prudente, uno probable y otro exigente.
Postre o café, bebida y medio menú: qué cambiar si no puedes subir
El precio no es la única palanca. Puedes reducir opciones, rediseñar guarniciones, negociar compras, crear medio menú o revisar si incluyes postre, café y bebida. No rebajes calidad a escondidas. Prueba cuatro semanas y compara cubiertos, mezcla, margen unitario y margen total antes de decidir.
El precio unitario debe encajar con el resultado del negocio completo. Complementa este cálculo con las siete fugas entre el TPV, la cocina y la caja y, si gestionas varios servicios o canales, con una cuenta de resultados por líneas de negocio.
Control: El precio deja de ser una apuesta cuando cada incluido, cada hora y cada ración tiene un coste visible.
Preguntas frecuentes
¿Basta con mantener la materia prima por debajo de un porcentaje?
No. Dos restaurantes con el mismo coste de comida pueden tener resultados opuestos por personal, alquiler, volumen, desperdicio o bebida incluida.
¿Debo incluir mi sueldo en el cálculo?
Sí, cuando trabajas en cocina, sala o gestión. Si lo excluyes, el supuesto beneficio puede ser simplemente una remuneración que todavía no te has pagado.
¿Puedo compensar un menú barato con cafés o extras?
Solo si los datos demuestran que esas ventas ocurren de forma estable y dejan margen. La esperanza no debe sustituir al cálculo del menú base.
Hostelería
Precio rentable del menú del día
Reparte variables, personal y estructura para saber qué deja realmente cada cubierto.
El PVP sí incluye IVA. Introduce los costes sin IVA deducible e incluye cualquier IVA que no puedas recuperar.
Diagnóstico calculado en servidor
Tus resultados
Ver desglose del diagnóstico
- Coste por cubierto
- —
- Venta neta por cubierto
- —
- PVP mínimo con IVA
- —
- Resultado por cubierto
- —
- Margen real
- —
- Resultado mensual orientativo
- —
- Cubiertos diarios de equilibrio
- —
Quiero que XESTUI revise mi caso
Completa los datos de contacto. Esta petición no te suscribe a XESTUI–INSIGHTS y no modifica tu diagnóstico.
Resultado orientativo: no sustituye un análisis contable, fiscal o de gestión individualizado.
Pon precio al menú con tus costes, no con los del bar de al lado
Introduce ingredientes, incluidos, personal, costes fijos, IVA y margen objetivo. La calculadora XESTUI mostrará el coste real por cubierto, el precio mínimo y cómo cambia el resultado si sube la materia prima o baja la ocupación.
Fuentes y revisión
Contenido informativo contrastado con fuentes oficiales. La aplicación a un caso concreto exige revisar la norma vigente, los hechos, los contratos y la documentación.
- Ley 37/1992, del Impuesto sobre el Valor Añadido
- Real Decreto 1515/2007, por el que se aprueba el Plan General de Contabilidad de Pymes
- Resolución del ICAC de 14 de abril de 2015 sobre criterios para la determinación del coste de producción
- Ley 1/2025, de prevención de las pérdidas y el desperdicio alimentario