Revisión normativa: agosto de 2026. La información es general y puede cambiar según los hechos, la documentación y la norma vigente; no sustituye el análisis del caso concreto.
Lo esencial en 30 segundos: “productor” no significa necesariamente fabricante del envase. Puede ser el importador, adquirente intracomunitario, distribuidor, titular de una marca o vendedor a distancia que introduce por primera vez envases o productos envasados en un país. La obligación se analiza por flujo comercial, categoría y fecha, no por la actividad que figura en tu rótulo.
La pregunta correcta no es “¿fabrico envases?”
La pregunta útil es: ¿quién hace disponible por primera vez este envase o producto envasado en España?
El Reglamento europeo de envases y residuos de envases se aplica desde el 12 de agosto de 2026 y armoniza la figura del productor. Incluye, con distintos supuestos, a fabricantes, importadores y distribuidores que ponen por primera vez en el mercado envases de transporte, de servicio o de producción primaria, o productos ya envasados.
En términos sencillos:
- Si compras en España a un proveedor español correctamente registrado y revendes sin añadir envase, normalmente el productor será quien lo introdujo antes.
- Si traes producto envasado desde Portugal o un tercer país y lo comercializas por primera vez en España, puedes asumir la condición.
- Si utilizas cajas, bolsas o vasos para entregar tu producto, debes revisar quién pone ese envase de servicio o transporte por primera vez en el mercado.
- Si encargas un producto o envase con tu marca, la regla de marca propia puede situarte como productor. MITECO señala una excepción específica cuando quien encarga es microempresa y el fabricante está en España.
- Si vendes desde otro país directamente a usuarios finales españoles, puede exigirse un representante autorizado en España.
Frase XESTUI: el residuo nace al final, pero la obligación empieza en la primera venta.
Cuatro controles que no puedes reducir a estar en un sistema colectivo de responsabilidad ampliada del productor (SCRAP)
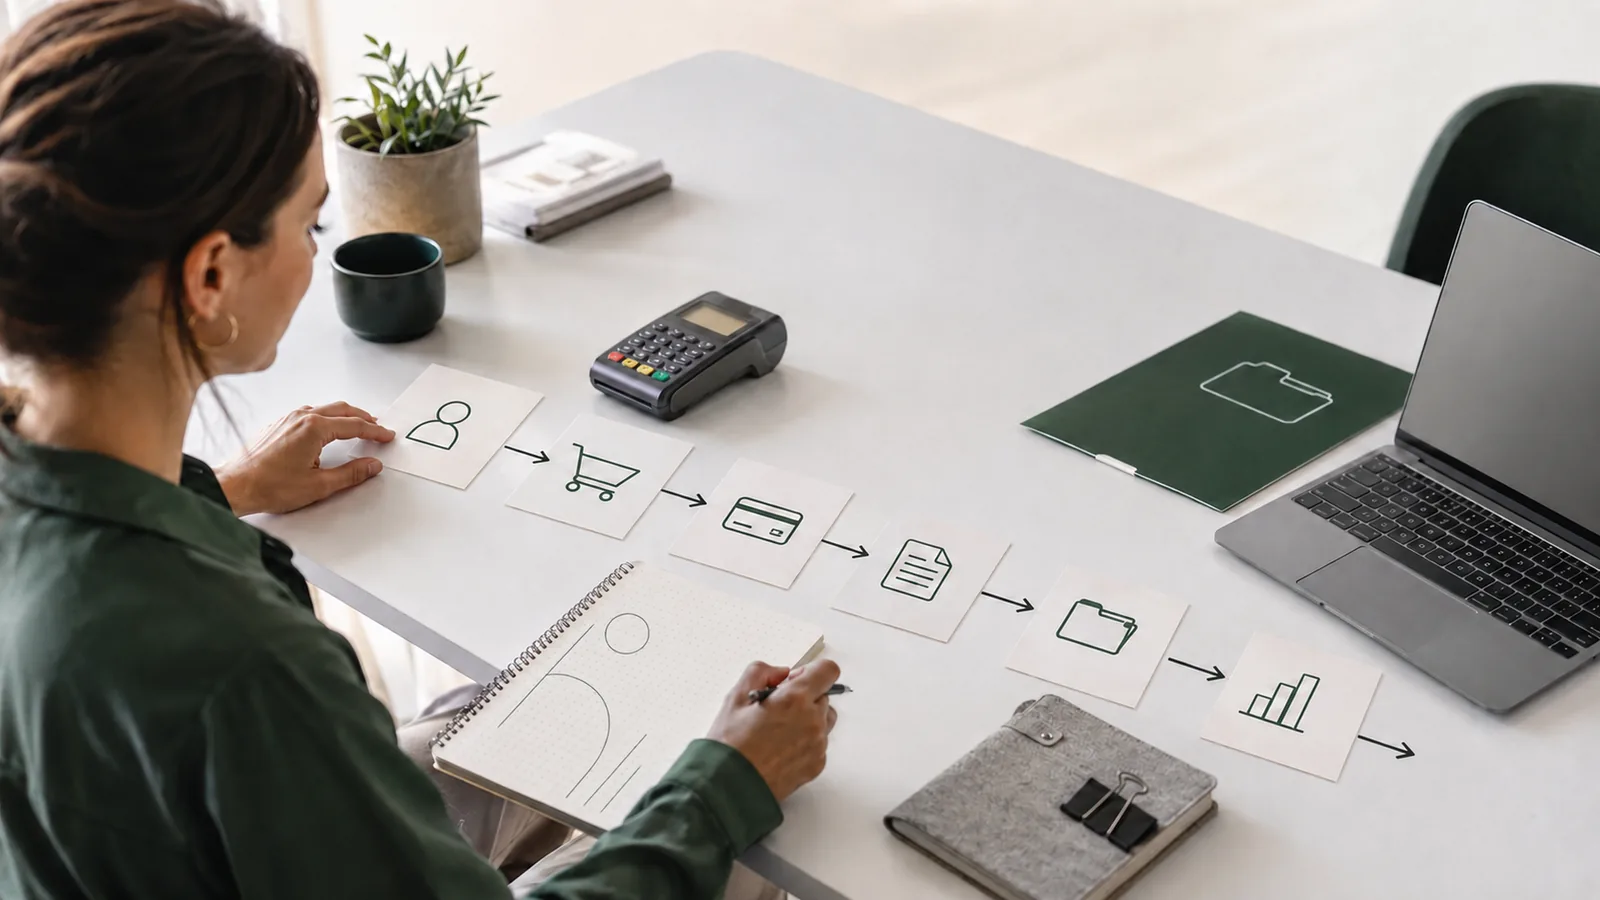
1. Dibujar los flujos
Separa compra nacional, adquisición desde la Unión Europea, importación de terceros países, marca propia, venta directa y reembalaje. Un negocio puede ser distribuidor en una línea y productor en otra.
2. Inscribirse correctamente
Los productores deben inscribirse en el Registro de Productores de Producto, sección envases, indicando categorías doméstica, comercial o industrial, envases de un solo uso o reutilizables y el sistema de responsabilidad ampliada aplicable.
3. Cumplir la responsabilidad ampliada
La responsabilidad ampliada del productor (RAP) obliga a financiar y organizar la gestión del residuo que generarán los envases. Puede cumplirse mediante un sistema individual o colectivo autorizado para la categoría correspondiente.
4. Medir y declarar
La declaración anual exige cantidades por peso, material, unidades, categoría y sistema. Para los envases puestos en el mercado en 2026, MITECO abre el reporte del 2 de enero al 31 de marzo de 2027.
La transición importa: quien solo pase a ser productor por el Reglamento europeo declarará, según las instrucciones actuales del Ministerio, los envases comercializados como productor desde el 13 de agosto hasta el 31 de diciembre de 2026. Otros operadores deben declarar todo el ejercicio.
Comprobación rápida: Separa cinco facturas de compra y cinco de venta por marca, origen, material y destino para localizar en qué flujos puedes ser productor.
Ejemplo XESTUI
Una empresa de O Porriño compra a Portugal 12.000 frascos de producto ya envasado y los vende por primera vez en España. Cada unidad incorpora 80 gramos de vidrio, 8 de plástico y 12 de cartón.
El cálculo inicial arroja 960 kilos de vidrio, 96 de plástico y 144 de cartón: 1.200 kilos de envase, antes de sumar palés, film y cajas de transporte. No es una cifra contable decorativa. Sirve para contratar el sistema correcto, estimar el coste y preparar la declaración.
Si la empresa solo cuenta el embalaje que añade en su almacén, deja fuera el envase del producto importado. Si cuenta todo sin analizar quién es productor, puede duplicar información. El mapa de flujos evita ambos errores.
Un riesgo especial para ecommerce
Un marketplace debe verificar datos de registro y cumplimiento. Si además compra, importa y revende por cuenta propia, puede convertirse en productor. En operaciones Galicia–Portugal, la frontera puede cambiar quién soporta la obligación en España.
Frase XESTUI: una caja sin responsable no desaparece; reaparece como coste, dato pendiente o bloqueo comercial.
Desde 1989, XESTUI acompaña a empresas que necesitan conectar compras, ventas, logística y cumplimiento en un único circuito entendible.
Preguntas frecuentes
¿Ser productor de envases es lo mismo que pagar el impuesto al plástico?
No. Son regímenes distintos, aunque una operación pueda quedar afectada por ambos. No deben mezclarse registro, RAP e impuesto.
¿Una tienda que revende productos españoles siempre es productor?
No necesariamente. Debe comprobar quién los puso por primera vez en el mercado y si la tienda añade envases propios o realiza otros flujos que cambien su papel.
¿Hay que declarar aunque sean pocos kilos?
El Real Decreto prevé información simplificada para quienes introducen menos de 15 toneladas, pero simplificada no significa inexistente.
¿Qué ocurre con una empresa portuguesa que vende directamente en España?
Cuando realiza la primera comercialización directa a usuarios finales españoles puede ser productor y debe designar representante autorizado, según la información vigente de MITECO.
SRAP y SCRAP no significan lo mismo
La responsabilidad ampliada del productor se articula mediante un SRAP, es decir, un sistema de responsabilidad ampliada del productor. Ese sistema puede ser individual o colectivo. Un SCRAP es precisamente la modalidad colectiva a la que se adhieren varias empresas para organizar y financiar el cumplimiento. Por eso inscribirse en el Registro de Productores de Producto, adherirse a un sistema y presentar la información anual son actuaciones relacionadas, pero no intercambiables.
La empresa debe determinar primero en qué supuestos pone envases en el mercado español y bajo qué categoría. Después podrá elegir la modalidad de sistema que proceda y formalizar la adhesión. El contrato con un SCRAP no corrige por sí solo una identificación errónea del productor ni sustituye los datos que debe conservar y declarar.
Un mapa de flujos evita contar de menos o dos veces
El inventario debería separar envases domésticos, comerciales e industriales, además de distinguir material, formato, origen y destino. También hay que documentar importaciones, adquisiciones intracomunitarias, ventas a distancia y productos vendidos con marca propia. Si intervienen fabricante, distribuidor y titular de marca, el contrato y la factura ayudan a identificar la operación, pero la condición legal se decide conforme a las definiciones aplicables, no por la etiqueta que las partes hayan elegido.
El procedimiento simplificado por debajo de 15 toneladas reduce la granularidad de la información, pero no elimina automáticamente la inscripción ni las demás obligaciones. Tampoco conviene sumar toneladas de forma improvisada: deben emplearse criterios consistentes, fichas técnicas, unidades vendidas y pesos verificables.
Control antes del reporte anual
- Conciliar unidades compradas, importadas y vendidas con existencias.
- Separar el peso del producto del peso de cada material de envase.
- Conservar fichas, declaraciones del proveedor y método de cálculo.
- Comprobar que el número de registro aparece donde exige la normativa.
- Revisar si un nuevo canal, marca o país cambia el sujeto obligado.
La obligación ambiental debe coordinarse con compras, logística, producto, contabilidad y sistemas. Una facturación digital bien estructurada puede aportar trazabilidad de referencias y unidades, pero no calcula por sí sola materiales, pesos ni responsabilidad ampliada.
Las reglas cambiaron con efecto desde el 12 de agosto de 2026. Las empresas que adquieren la condición exclusivamente por el Reglamento europeo deben prestar especial atención al primer tramo de datos, del 13 de agosto al 31 de diciembre de 2026, y al calendario oficial de presentación de 2027.
Conclusión
La fabricación es solo una pieza. Importar, encargar marca propia, embalar o vender a distancia pueden convertirte en productor. El trabajo urgente es identificar cada flujo antes de pesar y declarar.
Fuentes y revisión
Contenido informativo contrastado con fuentes oficiales. La aplicación a un caso concreto exige revisar la norma vigente, los hechos y la documentación.