Revisión normativa: agosto de 2026. Guía para valorar el alcance del servicio. Las obligaciones concretas dependen del encargo profesional y de las necesidades de cada empresa.
Tu gestoría presenta los modelos a tiempo. Parece que todo está bien. Pero un día descubres que podrías haber anticipado una deuda, elegido otra forma de cobrar, preparado una inversión o corregido un riesgo meses antes. Cumplir los plazos es imprescindible; dirigir una empresa exige bastante más.
La respuesta rápida es esta: si solo recibes mensajes para pedir facturas y comunicar cuánto tienes que pagar, probablemente tienes un servicio administrativo correcto, pero no el acompañamiento que necesita un negocio que está creciendo. Cambiar de gestoría puede ser razonable cuando el servicio ya no responde a tu tamaño, tus riesgos o tus decisiones.
Las siete señales que no deberías ignorar
1. Solo te llaman cuando vence un impuesto
Si la conversación siempre empieza con «envíanos las facturas» y termina con «sale a pagar», nadie está mirando lo que ocurrirá después. Si buscas acompañamiento estratégico y ese alcance está contratado, el servicio debe trabajar también antes del cierre: prever resultados, detectar desviaciones y explicar qué decisiones todavía pueden tomarse legalmente. Una planificación fiscal antes del cierre llega cuando aún existe margen para decidir.
2. Sabes cuánto has facturado, pero no cuánto has ganado
Facturar más no significa ganar más. Necesitas conocer margen, costes fijos, impuestos previstos y caja disponible. Si nadie te explica esos números en lenguaje sencillo, puedes estar creciendo mientras pierdes rentabilidad.
3. Los impuestos siempre te sorprenden
Los principales vencimientos fiscales periódicos figuran en el calendario de la Agencia Tributaria. La cantidad exacta puede variar, pero una empresa con la contabilidad actualizada debería disponer de estimaciones. Enterarte tres días antes de que necesitas 18.000 euros no es planificación: es apagar un incendio.
4. Nadie revisa si tu estructura sigue teniendo sentido
El autónomo que empezó solo puede terminar con empleados, financiación, varios socios o un patrimonio expuesto. La forma jurídica elegida hace cinco años no tiene por qué seguir siendo la adecuada. Revisarla no significa crear una sociedad porque sí, sino comparar impuestos, costes, riesgos y planes reales. Tampoco existe una cifra universal que resuelva por sí sola si conviene ser autónomo o constituir una SL.
5. Recibes documentos, pero no decisiones
Un balance, una cuenta de resultados o una nómina no deberían parecer escritos en otro idioma. Lo importante no es enviarte veinte páginas: es explicarte qué ha cambiado, qué peligro existe y qué decisión debes valorar.
6. No existe un protocolo para cartas y notificaciones
Las personas jurídicas están obligadas a relacionarse electrónicamente con las Administraciones Públicas. Cuando una notificación electrónica obligatoria se pone a disposición, puede entenderse rechazada si pasan diez días naturales sin acceso; ese plazo de acceso no es el plazo para responder al acto. Debe estar claro quién revisa, quién avisa y quién prepara la respuesta. Un protocolo de notificaciones electrónicas evita que todo dependa de una sola persona o de un aviso por correo.
7. Nadie te pregunta qué quieres hacer con la empresa
Contratar, invertir, incorporar a un socio, comprar un local, vender una línea de negocio o preparar la sucesión cambia las decisiones fiscales y mercantiles. Si tu asesor desconoce tu plan, solo podrá contabilizar el pasado; difícilmente podrá ayudarte a preparar el futuro.
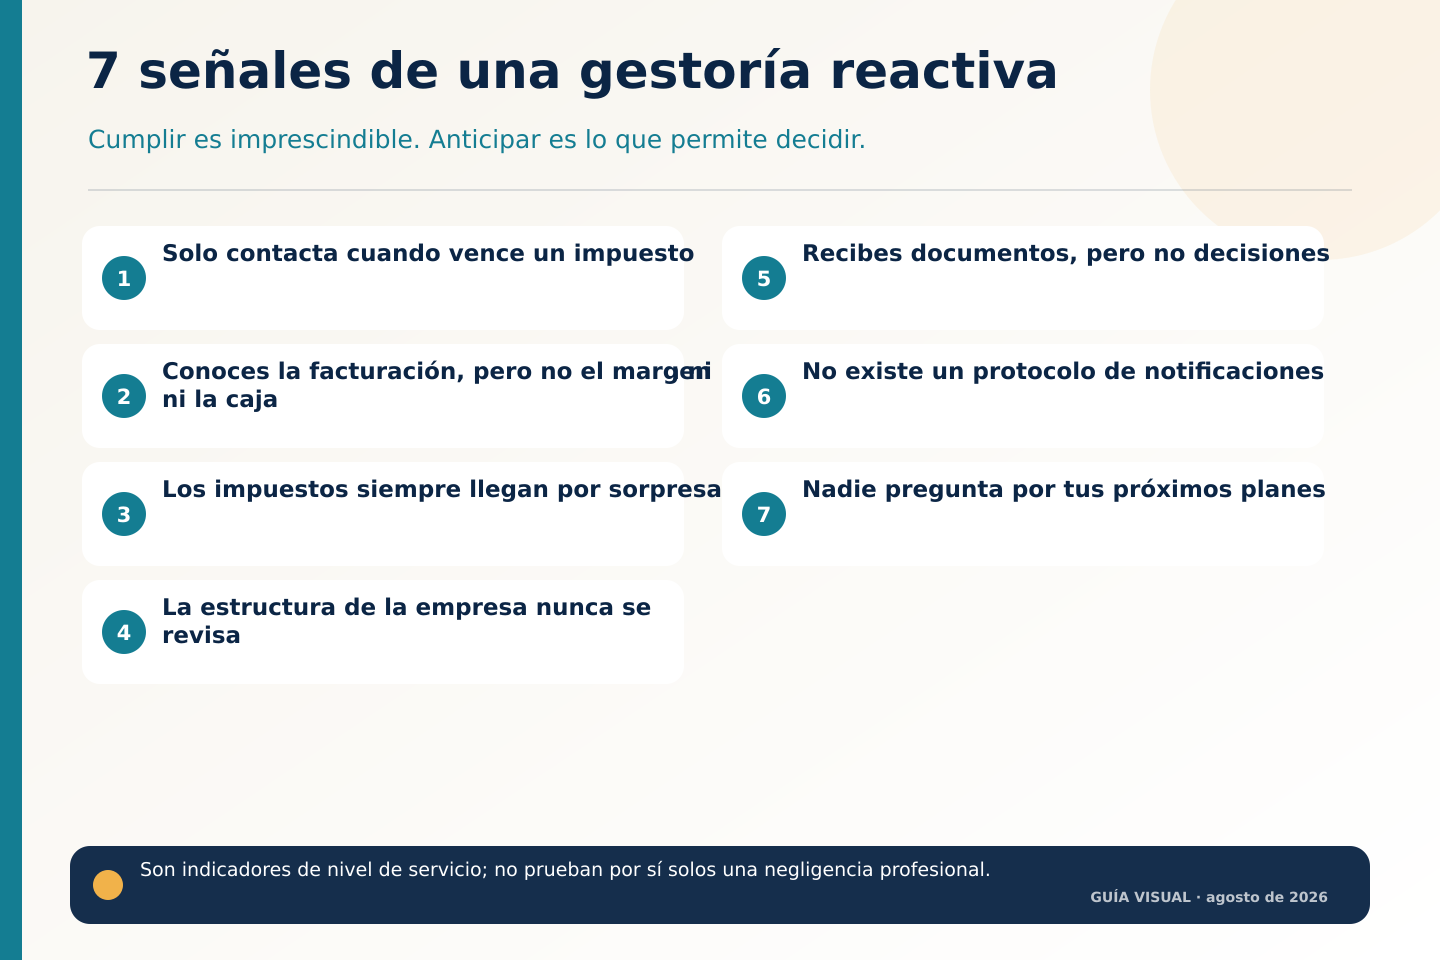
Leer el contenido del gráfico
- Solo contacta cuando vence un impuesto.
- Conoces la facturación, pero no el margen ni la caja.
- Los impuestos siempre llegan por sorpresa.
- La estructura de la empresa nunca se revisa.
- Recibes documentos, pero no decisiones.
- No existe un protocolo de notificaciones.
- Nadie pregunta por tus próximos planes.
Importante: son indicadores del nivel de servicio; no prueban por sí solos una negligencia profesional.
Caso de XESTUI: una empresa rentable atrapada por la caja
Este Caso de XESTUI es una recreación explicativa y no relata la situación de un cliente identificable.
Una pequeña instaladora de Vigo aumenta sus ventas un 30 %. Su gestoría presenta todos los impuestos sin incidencias, pero nadie analiza que los clientes terminan pagando más tarde de lo previsto mientras proveedores y nóminas se abonan cada mes. La empresa gana dinero sobre el papel y, aun así, se queda sin caja.
El problema no se resolvía presentando mejor el IVA. Había que anticipar tesorería, revisar cobros, medir márgenes y preparar financiación antes del atasco. Una previsión de tesorería a 13 semanas habría permitido detectar el déficit con antelación. La diferencia no estaba en rellenar otro modelo, sino en hacer la pregunta correcta a tiempo.
Qué deberías exigir sin esperar milagros
Una buena relación profesional no garantiza pagar menos ni evita cualquier problema. Sí debería darte información comprensible, avisos con margen y una revisión periódica de:
- resultado y tesorería previstos;
- obligaciones fiscales, contables, laborales y mercantiles;
- riesgos documentales y notificaciones;
- decisiones importantes de los próximos meses;
- oportunidades legales aplicables a tu caso, con sus requisitos.
También necesitas una parte activa: entregar documentación completa, explicar cambios y decidir. La asesoría puede advertir y proponer; la dirección de la empresa sigue siendo tuya.
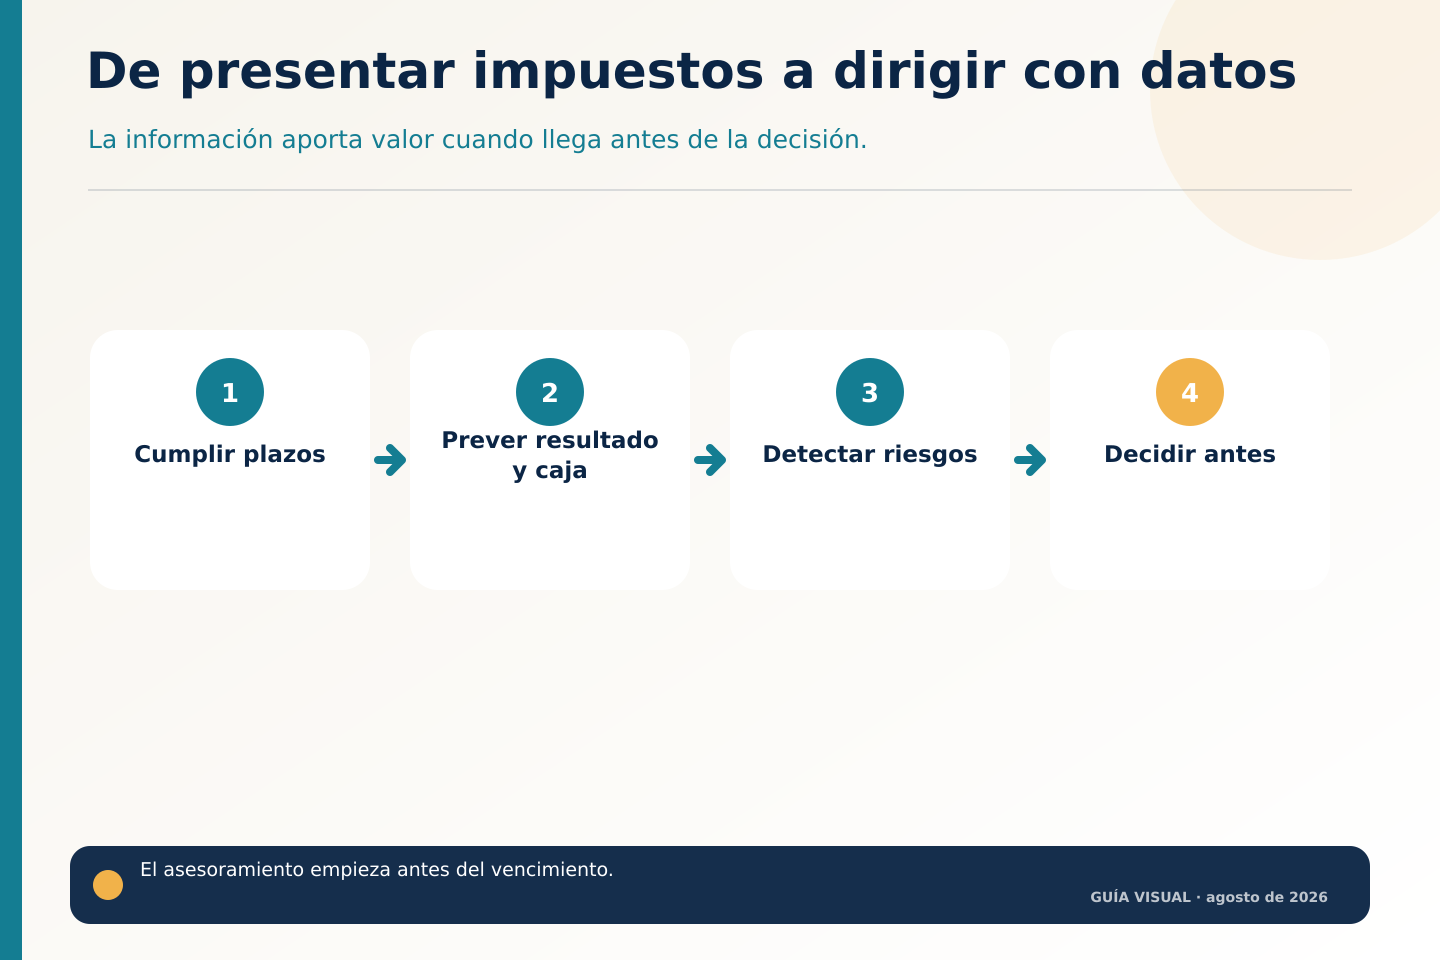
Leer el contenido del gráfico
- Cumplir plazos.
- Prever resultado y caja.
- Detectar riesgos.
- Decidir antes.
Importante: el asesoramiento empieza antes del vencimiento cuando ese alcance forma parte del servicio contratado.
Cómo cambiar de gestoría sin perder continuidad
El cambio debe empezar con un inventario y una fecha de corte. Antes de asumir el siguiente cierre, conviene dejar por escrito qué información existe, qué obligaciones siguen abiertas y quién responde de cada actuación.
Inventario mínimo del traspaso
- declaraciones presentadas, periodos abiertos y próximos vencimientos;
- contabilidad disponible, conciliaciones, inmovilizado, existencias y saldos pendientes;
- nóminas, contratos, incidencias y comunicaciones de Seguridad Social;
- certificados, autorizaciones y accesos que la empresa decida transferir;
- libros, cuentas anuales, acuerdos societarios y expedientes en curso.
Fechas y responsables
La asesoría anterior debe quedar vinculada a las actuaciones asumidas hasta una fecha concreta. La nueva asesoría debe indicar desde cuándo toma cada área, qué información falta y cuál será el primer calendario de impuestos, nóminas, cierres y obligaciones mercantiles.
Primeros 60 días
El relevo termina cuando la documentación está recibida, los accesos funcionan, los saldos relevantes pueden explicarse y la dirección conoce responsables, frecuencia de contacto y próximos hitos. Si aparece una incidencia previa, se delimita antes de prometer una solución.
Preguntas frecuentes
¿Presentar todos los impuestos correctamente significa que mi gestoría trabaja mal?
No. Significa que cumple una función esencial. La cuestión es si ese nivel de servicio basta para tu tamaño, riesgos y objetivos actuales.
¿Puedo cambiar de gestoría en cualquier momento?
Normalmente sí, respetando el contrato y organizando el traspaso. Conviene inventariar declaraciones, libros, contabilidad, certificados, autorizaciones, notificaciones y asuntos abiertos para que no se pierda información ni continuidad.
¿Una asesoría proactiva siempre consigue pagar menos impuestos?
No. Nadie serio puede prometerlo. Su valor está en revisar alternativas legales, evitar errores y permitirte decidir con tiempo y datos fiables.
Fuentes y revisión
Contenido informativo revisado en agosto de 2026. La aplicación práctica depende de los hechos, la documentación y la normativa vigente en cada caso.
- Ley General Tributaria.
- Ley del Procedimiento Administrativo Común de las Administraciones Públicas.
- Texto refundido de la Ley de Sociedades de Capital.