Revisión normativa: agosto de 2026. No existe un umbral universal de facturación o beneficio: la forma adecuada depende también de riesgo, socios, caja, retiradas y costes.
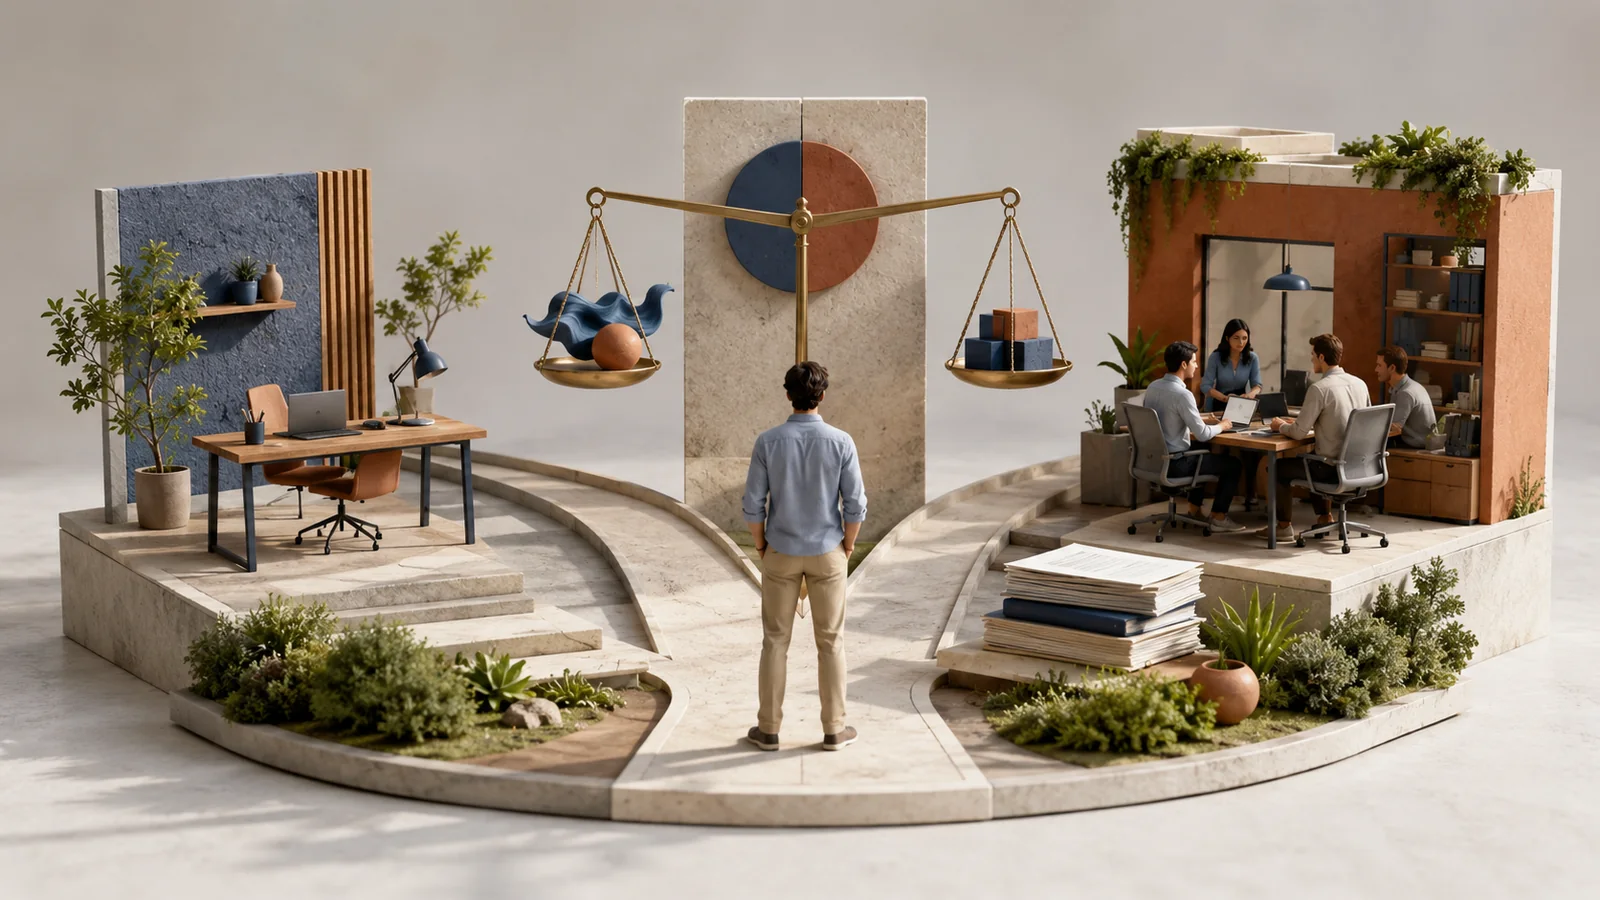
No existe una cifra de beneficio que convierta automáticamente una SL en la mejor opción. Para empezar, debes comparar cinco cuestiones: riesgo personal, entrada de socios, dinero que necesitas retirar, beneficio que puedes reinvertir y coste de administrar la estructura.
El autónomo suele ser más directo para validar una actividad sencilla. La sociedad puede ordenar socios, inversión y responsabilidad, pero añade contabilidad mercantil, cuentas anuales, acuerdos y separación real entre dinero personal y empresarial.
Lo esencial en 30 segundos
- Si estás validando una actividad de bajo riesgo, la simplicidad pesa.
- Si hay socios, deuda, empleados o contratos relevantes, la estructura pesa más.
- Compara el dinero que retiras y el que queda en el negocio.
- Incluye asesoría, nómina, cotización, registro y gestión.
- Simula doce meses; no decidas solo por un tipo impositivo.
Información general, no asesoramiento individual. Los plazos, requisitos y efectos deben comprobarse en el caso concreto y en la fecha de actuación.
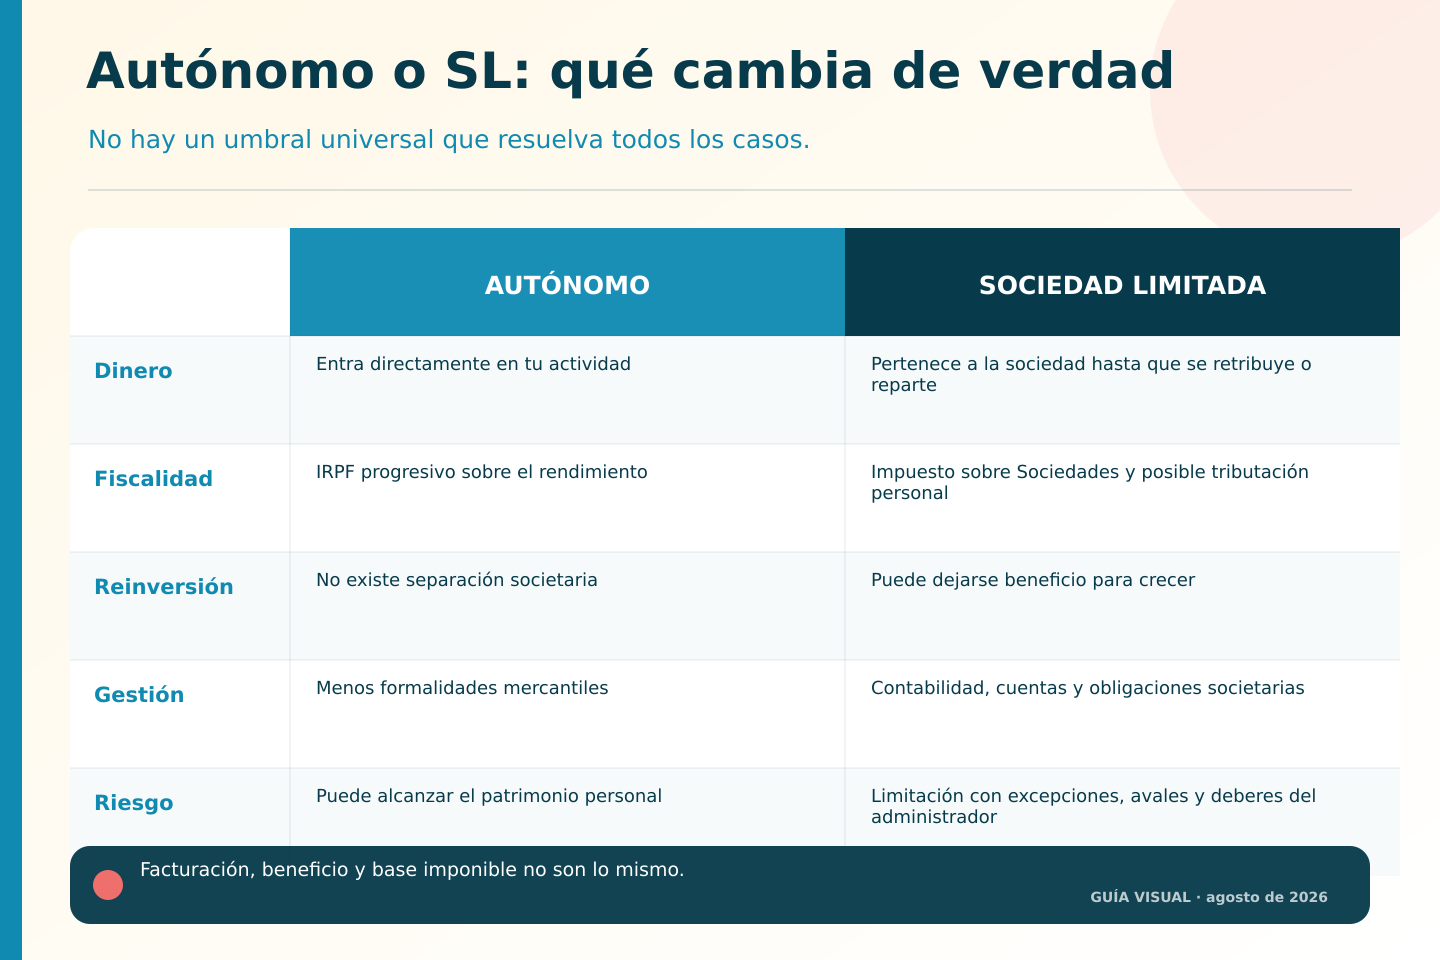
Leer el contenido del gráfico
- Dinero
- Autónomo: entra directamente en la actividad. Sociedad limitada: pertenece a la sociedad hasta que se retribuye o reparte.
- Fiscalidad
- Autónomo: IRPF progresivo sobre el rendimiento. Sociedad limitada: Impuesto sobre Sociedades y posible tributación personal.
- Reinversión
- Autónomo: no existe separación societaria. Sociedad limitada: puede dejarse beneficio para crecer.
- Gestión
- Autónomo: menos formalidades mercantiles. Sociedad limitada: contabilidad, cuentas y obligaciones societarias.
- Riesgo
- Autónomo: puede alcanzar el patrimonio personal. Sociedad limitada: limitación con excepciones, avales y deberes del administrador.
Importante: facturación, beneficio y base imponible no son lo mismo.
Las cinco preguntas que cambian la respuesta
- ¿Qué puede salir mal?. Evalúa reclamaciones, deuda, inversión, producto, empleados y garantías personales. La responsabilidad limitada no cubre fraudes, mala gestión ni avales particulares.
- ¿Emprendes solo?. Con socios, una sociedad permite definir participaciones, decisiones y salida. El verdadero valor está en un buen pacto y en evitar expectativas distintas.
- ¿Cuánto dinero necesitas para vivir?. La caja de una SL no es tu cartera. Sueldo, retribución de administrador, dividendos y gastos tienen reglas y efectos diferentes.
- ¿Vas a reinvertir?. Si el beneficio permanece para contratar o crecer, la comparación cambia. Si retirarás casi todo, debes calcular la tributación total, no mirar solo Sociedades.
- ¿Puedes sostener la estructura?. Contabilidad, libros, cuentas, banco, certificados, nóminas y decisiones formales consumen tiempo y dinero incluso cuando facturas poco.
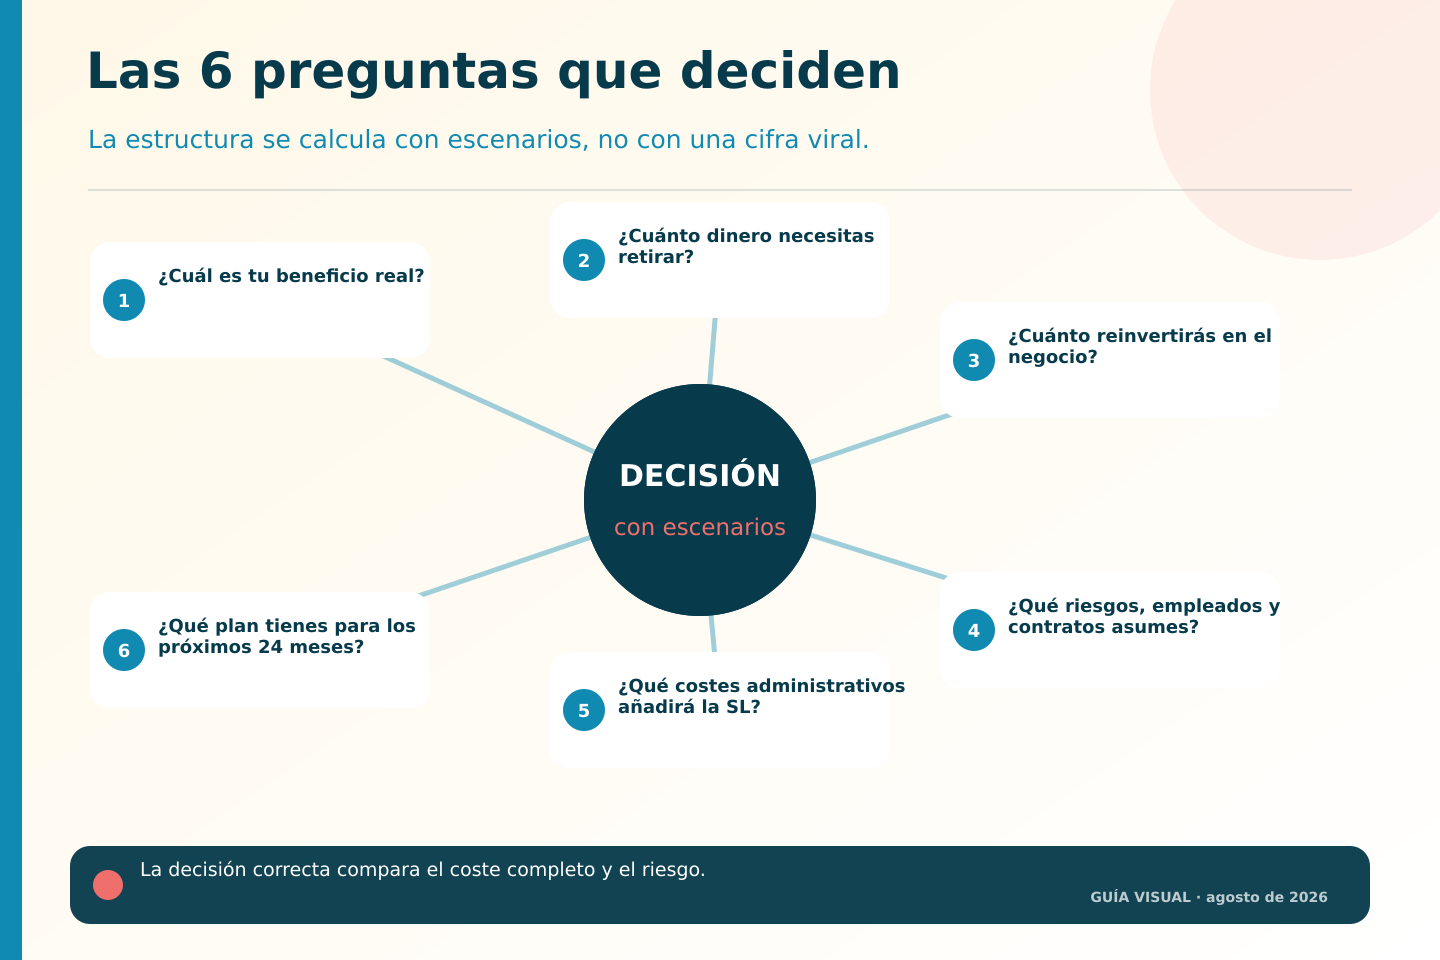
Leer el contenido del gráfico
- ¿Cuál es tu beneficio real?
- ¿Cuánto dinero necesitas retirar?
- ¿Cuánto reinvertirás en el negocio?
- ¿Qué riesgos, empleados y contratos asumes?
- ¿Qué costes administrativos añadirá la SL?
- ¿Qué plan tienes para los próximos 24 meses?
Importante: la decisión correcta compara el coste completo y el riesgo.
Comparación sin el mito de «a partir de X euros»
| Factor | Autónomo | SL |
|---|---|---|
| Inicio | Más simple y rápido | Constitución y organización mercantil |
| Riesgo | Responsabilidad personal más directa | Separación patrimonial con límites y excepciones |
| Socios | No estructura participaciones | Permite capital y reglas societarias |
| Dinero | Actividad y persona están más conectadas | La caja pertenece a la sociedad |
| Gestión | Menos formalidad | Más obligaciones contables y mercantiles |
Fiscalidad: qué hay que comparar en 2026
El autónomo declara el rendimiento de la actividad en el IRPF, un impuesto progresivo cuyo resultado depende también de otras rentas, circunstancias personales y escala autonómica. Además, cotiza en el RETA conforme a sus rendimientos netos y a las reglas vigentes. Por eso no sirve comparar solamente «IRPF frente a Impuesto sobre Sociedades».
La sociedad paga Impuesto sobre Sociedades sobre su base imponible. Para períodos impositivos iniciados en 2026, las entidades cuyo importe neto de la cifra de negocios del período anterior sea inferior a un millón de euros aplican, salvo que deban tributar a un tipo distinto, un 19 % sobre los primeros 50.000 euros de base y un 21 % sobre el resto. Las entidades de reducida dimensión sujetas al régimen transitorio de 2026 tributan al 23 %. Estos tipos tienen condiciones y no se trasladan sin más a entidades patrimoniales ni a regímenes especiales.
Las entidades de nueva creación que realicen una actividad económica pueden tributar al 15 % en el primer período impositivo con base imponible positiva y en el siguiente, siempre que cumplan los requisitos y no sean entidades patrimoniales.
Pero el dinero de la SL no es automáticamente dinero personal. Una retribución puede tributar en el IRPF y los dividendos como rendimientos del capital mobiliario. La inclusión en el RETA depende, entre otros factores, del trabajo o dirección habitual y retribuida y del control efectivo; constituir una SL no elimina automáticamente esa cotización.
Capital de un euro no significa sociedad sin respaldo
La sociedad limitada puede constituirse con capital desde un euro. Mientras capital y reserva legal no alcancen 3.000 euros, existen cautelas: debe destinarse al menos el 20 % del beneficio a reserva legal y, en liquidación insuficiente, los socios pueden responder solidariamente de la diferencia hasta 3.000 euros.
La pregunta no es si puedes crearla con un euro, sino si la empresa tendrá dinero suficiente para operar sin depender de retiradas y aportaciones improvisadas.
Caso de XESTUI: mismo beneficio, distinta decisión
Este Caso de XESTUI es una recreación explicativa y no relata la situación de un cliente identificable.
Laura presta servicios técnicos y obtiene 65.000 euros antes de decidir cómo retribuir su trabajo. Necesita prácticamente todo el dinero para pagar su vivienda y sus gastos familiares. Crear una SL únicamente para aplicar un tipo societario puede añadir costes y hacer que el ahorro esperado desaparezca cuando retire el dinero.
Marcos obtiene el mismo resultado, pero solo necesita retirar una parte y quiere dejar el resto para contratar a una persona y comprar maquinaria. En su caso, una SL puede tener más sentido porque permite separar la operativa y ordenar la reinversión.
No sabemos quién pagará menos hasta simular IRPF, Sociedades, Seguridad Social, retribuciones y costes de gestión. El beneficio es igual; el destino del dinero cambia la respuesta.
Conclusión: la decisión que debes tomar ahora
Una buena decisión puede cambiar con el negocio. Define un punto de revisión: primer empleado, entrada de un socio, contrato de riesgo, inversión relevante o seis meses de beneficio estable. Así la forma jurídica acompaña al proyecto en lugar de convertirse en una apuesta permanente.
Compara al menos tres escenarios durante doce meses y amplía la simulación a veinticuatro cuando existan contratación, inversión o reinversión previstas: seguir como autónomo, crear una SL retirando la mayor parte del resultado y crearla dejando una cantidad para reinversión. Incluye impuestos, cotizaciones, gestoría, nóminas, cuentas anuales y el coste de constituir o cerrar la estructura.
La simulación debe terminar con dinero disponible para la persona y para la empresa. Si solo compara impuestos y olvida cotización, costes, retiradas y caja, el resultado puede parecer atractivo y ser imposible de aplicar.
Incluye también el coste de cambiar. Pasar a una SL puede exigir revisar contratos, licencias, cuentas, activos, empleados y facturación. Constituir la sociedad es solo el primer paso; el negocio debe empezar a operar realmente desde ella.
Si habrá socios, dedica tiempo a cómo se decide, qué trabajo aporta cada uno, qué ocurre si alguien se marcha y cómo se valoran las participaciones. Una sociedad bien elegida con reglas débiles puede crear más riesgo que el que pretendía evitar.
La simulación puede prepararse desde nuestra oficina en Tui, con cobertura para Baixo Miño, O Porriño y el área de Vigo, y atención a distancia cuando el servicio lo permite; la constitución y el inicio real de operaciones se coordinan con los trámites que correspondan.
Preguntas frecuentes
¿Una SL siempre protege mi patrimonio?
Ofrece separación patrimonial, pero no es absoluta. Avales personales, deudas específicas, incumplimientos o responsabilidad del administrador pueden afectar.
¿Una SL paga siempre menos impuestos?
No. Hay que sumar impuesto de la sociedad, forma de retirar dinero, cotización y costes. El tipo nominal aislado no responde la pregunta.
¿Puedo empezar como autónomo y pasar después a SL?
Sí, pero el cambio debe planificarse: contratos, activos, clientes, impuestos y personal no se trasladan solos.
Fuentes y revisión
Contenido informativo revisado en agosto de 2026. La aplicación a un caso concreto exige comprobar la norma vigente, los hechos y la documentación.
- Ley del Impuesto sobre la Renta de las Personas Físicas.
- Ley del Impuesto sobre Sociedades.
- Ley General de la Seguridad Social.
- Ley de Sociedades de Capital.