
Coste por hora CNC: 7 costes que deciden si cada pieza deja margen
Industria auxiliar · Mecanizado CNC
El torno está ocupado, las piezas salen y la cartera de pedidos parece saludable. Aun así, una orden puede perder dinero antes de terminar la primera serie. El coste por hora CNC incluye plano, CAM, preparación, primera pieza, herramienta, control, rechazo y paradas que muchos presupuestos no cobran. Si solo valoras material y tiempo de ciclo, la máquina puede trabajar todo el turno para financiar el pedido del cliente.
Lo esencial en 30 segundos
- La tarifa de máquina no es solo salario y electricidad.
- Preparar, programar, medir, parar y repetir también cuesta.
- Calcula con horas productivas normales, no con todas las horas del calendario.
- Cierra cada orden comparando presupuesto y coste real.
Solo la pieza buena, medida y entregada paga la hora de máquina.
Ejemplo XESTUI: la orden de 4.600 euros que terminó perdiendo 590
Una empresa de O Porriño recibe un plano para 100 ejes y abre una orden de fabricación (OF) por 4.600 euros. Presupuesta material, tiempo de ciclo, tratamiento externo y dos horas de puesta a punto. Coste previsto: 3.650 euros. Margen aparente: 950.
| Coste omitido | Importe |
|---|---|
| Preparación y primera pieza | 360 € |
| Herramienta | 240 € |
| Energía y refrigerante | 160 € |
| Control y documentación | 180 € |
| Rechazo y repasos | 260 € |
| Paradas | 150 € |
| Costes indirectos | 190 € |
| Total omitido | 1.540 € |
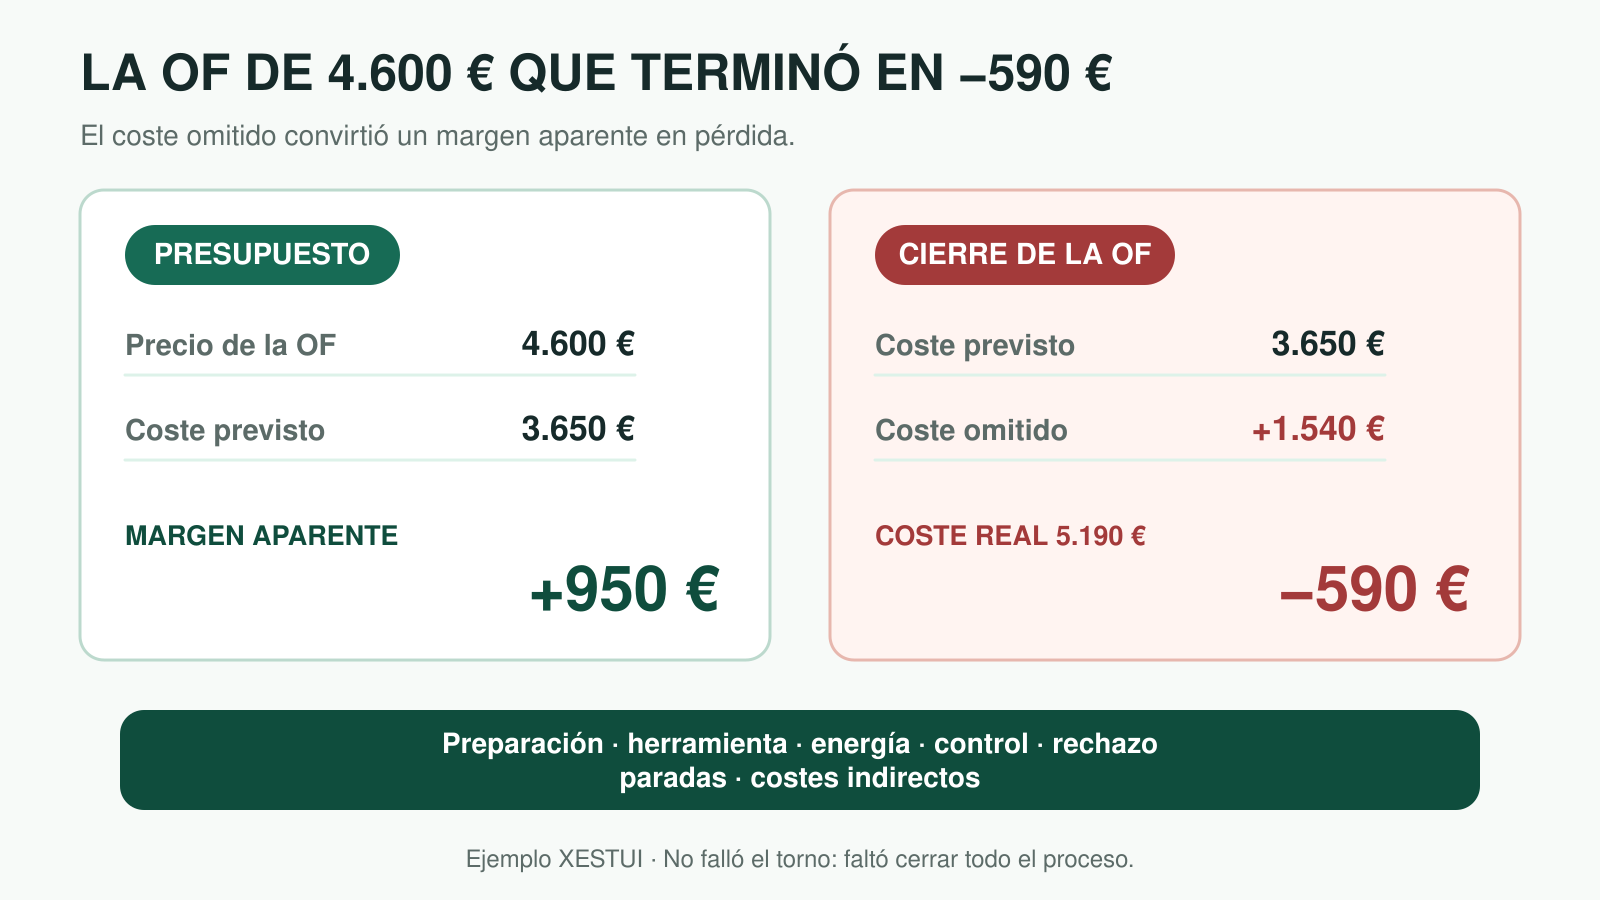
El ciclo real es más largo; la puesta a punto necesita otra sujeción; la primera pieza exige corrección y el plano revisado añade control. El coste real asciende a 5.190 euros. La OF pierde 590 euros. No falló el torno: faltó cerrar plano, preparación, pieza buena y tiempo total. En tu taller, sustituye estos importes por los costes de la orden de fabricación.
El tiempo de ciclo no empieza cuando pulsas Start
- Plano, CAM, puesta a punto y primera pieza. Importar, programar, afinar, montar utillaje y validar pesa especialmente en series cortas. Cárgalo aparte o repártelo entre unidades contratadas.
- Herramientas y consumibles. Plaquitas, fresas, brocas, lubricantes y sujeciones se gastan. Regístralos por orden o aplica un criterio estable por proceso.
- Energía y servicios auxiliares. También consumen compresor, extracción y refrigeración. Si la energía sube y la tarifa no, tú absorbes la diferencia.
- Desgaste, amortización y sustitución. Una máquina pagada no es gratuita: necesita mantenimiento y algún día debe reemplazarse.
- Paradas, cambios y mantenimiento. Limpiar, cambiar referencia, corregir alarmas y mantener ocupa capacidad. Usa horas productivas normales.
- Pieza buena: control dimensional y documentación. Medir tolerancias, gestionar certificados, embalar o responder una no conformidad consume recursos cualificados.
- Rechazo, retrabajo y repaso. Una pieza que se fabrica dos veces consume material, herramienta, máquina y plazo. Registra causa, OF y cliente.
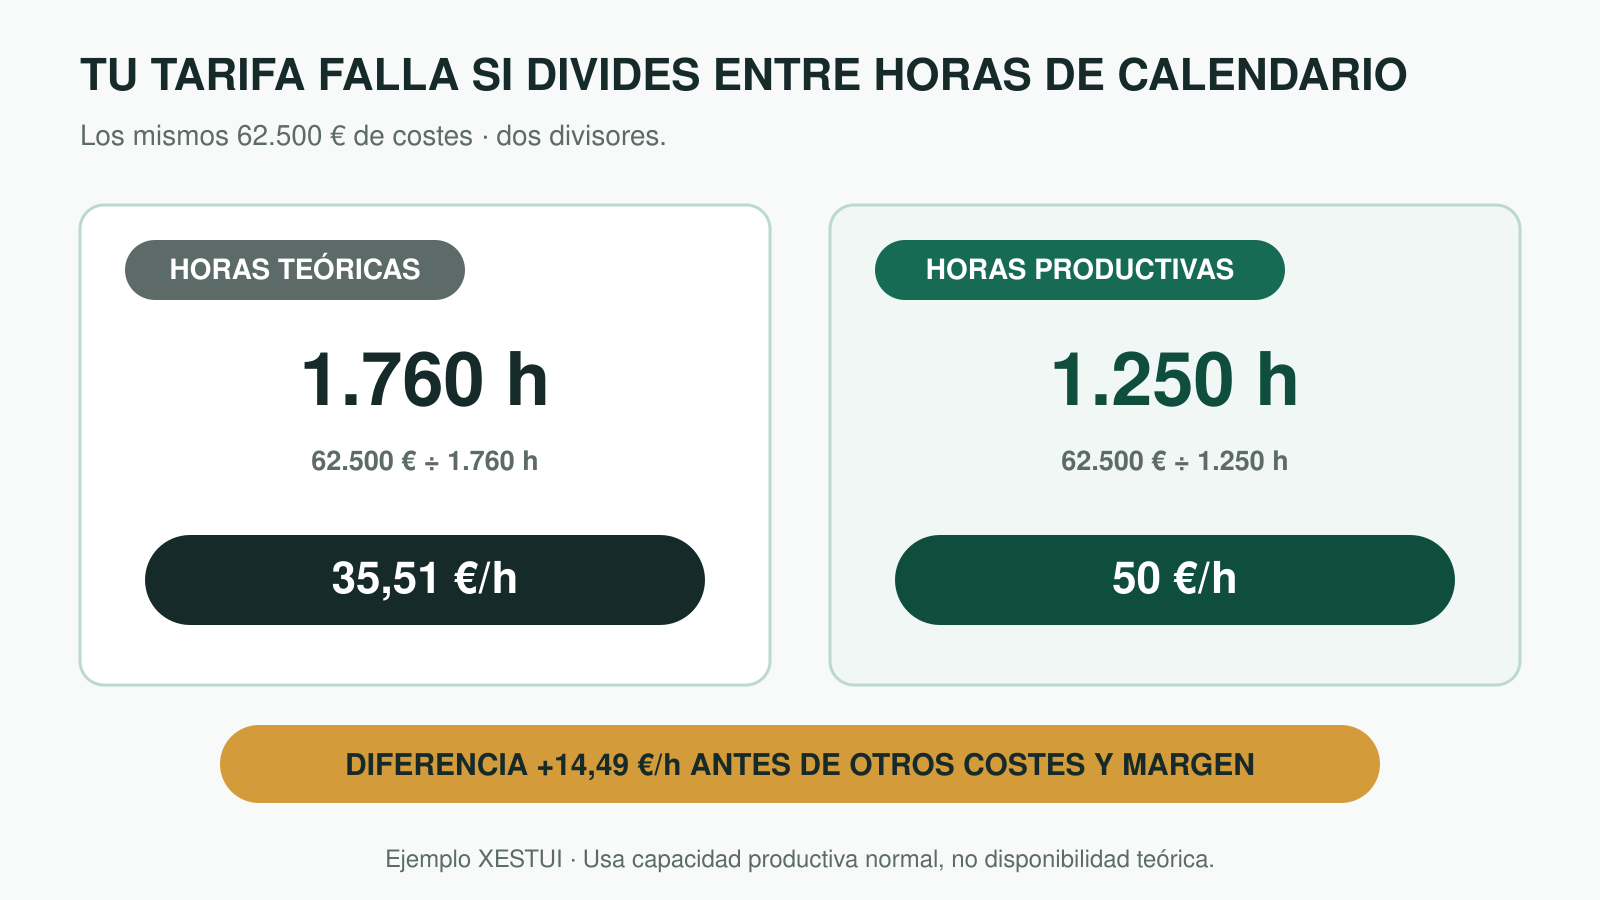
La Resolución del ICAC exige una imputación racional de costes indirectos basada en capacidad normal para el coste de producción contable. Tu cuadro de gestión puede necesitar más detalle comercial, pero no debe confundirse con una liquidación fiscal ni alterar los criterios contables aplicables.
En series cortas, muestra preparación, programación y primera pieza. En pedidos repetitivos, reparte el coste solo entre unidades contratadas: la promesa de «después vendrán mil» no paga esta OF. Si cambia plano, tolerancia, material o cantidad, revisa ciclo, herramienta, rechazo, control y precio antes de seguir.
Cierra la OF antes de repetir el mismo presupuesto
Cierra cada OF con plano o revisión, material, puesta a punto, ciclo real, herramienta, servicio externo, control, rechazo e indirectos. Compara presupuesto y realidad por serie corta, repetitiva y urgente. La media de la nave puede esconder una familia que ocupa turno y no paga la máquina.
Si parte del coste depende de asistencia externa, compara también la rentabilidad del contrato de mantenimiento industrial. Para ver qué familia, máquina o cliente sostiene el resultado, consolida las OF en una cuenta de resultados por líneas de negocio.
El tiempo que no cobras también lo paga tu empresa.
Control: Cuando cada OF termina con un «previsto frente a real», el presupuesto deja de depender de la intuición: sabes qué pieza repetir, qué condición renegociar y qué precio defender.
Preguntas frecuentes
¿Cómo calculo el coste de una hora de CNC?
Divide costes atribuibles entre horas productivas normales; añade mano de obra, consumibles, costes directos y estructura. El precio comercial debe incorporar además riesgo y margen.
¿Debo cobrar programación y preparación?
Sí. Puedes mostrarlas por separado o repartirlas entre unidades. En series cortas, ocultarlas en una tarifa genérica suele infravalorar el trabajo.
¿Puedo mejorar el margen reduciendo mantenimiento o controles?
No a costa de seguridad o calidad. Planifica y presupuesta los recursos exigidos por equipos, proceso, contrato y normativa.
Descubre qué piezas pagan realmente tu CNC antes de aceptar otro precio
Reúne una OF corta, una repetitiva y otra urgente o con cambio de plano. XESTUI comparará lo presupuestado con preparación, ciclo, herramienta, control, rechazo e indirectos reales para localizar dónde desaparece el margen y qué concepto debe entrar en el próximo precio.
Fuentes y revisión
Contenido informativo contrastado con fuentes oficiales. La aplicación a un caso concreto exige revisar la norma vigente, los hechos, los contratos y la documentación.
- Real Decreto 1514/2007, por el que se aprueba el Plan General de Contabilidad
- Real Decreto 1515/2007, por el que se aprueba el Plan General de Contabilidad de Pymes
- Resolución del ICAC de 14 de abril de 2015 sobre determinación del coste de producción
- Ley 31/1995, de Prevención de Riesgos Laborales
- Real Decreto 1215/1997, sobre utilización de equipos de trabajo
- Guía técnica del INSST para la utilización de equipos de trabajo (edición 2021)