Revisión normativa: agosto de 2026. Resume las reglas mercantiles, fiscales y laborales comunes. La modalidad, el reparto patrimonial y la protección de acreedores requieren análisis específico.
Dos actividades rentables dentro de la misma sociedad comparten algo más que el NIF: también comparten el riesgo. Una reclamación, un accidente o una crisis en una línea de negocio puede alcanzar la caja y los activos de la otra porque todo pertenece a la misma empresa.
Una escisión empresarial puede separar esas actividades jurídica y económicamente. Pero no borra las deudas anteriores, no convierte cualquier grupo de activos en un negocio autónomo y no garantiza por sí sola la neutralidad fiscal.
La pregunta no es solo si una empresa puede dividirse, sino qué se quiere separar, qué debe seguir funcionando por sus propios medios y qué obligaciones acompañan a cada parte.
Lo esencial en 30 segundos
- La escisión puede ser total, parcial o adoptar la forma de segregación.
- La unidad económica mercantil y la rama de actividad fiscal son conceptos relacionados, pero no idénticos.
- El proyecto debe repartir con precisión activos, pasivos, contratos, permisos y personal.
- Las deudas anteriores no desaparecen y la ley protege a los acreedores.
- El régimen fiscal especial difiere la tributación si la operación encaja; no perdona impuestos ni protege una estructura artificial.
Tres formas de separar una empresa
Escisión total: la sociedad original se extingue y todo su patrimonio se divide entre dos o más sociedades. Sus socios reciben participaciones de las beneficiarias.
Escisión parcial: una o varias partes del patrimonio que forman unidades económicas se transmiten en bloque, la sociedad original continúa y sus socios reciben participaciones de las beneficiarias.
Segregación: también se transmiten unidades económicas, pero quien recibe las participaciones de la beneficiaria es la propia sociedad segregada. Esta modalidad puede utilizarse para organizar una estructura de grupo.
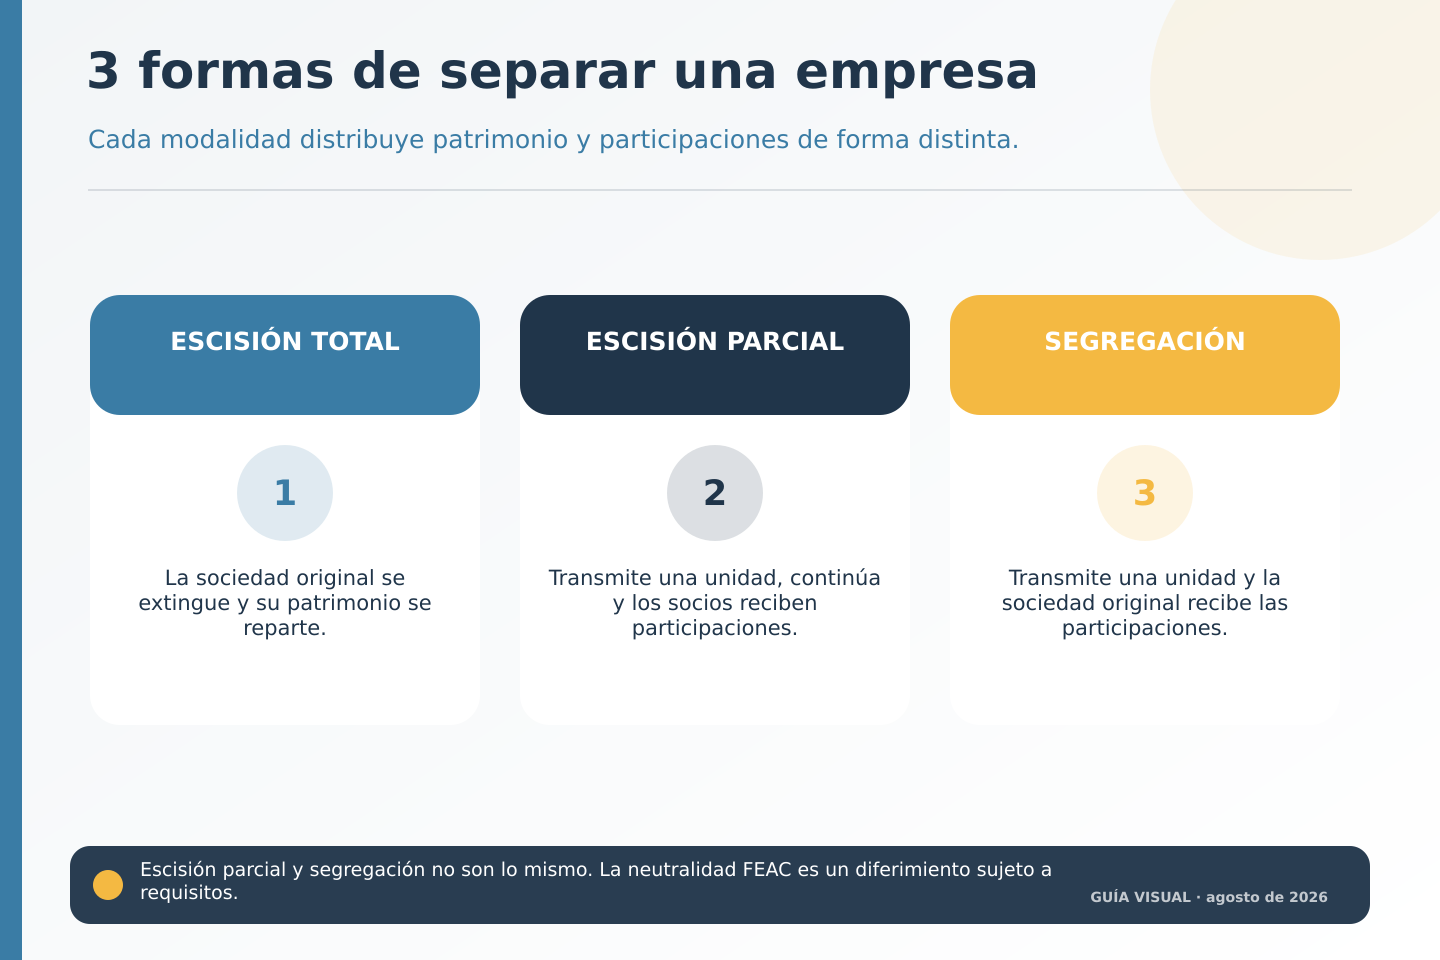
Leer el contenido del gráfico
- Escisión total: la sociedad original se extingue y reparte todo su patrimonio.
- Escisión parcial: transmite una o varias unidades económicas, continúa existiendo y sus socios reciben participaciones.
- Segregación: transmite una o varias unidades económicas y la propia sociedad recibe las participaciones.
Importante: escisión parcial y segregación no son lo mismo. Revisión normativa: agosto de 2026.
Ejemplo: dos negocios y un único punto de caída
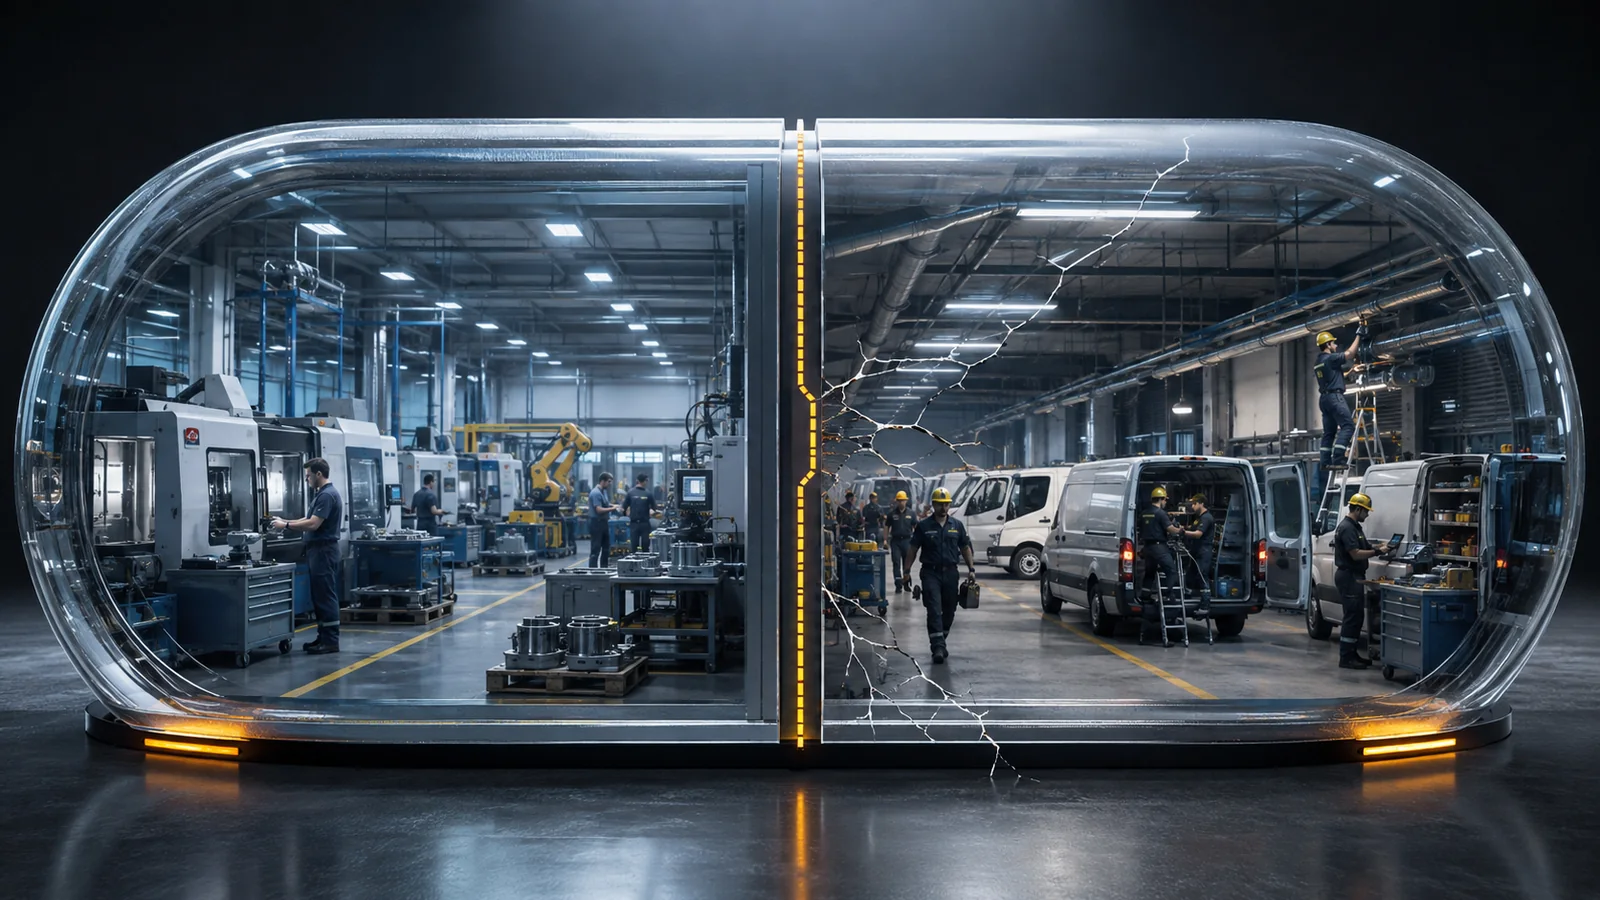
Caso orientativo. Norte Industrial, S.L. fabrica piezas y presta servicios de instalación y mantenimiento. Cada actividad tiene clientes, personal, maquinaria y responsables propios, pero ambas operan desde la misma sociedad.
La división de mantenimiento asume contratos con penalizaciones elevadas. Si una reclamación supera la cobertura del seguro, también quedan expuestos el dinero, la maquinaria y los créditos de fabricación. Una escisión parcial podría trasladar mantenimiento y conservar fabricación, siempre que la realidad operativa y el resto de requisitos sostengan la operación.
Las cinco comprobaciones que deciden si la escisión es sólida
1. ¿Existen negocios capaces de funcionar por sí mismos?
La norma mercantil exige una unidad económica para la escisión parcial y la segregación. En el régimen fiscal especial puede ser decisivo que lo transmitido constituya una rama de actividad: un conjunto organizado de elementos capaz de funcionar por sus propios medios.
Para que una escisión parcial encaje en la definición fiscal, la sociedad transmitente debe conservar al menos otra rama de actividad o participaciones que le otorguen la mayoría del capital de otra entidad. Una lista artificial de activos sin organización, contratos ni medios suficientes puede no superar la prueba.
2. ¿Existe un motivo económico válido y demostrable?
Separar riesgos, ordenar la gestión, facilitar financiación, preparar una sucesión o permitir la entrada de un socio pueden ser motivos empresariales válidos. Deben corresponderse con decisiones reales y quedar documentados antes, durante y después de la operación.
El régimen no se aplica cuando la operación tenga como principal objetivo el fraude o la evasión fiscal. En particular, puede excluirse total o parcialmente si no responde a motivos económicos válidos —como reestructurar o racionalizar actividades— y persigue únicamente una ventaja fiscal. La regularización debe eliminar exclusivamente los efectos de esa ventaja.
3. ¿Se ha repartido todo con precisión?
El proyecto debe identificar activos, pasivos, contratos, permisos, financiación, inmuebles y elementos no atribuidos expresamente. También debe explicar qué medios permiten funcionar a cada actividad después de la operación.
Si la transmisión afecta a una entidad económica que mantiene su identidad, puede existir sucesión de empresa, con subrogación en los derechos y obligaciones laborales y de Seguridad Social.
4. ¿Qué ocurre con los acreedores?
La escisión no sirve para dejar obligaciones dentro de una caja vacía. La protección específica alcanza las deudas nacidas antes de publicarse el proyecto y todavía no vencidas en ese momento.
Si se incumplen, las sociedades beneficiarias responden solidariamente hasta el activo neto recibido y, si subsiste, la sociedad escindida hasta el activo neto que conserve. Esta responsabilidad prescribe a los cinco años.
5. ¿Cómo funciona el régimen fiscal especial?
El régimen de fusiones, escisiones, aportaciones de activos y canjes de valores puede evitar la tributación inmediata de las rentas latentes, conservando los valores y fechas fiscales históricos. Es un diferimiento: la renta no desaparece.
El régimen se entiende aplicado salvo renuncia. La operación debe comunicarse a la Administración tributaria; la falta de comunicación en plazo puede ser sancionada, pero no equivale por sí sola a que el régimen nunca se haya aplicado.
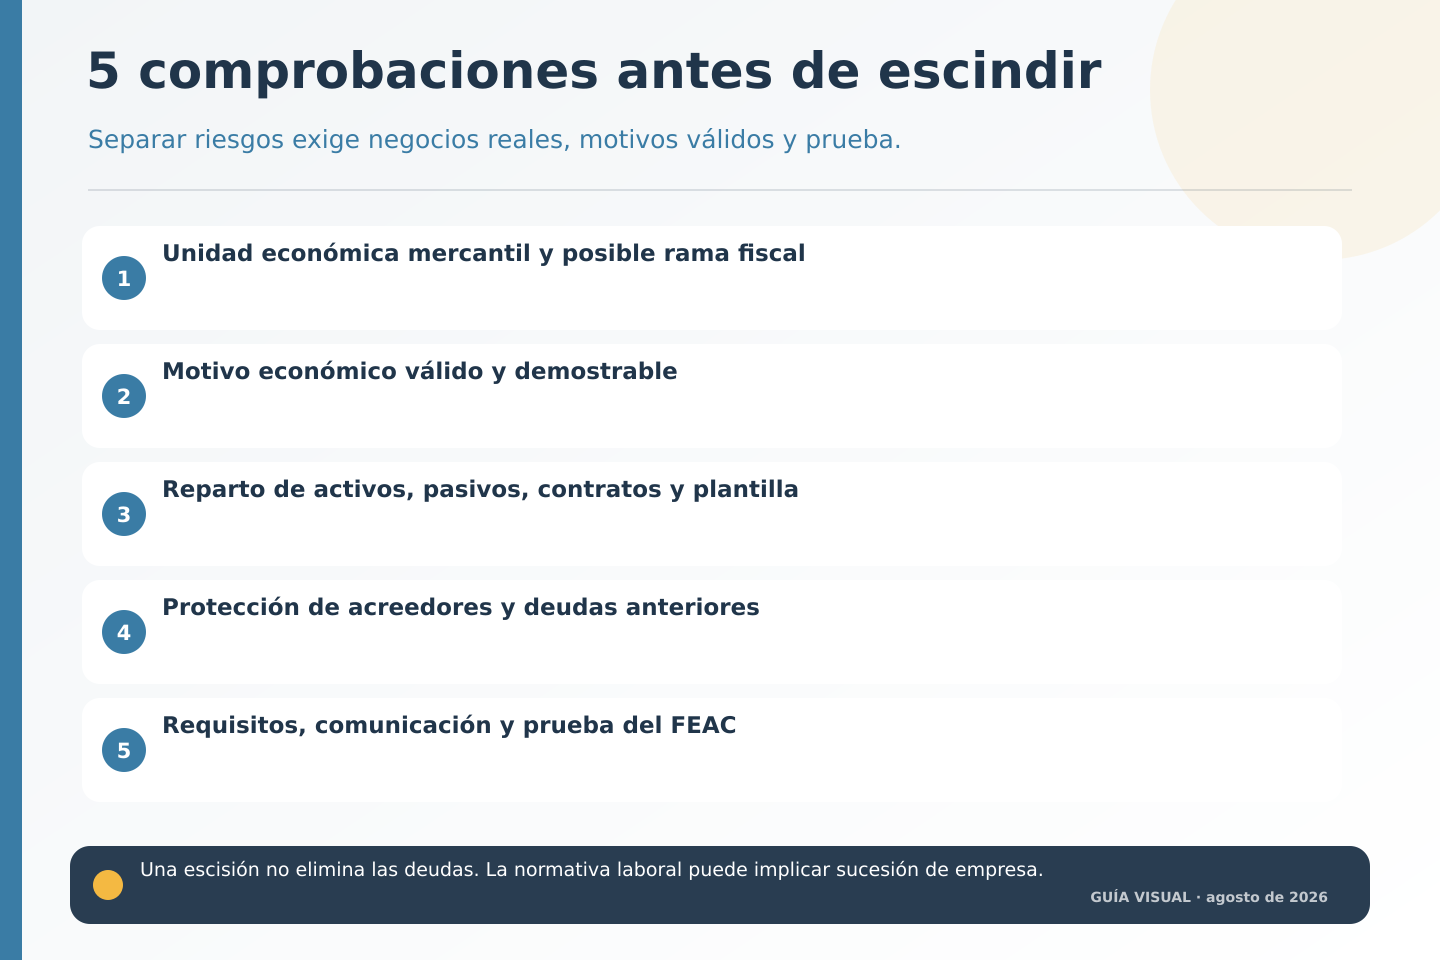
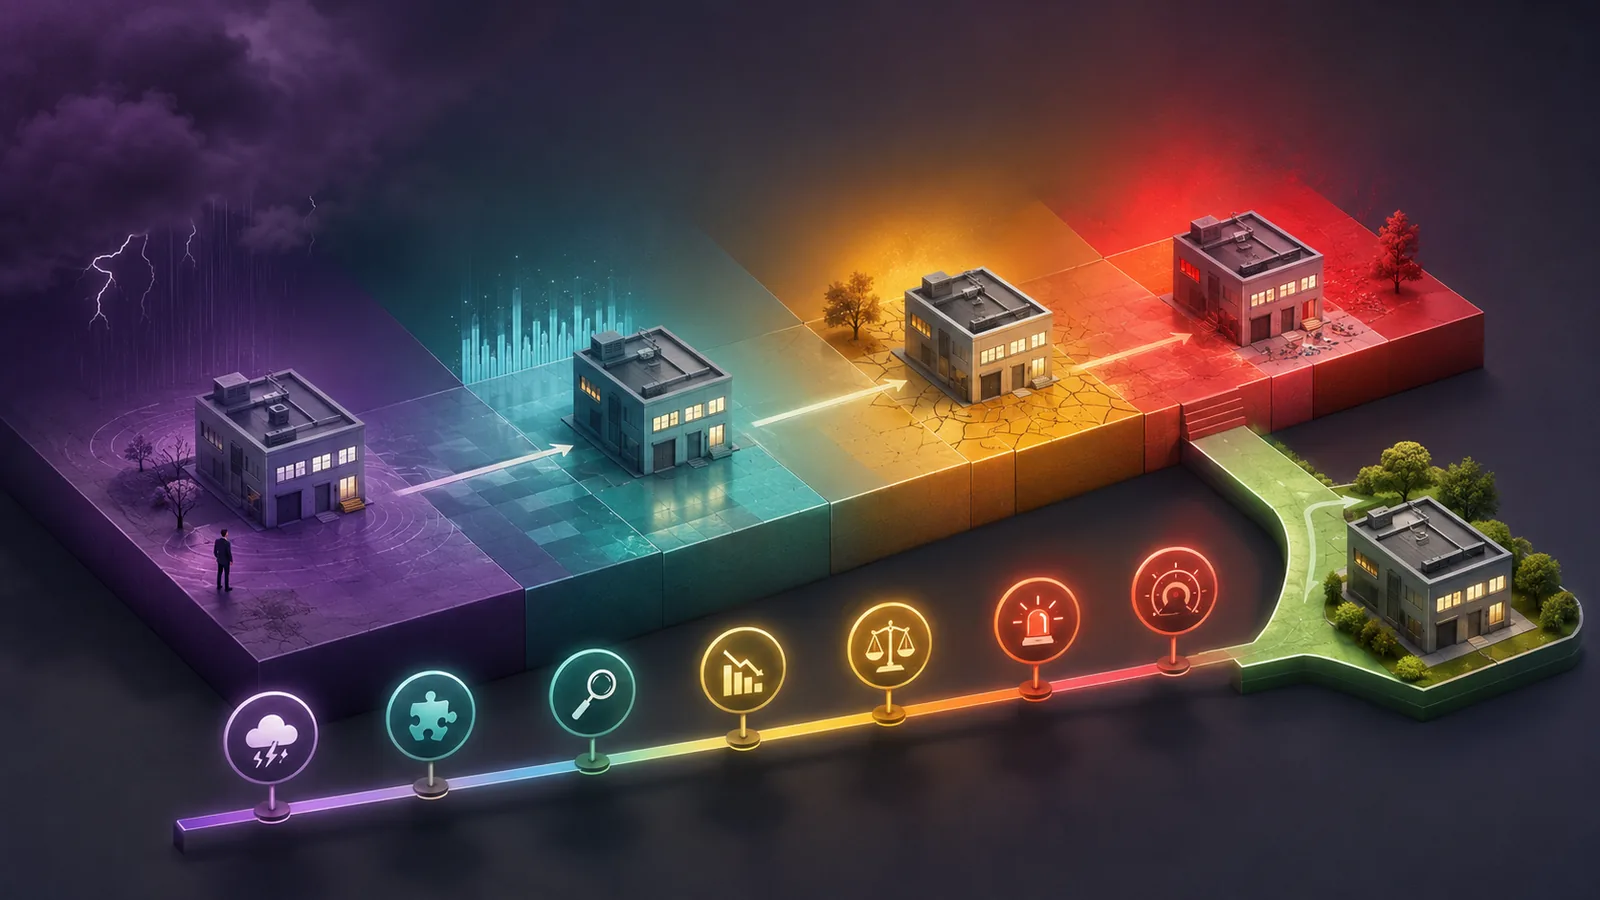
Leer el contenido del gráfico
- Unidad económica mercantil y posible rama de actividad fiscal.
- Motivo económico válido, real y documentado.
- Reparto de activos, pasivos, contratos, permisos y plantilla.
- Protección de acreedores y tratamiento de las deudas anteriores.
- Encaje, comunicación y prueba del régimen fiscal especial.
Importante: una escisión no elimina las deudas y puede implicar sucesión laboral. Revisión normativa: agosto de 2026.
Cuándo puede no convenir una escisión
No toda empresa con dos actividades necesita dos sociedades. Una escisión añade costes mercantiles, contables, fiscales y operativos. Tampoco debe improvisarse cuando ya existe una insolvencia, utilizarse para ocultar activos o presentarse como sustituto de un acuerdo entre socios.
Si el objetivo es coordinar varias sociedades participadas, puede ser útil comparar la escisión con una estructura de sociedad holding. Una escisión mueve patrimonio o unidades económicas; una holding organiza participaciones. Pueden combinarse, pero no son equivalentes.
Conclusión: primero dibuja la estructura y después ejecuta
Una escisión útil separa actividades reales, asigna correctamente sus medios y obligaciones y responde a una necesidad empresarial verificable. Antes de decidir, conviene construir un mapa de negocios, activos, deudas, contratos, trabajadores y objetivos y comprobar cómo quedaría cada sociedad al día siguiente de la operación.
Preguntas frecuentes
¿Una escisión elimina las deudas anteriores?
No. El proyecto distribuye las obligaciones, pero la ley protege a los acreedores y establece responsabilidades solidarias en determinados supuestos.
¿La escisión queda libre de impuestos automáticamente?
No. El régimen fiscal especial puede diferir la tributación si la operación encaja en sus definiciones y no persigue principalmente fraude, evasión o una mera ventaja fiscal. Además, debe comunicarse y documentarse.
¿Escisión y holding son lo mismo?
No. La escisión transmite patrimonio o unidades económicas. Una holding es una sociedad que participa en otras. La estructura correcta depende del riesgo, los activos, los socios y el objetivo empresarial.
Fuentes y revisión
Contenido informativo revisado en agosto de 2026. La aplicación práctica depende de los hechos, la documentación y la normativa vigente en cada caso.
- Real Decreto-ley 5/2023, en materia de modificaciones estructurales de sociedades mercantiles.
- Ley del Impuesto sobre Sociedades.
- Reglamento del Impuesto sobre Sociedades.
- Estatuto de los Trabajadores.