Revisión normativa: julio de 2026. La insolvencia es un concepto jurídico y financiero; una alerta de tesorería no permite diagnosticarla por sí sola ni suspende ningún plazo.
Una semana con saldo bajo no convierte a una empresa en insolvente. La insolvencia aparece cuando no puede cumplir regularmente sus obligaciones exigibles o cuando la previsión muestra que no podrá hacerlo en el horizonte legal correspondiente.
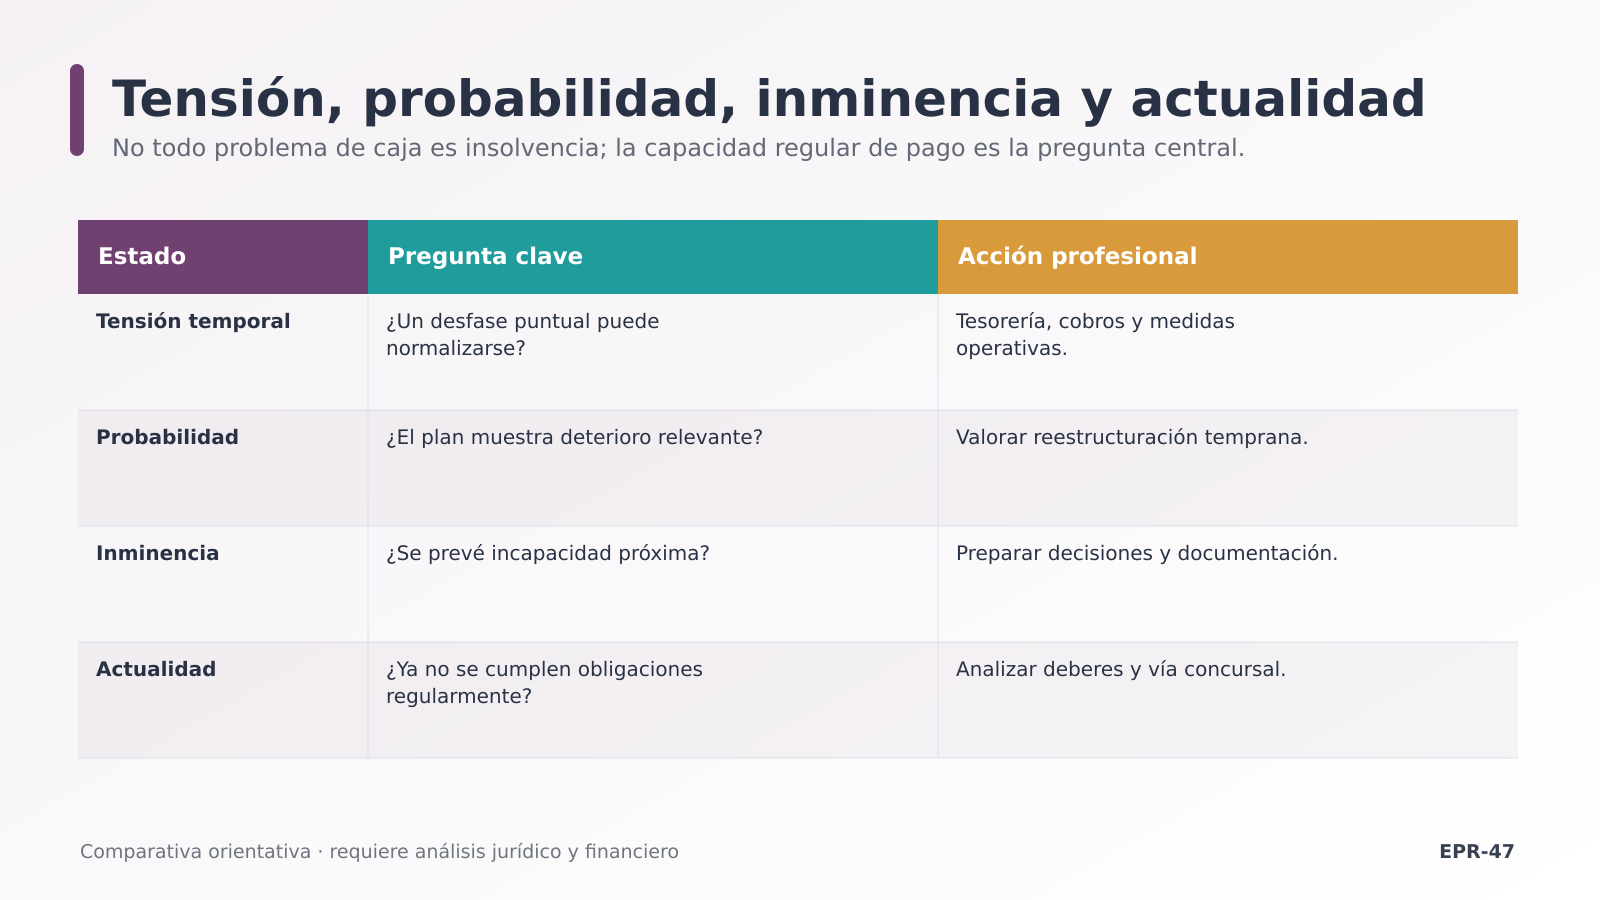
La Ley Concursal distingue insolvencia actual, inminente y probabilidad de insolvencia para diferentes herramientas. Además, el deudor debe solicitar concurso dentro de los dos meses siguientes a conocer o deber conocer la insolvencia actual, salvo efectos de comunicaciones y reglas aplicables. No esperes a que un embargo decida por ti.
Horizontes legales que no deben mezclarse. La insolvencia actual existe cuando el deudor no puede cumplir regularmente sus obligaciones exigibles; la inminente, cuando prevé que no podrá cumplirlas dentro de los tres meses siguientes; y la probabilidad de insolvencia mira, sin un plan de reestructuración, las obligaciones que vencerán en los próximos dos años. Cada situación abre herramientas y deberes distintos.
Lo esencial en 30 segundos
- Lista obligaciones vencidas, no solo deuda total.
- Proyecta cobros y pagos con probabilidad y fecha.
- Separa tensión temporal de incapacidad regular.
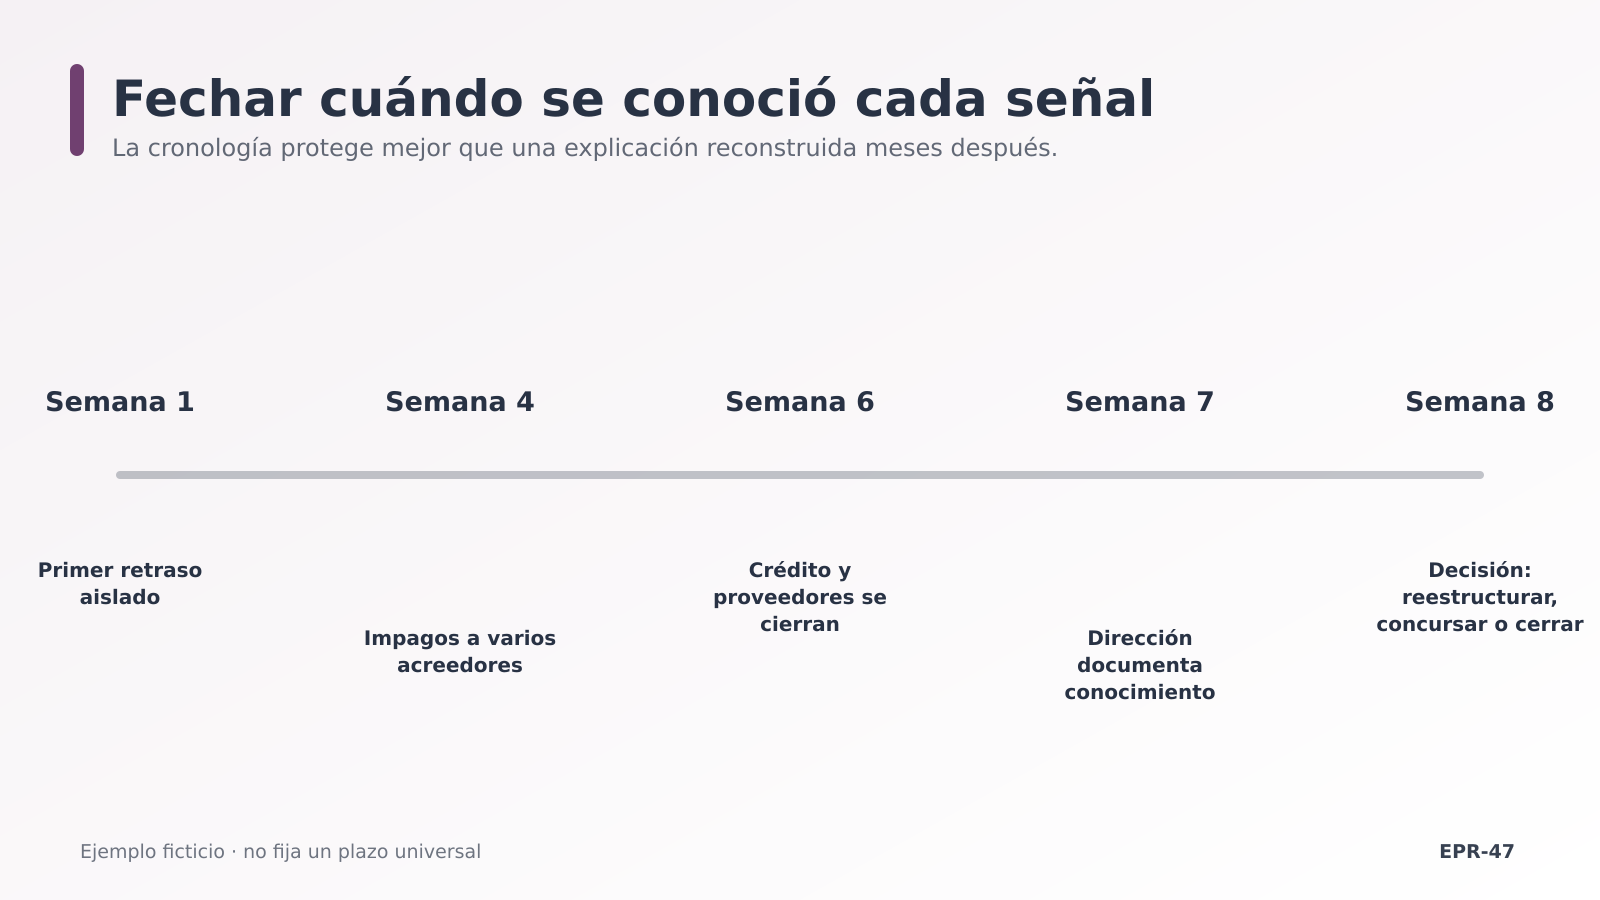
- Fecha cuándo conoció la dirección cada señal.
- Compara reestructuración, comunicación, concurso y cierre.
Información general, no asesoramiento individual. Los plazos, requisitos y efectos deben comprobarse en el caso concreto y en la fecha de actuación.
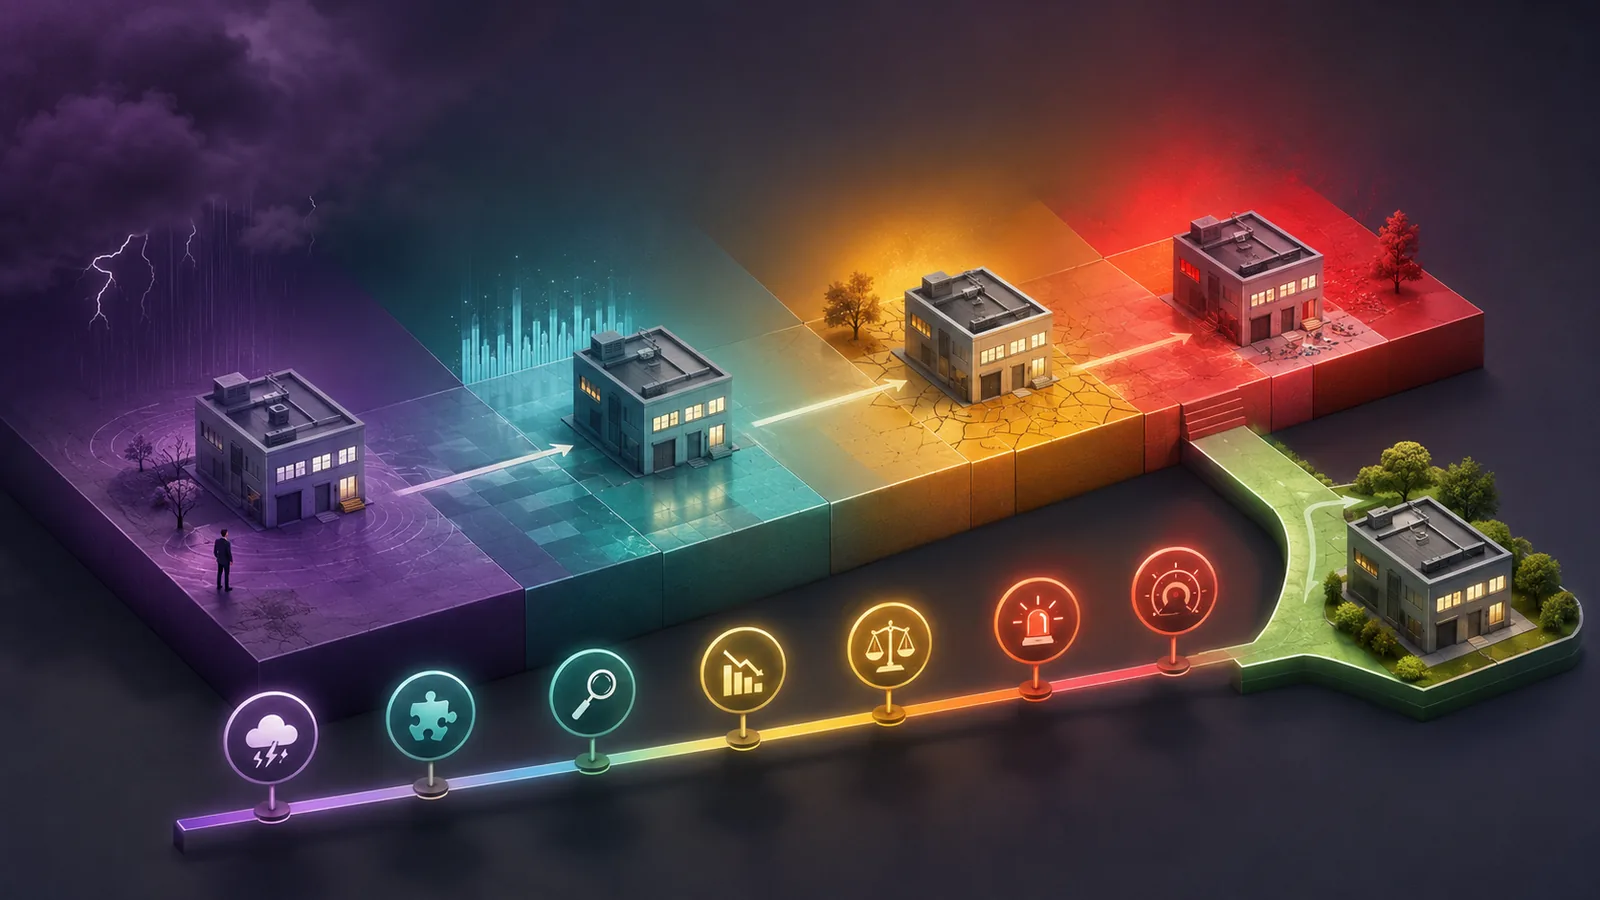
Las 7 señales que exigen subir el nivel de análisis
- Impagos generalizados. No es un retraso aislado: varios acreedores esenciales dejan de cobrar y no existe fecha creíble para normalizar.
- Tributos, cotizaciones o salarios vencidos. La acumulación durante periodos relevantes aparece entre los hechos externos que la ley contempla. No esperes a completar una lista para pedir ayuda.
- Embargos sin bienes libres suficientes. Las ejecuciones que afectan de forma general al patrimonio indican que el problema ya no se resuelve solo negociando una factura.
- Financiación cerrada. Bancos y proveedores reducen límites y la empresa necesita deuda nueva para pagar deuda vencida, no para una inversión productiva.
- Previsión negativa persistente. Incluso cobrando lo razonablemente probable, la empresa no cumple nóminas, impuestos y suministros esenciales durante las próximas semanas.
- Venta urgente de activos. Se venden activos necesarios, con descuento o sin proceso, para pagar gastos corrientes. Esto puede destruir capacidad de recuperación y debe documentarse.
- Nuevas obligaciones sin salida. La empresa sigue contratando sabiendo que depende de un cobro incierto o de retrasar a otros. El administrador debe analizar continuidad y deberes.
Tensión, probabilidad, inminencia y actualidad
| Situación | Pregunta | Respuesta posible |
|---|---|---|
| Tensión de caja | ¿Puede pagar con medidas ordinarias? | Gestión de circulante |
| Probabilidad | ¿Sin plan llegará a insolvencia? | Reestructuración temprana |
| Inminente | ¿Prevé no poder cumplir regularmente? | Actuación preventiva urgente |
| Actual | ¿Ya no cumple regularmente? | Deberes y concurso a valorar |
La tabla orienta, no califica. La ley contiene definiciones, plazos y herramientas precisas. Un profesional debe relacionarlas con contratos, vencimientos, activos, garantías y previsiones.
Caso de XESTUI: caja baja frente a insolvencia
Este Caso de XESTUI es una recreación explicativa y no relata la situación de un cliente identificable.
Dos empresas tienen 5.000 euros en banco. La primera cobrará 80.000 euros documentados en diez días y puede aplazar una inversión. La segunda debe 60.000 vencidos, ha perdido su principal cliente y paga nóminas con préstamos personales del administrador.
El saldo es idéntico; la capacidad regular de cumplir es distinta. Por eso este artículo no duplica el panel de caja: añade obligaciones vencidas, previsión y deberes legales.
La carpeta de las primeras 48 horas
- Balance y cuenta de resultados provisionales fiables.
- Tesorería de trece semanas y escenarios.
- Relación de acreedores, vencimientos, garantías y ejecuciones.
- Nóminas, tributos, cotizaciones y contratos esenciales.
- Actas y cronología de decisiones del órgano de administración.
Qué no debe hacer el órgano de administración
No selecciones pagos por amistad, no retires activos y no firmes nuevas obligaciones para mantener una apariencia de normalidad. Antes de vender, compensar o garantizar, analiza cómo afecta al conjunto de acreedores y documenta el valor.
Tampoco escondas la situación a los asesores. Una previsión incompleta puede llevar a recomendar financiación donde corresponde reestructurar. Compartir pronto los datos permite distinguir un negocio viable con deuda de una estructura sin capacidad de recuperación.
Convoca las decisiones necesarias y conserva actas, alternativas y motivos. La trazabilidad no garantiza que todo salga bien, pero demuestra que la crisis se gestionó y no se abandonó.
Conclusión: la decisión que debes tomar ahora
La insolvencia se gestiona mejor cuando todavía hay información, activos y margen para negociar. El silencio no conserva opciones: suele reducirlas mientras aumentan vencimientos y responsabilidad.
Si aparecen varias señales, fecha el problema hoy y cierra la carpeta. La primera decisión profesional no es «presentar concurso sí o no», sino saber con qué realidad económica y jurídica se está decidiendo.
XESTUI puede ordenar desde Tui la información contable, fiscal y societaria de empresas de la zona para que la dirección y, cuando proceda, el especialista concursal decidan con datos.
Preguntas frecuentes
¿Tener pérdidas significa ser insolvente?
No. Las pérdidas son contables; la insolvencia se relaciona con capacidad regular de cumplir obligaciones exigibles, aunque ambos problemas pueden coexistir.
¿Un aplazamiento evita el concurso?
Puede resolver una tensión concreta, pero no una incapacidad general. Debe incluirse en un escenario completo.
¿Esperar dos meses es seguro?
No es un plazo para no hacer nada. La referencia legal se vincula al conocimiento de la insolvencia actual y puede requerir actuación inmediata y asesoramiento.
Fuentes y revisión
Contenido informativo contrastado con fuentes oficiales. La aplicación a un caso concreto exige revisar la norma vigente, los hechos y la documentación.