Revisión normativa: julio de 2026. La referencia anual del SMI 2026 es 17.094 € a jornada completa; el convenio, la jornada y la naturaleza de los complementos pueden elevar o modificar la comparación.
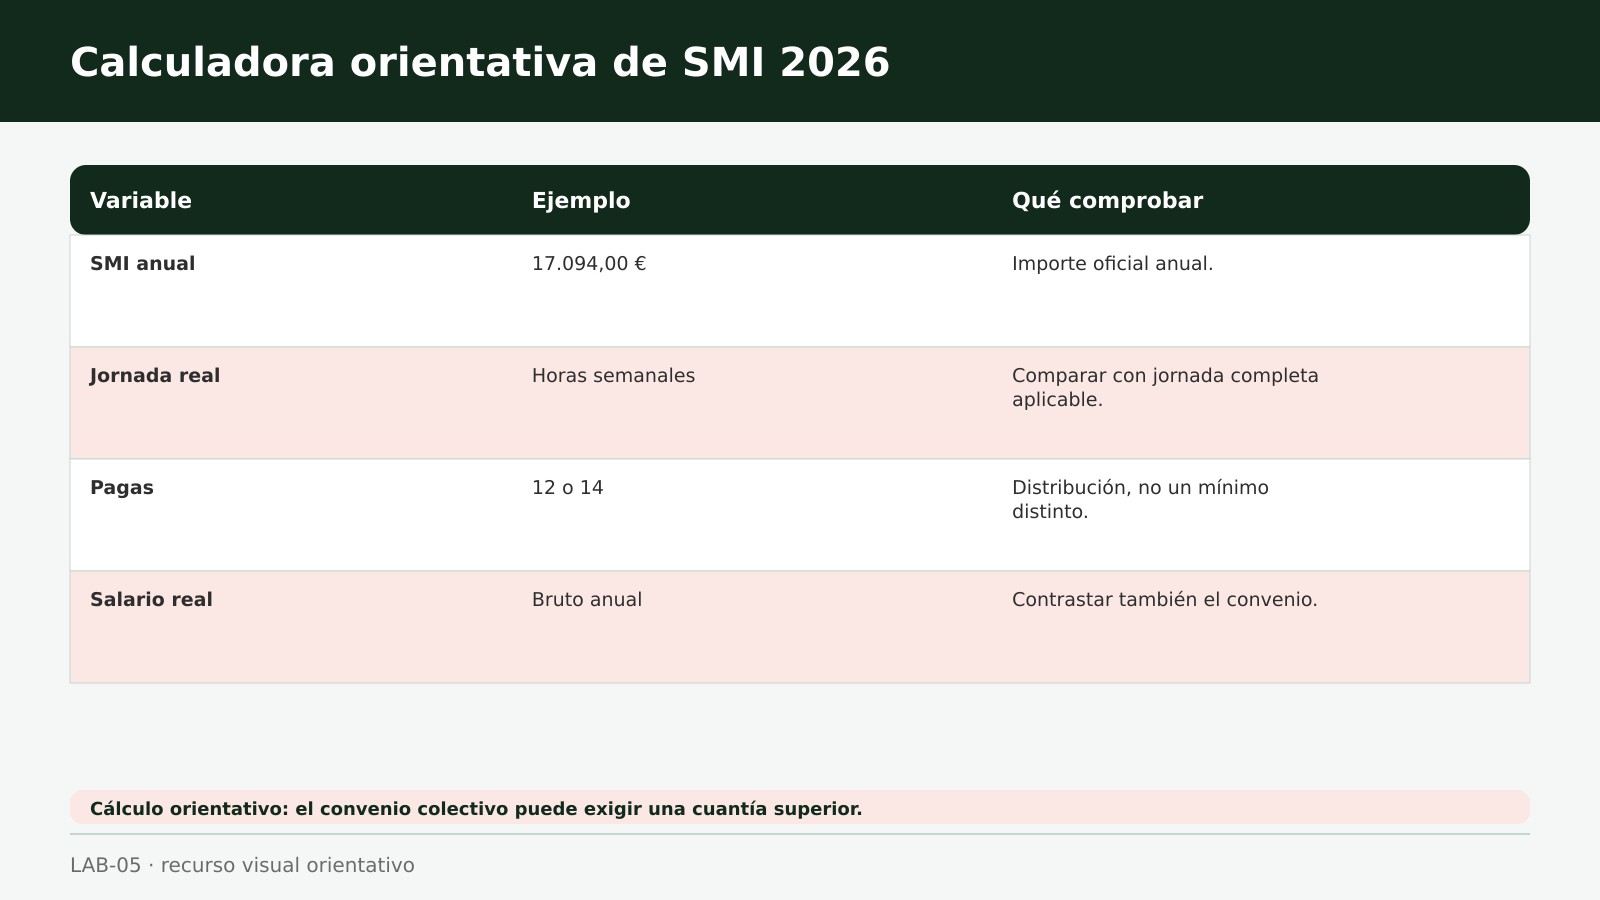
El salario mínimo interprofesional de 2026 es 40,70 euros al día, 1.221 euros al mes y 17.094 euros al año para una jornada completa. Pero comparar solo el salario base de una nómina con 1.221 euros puede dar una respuesta equivocada. La comprobación debe considerar el salario anual, el porcentaje de jornada, el número de pagas, el convenio colectivo y qué conceptos son realmente salariales y comparables.
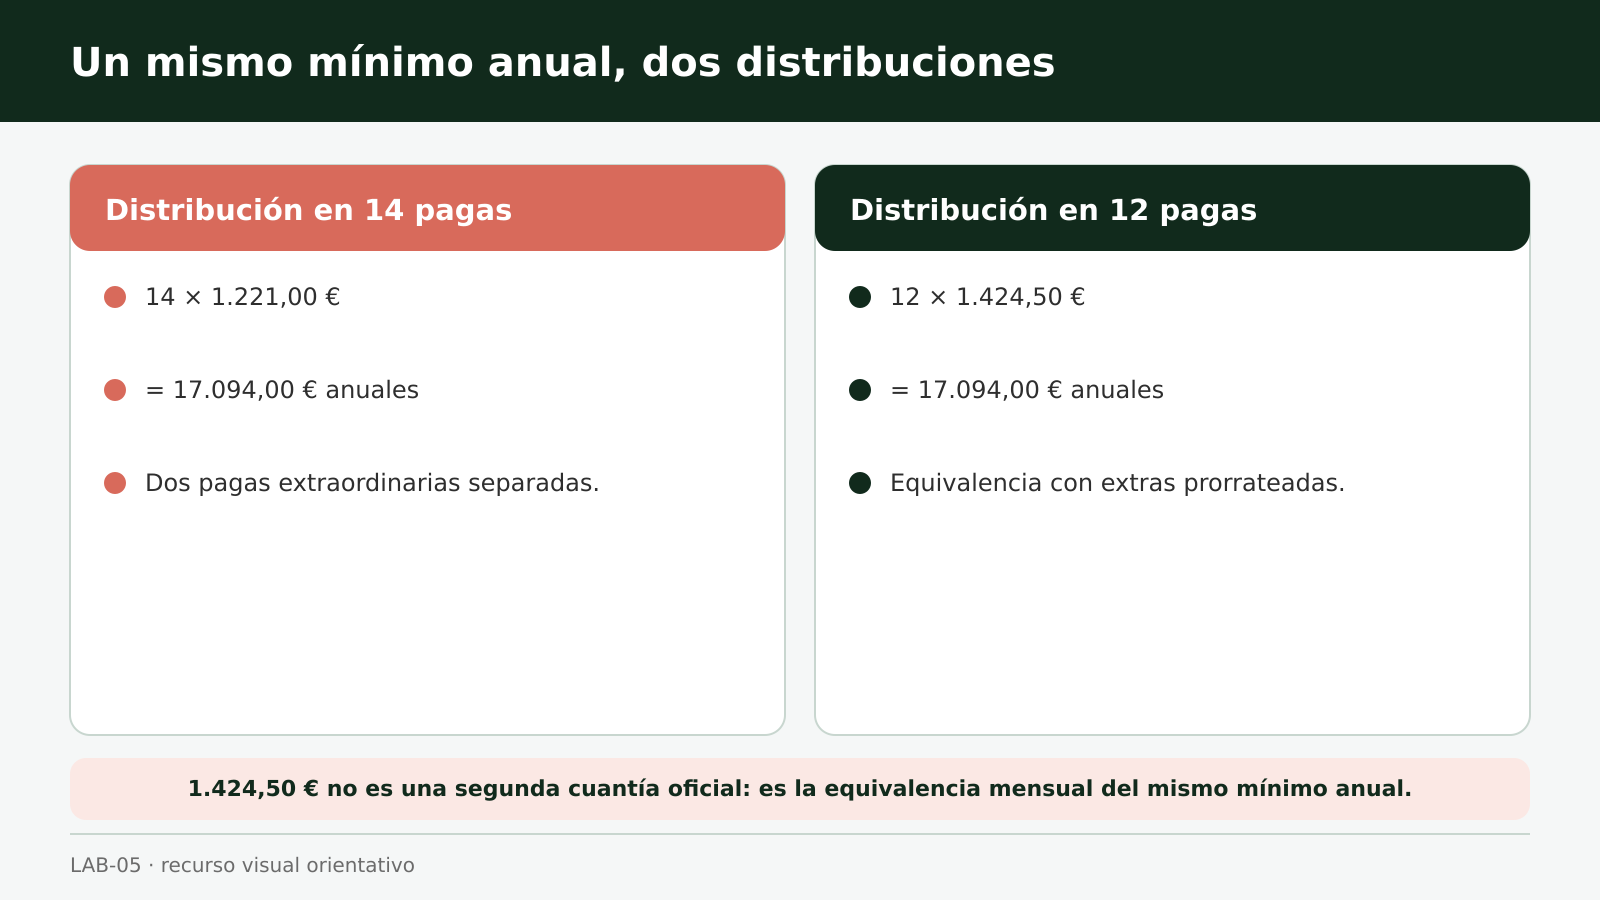
Si las pagas extraordinarias están prorrateadas en 12 mensualidades, 17.094 euros equivalen matemáticamente a 1.424,50 euros al mes. Esta cifra no es una nueva cuantía mensual oficial: es la distribución del mínimo anual entre 12 pagos. En jornada parcial, el suelo se ajusta de forma proporcional a la jornada completa aplicable, que no siempre son 40 horas. Y si el convenio fija un salario superior, debe respetarse el convenio.
Lo esencial en 30 segundos
Todos los importes de esta guía son brutos. El convenio colectivo puede fijar una referencia superior.
- SMI 2026 para jornada completa: 40,70 €/día, 1.221 €/mes y 17.094 €/año.
- En 14 pagas, 1.221 × 14 = 17.094 €.
- En 12 pagas, 17.094 ÷ 12 = 1.424,50 €/mes como equivalencia de distribución, no como cuantía mensual oficial distinta.
- La jornada parcial se calcula a prorrata de la jornada completa legal o convencional aplicable.
- El convenio puede exigir más que el SMI.
- El salario en especie no puede reducir la cuantía íntegra en dinero del SMI.
- Personas con contratos de duración determinada cuyos servicios para la misma empresa no excedan de 120 días: mínimo de 57,82 € por jornada legal.
- Empleo de hogar externo por horas: 9,55 € por hora efectivamente trabajada, incluyendo todos los conceptos retributivos.
- Complementos, compensación y absorción requieren revisar su naturaleza y el convenio; no existe una regla segura basada en una sola casilla.
Esta guía permite hacer una primera comprobación. No sustituye la revisión del convenio, la categoría, el contrato, el registro de jornada y la nómina completa.
Las cifras oficiales del SMI 2026
El Real Decreto 126/2026 fija estas cuantías con efectos desde el 1 de enero hasta el 31 de diciembre de 2026:
| Supuesto | Mínimo 2026 | Qué debe comprobarse |
|---|---|---|
| Jornada completa, referencia diaria | 40,70 €/día | Si el salario está fijado por días y cuál es la jornada legal |
| Jornada completa, referencia mensual | 1.221 €/mes | Distribución de pagas y cómputo anual |
| Jornada completa, cómputo anual | 17.094 €/año | Comparación homogénea de salario y jornada |
| Eventual o temporero, hasta 120 días con la misma empresa | 57,82 €/jornada legal | Duración real, jornada y conceptos incluidos |
| Empleo de hogar externo por horas | 9,55 €/hora efectiva | Que se trate realmente de trabajo externo por horas |
La norma se publicó en febrero, pero sus efectos se retrotraen al 1 de enero de 2026. Si una nómina de enero o febrero quedó por debajo de lo aplicable, debe revisarse la regularización.
Por qué 1.221 euros no resuelve todas las nóminas
Una nómina distribuye conceptos, pero el SMI protege un suelo de retribución. El Estatuto de los Trabajadores exige mirar el salario en dinero o especie, las pagas extraordinarias, la jornada y la posible compensación y absorción.
Estas variables pueden cambiar la conclusión:
- Número de pagas. Cobrar en 12 o 14 pagos cambia la cifra mensual, no el mínimo anual.
- Porcentaje de jornada. El suelo de una jornada parcial se calcula sobre la jornada completa que corresponda.
- Convenio y categoría. La tabla salarial puede superar el SMI.
- Naturaleza de los conceptos. No todo lo que aparece en el recibo es salario comparable.
- Periodo de referencia. Hay que revisar el conjunto anual y, a la vez, respetar la forma de pago exigible.
- Situaciones especiales. Empleo de hogar por horas, eventualidad, reducciones o distribución irregular requieren una comprobación propia.
Cómo pasar de 14 a 12 pagas sin crear una cifra falsa
La cuenta es sencilla:
- 1.221 € × 14 pagas = 17.094 € al año.
- 17.094 € ÷ 12 pagas = 1.424,50 € al mes.
La segunda cifra es una equivalencia aritmética cuando todo el mínimo anual se distribuye en 12 pagos. No significa que el real decreto haya fijado un “SMI mensual de 1.424,50 euros”. La cuantía mensual oficial es 1.221 euros y el suelo anual es 17.094 euros.
El prorrateo de las dos pagas extraordinarias debe ajustarse a lo que permita el convenio colectivo. No basta con que empresa y persona trabajadora lo prefieran si el convenio impide prorratearlas.
Jornada parcial: proporcional no significa dividir siempre entre 40
Para una jornada parcial, el SMI se reduce en proporción a la jornada. La dificultad está en elegir bien la referencia.
Si un convenio establece que la jornada completa son 37,5 horas semanales y una persona trabaja 30, su porcentaje orientativo es:
30 ÷ 37,5 = 80 %
El suelo anual orientativo sería:
17.094 € × 80 % = 13.675,20 €
No sería correcto dividir 30 entre 40 por costumbre. Además, hay que confirmar la jornada anual, la distribución del tiempo, posibles reducciones y la categoría. El registro de jornada y el contrato deben ser coherentes con el porcentaje utilizado.
El convenio puede exigir más
El SMI es el mínimo general. Si la tabla del convenio fija para la categoría una retribución anual superior, el salario debido es el del convenio. Por ejemplo, si el convenio establece 19.200 euros anuales para jornada completa, cumplir 17.094 no basta.
También hay que revisar:
- clasificación profesional real;
- antigüedad y complementos obligatorios;
- pluses vinculados al puesto, turnos o disponibilidad;
- pagas extraordinarias y su composición;
- jornada anual y horas complementarias;
- actualizaciones salariales o atrasos del convenio.
La Guía Laboral del Ministerio de Trabajo recuerda que el salario y el tiempo de trabajo deben interpretarse dentro del marco legal y convencional aplicable.
Qué conceptos pueden contar y cuáles exigen cautela
El artículo 26 del Estatuto define salario como las percepciones económicas por la prestación profesional de servicios, ya retribuyan trabajo efectivo o descansos computables. En cambio, las indemnizaciones o suplidos por gastos, prestaciones e indemnizaciones de Seguridad Social y determinadas indemnizaciones por traslados, suspensiones o despidos tienen naturaleza extrasalarial.
Por eso no es seguro afirmar que:
- todo complemento cuenta para alcanzar el SMI;
- ningún complemento puede absorberse;
- dietas, kilometraje o suplidos compensan una diferencia salarial;
- las horas extraordinarias elevan el salario ordinario hasta el mínimo;
- una mejora voluntaria siempre puede absorber una actualización.
La compensación y absorción se analiza en cómputo anual cuando el salario profesional total es más favorable que el mínimo, pero el convenio puede regular qué conceptos son comparables o no absorbibles. La solución requiere leer la norma convencional y la estructura retributiva.
El salario en especie no reduce el mínimo en dinero
El real decreto establece que el salario en especie no puede minorar la cuantía íntegra en dinero del SMI. Alojamiento, manutención u otras ventajas no autorizan a pagar menos efectivo que el suelo aplicable.
Cuatro ejemplos orientativos
Estos cálculos son una primera criba, no una validación de nómina.
Ejemplo 1: jornada completa en 14 pagas
Una persona recibe 1.221 euros brutos en cada una de 12 mensualidades y dos pagas extraordinarias de 1.221 euros:
1.221 × 14 = 17.094 €
Alcanza el SMI anual. Todavía hay que comprobar si el convenio exige más y si los conceptos están correctamente distribuidos.
Ejemplo 2: jornada completa con pagas prorrateadas
Una persona recibe 1.424,50 euros brutos en cada una de 12 mensualidades:
1.424,50 × 12 = 17.094 €
Alcanza el suelo anual del SMI. El prorrateo debe ser válido conforme al convenio y la nómina debe identificar correctamente los conceptos.
Ejemplo 3: jornada del 60 %
Si la jornada completa aplicable está bien identificada y la persona trabaja un 60 %, la referencia anual orientativa es:
17.094 × 60 % = 10.256,40 €
En 14 pagas equivalentes serían 732,60 euros por paga. En 12 serían 854,70 euros por mes. La tabla del convenio puede elevar ambas cifras.
Ejemplo 4: el salario base parece suficiente, pero el convenio no
Una persona a jornada completa cobra 17.500 euros anuales. Supera el SMI de 17.094 euros, pero su convenio fija 18.300 euros para su categoría. Cumple el SMI general, pero puede existir una diferencia convencional de 800 euros.
Empleo de hogar y trabajo eventual: no generalices la cifra por hora
Los 9,55 euros por hora corresponden a personas empleadas de hogar que trabajan por horas en régimen externo. Incluyen todos los conceptos retributivos. No es un “SMI por hora” aplicable automáticamente a hostelería, comercio, oficinas u otros sectores.
Para personas trabajadoras con contratos de duración determinada cuyos servicios a la misma empresa no excedan de 120 días, la cuantía mínima es 57,82 euros por jornada legal. Esa cifra incorpora las proporciones legales previstas de domingos, festivos y pagas extraordinarias, además del tratamiento de las vacaciones. Si se supera ese límite o cambia la forma de prestación, debe revisarse el régimen aplicable.
Checklist para revisar una nómina frente al SMI
Qué hacer si aparece una diferencia
Primero hay que verificar que la comparación utiliza la jornada, convenio, categoría y conceptos correctos. Después, la empresa puede calcular los atrasos, ajustar la nómina y las cotizaciones que correspondan y dejar trazabilidad de la corrección. La vía exacta depende del origen de la diferencia y del periodo.
No conviene corregir solo el salario base sin revisar el conjunto: pagas, bases de cotización, retenciones, complementos y tablas pueden quedar incoherentes.
Comprobar salarios 2026 frente a convenio y SMI. XESTUI puede realizar una revisión profesional por puesto o persona, con los supuestos utilizados y las diferencias que requieren regularización o análisis. Para definir el alcance se necesita convenio, categoría, jornada, pagas, bruto anual y conceptos principales. En una primera toma de datos no es necesario enviar nombres ni nóminas completas. Tras delimitar el servicio, XESTUI informará de condiciones y siguiente paso; no se ofrece aquí una comprobación gratuita.
Preguntas frecuentes
¿El SMI 2026 es 1.221 o 1.424,50 euros al mes?
La cuantía mensual oficial es 1.221 euros y el mínimo anual es 17.094 euros. Si el mínimo anual se distribuye en 12 pagas, la equivalencia matemática es 1.424,50 euros mensuales. No son dos SMI distintos.
¿Puedo pagar menos si la persona trabaja a tiempo parcial?
El suelo se ajusta proporcionalmente, pero hay que usar la jornada completa legal o convencional aplicable y comprobar el convenio. No debe dividirse siempre entre 40 horas.
¿Si el salario base supera 1.221 euros ya se cumple?
No necesariamente. Debe comprobarse el total anual, las pagas, la jornada y, sobre todo, si el convenio fija una cantidad superior. También importa la naturaleza de los conceptos.
¿Todos los complementos sirven para alcanzar el SMI?
No hay una respuesta universal. Deben revisarse su naturaleza salarial, homogeneidad y las reglas de compensación y absorción del convenio. Dietas, suplidos e indemnizaciones no son salario ordinario.
¿9,55 euros es el mínimo por hora de cualquier trabajador?
No. Esa cuantía se fija para empleo de hogar externo por horas. Otros sectores se revisan con su jornada, salario anual y convenio.
¿El SMI 2026 se aplica desde febrero, cuando se publicó?
No. El Real Decreto 126/2026 establece efectos desde el 1 de enero de 2026 hasta el 31 de diciembre de 2026.
¿Una calculadora puede confirmar que una nómina es correcta?
Puede detectar diferencias orientativas, pero no sustituye revisar convenio, categoría, jornada, complementos, pagas y documentación. Debe utilizarse como cribado.
Conclusión: compara años y condiciones, no una casilla
El SMI 2026 ofrece un suelo claro: 17.094 euros al año para jornada completa. La dificultad está en trasladarlo correctamente a cada contrato. Pagas, porcentaje de jornada, convenio y complementos determinan si la comparación es válida.
Usa el salario anual como eje, etiqueta 1.424,50 euros como equivalencia en 12 pagas y revisa primero la tabla convencional. Si aparece una diferencia, corrige el circuito completo de nómina y cotización, no solo una cifra aislada.
Fuentes y revisión
Contenido informativo contrastado con fuentes oficiales. La aplicación a un caso concreto exige revisar la norma vigente, los hechos y la documentación.