Revisión normativa: julio de 2026. El SMI de 2026 es un suelo general; convenio, puesto, jornada, cotización y prevención determinan el presupuesto real.
Contratar a la primera persona no cuesta «salario bruto más un porcentaje». El presupuesto debe partir del convenio correcto y añadir cotizaciones empresariales, riesgo profesional, pagas, vacaciones, prevención, equipo, gestión y tiempo de aprendizaje.
En 2026 el salario mínimo interprofesional se sitúa en 1.221 euros mensuales en catorce pagas, 17.094 euros anuales. Es un suelo general, no la tabla salarial de todos los puestos. El convenio puede exigir más y definir jornada, complementos y categorías.
Lo esencial en 30 segundos
- Identifica convenio, grupo, jornada y salario anual.
- Separa bruto, neto y coste empresarial.
- Calcula cotizaciones con ocupación y contrato reales.
- Incluye equipo, prevención, vacaciones y administración.
- Compara el coste con capacidad productiva y caja.
Información general, no asesoramiento individual. Los plazos, requisitos y efectos deben comprobarse en el caso concreto y en la fecha de actuación.
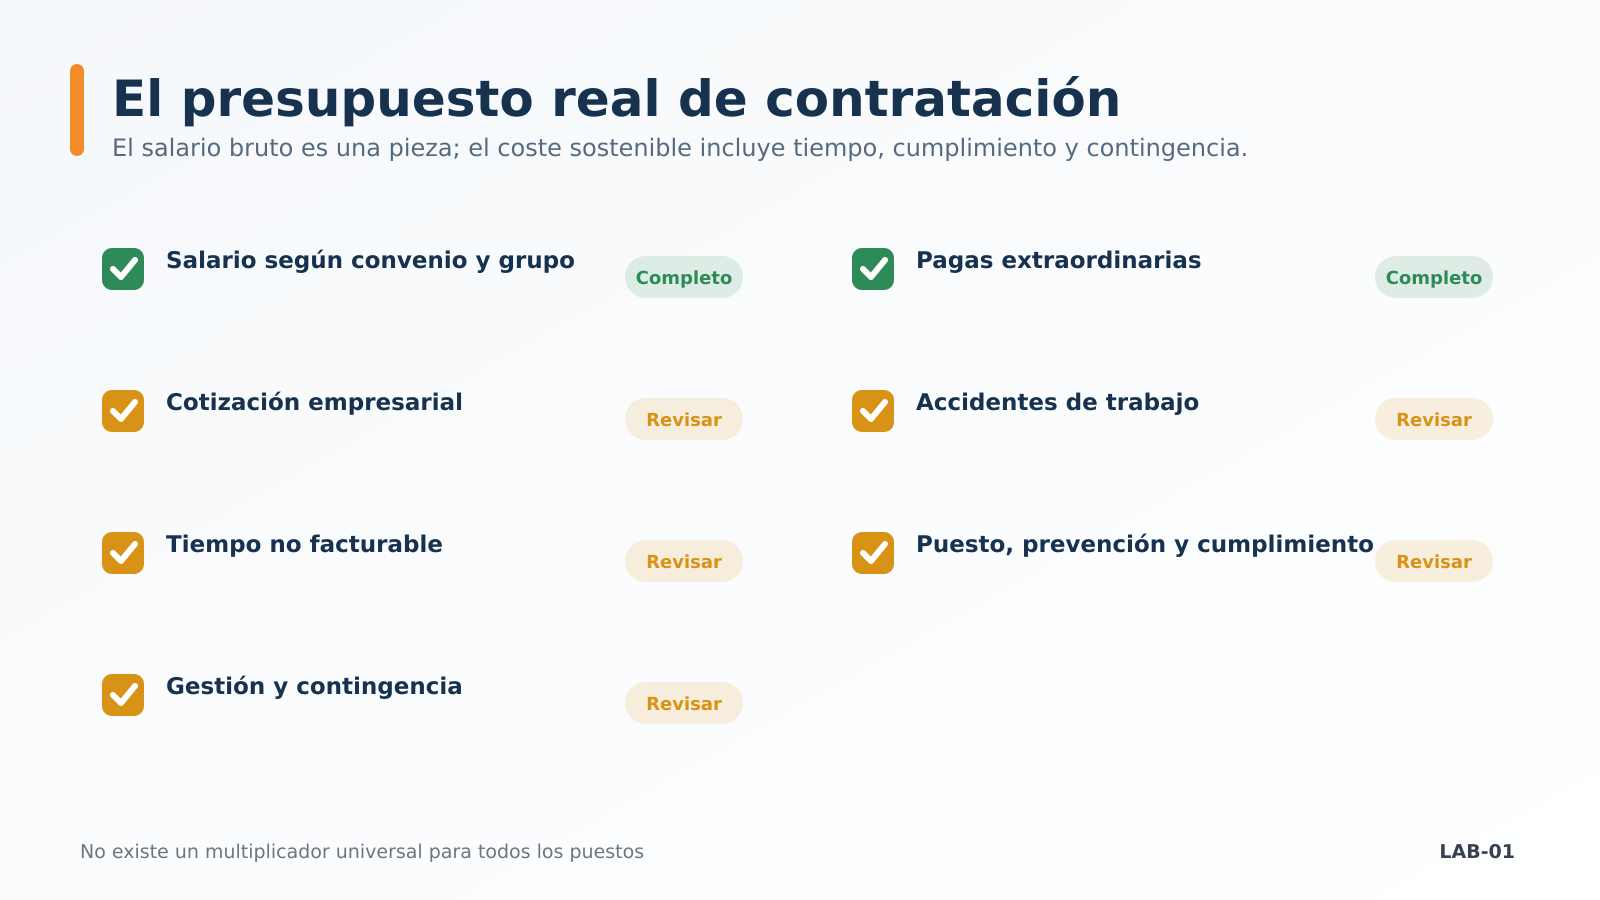
Las 7 partidas del presupuesto real
- Salario de convenio. Ubica actividad, convenio, grupo y jornada. Añade complementos obligatorios, antigüedad cuando corresponda y revisión salarial prevista.
- Pagas extraordinarias. Comprueba si están prorrateadas o se abonan aparte. El coste anual es el mismo, pero el calendario de caja cambia.
- Cotización empresarial. Incluye contingencias comunes, desempleo, FOGASA, formación, Mecanismo de Equidad Intergeneracional y otras partidas aplicables. No todas tienen el mismo tipo.
- Accidentes de trabajo. El tipo depende de actividad u ocupación según la tarifa. Una estimación genérica puede fallar en puestos con mayor riesgo.
- Tiempo no facturable. Vacaciones, festivos, formación, reuniones y adaptación inicial forman parte del coste. No presupuestes que cada hora contratada será vendible.
- Puesto y cumplimiento. Equipo, licencias, protección de datos, reconocimiento o vigilancia de salud, prevención y seguro pueden ser necesarios antes del primer día.
- Gestión y contingencia. Nóminas, registros, ausencias, sustituciones y posibles revisiones salariales consumen tiempo y dinero. Reserva un margen para no depender de una productividad perfecta.
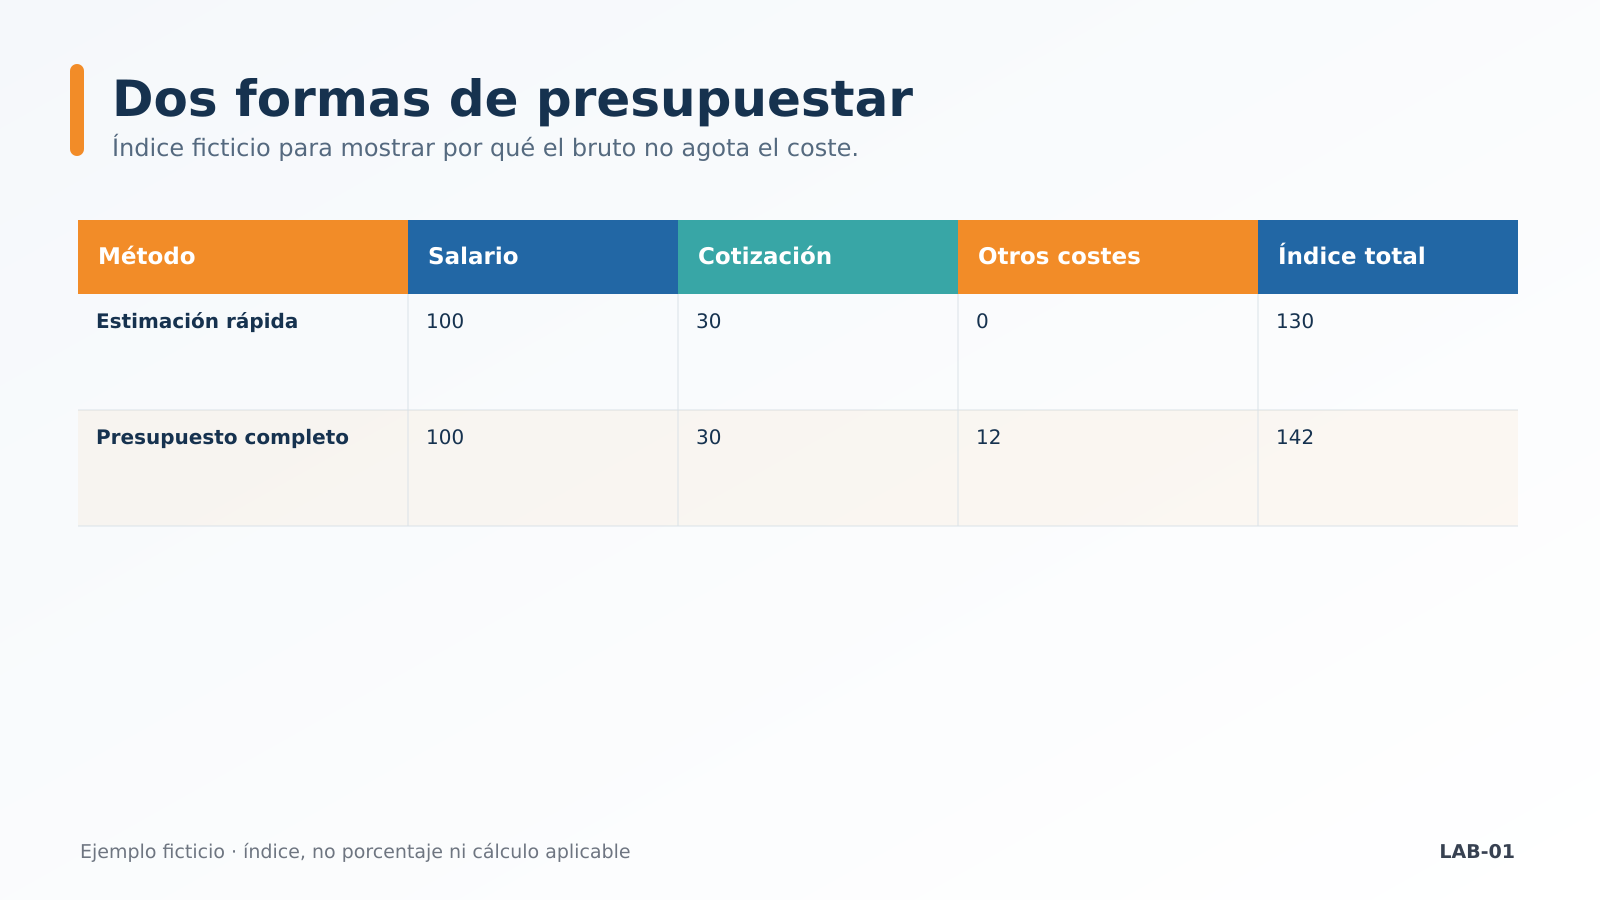
Caso de XESTUI: por qué «multiplica por 1,3» no basta
Este Caso de XESTUI es una recreación explicativa y no relata la situación de un cliente identificable.
Una empresa calcula un salario anual de 21.000 euros y aplica un 30 % para cotizaciones. Obtiene 27.300 euros. Después necesita ordenador y licencias, prevención, formación y cobertura de vacaciones; además, el convenio exige un complemento que no incluyó.
La fórmula inicial servía como aproximación, no como presupuesto. El coste exacto exige bases y tipos vigentes, contrato, ocupación y convenio. Este Caso de XESTUI es una recreación explicativa y no calcula una nómina real.
Las referencias oficiales de 2026
La Orden PJC/297/2026 fija reglas y tipos de cotización. En contingencias comunes, la aportación empresarial general es del 23,60 % y la de la persona trabajadora del 4,70 %. El MEI de 2026 añade el 0,75 % empresarial y el 0,15 % de la persona trabajadora.
A esas cifras se suman otras cotizaciones y la prima de accidentes según el caso. Por eso no deben convertirse en un porcentaje universal de contratación.
Antes del primer día
- Inscripción de la empresa y código de cuenta de cotización cuando corresponda.
- Contrato, alta previa y comunicación por los canales oficiales.
- Evaluación de riesgos, información y formación preventiva.
- Registro horario, nómina, protección de datos y medios de trabajo.
La prueba de sostenibilidad de la contratación
Convierte el coste anual en coste mensual de caja y en coste por hora productiva real. Después estima ingresos o capacidad liberada durante los seis primeros meses, incluyendo una curva razonable de aprendizaje.
Compara tres escenarios: incorporación normal, productividad un 20 % inferior y ausencia temporal. Añade qué tarea dejará de hacer la persona empresaria y cuánto valor genera ese tiempo. Una contratación puede ser rentable sin facturar directamente si elimina un cuello de botella medible.
Finalmente, reserva la fecha de revisión. Si el volumen no llega, decide antes si ajustar horario, ventas, procesos o estructura; no uses la finalización del periodo de prueba como sustituto de una planificación laboral correcta.
Conclusión: la decisión que debes tomar ahora
Contratar bien empieza antes de publicar la oferta. Cuando conoces el coste anual, el calendario de caja y la capacidad que necesitas, puedes ofrecer condiciones sostenibles sin rectificar después.
Calcula tres escenarios: normal, baja productividad inicial y ausencia. Si la contratación solo funciona en el escenario perfecto, el presupuesto todavía no está listo.
XESTUI puede preparar desde Tui una simulación laboral para empresas y nuevos negocios del Baixo Miño, O Porriño y Vigo con el convenio y los datos reales del puesto.
Preguntas frecuentes
¿Cuánto paga la empresa además del salario?
Depende de contrato, base, desempleo, ocupación y bonificaciones. Puede estimarse, pero el cálculo final debe hacerse con los datos reales.
¿Puedo pagar el SMI si el convenio dice más?
No. Debe respetarse el salario que resulte aplicable si es superior, además de complementos y jornada.
¿Una bonificación convierte la contratación en barata?
Reduce determinadas cuotas si se cumplen y mantienen requisitos; no elimina salario, prevención, equipo ni el resto del coste.
Fuentes y revisión
Contenido informativo contrastado con fuentes oficiales. La aplicación a un caso concreto exige revisar la norma vigente, los hechos y la documentación.