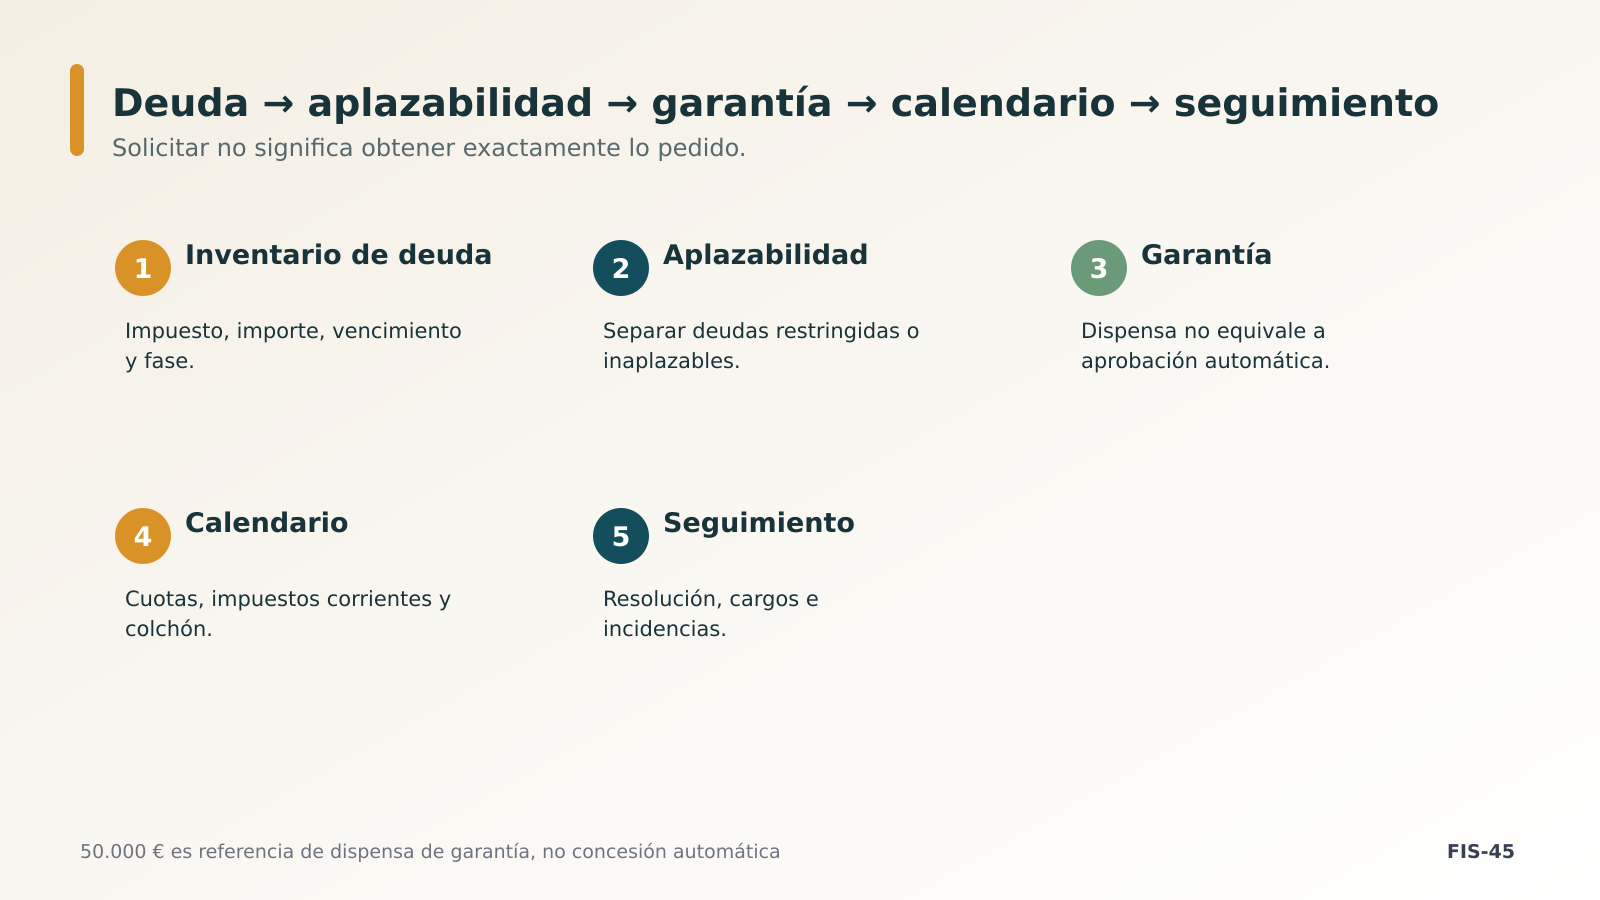
Revisión normativa: julio de 2026. La dispensa general de garantía hasta 50.000 euros no convierte la concesión en automática ni hace aplazables todas las deudas.
Si una deuda tributaria llega cuando tu caja no puede absorberla, un aplazamiento puede darte tiempo. Pero no es un botón que congela el problema. La AEAT valora la naturaleza de la deuda, la dificultad económica transitoria, las garantías cuando procedan y la capacidad de cumplir el calendario solicitado.
La cifra de 50.000 euros suele explicarse mal. Es el límite general por debajo del cual puede existir dispensa de garantía en el ámbito estatal, no una aprobación automática. Incluso sin aval, la Administración puede denegar la solicitud o conceder condiciones distintas. Por eso el objetivo no es pedir el plazo más largo, sino construir un plan defendible y compatible con la actividad.
Lo esencial en 30 segundos
- Identifica impuesto, importe, vencimiento y fase de cada deuda.
- Comprueba si la deuda es aplazable antes de presentar.
- No confundas dispensa de garantía con concesión automática.
- Proyecta impuestos futuros además de las cuotas solicitadas.
- Presenta pronto y conserva resolución, cargos y justificantes.
Información general, no asesoramiento individual. Los plazos, requisitos y efectos deben comprobarse en el caso concreto y en la fecha de actuación.
Las 7 claves que hacen creíble la solicitud
- Separa las deudas. No mezcles en una cifra IVA, retenciones, pagos a cuenta y deudas ya ejecutivas. Algunas obligaciones tienen restricciones o son inaplazables. Un inventario correcto evita pedir algo jurídicamente imposible.
- Explica por qué falta caja. Una dificultad transitoria puede justificarse con cobros pendientes, estacionalidad o un desfase puntual. Si el negocio pierde dinero de forma estructural, un aplazamiento puede retrasar una decisión más profunda.
- Calcula el límite correcto. Los 50.000 euros se refieren a la dispensa de garantía y se valoran conforme a las reglas aplicables al conjunto de deudas. No dividas solicitudes artificialmente para intentar quedar por debajo.
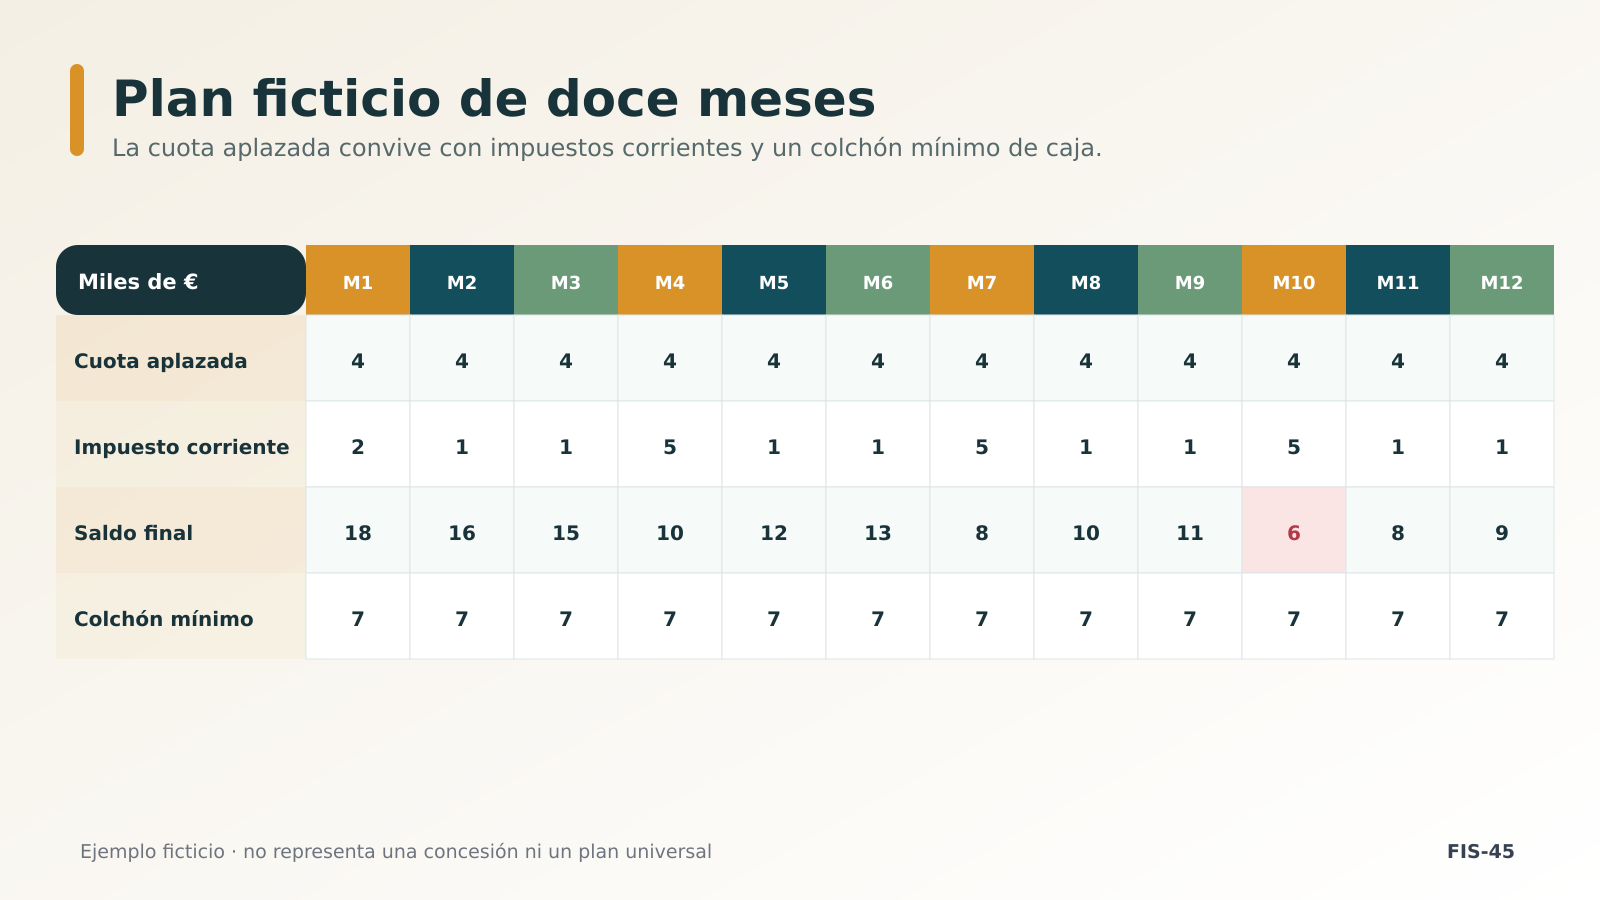
- Propón cuotas realistas. Una primera cuota cómoda seguida de pagos imposibles no es un plan. Proyecta cobros, nóminas, proveedores, impuestos corrientes e intereses durante todos los meses solicitados.
- Prepara las garantías. Cuando resulten exigibles, revisa aval, seguro de caución u otras garantías admitidas y sus costes. Esperar al último día puede hacer inviable la operación.
- No abandones la deuda corriente. Mientras pagas lo aplazado seguirán naciendo nuevas obligaciones. Reserva caja para no solucionar un trimestre creando otro impago.
- Vigila la resolución y los cargos. Solicitar no significa obtener exactamente lo pedido. Lee las condiciones, comprueba domiciliaciones y actúa ante un impago: el incumplimiento puede acelerar la deuda y abrir la vía ejecutiva.
Caso de XESTUI: una cuota que parecía barata
Este Caso de XESTUI es una recreación explicativa y no relata la situación de un cliente identificable.
Una pyme solicita aplazar 24.000 euros en doce meses. Al dividir, ve 2.000 euros mensuales y concluye que puede pagarlos. Sin embargo, durante ese periodo también vencerán nóminas, cotizaciones, el siguiente IVA y el Impuesto sobre Sociedades. Al incorporar esos pagos, tres meses presentan saldo negativo.
La solución no consiste en ocultar el dato. Debe revisar cobros, financiación, plazos con clientes, posibles garantías y un calendario que no dependa de ventas optimistas. Este Caso de XESTUI es una recreación explicativa y no incorpora intereses ni particularidades de una deuda real.
Cuándo el aplazamiento deja de ser la herramienta adecuada
- Las cuotas solo pueden pagarse dejando de atender salarios, Seguridad Social o proveedores esenciales.
- La empresa acumula pérdidas y no existe una medida concreta para recuperar margen.
- Se solicita un aplazamiento nuevo para pagar el anterior.
- Hay embargos, vencimientos cruzados o señales de insolvencia que requieren analizar otras vías.
Documentos que conviene revisar antes de pulsar «firmar»
Ten a mano el detalle de deudas, notificaciones, previsión de tesorería, saldos bancarios, cartera de cobros y calendario fiscal. Si se exige documentación o garantía, prepara también la explicación económica y los soportes correspondientes.
XESTUI puede ordenar esa información y simular el efecto mensual antes de presentar. El servicio no promete la concesión: busca que la petición sea coherente y que una resolución favorable pueda cumplirse.
Conclusión: la decisión que debes tomar ahora
El mejor aplazamiento no es el que promete más meses, sino el que convierte una deuda puntual en pagos compatibles con la vida real del negocio. Primero comprueba que la deuda puede aplazarse; después demuestra con números que el problema es temporal.
Antes de presentar, somete el calendario a una prueba sencilla: ¿seguirías pudiendo pagar si un cliente se retrasa treinta días? Si la respuesta es no, todavía no tienes un plan; tienes una esperanza.
XESTUI puede preparar desde Tui una solicitud coherente con la tesorería real de empresas y profesionales del entorno, sin presentar el calendario solicitado como ya concedido.
Preguntas frecuentes
¿Hacienda concede siempre las deudas inferiores a 50.000 euros?
No. Esa cifra se relaciona con la dispensa general de garantía, pero la deuda debe ser aplazable y la solicitud puede ser denegada o concedida con otras condiciones.
¿Puedo solicitar el aplazamiento cuando la deuda ya está en vía ejecutiva?
Determinadas deudas pueden solicitarse en periodo voluntario o ejecutivo, pero cambian los efectos, recargos y riesgos. Hay que revisar el expediente concreto.
¿El aplazamiento es gratuito?
No. Con carácter general genera intereses y, si requiere garantía, también puede tener costes financieros o de constitución.
Fuentes y revisión
Contenido informativo contrastado con fuentes oficiales. La aplicación a un caso concreto exige revisar la norma vigente, los hechos y la documentación.