Revisión normativa: julio de 2026. El plazo depende del acto, el procedimiento y la fecha en que la notificación se entienda practicada; los diez días de acceso electrónico no son un plazo universal para responder.
Una notificación de Hacienda no trae un plazo universal ni exige siempre presentar alegaciones. Puede comunicar el inicio de una comprobación, pedir documentos, proponer una liquidación, imponer una sanción, reclamar una deuda o resolver un recurso. La actuación correcta depende de cuatro datos: qué acto es, cuándo se entiende notificado, qué plazo concede y qué efecto tendrá responder —o no hacerlo—.
La recomendación de revisar el documento durante las primeras 48 horas es una pauta operativa, no un plazo legal general. Sirve para evitar que la notificación quede en una bandeja de entrada mientras corre el término concreto indicado en el propio acto. Conserva el documento completo y el justificante de acceso, no contestes desde la memoria, no aceptes una propuesta y no pagues o recurras una liquidación o sanción sin comprender sus consecuencias.
Lo esencial en 30 segundos
- Guarda el PDF completo, los anexos y el justificante que acredite la puesta a disposición y el acceso.
- Identifica el órgano, el procedimiento, el número de expediente, el acto comunicado y el periodo tributario afectado.
- Copia literalmente el apartado de recursos, alegaciones o documentación solicitada.
- No confundas los diez días naturales para acceder a una notificación electrónica con el plazo para contestar su contenido.
- Calcula el vencimiento conforme a la unidad indicada —días hábiles, naturales, meses o una fecha concreta— y al calendario aplicable.
- Responde solo a lo pedido, con un índice y una explicación que conecte cada documento con el requerimiento.
- Si el acto propone una deuda, sanción o cierre de un trámite, revisa antes las opciones, reducciones, suspensión y recursos.
Este contenido ofrece información general. La aplicación concreta puede variar según el acto, el procedimiento, la forma de notificación y la situación del contribuyente.
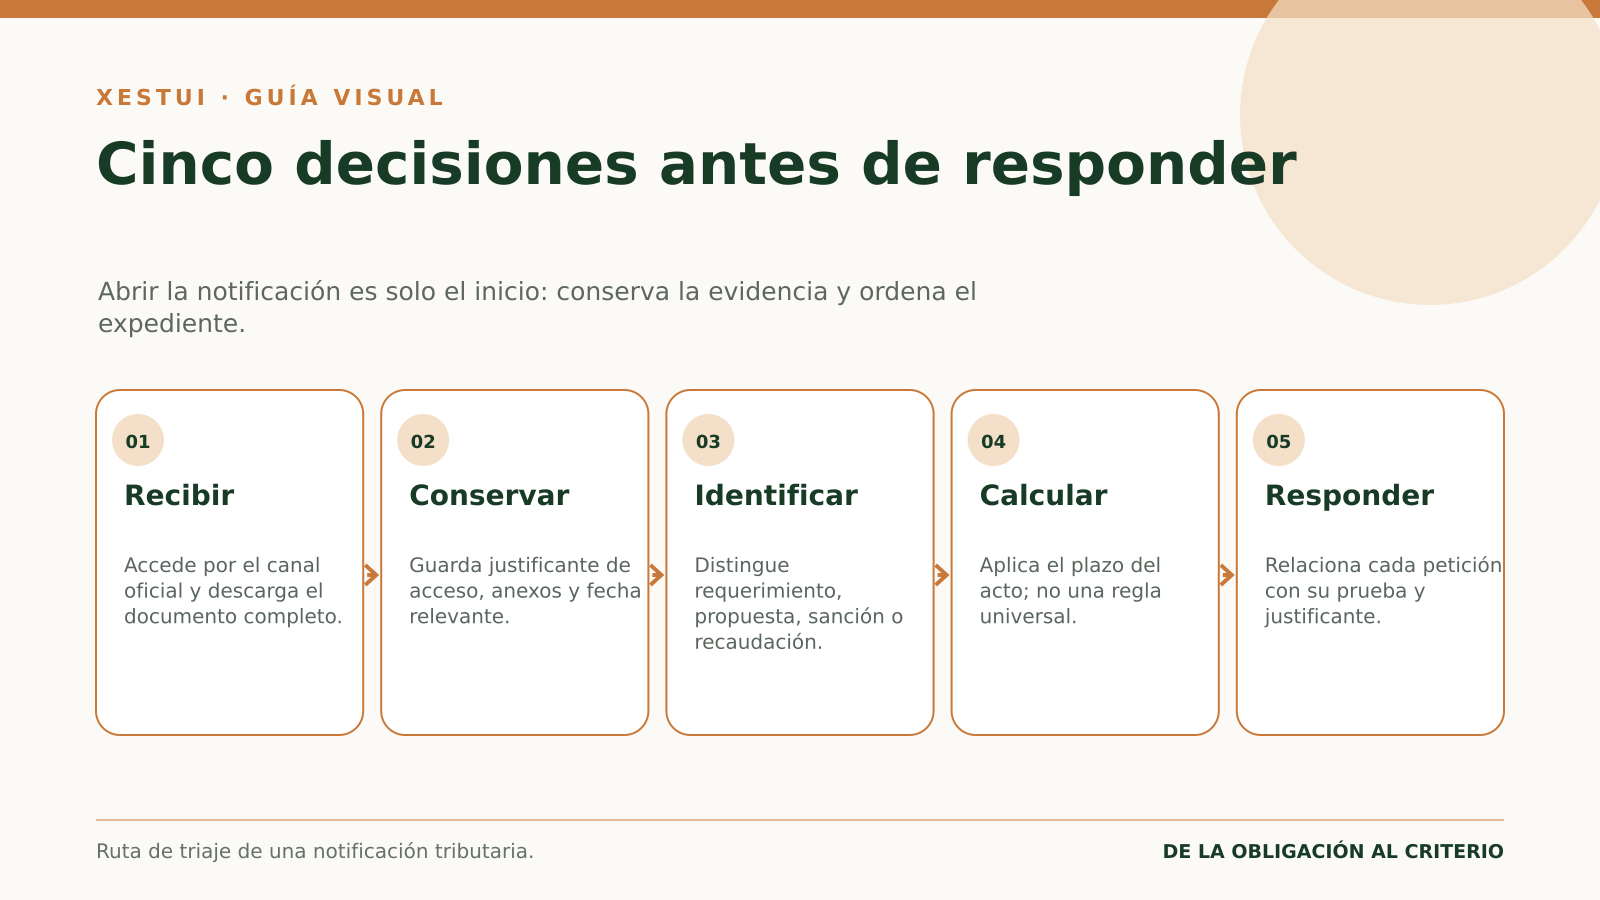
Primero: separa acceso electrónico y plazo para actuar
Cuando una notificación electrónica se pone a disposición, la persona puede acceder a su contenido. Para quienes están obligados a recibirla por esta vía, si transcurren diez días naturales desde la puesta a disposición sin acceso, la notificación puede entenderse rechazada y producir efectos. La AEAT explica además que, si se accede por más de un canal, prevalece la fecha de la primera notificación correctamente practicada.
Ese periodo de acceso no dice cuántos días tienes para aportar documentos, pagar, alegar o recurrir. El segundo reloj nace del acto que has recibido. Puede ser de diez días, un mes, un plazo de ingreso calculado con reglas tributarias u otro término específico. Por eso hay que guardar dos evidencias distintas:
- La fecha y hora en que la notificación se entiende practicada.
- La regla y el plazo que el propio documento concede para la actuación.
En plazos expresados por días, la regla general administrativa parte del día siguiente a la notificación. Si son días hábiles, se excluyen sábados, domingos y festivos; si una norma exige días naturales, debe decirlo. Los plazos por meses tienen su propia regla de cómputo. En materia tributaria puede haber reglas específicas, de modo que el cálculo debe apoyarse en el acto y la norma aplicable, no en una calculadora genérica.
El triaje: diez datos que debes extraer antes de decidir
Una lectura útil no empieza por el importe ni por el tono de la carta. Empieza por una ficha.
| Dato | Dónde buscarlo | Por qué cambia la respuesta |
|---|---|---|
| Órgano emisor | Cabecera y firma electrónica | Determina competencia y canal |
| Número de expediente | Primera página o pie | Permite vincular todos los escritos |
| Tipo de acto | Título y fundamentos | No se responde igual a un requerimiento que a una resolución |
| Procedimiento | Apartado de antecedentes | Define facultades, fases y efectos |
| Tributo y periodo | Objeto o alcance | Delimita datos y documentos |
| Fecha de puesta a disposición | Justificante electrónico | Ayuda a revisar la práctica de la notificación |
| Fecha de acceso o efecto | Acuse o certificado | Fija el punto de partida que corresponda |
| Actuación solicitada | Parte dispositiva | Indica qué espera la Administración |
| Plazo y unidad | Pie de recursos o requerimiento | Permite calcular vencimiento |
| Consecuencia de no actuar | Advertencias | Revela el riesgo de silencio, preclusión o apremio |
No leas solo la primera página
El pie de recursos, los anexos, el código seguro de verificación y la relación de documentos pedidos pueden estar al final. Una captura parcial o el correo de aviso no sustituye al acto. El aviso puede fallar sin que la notificación pierda eficacia; la fuente que debe conservarse es la sede o DEHú y su justificante.
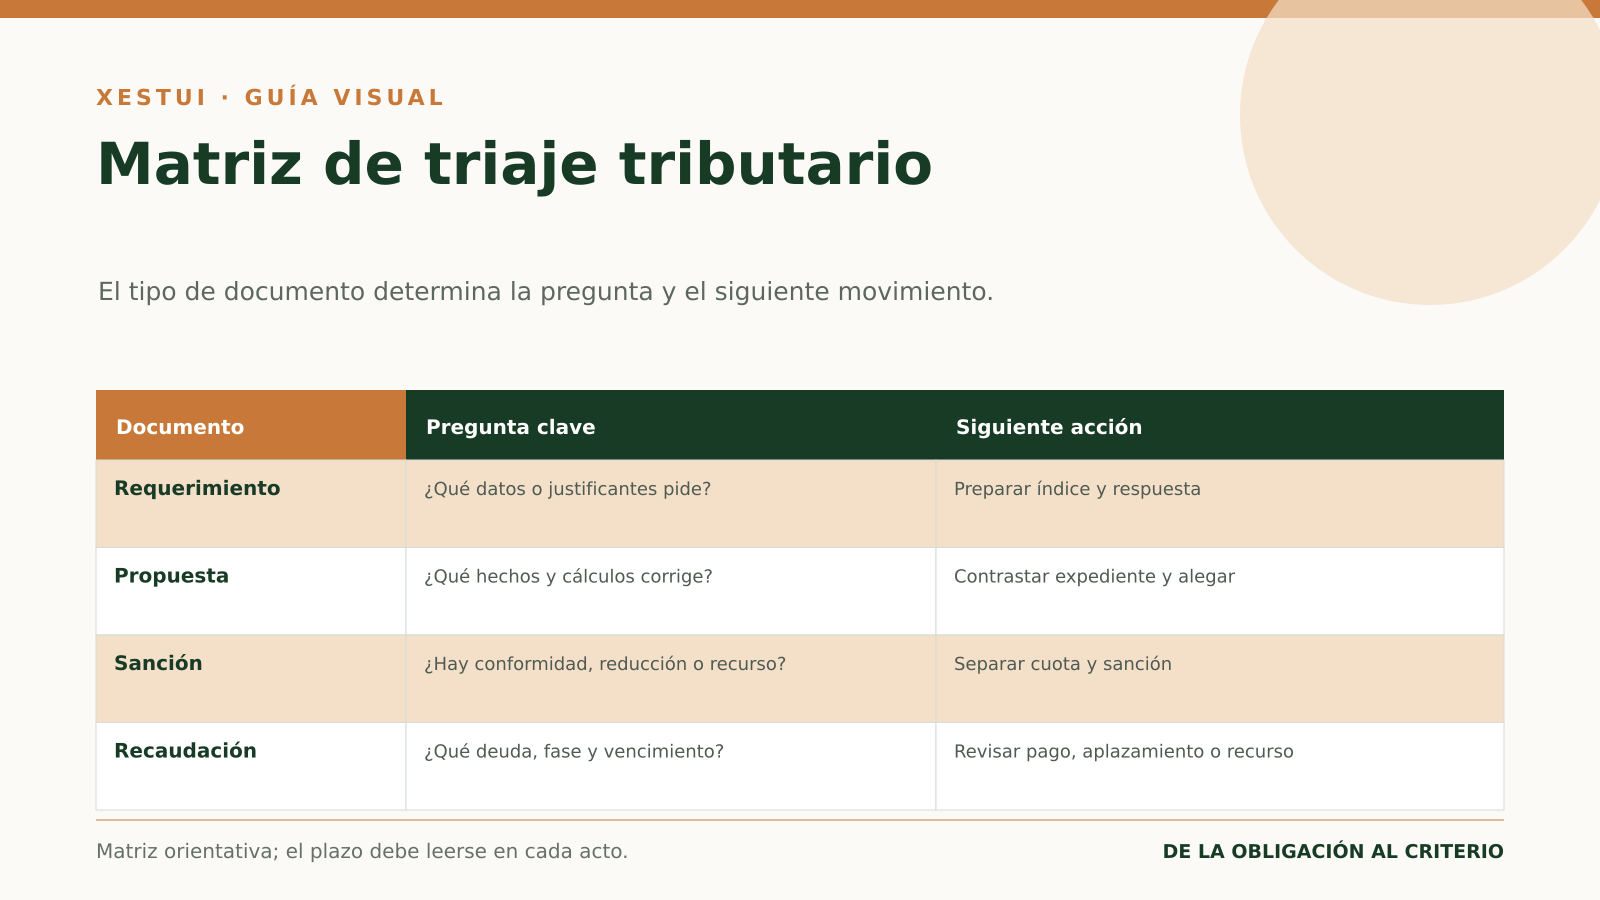
Qué tipo de documento has recibido
Comunicación o inicio de procedimiento
Puede informar de la apertura de una actuación y de su alcance. Comprueba qué periodos y conceptos incluye, quién debe comparecer y si existe requerimiento simultáneo. No presupongas todavía que hay una deuda.
Requerimiento de información o documentación
Enumera datos que deben aportarse. Conviene crear una tabla que relacione cada punto con su archivo, periodo, origen y explicación. Si algo no existe, ya fue presentado o no corresponde al ámbito solicitado, no lo ignores: documenta la incidencia y valora cómo responderla.
Propuesta de liquidación o trámite de audiencia
La Administración expone hechos, cálculos o una regularización provisional y concede la oportunidad de alegar. Aquí importan el expediente completo, la prueba y la coherencia entre contabilidad, declaraciones y documentos. Una explicación sin soporte suele ser débil; una carpeta de documentos sin explicación puede ser incomprensible.
Acuerdo sancionador
La sanción y la deuda tributaria relacionada pueden ser actos distintos. Revisa motivación, conducta imputada, culpabilidad, graduación, reducciones y compatibilidad de las decisiones. Pagar o recurrir puede afectar a reducciones, por lo que la elección no debe hacerse por impulso.
Providencia de apremio, diligencia de embargo u otra actuación recaudatoria
Estas fases tienen motivos de oposición más limitados que una liquidación ordinaria. Si la deuda ya está en ejecutiva, el objetivo no es reabrir sin más toda la discusión fiscal, sino identificar el acto, la notificación previa, el pago o extinción y las vías todavía disponibles.
Resolución con recurso
Lee el pie completo: vía, órgano, plazo y posible suspensión. Presentar un escrito con un nombre equivocado no siempre destruye el derecho, pero puede generar retrasos y riesgos evitables.
Un protocolo de las primeras 48 horas
Las 48 horas no sustituyen ningún plazo. Son una disciplina interna.
1. Congela la evidencia
Descarga el documento y el justificante. Conserva el archivo original, no solo una impresión. Registra quién accedió, desde qué buzón, en qué fecha y qué anexos había.
2. Abre una ficha de expediente
Asigna un responsable, una fecha de revisión y un repositorio. Evita que distintas personas contesten por separado o que el documento circule por mensajería sin control.
3. Calcula dos vencimientos
Anota el vencimiento jurídico conforme al acto y fija un vencimiento interno anterior para revisar y firmar. Si faltan documentos, decide pronto si el trámite admite ampliación. Debe pedirse antes de entrar en los tres últimos días del plazo, justificando las circunstancias y sin perjudicar derechos de terceros; solo cabe una. Si la solicitud reúne los requisitos y se presenta en plazo, se entiende concedida por la mitad del plazo inicial, salvo denegación expresa notificada antes de su vencimiento.
4. Preserva los documentos fuente
No modifiques extractos, hojas de cálculo o registros para que “cuadren”. Trabaja sobre copias, identifica las transformaciones y conserva los originales.
5. Decide el nivel de ayuda
Una solicitud sencilla de una factura ya localizada puede resolverse internamente. Una propuesta de liquidación, una sanción, una derivación de responsabilidad, una inspección o una discrepancia contable relevante exige revisar alcance, estrategia y prueba.
Cómo preparar una respuesta que se pueda entender
Una contestación sólida suele tener cinco capas:
- Encabezado: órgano, expediente, persona obligada, acto y fecha.
- Objeto: qué punto del requerimiento se atiende.
- Explicación: hechos relevantes en orden, sin incorporar asuntos ajenos.
- Índice documental: número, nombre, periodo y relación con cada punto.
- Petición o cierre: qué se solicita y cómo queda atendido el trámite.
Nombra los archivos de forma estable: 01-facturas-emitidas-2025.pdf, 02-conciliacion-modelo-303.xlsx o una convención equivalente. Si aportas una hoja de cálculo creada para contestar, explica su origen, columnas, filtros y cualquier ajuste. No presentes como libro oficial un resumen preparado para el expediente.
La sede de la AEAT permite contestar requerimientos y aportar documentación relacionada con una notificación. Guarda el justificante de presentación y comprueba que el tamaño, formato y número de archivos coinciden con lo enviado.
Errores que convierten un trámite manejable en un problema
- Contar el plazo desde el correo de aviso en lugar de revisar cuándo se practicó la notificación.
- Suponer que siempre hay diez días para responder.
- Enviar toda la contabilidad cuando se ha pedido un documento concreto.
- Adjuntar capturas sin origen, fecha o relación con el punto solicitado.
- Contestar con una explicación que contradice declaraciones ya presentadas.
- Aceptar una propuesta, o pagar o recurrir una liquidación o sanción, sin revisar sus efectos.
- Solicitar una ampliación dentro de los tres últimos días o sin comprobar requisitos y una posible denegación expresa.
- Entregar documentos personales de terceros que no son necesarios.
- Dejar la respuesta en borrador sin obtener justificante de registro.
Ejemplo orientativo: requerimiento sobre una deducción
Imagina una sociedad que recibe un requerimiento de gestión sobre una deducción de IVA de un trimestre. El documento pide facturas, libro registro y justificación de la afectación a la actividad.
Una mala respuesta sería exportar todas las facturas del año y adjuntar extractos sin índice. Una respuesta ordenada delimitaría el trimestre, identificaría las facturas cuestionadas, reconciliaría su inclusión en el libro y en la autoliquidación, explicaría la relación con la actividad y señalaría cualquier documento que no resulte aplicable.
Este Caso de XESTUI es una recreación explicativa. La deducibilidad depende de los hechos, la factura y la normativa del impuesto; no basta con que exista un pago bancario.
Cuándo conviene pedir revisión profesional
La revisión es especialmente prudente cuando:
- hay propuesta de liquidación, sanción, apremio o embargo;
- el plazo es corto o la fecha de notificación es discutible;
- la petición abarca varios ejercicios o sistemas;
- existen descuadres entre facturas, libros, bancos y declaraciones;
- intervienen operaciones vinculadas, no residentes o varios territorios;
- el acto menciona responsabilidad de administradores o terceros;
- hay información sensible o un volumen relevante de datos.
Solicitar una revisión inicial de la notificación. El primer contacto solo debe indicar tipo de acto, fecha de acceso, perfil y datos de contacto. Si el encargo continúa, XESTUI solicitará el documento y sus anexos mediante un canal seguro y explicará alcance, condiciones y documentación necesaria, sin prometer un resultado concreto.
XESTUI atiende desde Tui a personas autónomas y empresas del entorno del Baixo Miño, Vigo y Pontevedra, también por vía online cuando el procedimiento lo permite.
Preguntas frecuentes
¿Tengo diez días para contestar cualquier notificación de Hacienda?
No. Diez días naturales es el periodo relevante para acceder a determinadas notificaciones electrónicas antes de que puedan entenderse rechazadas. El plazo para actuar depende del documento: puede expresarse en días, meses, una fecha de ingreso u otra regla.
¿El correo o SMS de aviso inicia el plazo?
El aviso es informativo. Debes revisar la notificación practicada en la sede o DEHú y conservar su justificante. La falta de aviso no garantiza que el plazo no haya empezado.
¿Puedo pedir más tiempo para aportar documentos?
La ampliación solo procede en trámites que la admitan y debe pedirse antes de entrar en los tres últimos días, justificando las circunstancias y sin perjudicar derechos de terceros. Si cumple los requisitos y se presenta a tiempo, se entiende concedida por la mitad del plazo inicial, salvo denegación expresa notificada antes de su vencimiento. Solo cabe una ampliación.
¿Debo enviar todo lo que tengo por si acaso?
No es una buena regla. Hay que colaborar y atender lo solicitado, pero una entrega debe ser pertinente, comprensible y trazable. Revisa el alcance y explica cualquier selección o extracción.
¿Presentar un recurso suspende automáticamente el pago?
No siempre. La suspensión depende del acto, la vía y, en ocasiones, garantías o supuestos específicos. Debe analizarse antes de dejar una deuda sin atender.
¿XESTUI puede controlar también futuras notificaciones?
Puede revisarse un protocolo de acceso, responsables, sustituciones, vacaciones y derivación al asesor. Esa organización es distinta de analizar el fondo de cada expediente.
Conclusión: primero identifica, después decide
El mayor riesgo de una notificación no es abrirla, sino tratarla como una carta genérica. Conserva la prueba de acceso, identifica el acto, calcula el plazo exacto y construye una respuesta que conecte cada petición con su documento.
Si hay deuda, sanción, inspección, recaudación o una discrepancia relevante, una revisión temprana preserva más opciones que una respuesta precipitada. La prioridad no es contestar en 48 horas; es conseguir que, dentro de esas primeras 48 horas operativas, el expediente tenga dueño, calendario y estrategia.
Fuentes y revisión
Contenido informativo contrastado con fuentes oficiales. La aplicación a un caso concreto exige revisar la norma vigente, los hechos y la documentación.