Revisión normativa: julio de 2026. El plazo y el alcance dependen del procedimiento y del documento recibido; una regla sobre acceso a la notificación no sustituye el vencimiento de la contestación.
Si Hacienda te envía un requerimiento, no respondas desde la memoria ni adjuntes toda tu contabilidad «por si acaso». Primero identifica qué pide, qué periodo revisa, cuándo vence el plazo y qué documento demuestra cada respuesta. Después presenta un escrito breve, ordenado y trazable.
La promesa de esta guía es sencilla: en unos minutos sabrás cómo convertir una carpeta desordenada en una contestación que la Administración pueda entender. No existe un plazo universal para todos los requerimientos; manda el que figura en el documento recibido.
Lo esencial en 30 segundos
- Descarga el requerimiento completo, sus anexos y el justificante de notificación.
- Copia literalmente cada punto solicitado y el plazo concedido.
- Relaciona cada respuesta con una prueba concreta.
- No aportes datos ajenos al periodo o al asunto revisado sin valorar su utilidad.
- Conserva el justificante final de presentación.
Información general, no asesoramiento individual. Los plazos, requisitos y efectos deben comprobarse en el caso concreto y en la fecha de actuación.
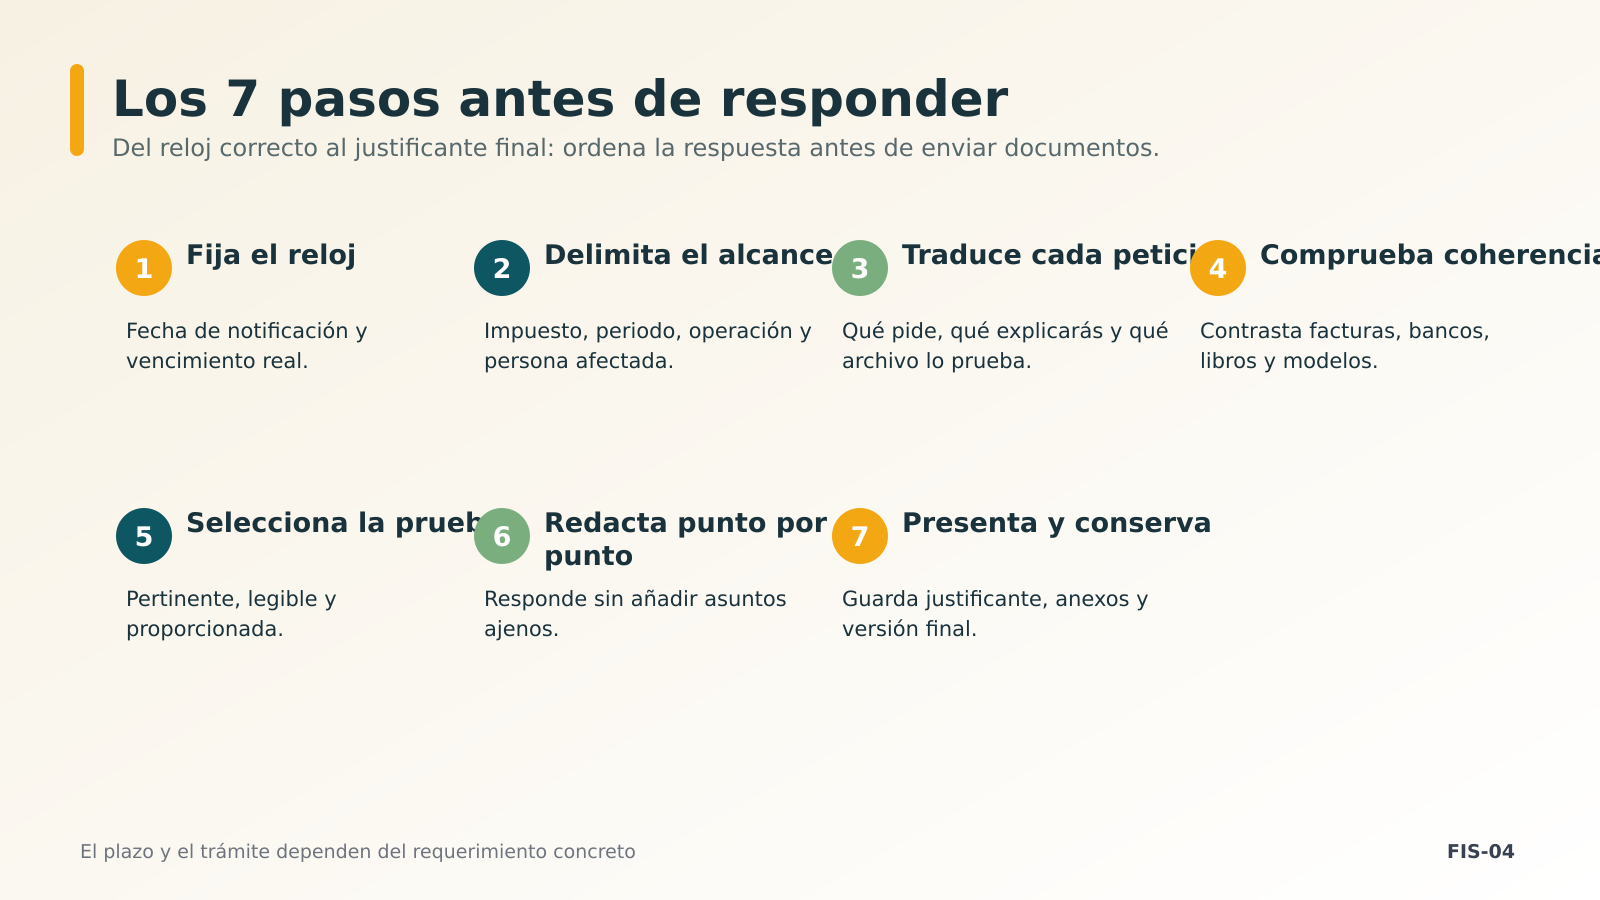
Los 7 pasos que evitan una respuesta impulsiva
- Fija el reloj correcto. Anota la fecha en que la notificación se entiende practicada y el vencimiento indicado. El correo de aviso no sustituye al justificante oficial. Cuando resulte aplicable el artículo 91 del Real Decreto 1065/2007, solo cabe una ampliación de hasta la mitad del plazo. Debe pedirse antes de entrar en los tres días finales, justificarse y no perjudicar a terceros. Si cumple esos requisitos, se entiende concedida por la mitad salvo denegación expresa antes del vencimiento original; otros trámites pueden tener reglas distintas.
- Delimita el alcance. Marca impuesto, ejercicio, trimestre, operación o persona afectada. Responde al alcance pedido con información completa, veraz y coherente. No confundas prudencia con omitir documentos solicitados: la AEAT puede ampliar sus actuaciones si el expediente lo exige.
- Traduce cada petición. Crea una lista con tres columnas: qué pide Hacienda, qué vas a explicar y qué archivo lo prueba. Si un documento no existe o ya fue presentado, dilo de forma expresa.
- Comprueba la coherencia. Contrasta facturas, bancos, libros y declaraciones. Si una cifra no coincide, explica el motivo antes de que el expediente parezca contradictorio.
- Prepara un índice. Numera los anexos y usa nombres claros: «01-factura-proveedor.pdf» o «02-conciliacion-iva.xlsx». Una carpeta entendible reduce errores de lectura.
- Redacta con medida. Identifica expediente y trámite, responde en el mismo orden del requerimiento y evita opiniones innecesarias. Una explicación corta con prueba suele ser más útil que veinte páginas sin conexión.
- Registra y conserva. Presenta por el canal habilitado, descarga el recibo y verifica qué archivos constan entregados. Guardar un borrador no equivale a contestar.
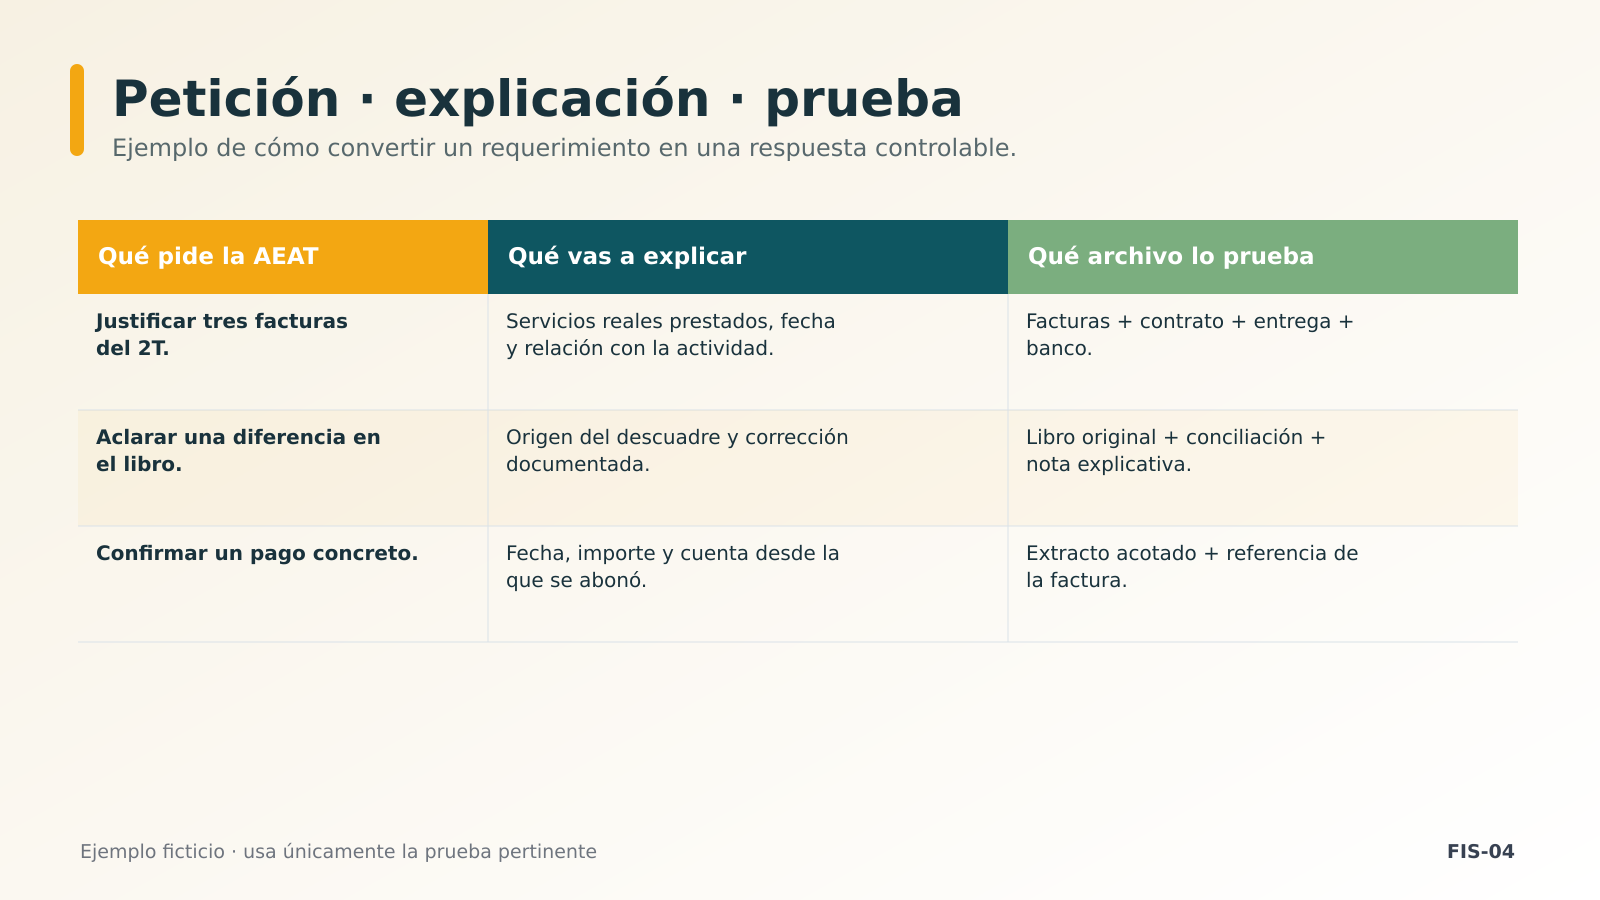
Ejemplo: tres facturas de un trimestre
Imagina una sociedad a la que la AEAT pide tres facturas recibidas y la justificación de su relación con la actividad. Una mala respuesta sería exportar todas las compras del año y añadir extractos bancarios sin señalar qué prueban.
La respuesta útil identifica las tres facturas, explica en una frase el servicio recibido, las vincula con el libro y la autoliquidación del trimestre y adjunta solo las evidencias pertinentes. Si una factura fue rectificada, incorpora la secuencia completa. Este Caso de XESTUI es una recreación explicativa: que exista pago no convierte automáticamente un gasto en deducible.
Tres errores que abren problemas nuevos
- Responder tarde porque se contó desde el correo o desde una fecha intuitiva.
- Enviar información excesiva que introduce operaciones no preguntadas y sin contexto.
- Modificar hojas o extractos sin conservar el original ni explicar cómo se elaboró el resumen.
Cuándo conviene revisar el expediente antes de enviarlo
Busca ayuda si hay descuadres, varios ejercicios, operaciones internacionales, una propuesta de liquidación, una sanción o información sensible. También cuando no puedes saber qué documento responde realmente a la petición.
XESTUI puede revisar el requerimiento, el justificante, el plazo y el inventario documental antes de presentar. El objetivo no es prometer un resultado, sino evitar que una respuesta precipitada reduzca tus opciones.
Conclusión: la decisión que debes tomar ahora
La mejor contestación no es la más extensa, sino la que permite seguir la lógica del expediente: petición, hecho, explicación y prueba. Si puedes recorrer esa cadena sin saltos, reduces el riesgo de que un documento útil quede perdido dentro de una entrega masiva.
Antes de pulsar «presentar», haz una última lectura como si no conocieras tu empresa. Comprueba que los nombres de archivo coinciden con el índice, que no faltan anexos y que cada cifra se puede reconstruir desde su origen.
Desde su oficina de Tui, XESTUI puede revisar requerimientos de empresas y profesionales del entorno y trabajar a distancia cuando la documentación y el canal seguro lo permiten.
Preguntas frecuentes
¿Todos los requerimientos dan diez días para contestar?
No. El plazo depende del procedimiento y del propio documento. Los diez días naturales asociados al acceso a determinadas notificaciones electrónicas no son un plazo universal de respuesta.
¿Debo enviar toda la contabilidad?
No como regla general. Debes atender lo pedido de forma suficiente, pertinente y comprensible. Si el alcance es dudoso, conviene revisarlo antes.
¿Puedo aportar documentación después?
Depende del trámite y de la fase. No planifiques una entrega incompleta confiando en que siempre habrá otra oportunidad.
Fuentes y revisión
Contenido informativo contrastado con fuentes oficiales. La aplicación a un caso concreto exige revisar la norma vigente, los hechos y la documentación.