Revisión técnica: 25 de julio de 2026. La previsión de caja es una herramienta de decisión y no sustituye los registros contables, los extractos ni el cierre fiscal.
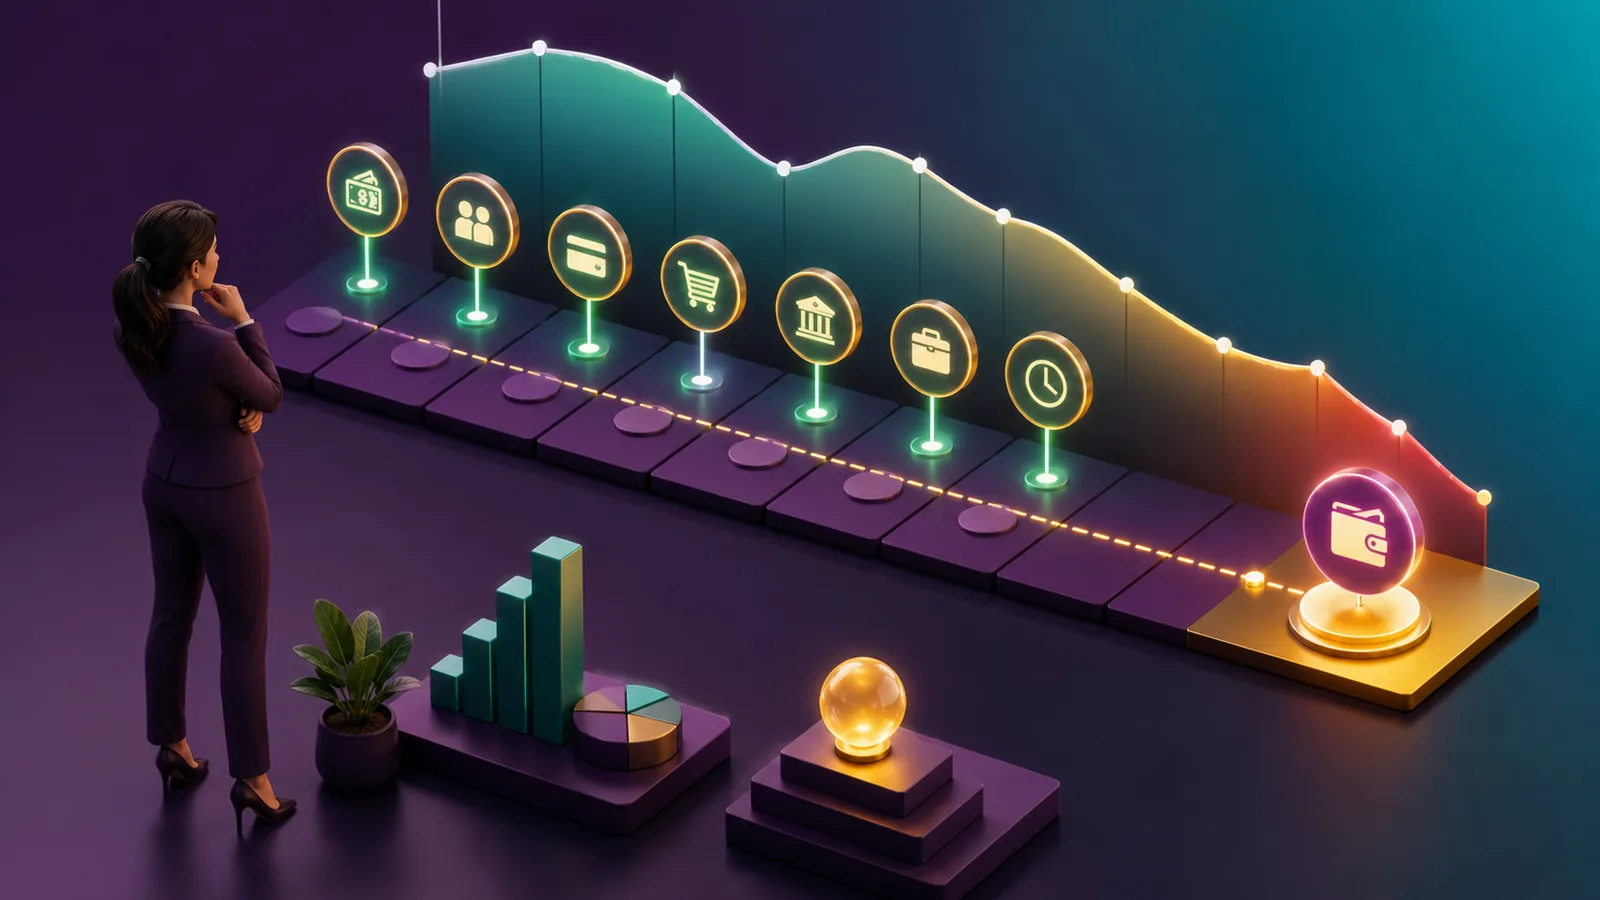
Una previsión de tesorería a 13 semanas muestra, semana por semana, el dinero disponible, los cobros probables y los pagos que realmente saldrán del banco. Su objetivo no es adivinar el futuro: es detectar con tiempo una semana negativa y poder actuar antes.
La fórmula básica es muy simple: saldo inicial + cobros previstos − pagos previstos = saldo final. Lo difícil no es sumar; es colocar cada movimiento en la fecha realista y revisar el modelo todas las semanas.
Lo esencial en 30 segundos
- Empieza por el saldo bancario disponible, no por el beneficio contable.
- Incluye cobros según probabilidad y fecha esperada.
- Agrupa pagos por semana: nóminas, proveedores, impuestos y deuda.
- Añade un colchón mínimo y tres escenarios.
- Actualiza cada viernes y desplaza el horizonte una semana.
Información general, no asesoramiento individual. Los plazos, requisitos y efectos deben comprobarse en el caso concreto y en la fecha de actuación.
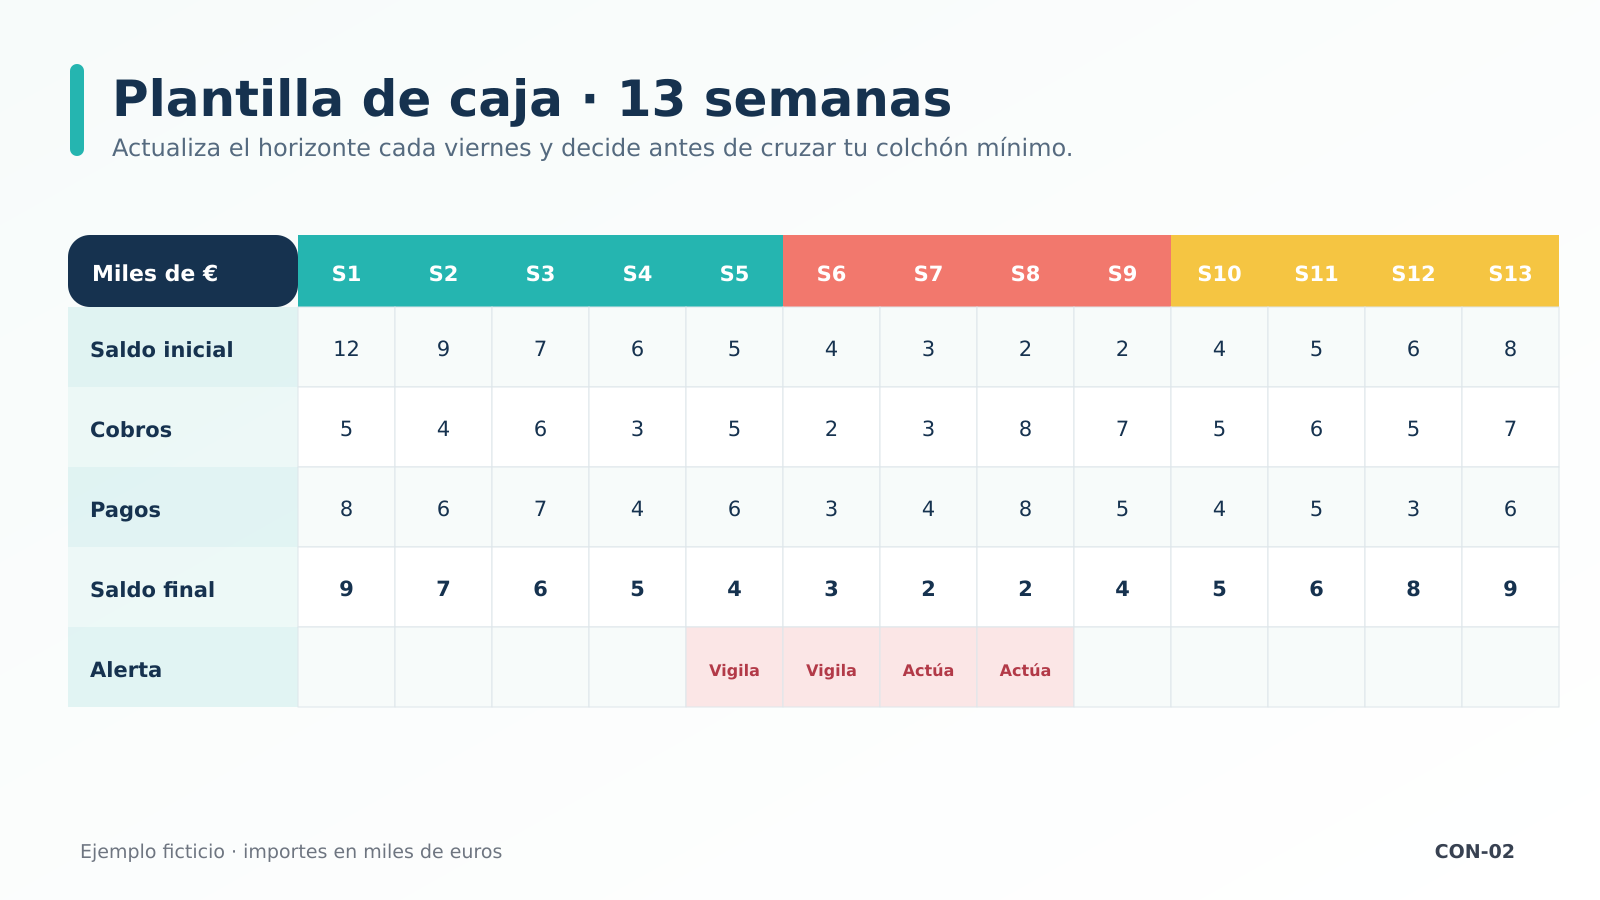
Cómo construirla en cinco bloques
- Saldo inicial. Suma el dinero realmente disponible. Separa cuentas restringidas, pólizas no dispuestas y saldos que no puedes utilizar.
- Cobros. Lista clientes, ventas al contado, subvenciones o financiación confirmada. No coloques una factura en la fecha de emisión si tu cliente paga 45 días después.
- Pagos operativos. Incluye proveedores, nóminas, alquileres, seguros, suministros y gastos periódicos. Usa la fecha de salida, no solo el mes contable.
- Impuestos y financiación. Reserva IVA, retenciones, cuotas, préstamos e intereses. El dinero cobrado por IVA puede estar en el banco, pero no es caja libre para siempre.
- Saldo mínimo. Define el nivel por debajo del cual debes decidir: adelantar cobros, aplazar una compra, negociar pagos o buscar financiación.
Ejemplo rápido con tres semanas
| Concepto | Semana 1 | Semana 2 | Semana 3 |
|---|---|---|---|
| Saldo inicial | 12.000 € | 8.500 € | 2.000 € |
| Cobros previstos | 9.000 € | 5.000 € | 14.000 € |
| Pagos previstos | 12.500 € | 11.500 € | 8.000 € |
| Saldo final | 8.500 € | 2.000 € | 8.000 € |
El negocio no está en crisis en la semana 1, pero la semana 2 cae a 2.000 euros. Si su colchón mínimo es 5.000, la alerta aparece antes de que el banco rechace un pago. Puede confirmar el cobro de 5.000, negociar un proveedor o retrasar una inversión.
Las cifras son orientativas y no incluyen todos los movimientos. El valor está en detectar la semana crítica y asignar una acción con responsable y fecha.
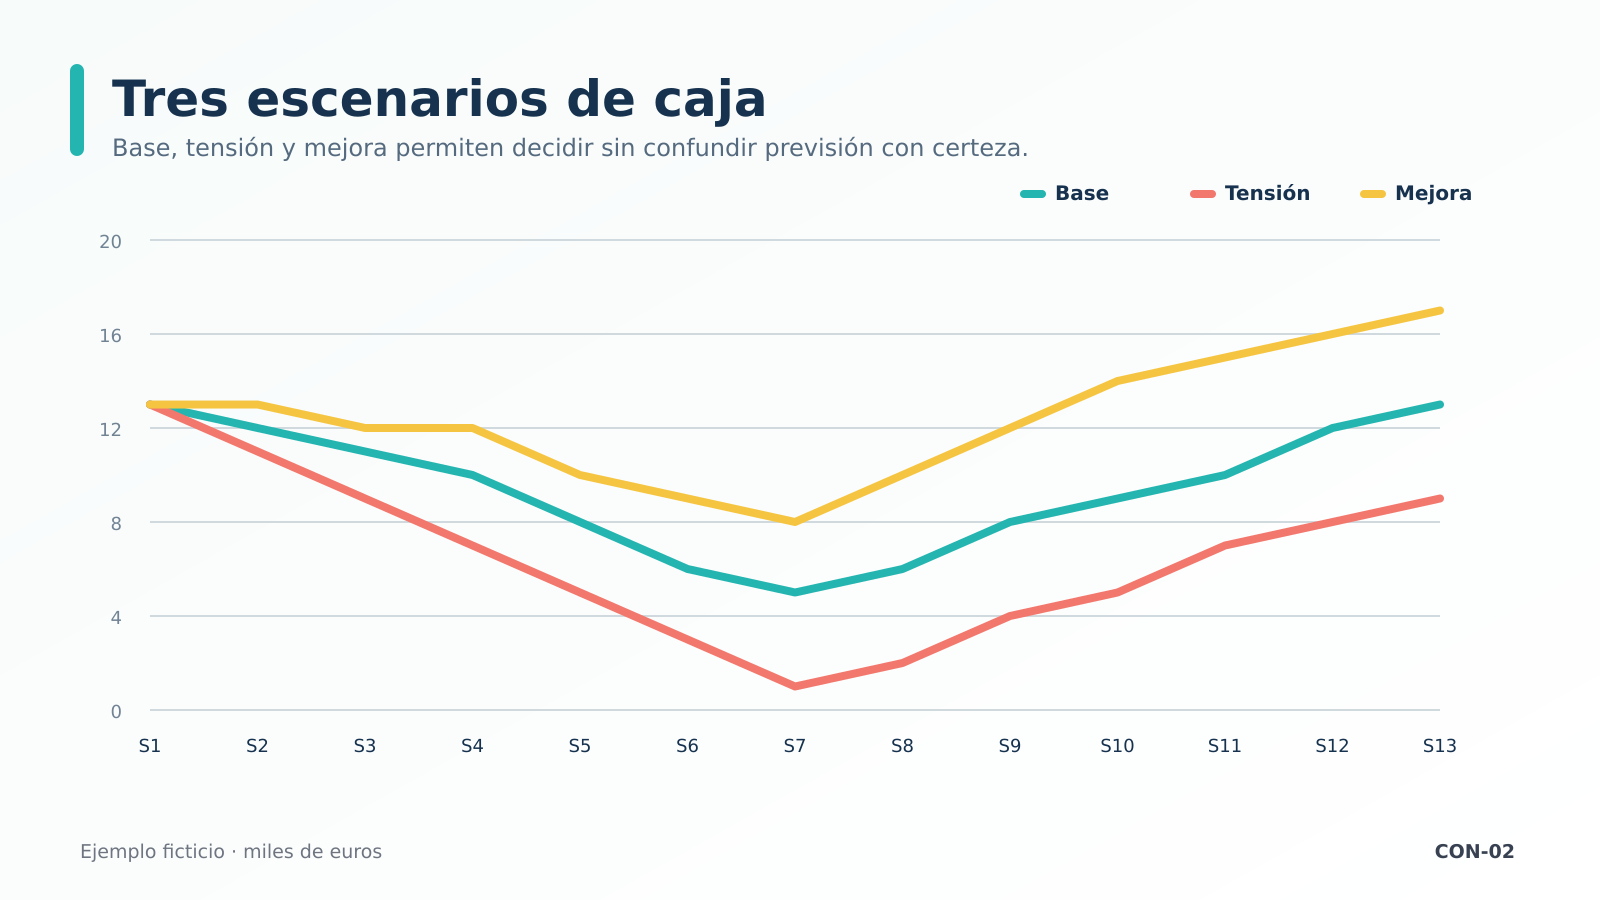
Tres escenarios que evitan el autoengaño
- Base: cobros y pagos más probables.
- Tensión: clientes retrasan pagos y aparece un gasto razonable no previsto.
- Mejora: entran cobros confirmables antes, sin inflar ventas futuras.
Errores que hacen inútil la plantilla
- Actualizarla una vez al mes, cuando ya pasó la semana crítica.
- Mezclar facturación, beneficio y entrada de dinero.
- Dar por cobrada cualquier factura en su vencimiento teórico.
- Olvidar impuestos, vacaciones, pagas o renovaciones anuales.
- Mostrar el problema sin asignar una decisión.
Conclusión: la decisión que debes tomar ahora
La previsión se vuelve útil cuando cada alerta termina en una decisión. Añade a la semana crítica una acción, un responsable y una fecha: llamar a tres clientes, renegociar un pago o posponer una compra. Sin esa última columna, la tabla solo describe el problema.
Reserva veinte minutos semanales para sustituir previsiones por movimientos reales y añadir una nueva semana al final. Las diferencias entre lo previsto y lo ocurrido enseñan tanto como el saldo: revelan clientes que pagan tarde y gastos que siempre se olvidan.
No ocultes la tensión usando toda la póliza como si fuera dinero propio. Muestra por separado saldo bancario, financiación disponible y deuda utilizada. También conviene reservar una línea para decisiones todavía no aprobadas: una compra posible no debe mezclarse con un pago comprometido.
Cuando el saldo previsto baja del mínimo, compara el coste y el efecto de cada alternativa. Cobrar antes con descuento, retrasar un pago negociado o financiarse no son decisiones equivalentes. La plantilla abre la conversación; la dirección elige con datos y deja constancia de la hipótesis utilizada.
XESTUI puede trabajar desde Tui con empresas y proyectos del entorno para convertir bancos, vencimientos y previsiones en una herramienta semanal comprensible.
Preguntas frecuentes
¿Por qué 13 semanas?
Ofrece aproximadamente un trimestre con detalle semanal: suficiente para anticipar decisiones sin convertir el modelo en una previsión anual demasiado incierta.
¿Sustituye a la contabilidad?
No. La contabilidad registra y explica operaciones conforme a sus criterios; la previsión estima movimientos futuros de dinero para decidir.
¿Debe incluir el IVA?
Sí, como movimiento de tesorería, y también la salida prevista de la liquidación. Conviene separar el importe que no debería financiar gastos permanentes.
Fuentes y revisión
Contenido informativo contrastado con fuentes oficiales. La aplicación a un caso concreto exige revisar la norma vigente, los hechos y la documentación.