Revisión normativa: agosto de 2026. Esta guía trata la afiliación y no la venta propia: pagador, condiciones del programa, devoluciones y localización del servicio deben comprobarse en cada cuenta.
TikTok Shop y los enlaces de afiliación parecen simples: recomiendas un producto, alguien compra y recibes una comisión. Sin embargo, el panel puede mezclar pedidos confirmados, devoluciones, muestras, bonificaciones y comisiones todavía pendientes. Si registras únicamente la transferencia final, pierdes la explicación de casi todo.
Para ordenar la fiscalidad debes seguir cada comisión desde el clic hasta el cobro: qué servicio prestaste, quién te lo paga, cuándo se confirma y qué descuentos aparecen. No necesitas guardar datos personales innecesarios de tus seguidores; necesitas una liquidación que conecte actividad, factura y banco.
Lo esencial en 30 segundos
- Afiliación no significa que tú vendas el producto al consumidor.
- En TikTok Shop UE, identifica al vendedor cuyo producto promocionas: la relación comercial de la comisión es creador–vendedor.
- Distingue comisión pendiente, aprobada, devuelta y pagada.
- Guarda el importe bruto y cada descuento.
- Una muestra a cambio de contenido puede requerir análisis propio.
- Para un pagador empresarial de la UE, revisa ROI y modelo 349.
- El IVA no se decide por la aplicación, sino por el servicio y el cliente.
Este artículo se centra en comisiones de afiliación. Si tú compras, almacenas o revendes el producto, la operativa y las obligaciones son distintas.
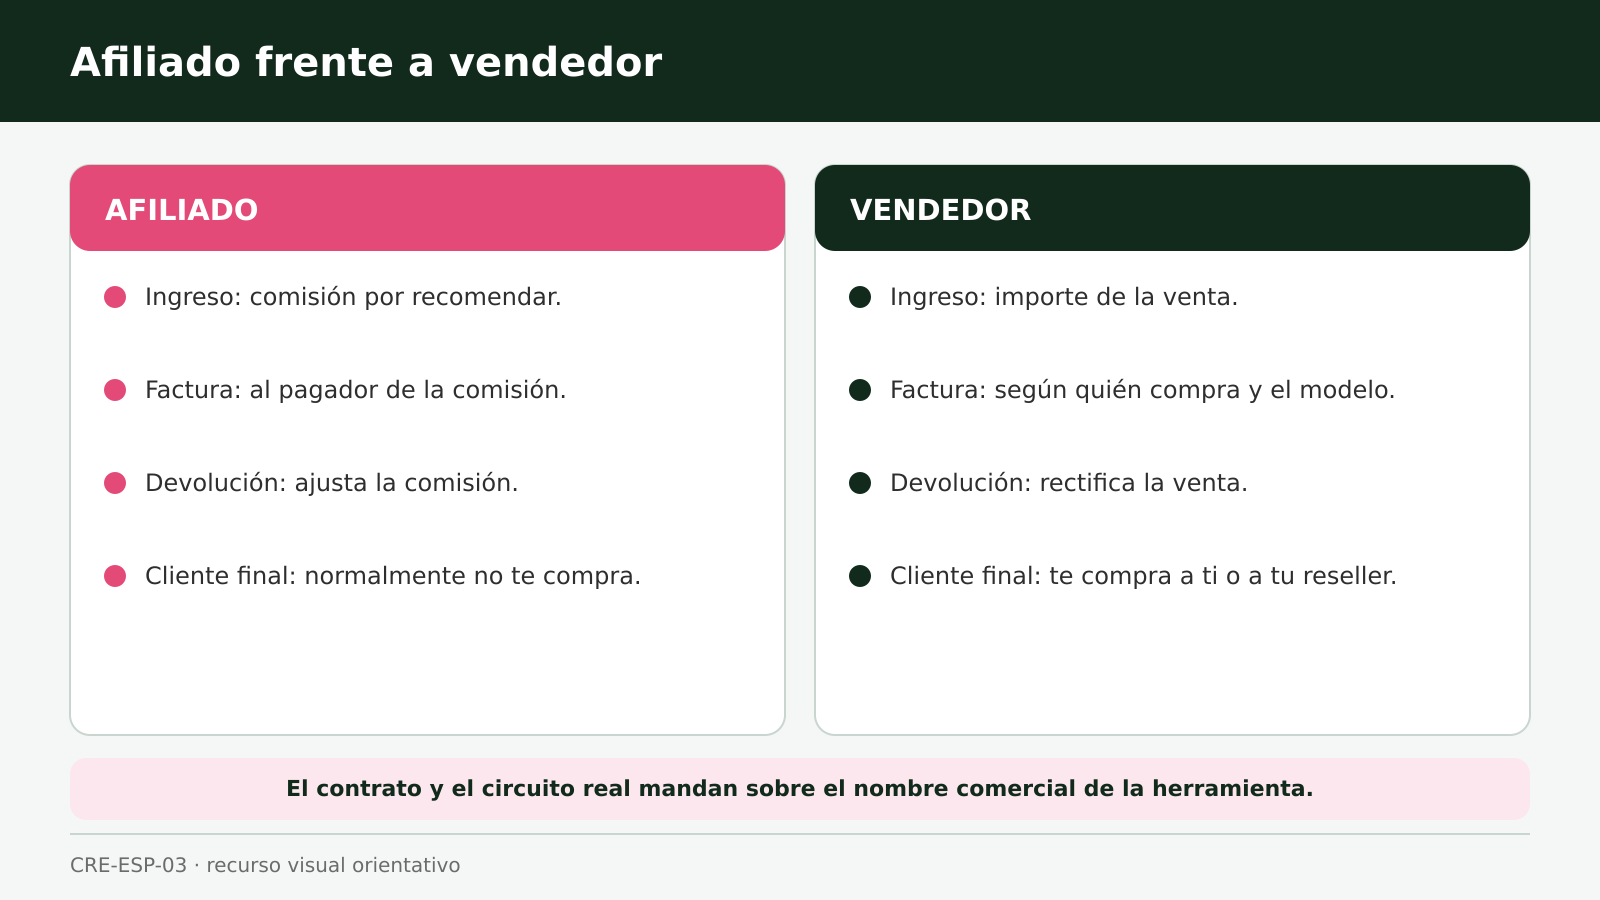
Primera pregunta: ¿quién vende el producto?
En una afiliación normal, la tienda vende al consumidor y tú prestas un servicio de promoción o intermediación a cambio de una comisión. No emites la factura del producto al comprador ni gestionas su IVA. Tu operación es la comisión.
Si apareces como vendedor, cobras el precio completo o asumes devoluciones, puede que ya no seas solo afiliado. Revisa quién figura en el pedido, quién fija las condiciones y quién emite el justificante al cliente.
| Señal | Afiliado | Vendedor |
|---|---|---|
| Ingreso | Porcentaje o cantidad por conversión | Precio de venta |
| Factura al consumidor | La emite la tienda | Puede corresponderte |
| Devolución | Si ocurre antes del pago, cancela la comisión; después del pago, la regla vigente no prevé recuperarla | Devuelves el precio según la venta |
| Cliente contractual | El vendedor cuyo producto promocionas | Comprador final |
Cómo leer el panel sin confundir cifras
Un pedido puede generar una comisión estimada hoy, confirmarse después del plazo de devolución y pagarse semanas más tarde. Crea cuatro estados: pendiente, confirmada, anulada y pagada. Conserva el informe por pedido o periodo y la política vigente.
Si el panel muestra 1.000 euros confirmados, descuenta 50 por ajustes y transfiere 950, no registres automáticamente 950 como único ingreso. Los documentos deben permitir entender si esos 50 son devoluciones, una tarifa o una corrección de otro periodo.
El dato que más cambia la factura: quién paga
Busca la entidad legal del vendedor en las condiciones, el pedido y la liquidación. En TikTok Shop UE, TikTok facilita y transfiere la comisión, pero la relación comercial del servicio es entre creador y vendedor. Ese vendedor puede estar en España, en otro Estado de la UE o en un tercer país.
Si el vendedor es español, el servicio de afiliación estará normalmente sujeto a IVA español. Si es un empresario de otro Estado miembro, la operación B2B puede localizarse en destino y exigir ROI, NIF-IVA y modelo 349. Si el vendedor está en un tercer país, normalmente no habrá IVA español por la regla B2B, pero tampoco modelo 349. Verifica siempre al vendedor y la operación concreta.
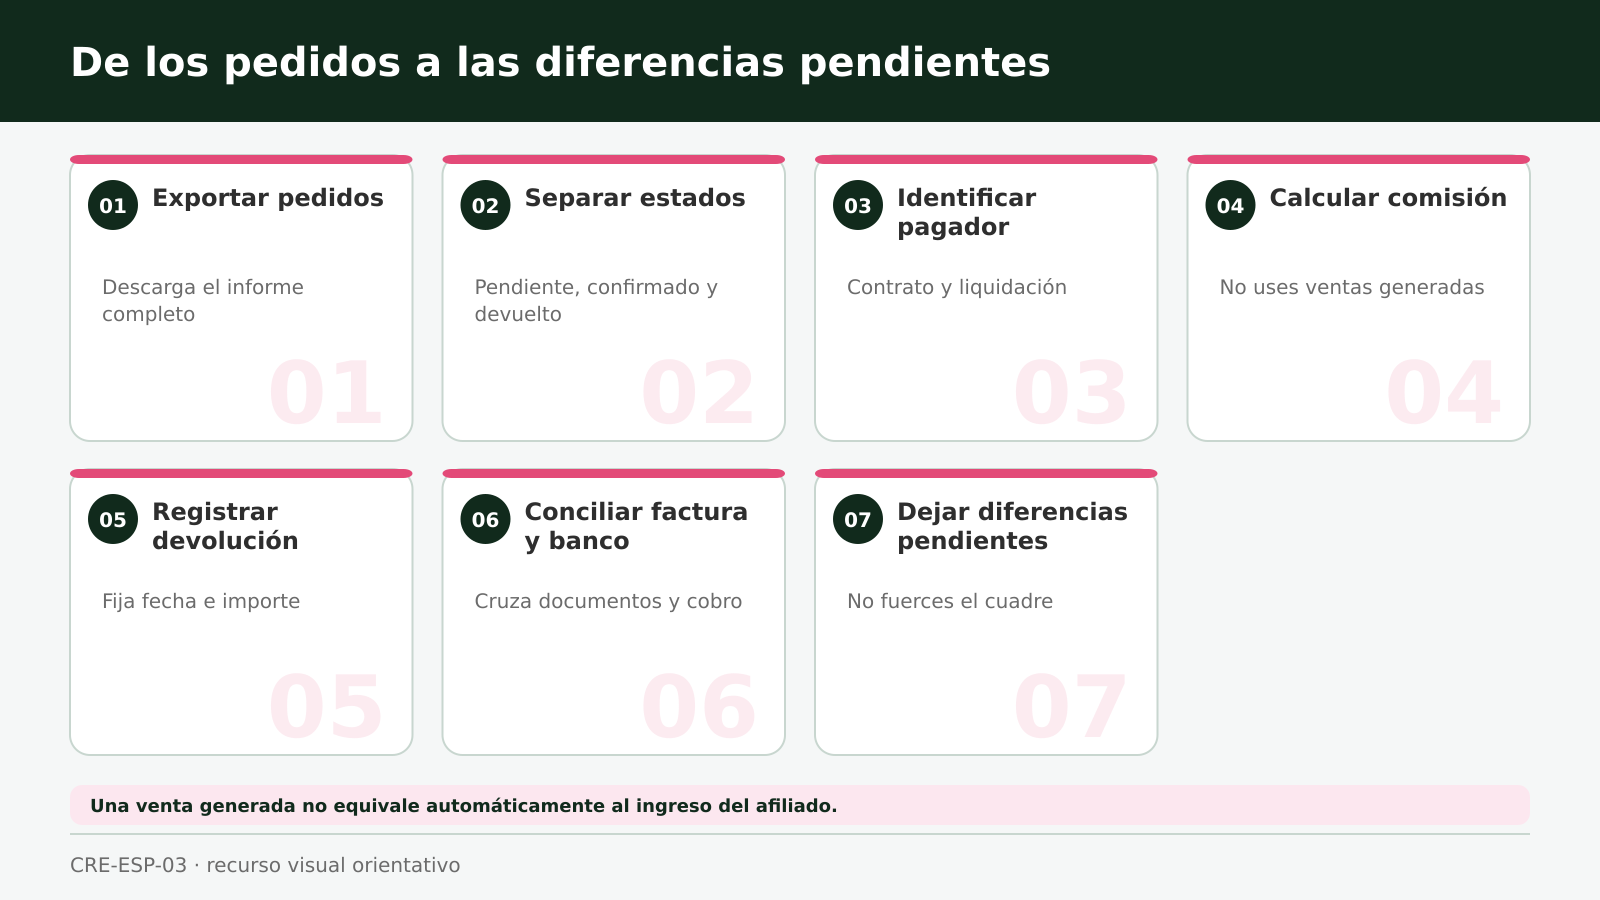
Flujo mensual de la comisión
- Exporta pedidos y comisiones con todos sus estados.
- Identifica pagador, país, moneda y periodo.
- Separa anulaciones, incentivos y muestras.
- Relaciona la liquidación con la factura que emites al vendedor.
- Aplica el criterio de IVA y, si procede, comprueba ROI y 349.
- Concilia el pago con la cuenta bancaria o pasarela.
- Deja anotadas las diferencias para el siguiente cierre.
Facturación al vendedor: opción mensual para creadores aptos
Desde el 7 de julio de 2026, TikTok Shop ofrece en España una opción de facturación mensual para determinadas comisiones de afiliación. No se activa para todas las cuentas: el creador debe estar registrado a efectos de IVA, haber facilitado su NIF y autorizar a TikTok Shop para que emita facturas en su nombre. Cuando se cumplen esas condiciones, Fonoa, colaborador de facturación de TikTok Shop, genera en euros una factura mensual basada en las comisiones pagadas.
La herramienta es opcional. Si el creador no es apto o no concede la autorización, seguirán estando disponibles los recibos de comisiones de afiliados. Un recibo acredita el pago, pero no equivale por sí solo a una factura con IVA. Cuando exista obligación de facturar y la herramienta no resulte aplicable, habrá que emitir y conservar la documentación fiscal que corresponda.
Que la plataforma genere el documento no traslada la responsabilidad fiscal. El creador continúa siendo el emisor de la factura y debe comprobar el pagador, el periodo, la comisión, el tipo de IVA o la inversión del sujeto pasivo, los datos fiscales y la correcta contabilización. En España, un profesional que presta servicios a otro empresario debe generalmente facturar; automatizar el documento no elimina esa obligación ni convierte a TikTok Shop en quien presta el servicio.
Antes de cerrar el mes, comprueba en tu cuenta si constan el registro de IVA y la autorización de facturas, descarga la factura o el recibo disponible y concílialo con el informe de comisiones y el cobro bancario. Si un dato no coincide, no contabilices el documento sin revisar el origen de la diferencia.
Muestras, cupones y bonificaciones
Una muestra sin obligación puede no ser igual que un producto recibido a cambio de publicar. Documenta qué pidió la tienda. Los cupones para tu audiencia no son dinero tuyo, pero una bonificación personal, un saldo utilizable o un premio por objetivos puede formar parte de tu remuneración.
Ejemplo: una devolución en el mes siguiente
En abril aparecen 400 euros de comisiones todavía no pagadas. Antes del pago, una devolución cancela 40 y la plataforma transfiere 360 en mayo. La creadora conserva ambos informes para explicar el ajuste. Si la devolución se iniciase después de pagar la comisión, la regla vigente de TikTok Shop UE no prevé que TikTok o el vendedor la recuperen.
El ejemplo es orientativo; la fecha fiscal y el documento válido dependen del acuerdo.
Errores que conviene cortar pronto
- Confundir ventas generadas para la tienda con ingresos propios.
- Declarar una cifra provisional que después se anuló.
- No identificar la sociedad pagadora.
- Usar el IVA del país del comprador para facturar tu comisión sin analizar el servicio.
- Perder informes cuando se cierra una campaña.
- Mezclar productos revendidos con pura afiliación.
Configurar mi circuito de afiliación. XESTUI puede revisar el programa, el pagador y una liquidación real para definir facturación, IVA, registros y cierre mensual.
Preguntas frecuentes
¿Declaro el total de ventas que generé?
Si eres solo afiliado, normalmente tu ingreso es la remuneración por el servicio, no el precio que cobra la tienda. Confírmalo en el contrato.
¿TikTok Shop puede generar la factura por mí?
Sí, pero no en todos los casos. Desde el 7 de julio de 2026, determinados creadores de España registrados a efectos de IVA y que hayan autorizado la emisión pueden usar la facturación mensual gestionada por TikTok Shop mediante Fonoa. El creador sigue siendo el emisor y responsable fiscal de la factura. Si la cuenta no es apta o no se autoriza la función, habrá que revisar si corresponde emitir la factura directamente; el recibo de comisión no la sustituye.
¿Qué hago con una comisión devuelta?
Conserva el ajuste y relaciónalo con la liquidación original. No borres la fila anterior.
¿Siempre presentaré el modelo 349?
No. Depende de que exista una operación intracomunitaria incluida y de sus requisitos. Primero identifica y verifica al cliente.
¿Una muestra gratis es un ingreso?
Puede requerir valoración si se recibe a cambio de contenido. Si no existe obligación, el análisis puede ser diferente.
¿Necesito un alta por cada programa?
No una persona autónoma distinta por plataforma, pero sí debes comunicar correctamente tus actividades y controlar cada pagador.
¿Una captura del panel es suficiente?
Es mejor exportar el informe original y conservar las condiciones, la factura —emitida directamente o generada en tu nombre— o el recibo que corresponda, además del justificante de pago.
Conclusión: sigue la comisión, no el ruido del panel
Una buena contabilidad de afiliación no necesita conocer cada comprador. Necesita poder seguir la comisión desde su origen hasta la factura y el banco. Esa trazabilidad reduce errores y permite crecer sin rehacer meses enteros.
Fuentes y revisión
Contenido informativo contrastado con fuentes oficiales. La aplicación a un caso concreto exige revisar la norma vigente, los hechos y la documentación.
- AEAT: prestaciones de servicios
- AEAT: ROI
- AEAT: modelo 349
- Ley del IVA
- TikTok Shop España — facturas de comisión de afiliación, 7 de julio de 2026
- TikTok Shop — comisiones de afiliación y reglas de pago, 15 de julio de 2026
- BOE — Reglamento por el que se regulan las obligaciones de facturación
- Fonoa — términos del servicio de facturación
- TikTok Shop — términos de uso en la Unión Europea