Revisión normativa: julio de 2026. DAC7 es una obligación informativa para determinados operadores de plataformas; no crea por sí sola un nuevo impuesto ni elimina las obligaciones fiscales del creador.
DAC7 no es un impuesto nuevo ni significa que todas las plataformas comuniquen todos los ingresos de cualquier creador. Es una obligación de información para determinados operadores de plataformas cuando facilitan actividades concretas: venta de bienes, servicios personales, arrendamiento de inmuebles o alquiler de medios de transporte. Para saber si un flujo de ingresos puede entrar hay que analizar la actividad real, el papel de la plataforma, la situación del vendedor y los datos que conoce el operador.
La consecuencia práctica es sencilla: el abono neto del banco ya no basta para ordenar la contabilidad. Conviene conciliar el importe bruto, las comisiones, los ajustes, la divisa, la factura o justificante y el cobro. Así podrás explicar una diferencia sin asumir que todo lo que aparece en un informe de plataforma tiene el mismo tratamiento fiscal.
Lo esencial en 30 segundos
- DAC7 impone obligaciones de información; no crea un tributo nuevo para creadores.
- No cubre automáticamente publicidad, patrocinios, afiliación, licencias, regalías, donaciones o cualquier monetización digital.
- Las actividades pertinentes son venta de bienes, servicios personales, alquiler de inmuebles y alquiler de medios de transporte.
- Una herramienta que solo procesa pagos, anuncia o redirige usuarios, sin facilitar de otro modo la actividad, no es una plataforma DAC7 por esa sola función.
- La plataforma puede comunicar por trimestre la contraprestación definida por DAC7 —neta de tasas, comisiones o impuestos retenidos o cobrados por el operador—, el número de actividades y, por separado, esas cantidades descontadas. El ingreso bancario todavía puede diferir por otros ajustes.
- La exclusión por menos de 30 operaciones y hasta 2.000 euros solo afecta a determinados vendedores de bienes y exige cumplir ambas condiciones. No es una exención fiscal ni se extiende a los servicios.
Qué es DAC7 y qué no cambia para un creador
DAC7 es el nombre habitual de la Directiva (UE) 2021/514, que amplió la cooperación administrativa fiscal para incluir información obtenida por determinados operadores de plataformas. España desarrolló estas reglas, entre otras normas, mediante el Real Decreto 117/2024.
El operador que queda dentro del sistema debe identificar a determinados vendedores, comprobar datos y comunicar información. A su vez, el vendedor debe facilitar los datos requeridos. La información oficial de la AEAT para vendedores aclara que estas reglas no modifican las obligaciones tributarias que ya existían.
Por eso hay que separar tres capas:
- Información DAC7: qué datos obtiene y comunica, en su caso, el operador.
- Documentación y contabilidad: qué facturas, liquidaciones, extractos y soportes debe conservar el creador.
- Tributación: cómo se declara cada ingreso, gasto, impuesto o retención según el caso.
Que una plataforma comunique un importe no sustituye la facturación ni determina por sí solo la base, el IVA o la deducibilidad de una comisión. Y que un vendedor no sea objeto de comunicación tampoco elimina sus obligaciones fiscales.
Antes de decir “me afecta DAC7”, responde estas cinco preguntas
1. ¿Cuál es la actividad real?
No basta con etiquetar a alguien como “creador”. Una misma persona puede vender merchandising, realizar encargos personalizados, cobrar una licencia por una obra, recibir ingresos publicitarios y prestar una consultoría. Cada flujo debe analizarse por separado.
2. ¿Encaja en una actividad pertinente?
La norma contempla cuatro grupos: venta de bienes, servicios personales, arrendamiento o cesión temporal de inmuebles y arrendamiento de medios de transporte. Un servicio personal es, de forma resumida, un trabajo por horas o por tarea que se presta a petición de un usuario después de ser facilitado por la plataforma, tanto en línea como fuera de línea.
3. ¿Qué hace realmente la plataforma?
Debe existir una conexión que permita poner al vendedor en contacto con usuarios para realizar la actividad. Si una herramienta se limita exclusivamente a procesar pagos, promocionar o anunciar, o redirigir usuarios, sin otra intervención para facilitar la actividad, esas funciones aisladas no bastan para tratarla como plataforma DAC7.
4. ¿El vendedor está dentro del ámbito o resulta excluido?
Influyen la residencia, el lugar del inmueble cuando existe un alquiler y las exclusiones previstas. La conclusión no puede salir solo del país que aparece en el dominio de la web o del lugar desde el que el creador publica.
5. ¿Qué contraprestación conoce o puede conocer razonablemente el operador?
La plataforma comunica información que conoce o puede conocer de manera razonable. El contrato, el informe anual y las liquidaciones ayudan a precisar qué importe gestiona, qué descuenta y qué recibe finalmente el vendedor.
Matriz rápida de ingresos habituales de un creador
| Flujo de ingreso | ¿Puede ser actividad DAC7? | Qué revisar antes de concluir |
|---|---|---|
| Venta de camisetas, láminas u otros bienes | Sí, potencialmente | Quién facilita la venta, quién cobra, número de operaciones y contraprestación |
| Encargo o servicio personal solicitado por un usuario | Sí, potencialmente | Si la plataforma facilita el encargo y cuál es la prestación concreta |
| Publicidad asociada a visualizaciones | No clasificar automáticamente | Contrato, origen del pago y si existe una actividad pertinente facilitada |
| Patrocinio directo de una marca | No clasificar automáticamente | Relación contractual, servicio prestado y papel real de cualquier intermediario |
| Afiliación o comisión por recomendación | No clasificar automáticamente | Flujo económico, contrato y funciones de la plataforma |
| Licencia o regalía por una obra | No clasificar automáticamente | Naturaleza del derecho, contrato y si coincide con una actividad pertinente |
| Donación, propina o aportación de seguidores | No clasificar automáticamente | Condiciones del pago, contraprestación y funcionamiento del canal |
| Procesador que solo tramita el pago | No por esa función aislada | Si además facilita la actividad de algún otro modo |
Esta tabla sirve para abrir el análisis, no para cerrarlo. Dos plataformas con una apariencia similar pueden intervenir de forma distinta, y un mismo portal puede ofrecer productos con tratamientos diferentes.
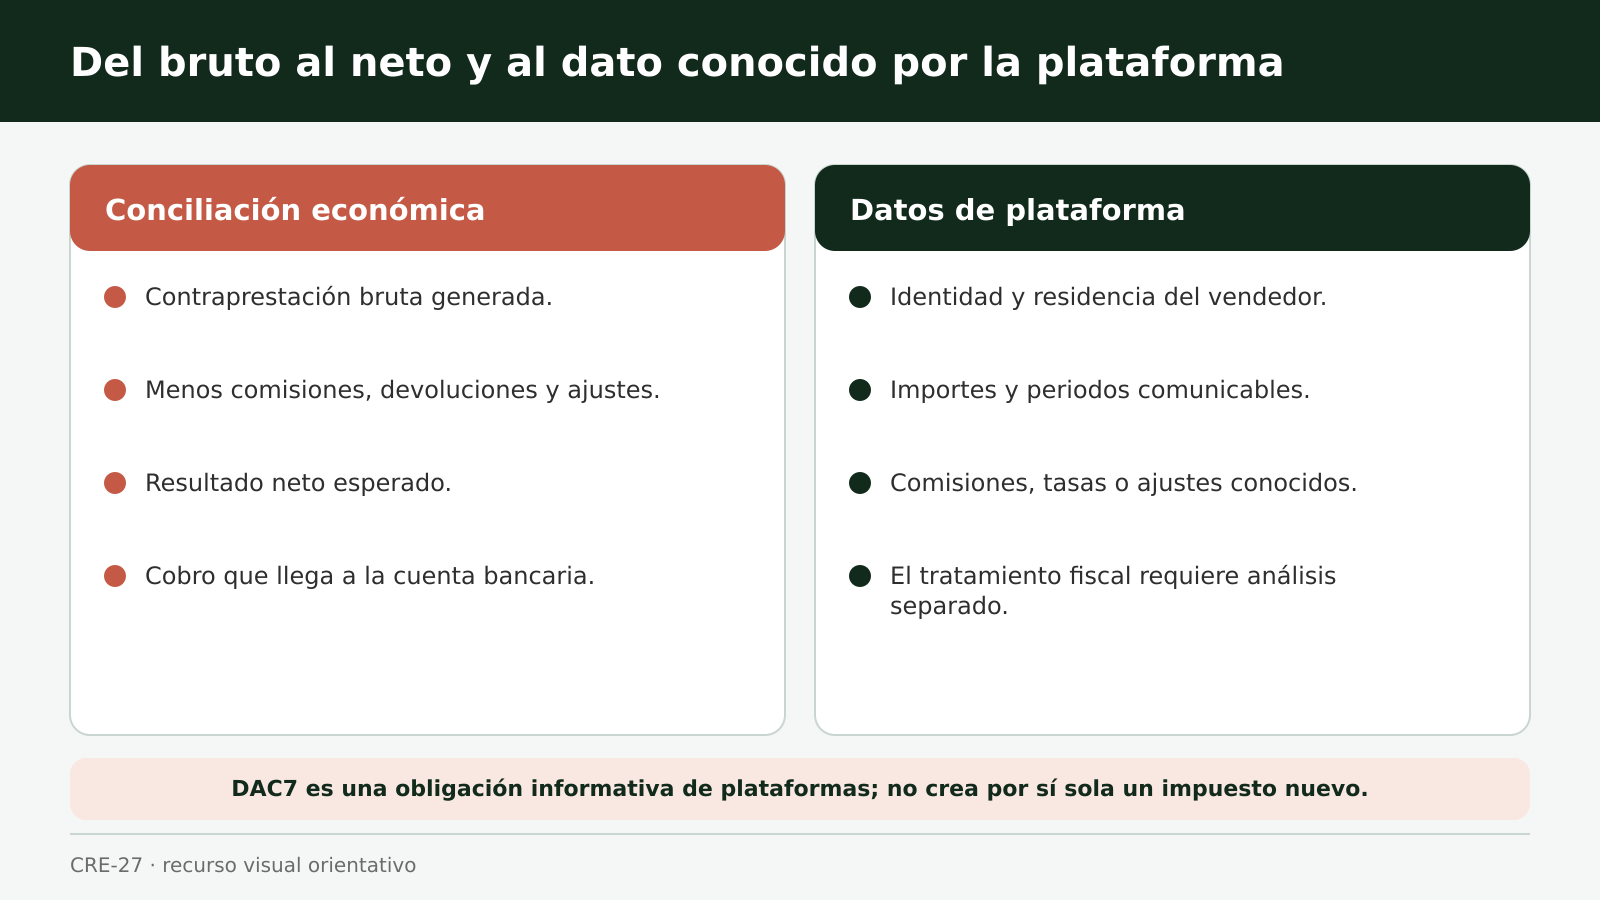
Qué datos pueden comunicar las plataformas
En una persona física, el operador puede tener que obtener y verificar datos como nombre y apellidos, dirección principal, NIF y jurisdicción emisora, fecha de nacimiento, y número de IVA cuando exista. También pueden aparecer el identificador de la cuenta financiera, su titular si es distinto del vendedor y las jurisdicciones de residencia identificadas.
La parte económica resulta especialmente útil para conciliar:
- contraprestación total por trimestre, entendida neta de tasas, comisiones o impuestos retenidos o cobrados por el operador;
- número de actividades pertinentes por trimestre;
- comisiones, fianzas, tarifas, tributos u otras cantidades que la plataforma haya retenido o cobrado;
- datos adicionales en alquileres de inmuebles, cuando corresponda.
La declaración informativa española es el modelo 238, regulado por la Orden HAC/72/2024. Su periodicidad es anual y, con carácter general, el operador la presenta en enero del año siguiente. Eso no significa que cada creador deba presentar el modelo 238 por ser vendedor: la obligación de declaración recae en el operador sujeto, mientras el vendedor debe facilitar y revisar los datos que le correspondan.
Ejemplo orientativo: del bruto al ingreso del banco
Imagina una plataforma genérica A que facilita una actividad pertinente. El precio bruto de las operaciones del trimestre es 1.200 euros. La plataforma descuenta 120 euros de comisión y 18 euros de un tributo o ajuste cobrado por ella: la contraprestación DAC7 sería 1.062 euros y esos 138 euros se informarían separadamente. Si un proveedor de pago o el cambio de divisa descuenta después otros 12 euros, el banco recibiría 1.050 euros.
| Elemento | Importe orientativo | Documento para contrastarlo |
|---|---|---|
| Precio bruto de las operaciones | 1.200 € | Informe o liquidación de plataforma |
| Comisión de plataforma | -120 € | Factura o desglose contractual |
| Otro ajuste identificado | -18 € | Detalle de la liquidación |
| Contraprestación DAC7 | 1.062 € | Informe fiscal de plataforma |
| Neto bancario tras otro coste externo | 1.050 € | Extracto bancario y soporte del proveedor |
El ejemplo separa el precio bruto, la contraprestación definida por DAC7, los importes que el operador informa por separado y el neto bancario. Tampoco prueba que los costes descontados tengan automáticamente un tratamiento fiscal concreto. Para eso hay que revisar la naturaleza del gasto, su factura o justificante, los impuestos aplicables y la contabilidad del caso.
El límite de 30 operaciones y 2.000 euros: una regla mucho más estrecha
Uno de los errores más repetidos consiste en afirmar que “por debajo de 2.000 euros no se declara”. Es incorrecto.
La exclusión DAC7 de pequeño vendedor se refiere a la venta de bienes. Para aplicarla deben concurrir simultáneamente estas dos condiciones durante el periodo:
- menos de 30 actividades de venta de bienes; y
- contraprestación total no superior a 2.000 euros.
No basta con cumplir una sola. Además, esta exclusión de la comunicación no es una exención tributaria. Tampoco puede trasladarse como umbral general a cursos, encargos, consultoría, servicios creativos, alquileres u otras prestaciones.
Cómo conciliar plataforma, factura, banco y contabilidad
La mejor defensa frente a un descuadre no es una explicación improvisada, sino una trazabilidad sencilla y mantenida durante el año.
Checklist mensual o trimestral
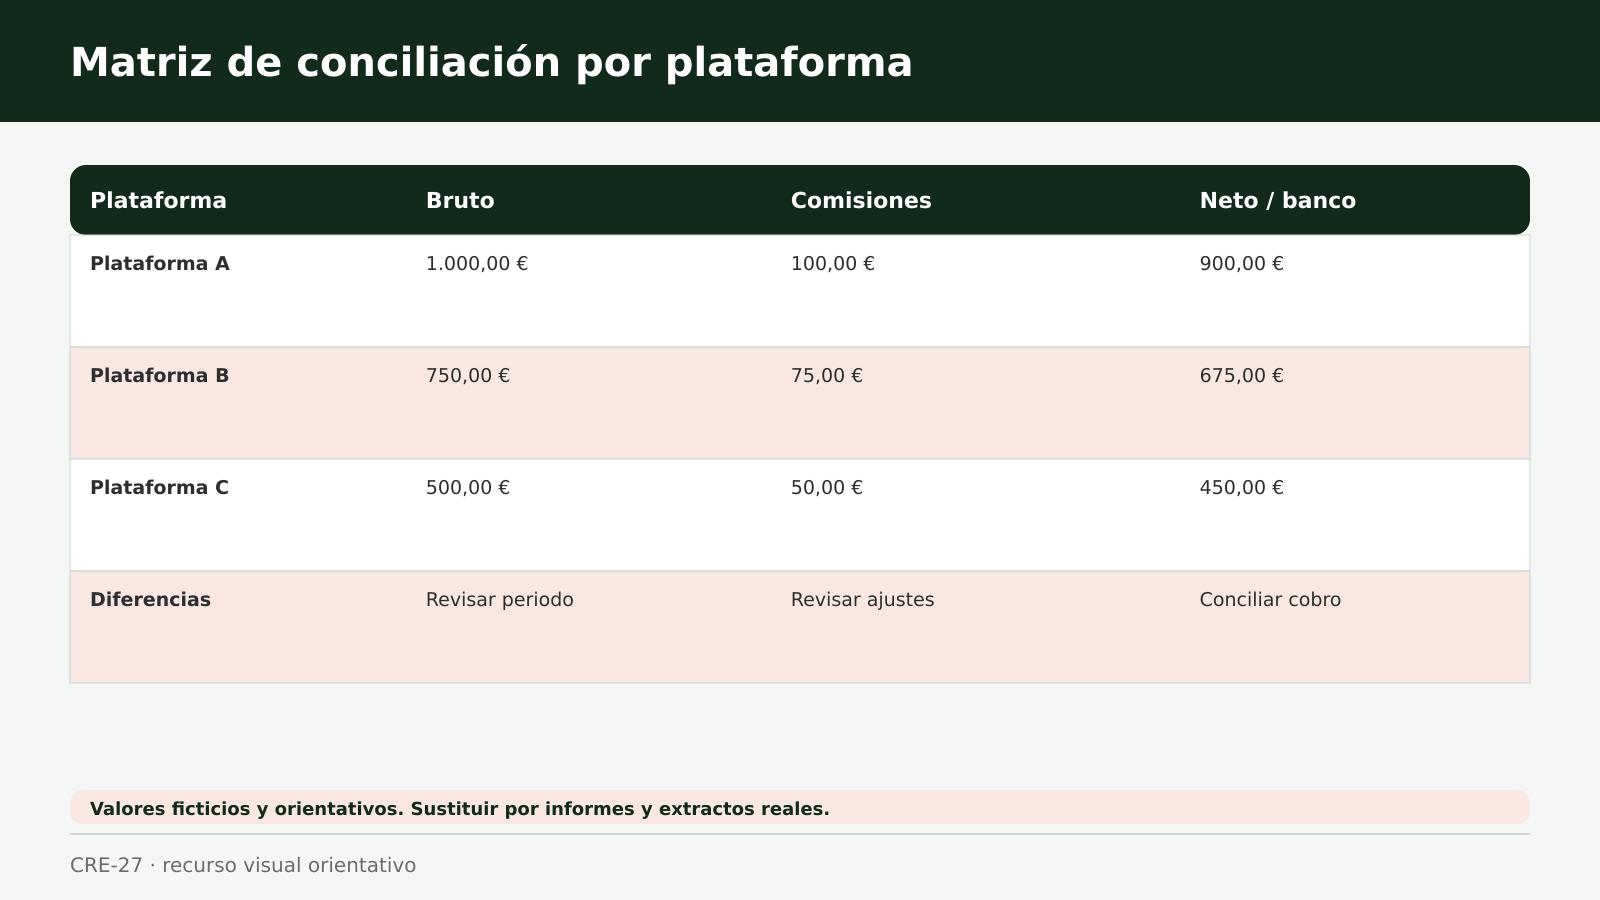
Una matriz bien diseñada evita mezclar meses, monedas y modelos de negocio. También permite identificar una diferencia antes del cierre anual, cuando todavía es fácil descargar informes o pedir una corrección.
Qué hacer si los datos son incorrectos o no cuadran
Primero, evita corregir a ciegas la contabilidad para que coincida con una cifra aislada. Reúne el informe de la plataforma, el contrato, las liquidaciones, las facturas o soportes y los extractos. Después:
- localiza el trimestre y el flujo concreto;
- distingue bruto, descuento y cobro;
- comprueba si la plataforma tiene datos fiscales antiguos;
- solicita al operador el detalle o la rectificación por su canal oficial;
- conserva la solicitud, la respuesta y la versión corregida;
- valora con asesoramiento si el descuadre afecta a una declaración ya presentada.
Cuando el vendedor es una persona física se aplican las obligaciones previas de información y protección de datos previstas. Además, el operador debe facilitar al vendedor sujeto a comunicación los datos que vaya a declarar, como máximo el 31 de enero del año siguiente, conforme a las reglas aplicables. Ese momento es una oportunidad para revisar identidades, cuentas e importes, pero no conviene esperar a enero para ordenar todo el ejercicio.
Preguntas frecuentes sobre DAC7 para creadores
¿DAC7 crea un nuevo impuesto para creadores?
No. DAC7 establece un sistema de información para operadores de plataformas y deberes de suministro de datos para determinados vendedores. Los impuestos del creador se determinan conforme a las normas tributarias que ya correspondan a su actividad.
¿Todas las plataformas comunican todos mis ingresos?
No. Hay que comprobar si el operador y el vendedor están dentro del ámbito, si existe una actividad pertinente y si la plataforma la facilita. Publicidad, afiliación, patrocinios, licencias o aportaciones no deben incluirse automáticamente sin analizar su contrato y flujo.
Si vendo por menos de 2.000 euros, ¿no tengo que declarar nada?
No. La cifra de 2.000 euros forma parte de una exclusión informativa limitada a vendedores de bienes y exige también menos de 30 ventas. No es una franquicia fiscal.
¿El umbral también se aplica a cursos o servicios creativos?
No como regla general. La exclusión de menos de 30 actividades y hasta 2.000 euros está formulada para la venta de bienes, no para servicios personales.
Si la plataforma informa, ¿ya no tengo que emitir facturas ni llevar registros?
No. La información DAC7 no sustituye las obligaciones de facturación, documentación, contabilidad y declaración que procedan. Además, la cifra comunicada puede no coincidir con el neto bancario.
¿Cómo puedo saber qué datos comunicará la plataforma?
Revisa su aviso fiscal, el centro de ayuda, el perfil de datos y el informe anual. Contrasta identidad, NIF, dirección, cuenta, actividad e importes trimestrales. Si falta detalle, pide aclaración o rectificación por un canal que deje constancia.
Conclusión: concilia antes de explicar
La pregunta útil no es “¿DAC7 afecta a todos los creadores?”, sino “¿qué actividad facilita esta plataforma, qué datos conoce y cómo se conectan con mis documentos?”. Esa secuencia evita dos extremos igual de peligrosos: asumir que todo se comunica o pensar que una exclusión informativa elimina la tributación.
Un inventario por plataforma y una conciliación periódica de bruto, comisiones, divisa, soportes y banco permiten detectar errores con tiempo. Si existen varios canales, modelos de monetización o países, la revisión debe hacerse por flujo y contrato, no con una respuesta genérica.
Conciliar mis datos de plataformas con facturas y cobros. XESTUI puede preparar un mapa por plataforma con bruto, descuentos, divisa, neto, soporte y diferencias pendientes. En el primer contacto bastan las plataformas utilizadas, los tipos de ingreso, las divisas y la disponibilidad de informes; la documentación se comparte después por un canal seguro. La revisión no garantiza un tratamiento único ni sustituye el análisis fiscal del caso.
Fuentes y revisión
Contenido informativo contrastado con fuentes oficiales. La aplicación a un caso concreto exige revisar la norma vigente, los hechos y la documentación.