Revisión técnica: 24 de julio de 2026. Cuando existen ejercicios cerrados, impuestos presentados o cuentas depositadas, cualquier corrección debe coordinarse antes de modificar saldos.
Última revisión normativa y técnica: 24 de julio de 2026.
Si llevas meses sin confiar en tu contabilidad, el problema no se resuelve introduciendo facturas deprisa ni creando un asiento para que el banco “cuadre”. Primero hay que proteger la información, delimitar qué periodos están afectados, comprobar qué impuestos y cuentas ya se presentaron y reconstruir cada saldo desde documentos verificables.
Una contabilidad atrasada puede recuperarse. Lo que no debe hacerse es ocultar diferencias, inventar justificantes o llevar todos los errores al mes actual. El Código de Comercio exige una contabilidad ordenada y el Plan General de Contabilidad establece cómo tratar, entre otras cuestiones, los errores de ejercicios anteriores. El orden correcto depende de la situación de cada empresa, pero casi siempre empieza por bancos, ventas, compras, impuestos y saldos que arrastran diferencias.
Este contenido ofrece información general. La aplicación concreta puede variar según la situación empresarial, contable y fiscal.
Lo esencial en 30 segundos
- A quién afecta: autónomos y empresas con meses sin contabilizar, saldos dudosos, documentación dispersa o declaraciones preparadas con información incompleta. El alcance mercantil y la formalidad contable no son idénticos para todas las personas autónomas: deben comprobarse su forma jurídica y régimen antes de aplicar el PGC como obligación propia.
- Qué está en juego: impuestos, cuentas anuales, decisiones de caja, financiación y la posibilidad de demostrar de dónde sale cada cifra.
- Qué debes comprobar: periodos afectados, bancos, facturas, nóminas, impuestos presentados, inventario, préstamos, movimientos con socios y saldos de apertura.
- Cuándo necesitas ayuda: si hay ejercicios cerrados, cuentas depositadas, impuestos ya presentados, diferencias sin soporte o dudas sobre cómo corregir un error anterior.
Contabilidad atrasada no siempre significa lo mismo
Antes de “ponerse al día”, hay que identificar el tipo de problema. No exige el mismo trabajo una empresa que tiene todas las facturas ordenadas pero tres meses pendientes de contabilizar que otra con dos ejercicios cerrados, movimientos bancarios sin justificar y saldos antiguos que nadie sabe explicar.
Estas son cuatro situaciones frecuentes:
| Situación | Señal principal | Primera decisión |
|---|---|---|
| Registro pendiente | Existen documentos, pero faltan asientos | Organizar y registrar por fecha y naturaleza |
| Documentación incompleta | Hay cobros o pagos sin factura o contrato localizado | Crear un listado de faltantes y pedir soportes reales |
| Conciliación deficiente | Banco y contabilidad no coinciden | Revisar por cuenta y mes, sin crear ajustes globales |
| Error de ejercicios anteriores | Un saldo cerrado nació de una omisión o dato incorrecto | Aplicar el tratamiento contable y fiscal que corresponda |
El objetivo no es que el balance quede “bonito”. Es que cada importe tenga una explicación razonable, un documento que lo respalde y un tratamiento coherente.
Qué exige una contabilidad defendible
El artículo 25 del Código de Comercio exige que todo empresario lleve una contabilidad ordenada, adecuada a su actividad y capaz de seguir cronológicamente sus operaciones. También obliga a llevar, con las especialidades que correspondan, el Libro Diario y el Libro de Inventarios y Cuentas Anuales.
Además, el artículo 29 exige claridad y orden de fechas. Los errores u omisiones deben corregirse cuando se adviertan; no se borra su rastro. El artículo 30 fija, como regla mercantil general, la conservación ordenada de libros y justificantes durante seis años desde el último asiento, sin perjuicio de otros plazos aplicables.
Esta obligación permite reconstruir la historia económica de la empresa. Una transferencia prueba que salió dinero, pero no explica por sí sola qué se compró, si había IVA deducible o quién debía pagar.
El artículo 34 añade otra idea central: las cuentas anuales deben mostrar la imagen fiel, es decir, una representación clara y razonable del patrimonio, de la situación financiera y del resultado. Cuadrar una diferencia contra una cuenta genérica sin investigar puede ocultar el problema, pero no mejora la imagen fiel.
Cómo reconstruir una contabilidad sin tapar errores
1. Protege la información antes de modificarla
Haz una copia de seguridad del programa contable y exporta, como mínimo, el diario, los mayores, sumas y saldos, balances y listados de IVA. Conserva también extractos bancarios, facturas, modelos fiscales, nóminas y cuentas anuales.
No sobrescribas el único archivo disponible. La reconstrucción necesita una foto inicial que permita saber qué había antes de cada corrección.
2. Delimita periodos y obligaciones afectadas
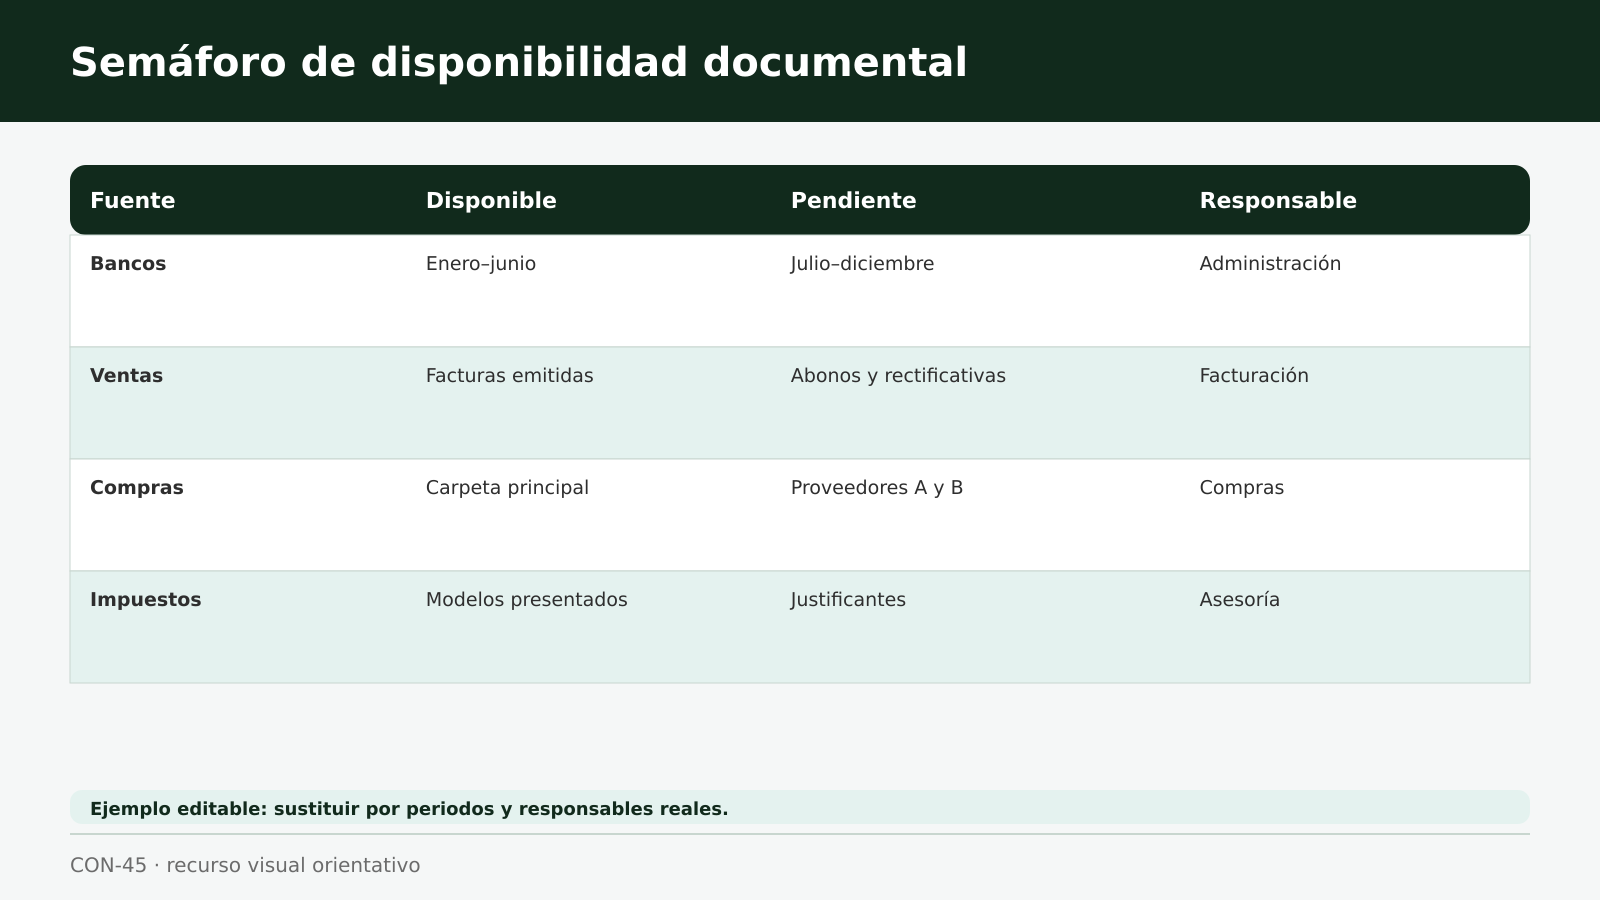
Prepara una tabla por mes y ejercicio:
- contabilidad cerrada o abierta;
- impuestos presentados o pendientes;
- libros legalizados;
- cuentas anuales formuladas, aprobadas o depositadas;
- bancos conciliados;
- facturación emitida completa;
- compras y gastos completos;
- nóminas y seguros sociales registrados;
- inventario e inmovilizado revisados.
Esta tabla determina el orden. Si dentro de pocos días vence una declaración, puede ser necesario asegurar primero la información que la alimenta. Si el error está en un ejercicio con cuentas ya depositadas, la decisión no se limita a corregir un asiento.
3. Reconstruye los bancos por cuenta y por mes
La conciliación bancaria compara los movimientos del extracto con los registros contables. Conviene avanzar cuenta por cuenta y mes por mes, identificando:
- cobros de clientes;
- pagos a proveedores;
- comisiones e intereses;
- transferencias entre cuentas propias;
- préstamos y cuotas;
- impuestos;
- nóminas;
- aportaciones o retiradas de socios;
- devoluciones, impagos y duplicados.
Un movimiento no identificado debe quedar en una lista de incidencias. No debe convertirse automáticamente en gasto, ingreso o movimiento de caja solo para eliminar la diferencia.
4. Reconstruye ventas, compras e impuestos
Compara las series de facturación con los libros de IVA, cobros, plataformas de venta y declaraciones presentadas. En compras y gastos, cruza proveedor, fecha, número de factura, base, IVA y forma de pago.
Aquí suelen aparecer cuatro riesgos:
- facturas duplicadas;
- pagos sin factura localizada;
- facturas registradas en un periodo incorrecto;
- diferencias entre contabilidad y modelos fiscales.
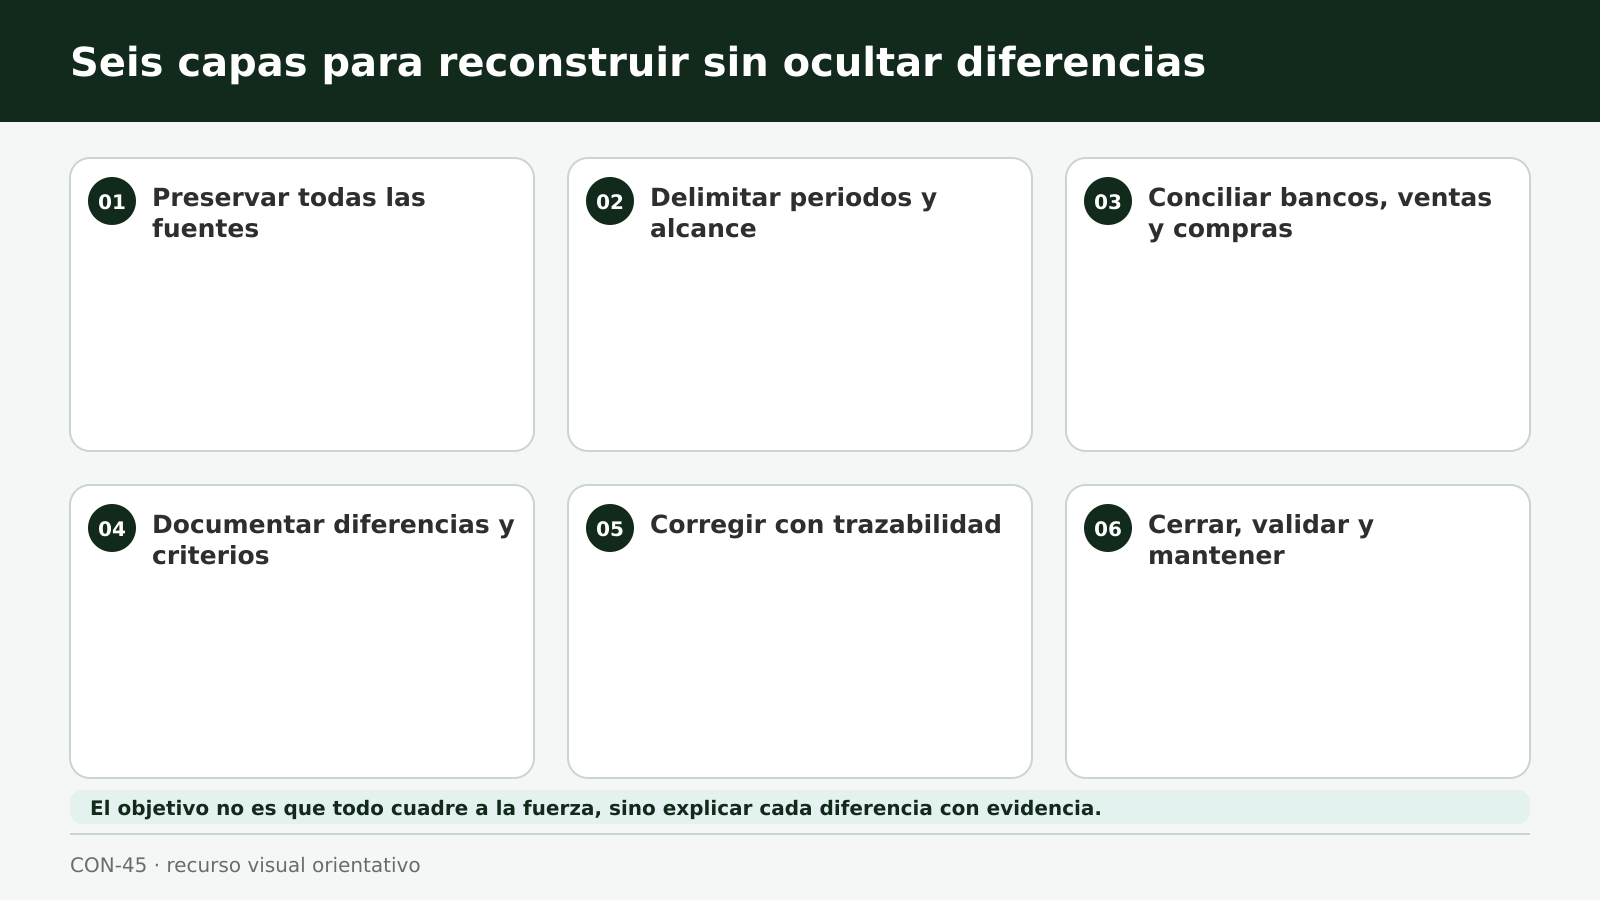
5. Revisa nóminas, préstamos, socios, inventario e inmovilizado
Después de controlar bancos e impuestos, revisa las áreas que suelen crear saldos persistentes:
- Nóminas y Seguridad Social: bruto, retenciones, anticipos, pagos y deudas pendientes.
- Préstamos: principal, intereses, vencimiento a corto y largo plazo y saldo con la entidad.
- Socios y administradores: aportaciones, reintegros, gastos pagados por cuenta de la empresa y remuneraciones.
- Inventario: existencias reales, mermas y método de valoración.
- Inmovilizado: altas, bajas, facturas, fecha de puesta en funcionamiento y amortización.
- Clientes y proveedores: saldos antiguos, anticipos, facturas pendientes e impagos.
Estos bloques requieren documentación. Un saldo con un socio no debería reclasificarse como préstamo, dividendo o gasto sin conocer qué operación lo originó.
6. Trata las diferencias según su naturaleza
El PGC, en su norma de registro y valoración 22.ª, diferencia los errores de ejercicios anteriores de los cambios en estimaciones.
En lenguaje sencillo:
- hay error cuando una cuenta anterior omitió o usó mal información fiable que ya estaba disponible;
- hay cambio de estimación cuando aparece nueva información o experiencia que obliga a actualizar un cálculo razonable.
La diferencia importa. Como regla general, la corrección de errores anteriores sigue un tratamiento retroactivo y su efecto acumulado se lleva al patrimonio neto, normalmente a reservas, con la información correspondiente en la memoria. Un cambio de estimación se aplica hacia adelante. No es correcto llevar cualquier diferencia antigua a un gasto o ingreso del ejercicio actual sin analizar su origen.
El tratamiento fiscal puede no coincidir automáticamente con el contable. Si ya se presentaron impuestos, hay que valorar si procede una rectificación, una declaración complementaria u otra actuación. También debe revisarse el efecto sobre cuentas anuales ya formuladas, aprobadas o depositadas.
Ejemplo orientativo: ocho meses pendientes y un saldo inexplicable
Supuesto hipotético. Una pequeña empresa de servicios lleva ocho meses sin cerrar la contabilidad. Tiene dos cuentas bancarias, facturas emitidas desde su programa comercial, compras guardadas en varias carpetas y un saldo de proveedor de 12.400 euros que viene del ejercicio anterior.
El enfoque rápido sería importar el banco, registrar lo que se encuentre y compensar la diferencia restante contra una cuenta genérica. Ese enfoque puede dejar el balance cuadrado, pero no demuestra qué pasó.
Un saneamiento prudente seguiría este orden:
- guardar copia del diario y balances originales;
- listar impuestos y cuentas ya presentados;
- conciliar las dos cuentas bancarias por meses;
- cruzar facturas emitidas con cobros y declaraciones;
- registrar compras con su soporte y separar pagos sin documento;
- confirmar el saldo con el proveedor y revisar su mayor histórico;
- clasificar la diferencia: factura omitida, pago mal aplicado, duplicado o error anterior;
- determinar el asiento y las consecuencias fiscales y mercantiles.
Si finalmente 4.000 euros correspondieran a un pago contabilizado dos veces en el ejercicio anterior, no se debería inventar una factura para justificarlo. Habría que documentar el hallazgo, aplicar la corrección contable que corresponda y revisar sus efectos. El importe real y el tratamiento pueden variar según la documentación y el estado de las cuentas.
Checklist de rescate contable
Antes de empezar, marca qué está disponible:
Errores que agravan el problema
Contabilizar únicamente desde el banco
El banco es una fuente esencial, pero no sustituye facturas, contratos, nóminas ni criterios de devengo. Además, una misma operación puede aparecer en varios movimientos: tarjeta, liquidación de plataforma y transferencia.
Llevar toda diferencia a caja, socios o gastos excepcionales
Una cuenta comodín esconde el origen. Puede alterar el resultado, el patrimonio, el IVA o el Impuesto sobre Sociedades.
Cambiar asientos antiguos sin dejar trazabilidad
La corrección debe poder explicarse: qué se detectó, qué documento la sustenta, quién la revisó y qué obligaciones afecta.
Deducir un gasto porque existe un pago
Un cargo bancario no convierte por sí solo un desembolso en gasto contable ni fiscalmente deducible. Deben revisarse naturaleza, relación con la actividad, factura y periodo.
Presentar primero y revisar después
En ocasiones el plazo obliga a priorizar, pero presentar con cifras no verificadas puede multiplicar rectificaciones. Conviene identificar qué parte está comprobada y qué incertidumbre queda.
Qué debe revisar un profesional
La ayuda profesional es especialmente importante cuando:
- existen ejercicios cerrados o cuentas depositadas;
- hay impuestos presentados que no coinciden con la contabilidad;
- aparecen saldos con socios, caja o proveedores sin explicación;
- faltan facturas relevantes;
- hay préstamos, inventario o inmovilizado mal registrados;
- se necesita financiación o una compraventa de la empresa;
- existe riesgo de insolvencia o dudas sobre empresa en funcionamiento.
La revisión no debería empezar prometiendo “dejarlo todo perfecto”. Debe comenzar por medir el volumen, la calidad de los soportes, los periodos y las obligaciones afectadas. Con esa información se puede dividir el trabajo en fases y presupuestarlo con mayor rigor.
Obtener un plan de saneamiento contable por fases
XESTUI puede analizar los periodos afectados, el volumen aproximado, los sistemas utilizados y la documentación disponible para definir prioridades y alcance. Tendrás que indicar meses pendientes, bancos, facturación, impuestos presentados, nóminas e incidencias principales. Si después hacen falta archivos, se solicitarán mediante un canal seguro.
El siguiente paso será determinar si procede una reconstrucción, una corrección de saldos, una revisión fiscal o varias fases coordinadas. La revisión y el saneamiento son servicios profesionales; este artículo no implica una oferta gratuita.
Preguntas frecuentes
¿Cuántos años de contabilidad se pueden reconstruir?
Depende de los periodos afectados y de la documentación disponible. El Código de Comercio establece una conservación general de seis años desde el último asiento, pero pueden existir otros plazos y obligaciones. Si faltan documentos, primero debe medirse qué puede probarse.
¿Se puede contabilizar un gasto si solo aparece en el banco?
El movimiento bancario acredita el pago, pero normalmente no basta para justificar por sí solo la naturaleza del gasto, su IVA, su relación con la actividad o su periodo. Hay que localizar la factura o el soporte válido que corresponda.
¿Conviene borrar los asientos incorrectos y empezar de cero?
No como regla general. Primero hay que conservar una copia y analizar la trazabilidad. Según el sistema y el periodo, puede ser preferible corregir, reclasificar o reconstruir en un entorno controlado.
¿Qué ocurre si los impuestos ya están presentados?
Hay que comparar lo declarado con la información reconstruida. Si existen diferencias, un profesional debe decidir si procede rectificar, complementar o documentar que no hay impacto. No todas las diferencias tienen la misma consecuencia.
¿Un saldo antiguo puede llevarse directamente a reservas?
No de forma automática. Debe conocerse el origen y determinar si existe un error de ejercicios anteriores, un cambio de estimación u otra operación. La NRV 22.ª orienta el tratamiento, pero también deben analizarse fiscalidad y cuentas anuales.
¿Cuánto cuesta sanear una contabilidad atrasada?
El coste depende del número de periodos, volumen de movimientos, calidad documental, sistemas, impuestos presentados y complejidad de las incidencias. Un inventario inicial permite preparar un alcance más fiable.
Conclusión
Una contabilidad atrasada se recupera con método: conservar, delimitar, conciliar, documentar y corregir según la naturaleza de cada diferencia. El objetivo no es borrar el pasado ni conseguir que el balance cuadre a cualquier precio. Es volver a confiar en las cifras y poder explicar cómo se han construido.
Si solo faltan registros y la documentación está completa, el trabajo puede ser principalmente operativo. Si hay errores de ejercicios anteriores, impuestos presentados o cuentas depositadas, la reconstrucción necesita una revisión contable y fiscal coordinada antes de tocar los saldos.
Fuentes y revisión
Contenido informativo contrastado con fuentes oficiales. La aplicación a un caso concreto exige revisar la norma vigente, los hechos y la documentación.