Revisión normativa: agosto de 2026. Resume incentivos habituales del Impuesto sobre Sociedades. Su aplicación depende del tipo de entidad, el período impositivo, los límites y la documentación.
Tu empresa puede conocer cuánto pagará cuando el impuesto ya está prácticamente preparado. El cálculo puede ser perfecto, pero hay un problema: cuando el ejercicio ha cerrado, muchas decisiones llegan tarde. Pagar menos impuestos legalmente no consiste en inventar gastos ni esconder ingresos. Consiste en prever, documentar y elegir a tiempo.
Presentar correctamente los modelos no equivale por sí solo a realizar planificación fiscal. Si quieres revisar incentivos, inversiones, retribuciones o estructura, el análisis debe hacerse antes del cierre y con información contable suficiente.
Ocho decisiones que pueden cambiar la factura fiscal
1. Calcular el resultado antes del cierre
No puedes decidir si no sabes dónde terminarás. Una proyección de ingresos devengados, gastos, amortizaciones y ajustes fiscales permite estimar la base imponible y detectar decisiones pendientes. Los cobros deben proyectarse aparte para controlar la tesorería. El objetivo no es forzar un resultado, sino evitar sorpresas.
2. Separar el gasto empresarial del gasto personal
Un gasto no es deducible simplemente porque tenga factura. Debe guardar relación con la actividad, estar justificado, contabilizado o registrado cuando corresponda y respetar las reglas del impuesto. Mezclar restaurantes familiares, compras privadas o viajes sin motivo profesional crea un riesgo, no un ahorro.
3. Planificar inversiones y amortizaciones
Comprar una máquina, un vehículo o un programa no siempre permite descontar todo su precio de golpe. Normalmente su coste se distribuye mediante amortizaciones. Determinadas empresas de reducida dimensión pueden aplicar incentivos específicos, pero hay que revisar el activo, la fecha en que entra en funcionamiento y los requisitos. Comprar algo innecesario para «pagar menos» sigue siendo perder dinero.
4. Revisar la reserva de capitalización
Para períodos iniciados desde el 1 de enero de 2025, la reducción general es del 20 % del incremento de fondos propios. Puede elevarse al 23 %, 26,5 % o 30 % según el incremento y mantenimiento de plantilla. Exige mantener el incremento de fondos propios y dotar una reserva indisponible durante tres años. La reducción está limitada, con carácter general, al 20 % de la base imponible previa, o al 25 % cuando el importe neto de la cifra de negocios del período anterior sea inferior a un millón de euros. No se aplica por intuición: se calcula y documenta.
5. Valorar la reserva de nivelación
La reserva de nivelación no está disponible para cualquier empresa de reducida dimensión. El artículo 105 de la Ley del Impuesto sobre Sociedades exige cumplir el artículo 101 y tributar al 25 % previsto en el primer párrafo del artículo 29.1. Por ello, en los períodos iniciados en 2026, las microempresas que aplican la escala 19 %/21 % y las entidades de reducida dimensión que tributan al 23 % no pueden aplicar esta reserva. Cuando sí procede, permite minorar hasta el 10 % de la base imponible positiva, con el límite general de un millón de euros —prorrateado en períodos inferiores al año—, exige una reserva indisponible y se reincorpora durante los cinco ejercicios siguientes o al concluir ese plazo.
6. Recuperar bases negativas anteriores
Si la sociedad declaró bases imponibles negativas en otros ejercicios, puede existir derecho a compensarlas con beneficios posteriores, sujeto a límites y condiciones. Antes de aplicarlas hay que comprobar declaraciones, origen, operaciones societarias y documentación que permita acreditarlas.
7. Identificar innovación que ya estás pagando
Desarrollar un producto, ejecutar una mejora tecnológica sustancial de un producto o proceso o crear determinado software puede dar acceso a deducciones por investigación, desarrollo o innovación tecnológica. No basta con llamar «innovador» a un proyecto: los trabajos y gastos deben encajar en la ley, estar individualizados y poder probarse.
8. Revisar cómo cobras y cómo está estructurado el negocio
Salario, retribución de administrador, dividendos, préstamos entre socio y sociedad o alquileres no son intercambiables. Las operaciones vinculadas deben valorarse a mercado y estar correctamente formalizadas. También puede ser el momento de comparar autónomo y SL o valorar si una sociedad holding responde a una necesidad empresarial real, pero nunca de crear estructuras vacías o sin justificación económica.
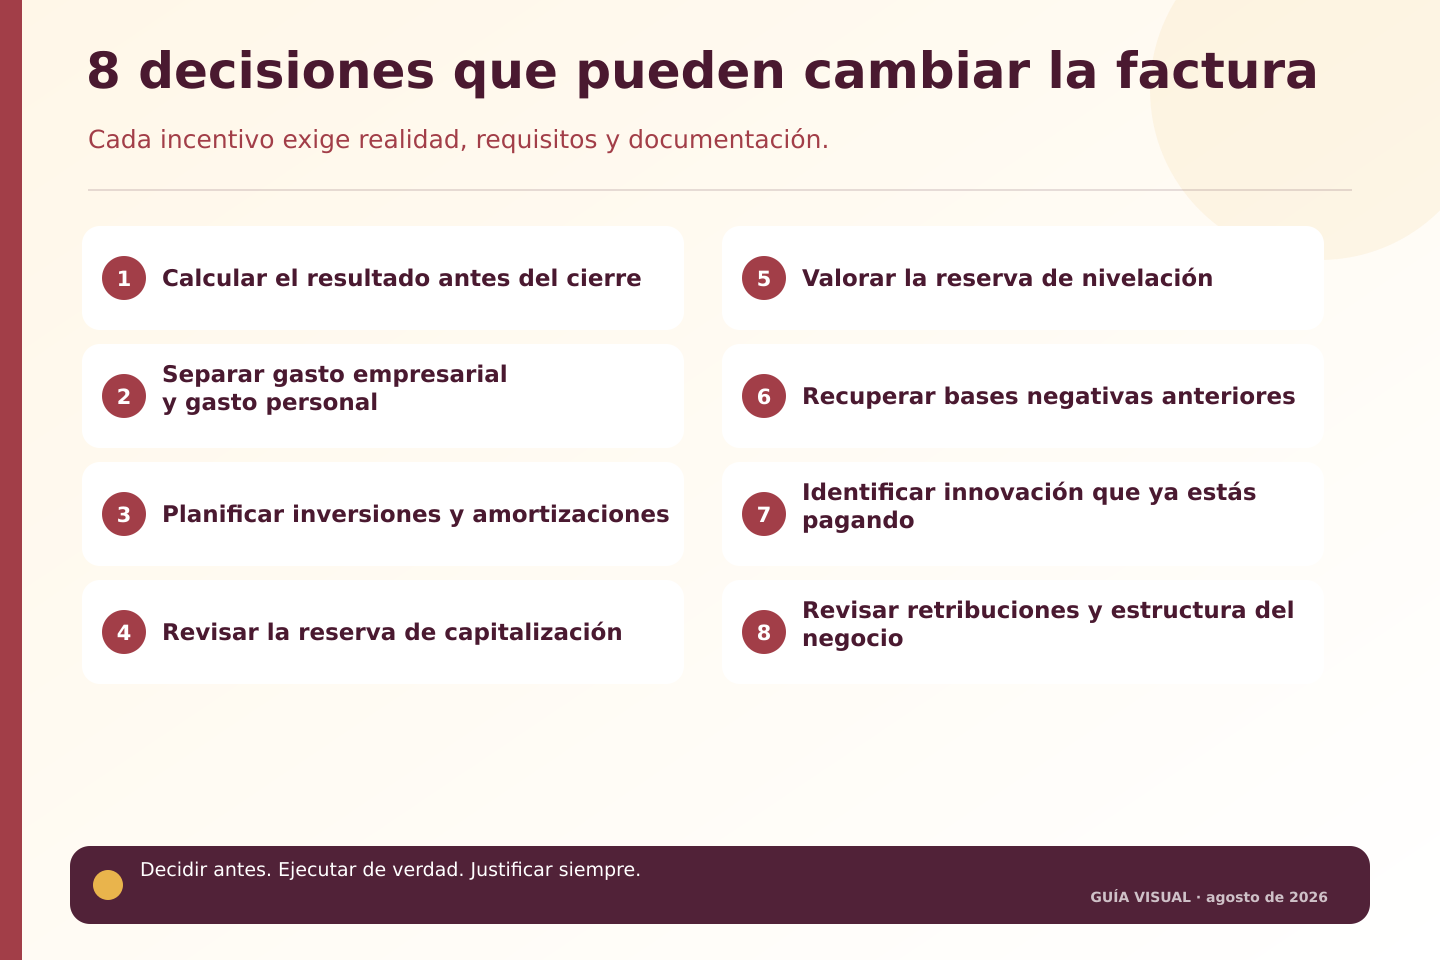
Leer el contenido del gráfico
- Calcular el resultado antes del cierre.
- Separar gasto empresarial y gasto personal.
- Planificar inversiones y amortizaciones.
- Revisar la reserva de capitalización.
- Valorar la reserva de nivelación.
- Recuperar bases negativas anteriores.
- Identificar innovación que ya estás pagando.
- Revisar retribuciones y estructura del negocio.
Importante: decidir antes, ejecutar de verdad y justificar siempre.
Caso de XESTUI: el ahorro que no estaba en una factura
Este Caso de XESTUI es una recreación explicativa y no relata la situación de un cliente identificable.
Una empresa industrial del área de Vigo prevé un buen resultado. Unos meses antes del cierre revisa sus cifras y descubre tres asuntos: ha incrementado sus fondos propios, desarrolla una mejora tecnológica con costes identificados y arrastra una base imponible negativa declarada años atrás.
El análisis no garantiza que pueda aplicar todos los incentivos. Primero hay que comprobar requisitos, límites e incompatibilidades. Sin embargo, revisarlo con antelación permite reunir informes, ordenar la contabilidad y decidir con información. Si espera a recibir el Impuesto sobre Sociedades terminado, parte del trabajo podría llegar demasiado tarde.
La regla sencilla: decidir antes, justificar siempre
La planificación fiscal legal tiene tres filtros:
- la operación debe existir de verdad;
- debe tener sentido empresarial además del efecto fiscal;
- debe estar registrada y documentada como exige la norma.
Si una propuesta promete ahorro seguro, sociedades vacías o gastos personales «que nunca miran», no es planificación: es exposición.
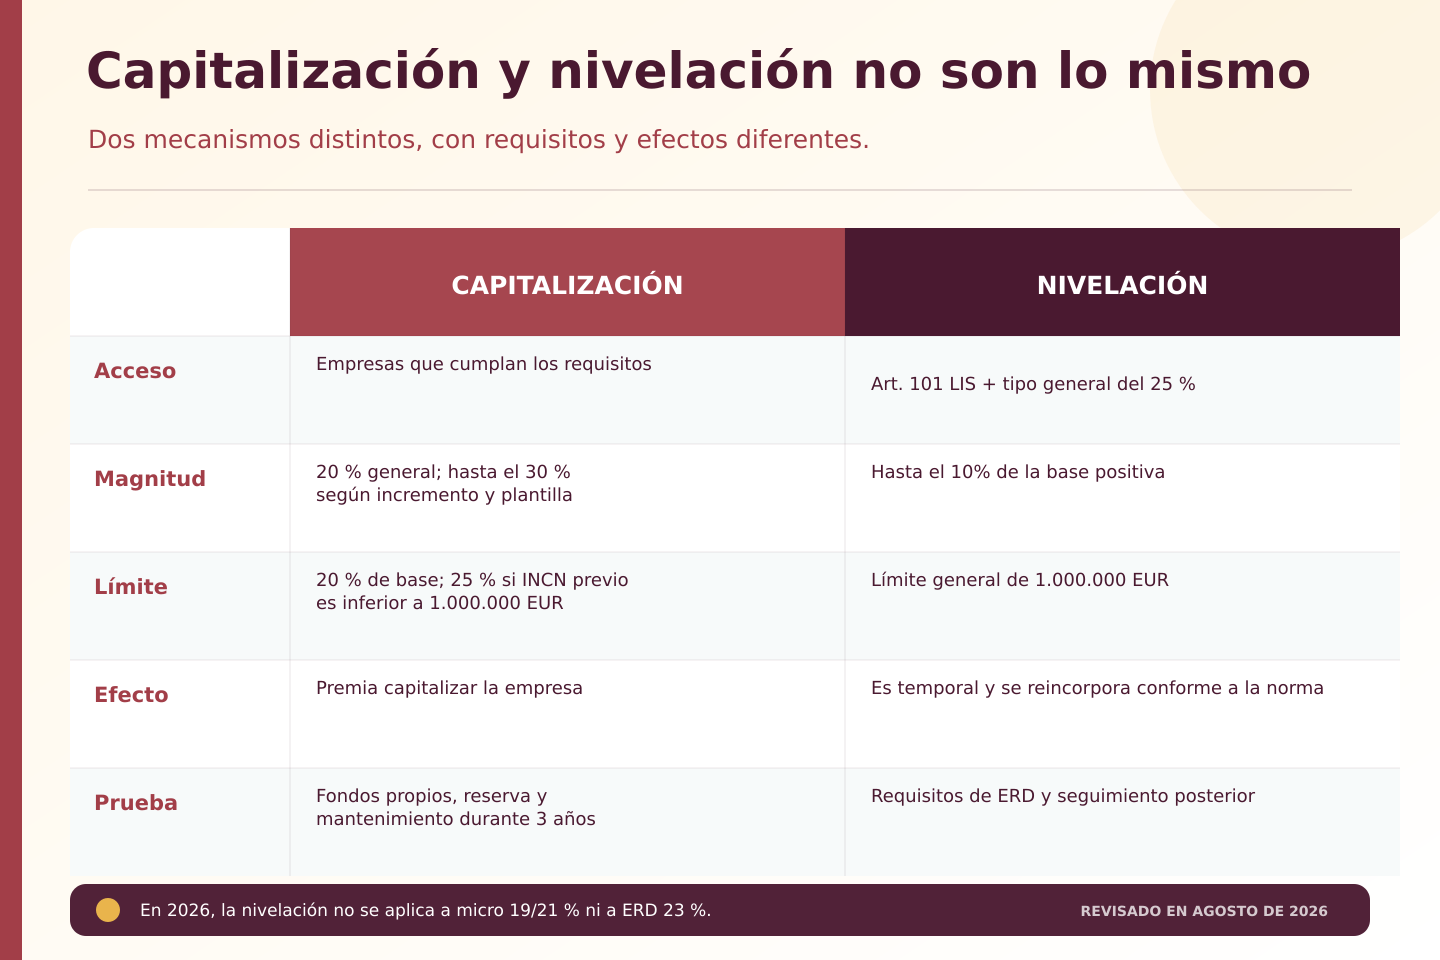
Leer el contenido del gráfico
- Acceso
- Capitalización: contribuyentes que cumplan los requisitos. Nivelación: artículo 101 LIS y tipo general del 25 %.
- Magnitud
- Capitalización: 20 % general; puede alcanzar el 23 %, 26,5 % o 30 % según la plantilla. Nivelación: hasta el 10 % de la base positiva.
- Límite
- Capitalización: 20 % de la base previa, o 25 % si el INCN anterior es inferior a un millón de euros. Nivelación: límite general de un millón de euros.
- Efecto
- Capitalización: incentiva reforzar los fondos propios. Nivelación: tiene efecto temporal y se reincorpora conforme a la norma.
- Prueba
- Capitalización: incremento de fondos propios, reserva y mantenimiento durante tres años. Nivelación: requisitos y seguimiento posterior.
Importante: en 2026 la nivelación no se aplica a microempresas que tributan al 19 %/21 % ni a entidades de reducida dimensión que tributan al 23 %.
Preguntas frecuentes
¿Planificar para pagar menos impuestos es legal?
Sí. Es legal aplicar incentivos, elegir alternativas permitidas y ordenar decisiones reales. Ocultar ingresos, simular operaciones o inventar gastos no lo es.
¿Se puede revisar todo después de cerrar el ejercicio?
Se pueden corregir errores y comprobar derechos, pero algunas decisiones, acuerdos, inversiones o requisitos deben existir antes del cierre. Si el ejercicio coincide con el año natural, una revisión entre septiembre y noviembre suele dejar margen. Si cierra en otra fecha, debe hacerse con una antelación equivalente.
¿Cambiar de asesor garantiza que pagaré menos?
No. Una revisión puede encontrar ahorro, riesgos o confirmar que la tributación es correcta. El valor está en conocerlo antes y decidir con fundamento.
Fuentes y revisión
Contenido informativo revisado en agosto de 2026. La aplicación práctica depende de los hechos, la documentación y la normativa vigente en cada caso.
- Ley del Impuesto sobre Sociedades.
- Reglamento del Impuesto sobre Sociedades.
- Ley de 2024 que modificó la reserva de capitalización y los tipos aplicables.