Revisión normativa: agosto de 2026. Resume las reglas estatales y gallegas comunes. Herencia y donación tienen requisitos distintos y las reducciones estatal y autonómica no se acumulan.
Una empresa puede valer millones y no tener ese dinero disponible para pagar impuestos. Si el relevo se prepara mal, los hijos pueden recibir un negocio rentable junto con una factura difícil de atender y una estructura que ya no cumple los requisitos de la ventaja fiscal.
Que padres e hijos sean socios no convierte automáticamente una SL en «empresa familiar» a efectos fiscales. Deben revisarse la actividad, los activos afectos, la participación, las funciones de dirección, la remuneración y las obligaciones posteriores a la transmisión.
El beneficio fiscal no se consigue llamando familiar a la empresa: se conserva demostrando que la actividad y las personas cumplen todos los requisitos antes y después del relevo.
Lo esencial en 30 segundos
- La exención en el Impuesto sobre el Patrimonio suele ser la puerta de entrada a las reducciones por empresa familiar.
- La regla estatal exige, con carácter general, un 5 % de participación individual o un 20 % junto con determinados familiares.
- Una persona del grupo debe ejercer funciones reales de dirección y obtener por ellas la remuneración exigida.
- Donación y herencia tienen condiciones y plazos distintos.
- El 95 % estatal y el 99 % gallego no se suman para una misma adquisición cuando ambos beneficios atienden a la naturaleza del bien.
Ejemplo: una empresa valiosa que no estaba preparada
Caso orientativo. Manuel posee el 80 % de una distribuidora valorada en tres millones de euros y quiere donar las participaciones a sus dos hijas. La sociedad también acumula una cartera de inversiones y dos inmuebles que no utiliza en el negocio.
Manuel dirige la empresa, pero la documentación de sus funciones y de su remuneración no permite comprobar con claridad el requisito fiscal. Además, una de sus hijas quiere vender parte de lo recibido al año siguiente.
Firmar sin revisar esos puntos puede limitar o hacer perder el beneficio. Antes hay que medir qué parte del valor está realmente vinculada a la actividad y decidir si conviene una donación, una herencia u otra forma de relevo.
El 95 % estatal y el 99 % gallego son reglas distintas
La reducción estatal puede alcanzar el 95 % de la parte que reúna los requisitos. Galicia contempla una reducción autonómica del 99 % para determinados supuestos, con condiciones propias sobre ubicación, participación, parentesco, actividad y mantenimiento.
No son dos reducciones acumulables. Para una misma adquisición, la reducción autonómica basada en la naturaleza del bien es incompatible con la estatal correspondiente. Primero debe determinarse qué normativa territorial se aplica y después comprobar una por una las condiciones de la reducción elegida.
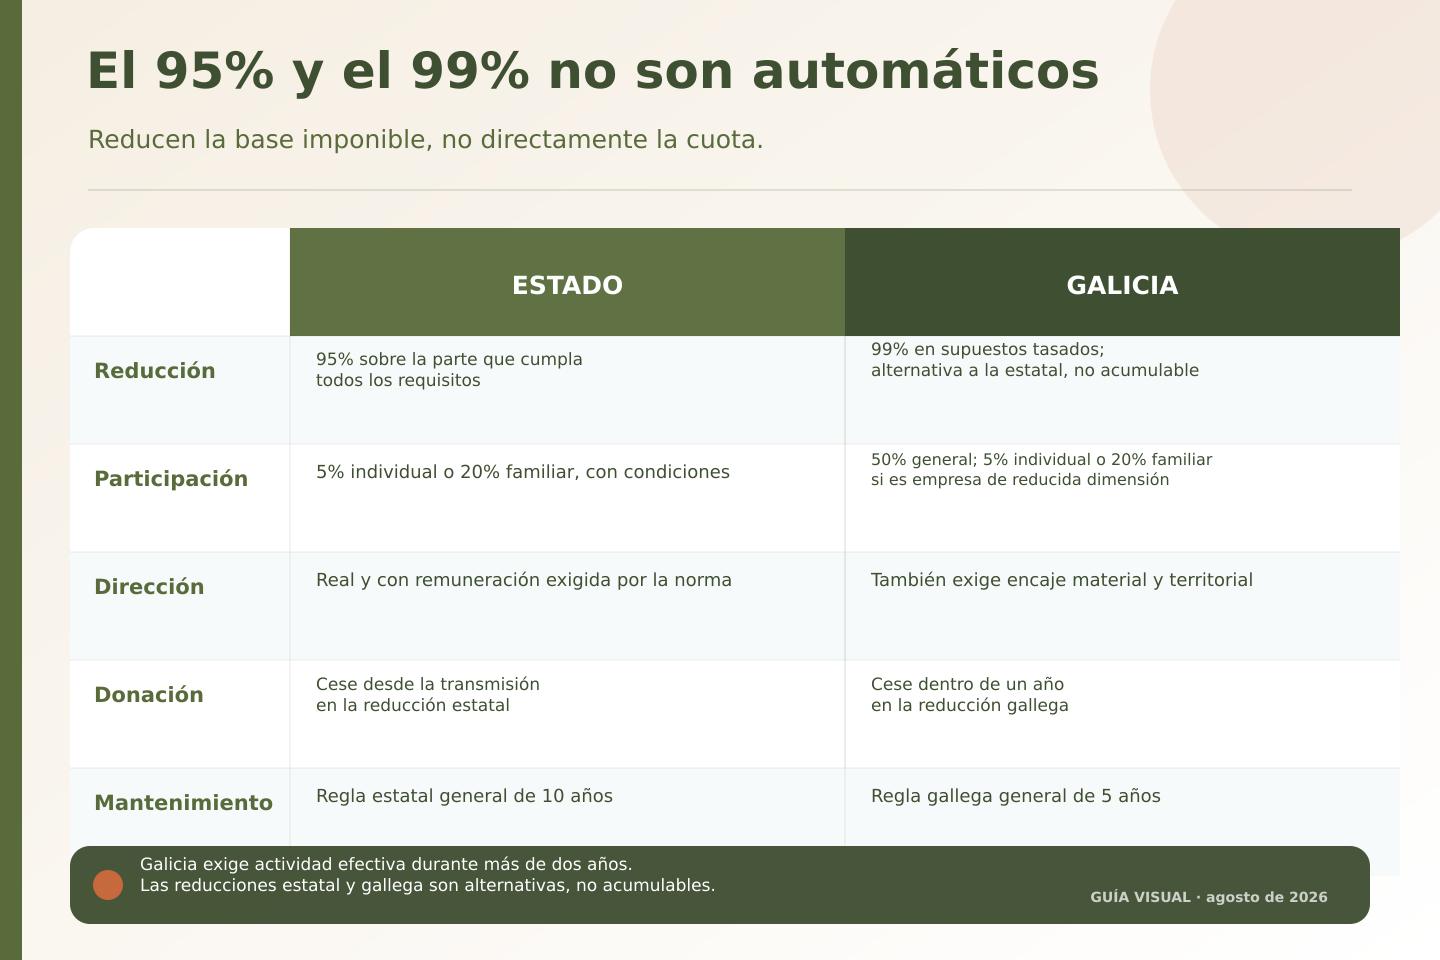
Leer el contenido del gráfico
- Reducción
- Estado: 95 % sobre la parte que cumpla los requisitos. Galicia: 99 % en supuestos tasados; no se acumula con la estatal para la misma adquisición.
- Participación
- Estado: 5 % individual o 20 % junto con determinados familiares. Galicia: 50 % con carácter general; 5 % individual o 20 % familiar si la entidad es empresa de reducida dimensión.
- Dirección
- Las funciones deben ser reales y la remuneración debe cumplir el límite correspondiente.
- Donación
- Estado: cese de las funciones de dirección y de su remuneración desde la transmisión. Galicia: permite efectuar el cese dentro del año siguiente.
- Mantenimiento
- Estado: regla general de diez años. Galicia: regla general de cinco años.
Importante: Galicia exige además que la empresa o entidad haya ejercido efectivamente su actividad durante más de los dos años anteriores. Revisión normativa: agosto de 2026.
Los cinco errores que pueden romper la ventaja fiscal
1. Creer que cualquier SL familiar cumple
La entidad no puede dedicarse principalmente a gestionar un patrimonio mobiliario o inmobiliario si se pretende aplicar la exención de empresa familiar. Tener una actividad en el objeto social o emitir facturas no basta cuando la realidad económica es otra.
Además, la exención puede quedar limitada a la proporción del activo necesaria para desarrollar la actividad. Tesorería excesiva, inversiones financieras o inmuebles sin uso empresarial no quedan protegidos automáticamente por estar dentro de la sociedad.
2. No comprobar participación, dirección y remuneración
La regla estatal exige, con carácter general, una participación mínima del 5 % individual o del 20 % conjuntamente con determinados familiares. Al menos una persona del grupo debe ejercer funciones reales de dirección y percibir por ellas más del 50 % de sus rendimientos empresariales, profesionales y del trabajo.
Un nombramiento formal no sustituye la prueba. Contratos, nóminas, acuerdos societarios, poderes y decisiones efectivas deben contar una historia coherente.
3. Tratar igual una donación y una herencia
En la reducción estatal por donación, el donante debe tener al menos 65 años o encontrarse en la situación de incapacidad prevista y, si ejercía funciones de dirección, dejar de ejercerlas y de cobrar por ellas desde la transmisión. El adquirente debe mantener lo recibido y conservar el derecho a la exención durante el plazo legal.
La reducción gallega del 99 % tiene reglas propias. Entre otras condiciones, el centro principal de gestión o el domicilio fiscal debe estar en Galicia, la participación mínima es del 50 % con carácter general —o del 5 % individual o 20 % familiar en empresas de reducida dimensión— y el mantenimiento general es de cinco años.
Galicia permite que el donante cese en las funciones directivas y en su remuneración dentro del año siguiente a la transmisión; la mera pertenencia al consejo de administración no se considera función de dirección. También exige que la empresa o entidad haya ejercido efectivamente las actividades de su objeto social durante más de los dos años anteriores al devengo.
4. Cambiar la empresa después de transmitirla
La ventaja no termina al firmar. Vender, vaciar el negocio, dejar de cumplir la exención o realizar operaciones que reduzcan sustancialmente el valor adquirido puede obligar a regularizar e ingresar intereses.
El relevo debe prever quién dirigirá, cómo se repartirán los votos, qué ocurrirá si un hijo quiere salir y cómo se financiará una eventual compra de participaciones.
5. Esperar al fallecimiento o a la notaría
Un testamento distribuye bienes, pero no corrige una estructura fiscal defectuosa. Una sucesión empresarial seria coordina estatutos, testamento, posibles donaciones, funciones directivas, valoración, liquidez y gobierno familiar.
Si existen varias sociedades o actividades, también conviene comprobar si una sociedad holding responde a una necesidad empresarial real antes del relevo. No debe crearse únicamente para perseguir una ventaja fiscal.
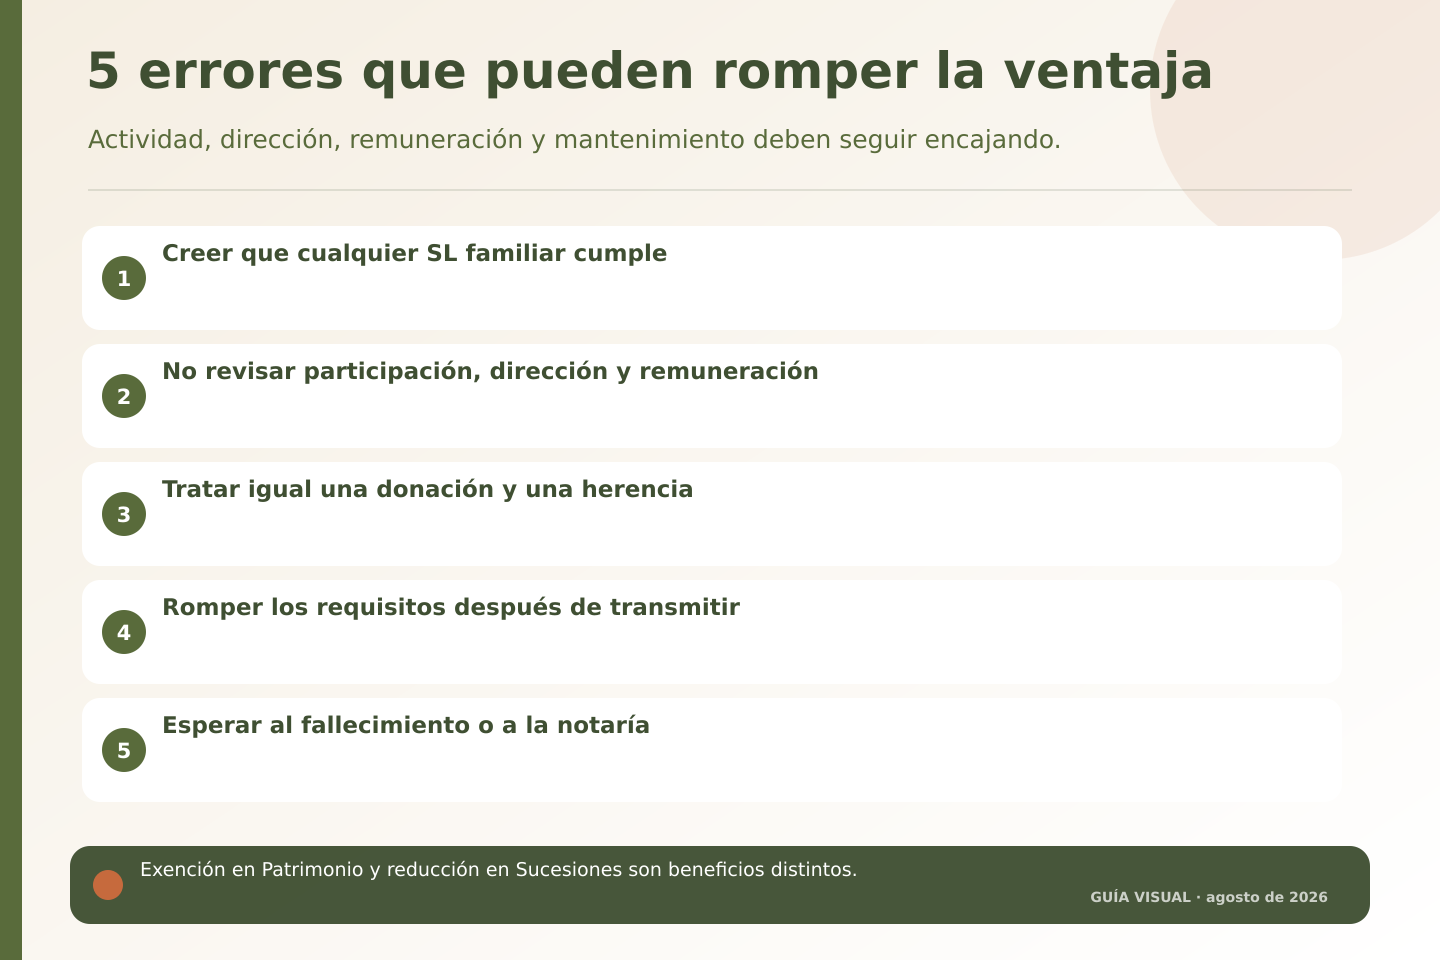
Leer el contenido del gráfico
- Creer que cualquier SL familiar reúne los requisitos fiscales.
- No revisar participación, dirección y remuneración.
- Tratar igual una donación y una herencia.
- Romper las condiciones después de transmitir.
- Esperar al fallecimiento o a la notaría para planificar.
Importante: la exención en Patrimonio y la reducción en Sucesiones y Donaciones son beneficios distintos. Revisión normativa: agosto de 2026.
Conclusión: el relevo empieza antes de firmar
La sucesión de una empresa familiar exige revisar la actividad real, los activos afectos, los porcentajes, las funciones directivas y el mantenimiento futuro. También obliga a coordinar el impuesto de quien transmite, el de quien recibe y las reglas autonómicas aplicables.
Cuanto antes se ordenen esos elementos, más opciones existen para proteger la continuidad del negocio y evitar que una decisión familiar correcta se ejecute con una estructura fiscal equivocada.
Preguntas frecuentes
¿En Galicia siempre se reduce el 99 % del valor?
No. La reducción se aplica solo en los supuestos previstos y sobre la parte que reúna los requisitos. Deben cumplirse simultáneamente las condiciones territoriales, personales, empresariales y de mantenimiento.
¿Puedo seguir dirigiendo la empresa después de donarla?
En la reducción estatal, quien ejercía funciones de dirección debe cesar en ellas y en su remuneración desde la transmisión. La norma gallega permite realizar ese cese dentro del año siguiente. La mera pertenencia al consejo de administración no se considera por sí sola función directiva a estos efectos.
¿Es mejor donar en vida o dejar la empresa en herencia?
No existe una respuesta universal. Influyen la edad, el control que se quiera conservar, la normativa autonómica, el tratamiento en el IRPF del transmitente, la composición del activo y la capacidad de los sucesores para mantener y dirigir el negocio.
Fuentes y revisión
Contenido informativo revisado en agosto de 2026. La aplicación práctica depende de los hechos, la documentación y la normativa vigente en cada caso.
- Ley del Impuesto sobre el Patrimonio.
- Ley del Impuesto sobre Sucesiones y Donaciones.
- Ley del Impuesto sobre la Renta de las Personas Físicas.
- Ley que regula el sistema de financiación de las comunidades autónomas de régimen común.
- Real Decreto 1704/1999, sobre requisitos de las actividades empresariales y participaciones en entidades.
- Texto refundido de Galicia en materia de tributos cedidos por el Estado.