
Revisión: agosto de 2026. La referencia a la convocatoria IN417Y refleja su situación comprobada el 27 de agosto de 2026 y debe verificarse de nuevo antes de tomar una decisión. La información es general y puede cambiar según los hechos, la documentación y la normativa vigente.
Lo esencial en 30 segundos
- Facturar por metro cuadrado no basta: hay que conocer el coste del metro cuadrado realmente vendible.
- Cada material, espesor, acabado y tamaño de pedido consume recursos diferentes.
- Energía, consumibles diamantados, paradas, lodos, stock y plazo de cobro pueden dejar una operación casi sin margen.
- La solución es medir por bloque, pedido, máquina, material y cliente.
- La seguridad laboral y ambiental no es una variable de ahorro: es una obligación que debe planificarse y cumplirse con medios adecuados.
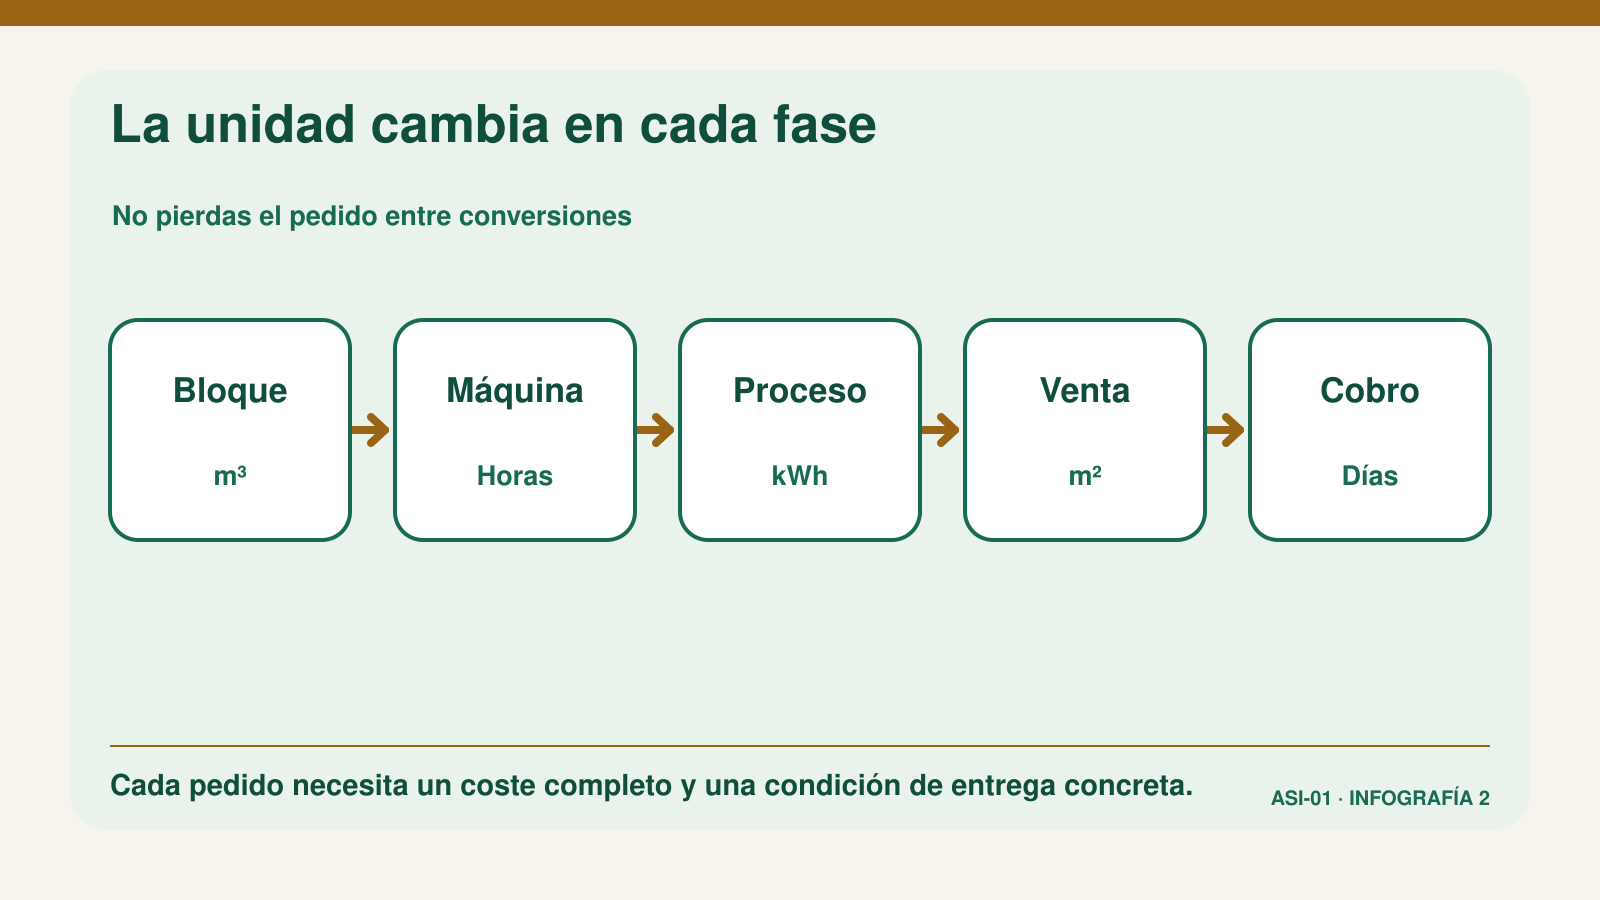
El bloque se compra en metros cúbicos, se vende en metros cuadrados y la pérdida se esconde en horas, milímetros y días.
Un aserradero no es una cantera
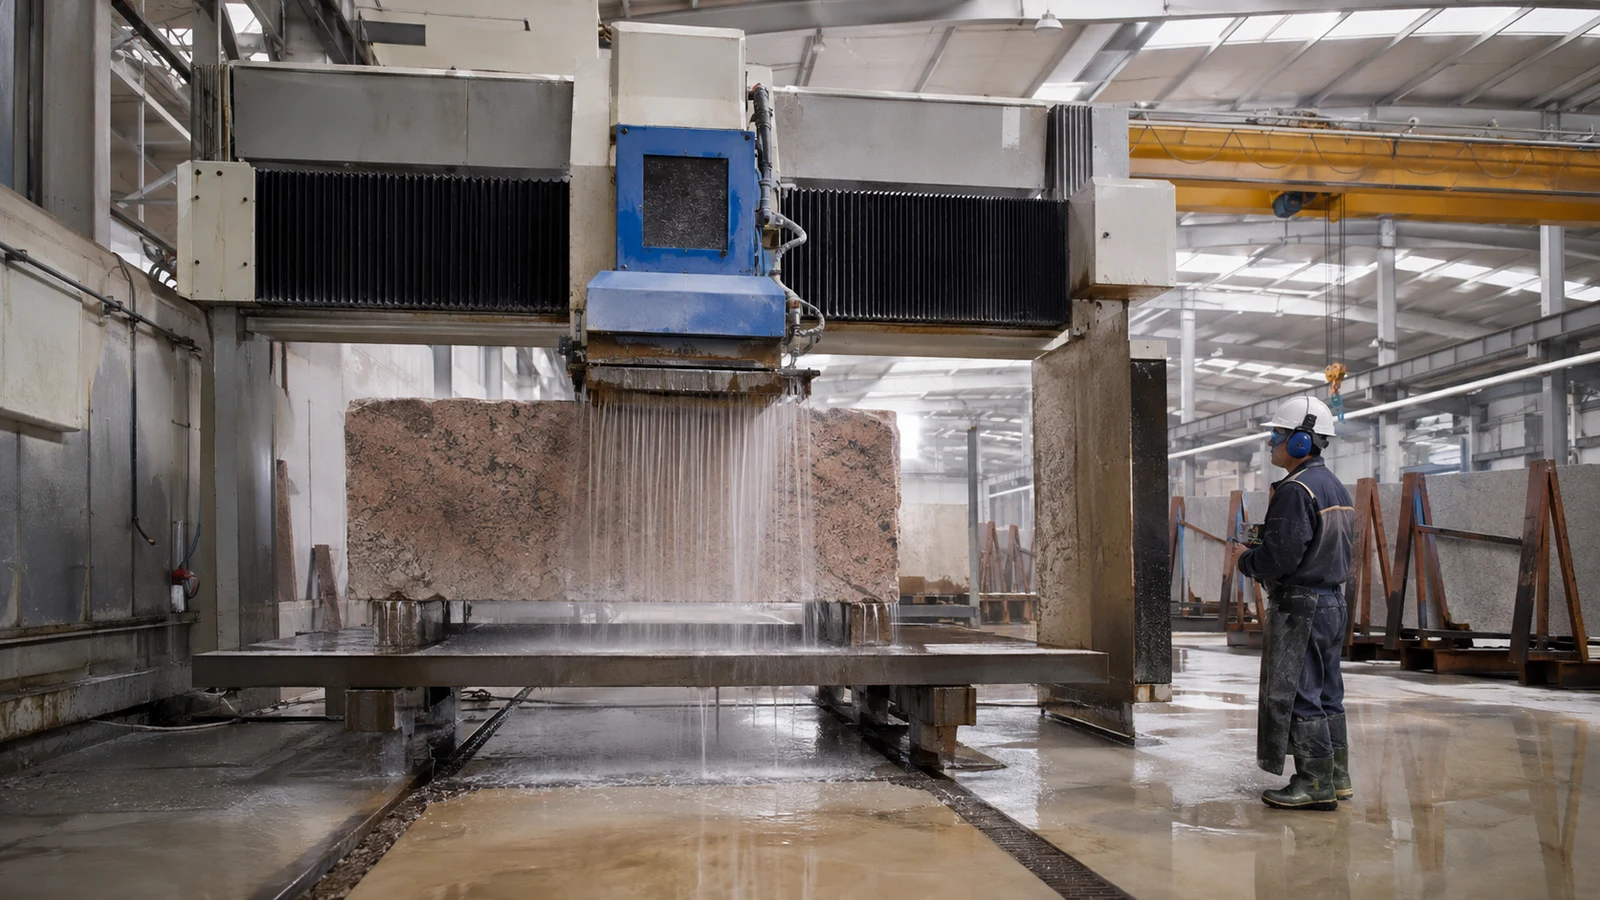
La cantera extrae el recurso y mide recuperación de bloque comercial, costes de perforación, corte, maquinaria, combustible y restauración. El aserradero recibe o compra ese bloque y lo transforma mediante serrado, calibrado, pulido, flameado, granallado, corte, control y embalaje.
Su resultado debe medirse en metros cuadrados vendibles, coste por hora productiva y margen por pedido.
Cuando cantera y fábrica pertenecen al mismo grupo, conviene separar sus centros de coste. Si son sociedades distintas, también habrá que revisar la valoración y documentación de las operaciones vinculadas.
Dónde cambia el coste de un pedido de piedra
1. Rendimiento previsto frente a rendimiento vendible
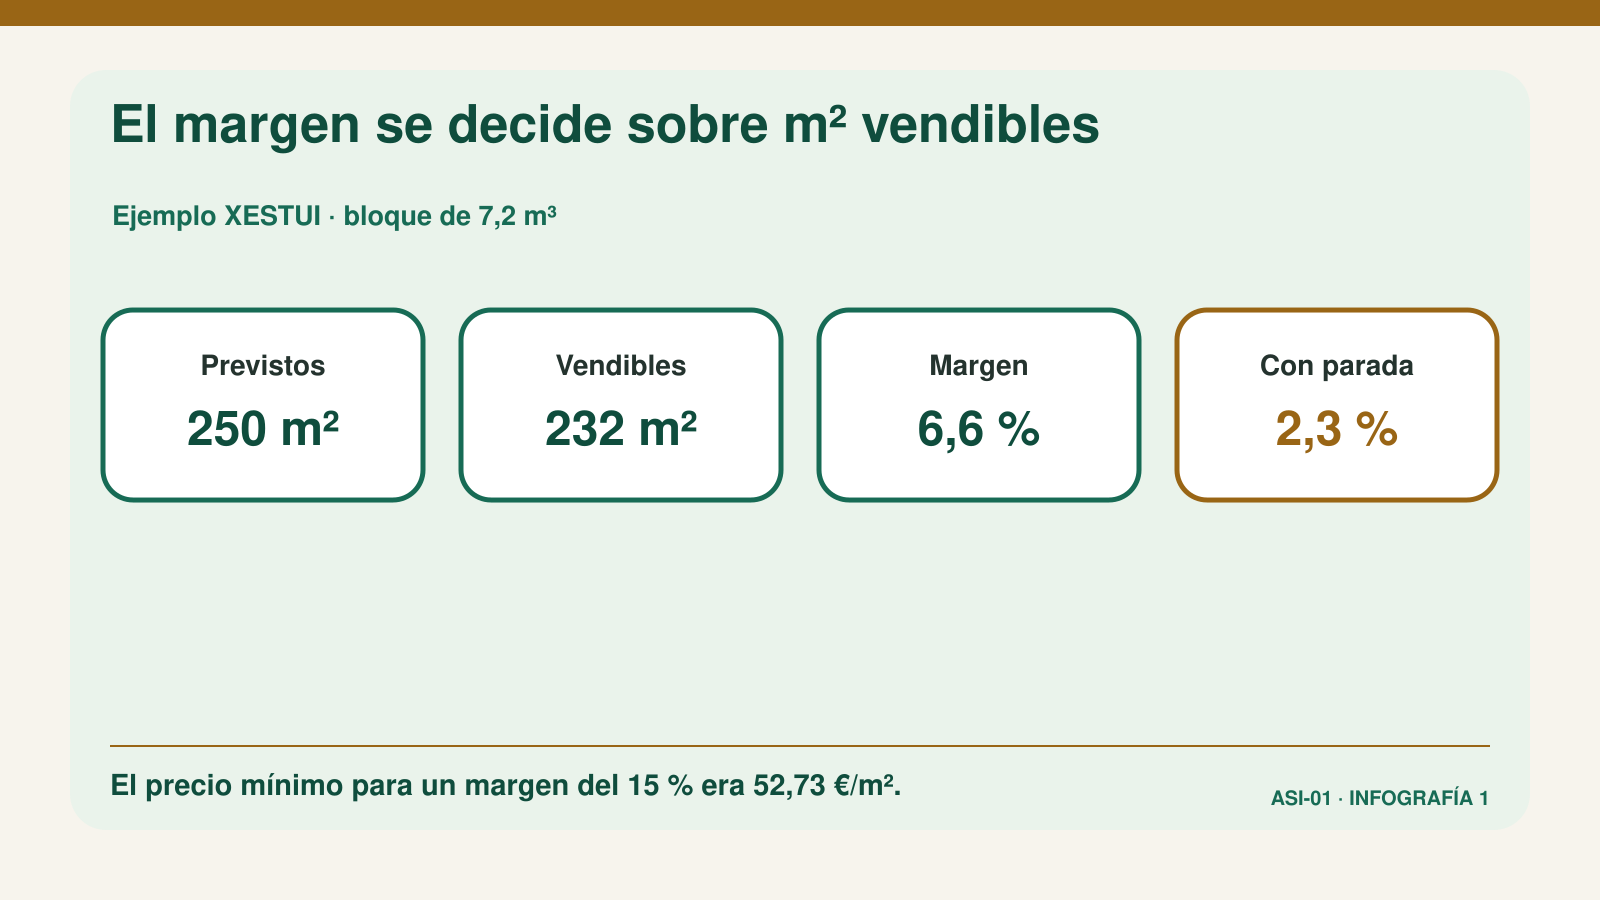
Un bloque puede prometer 250 m² y terminar produciendo 232 m² facturables. Espesor, corte, fisuras, roturas, selección y rechazos cambian completamente el coste unitario.
2. La misma tarifa para trabajos distintos
No cuesta lo mismo cortar un granito duro que otro material, producir una serie larga que preparar un pedido pequeño, ni entregar una tabla estándar que una pieza con acabado especial.
3. Consumibles escondidos en gastos generales
Hilo diamantado, granalla, abrasivos, resinas, floculantes o herramientas deben seguirse por material y máquina. Sin ese reparto, unos pedidos subvencionan silenciosamente a otros.
4. Máquina ocupada, pero no productiva
Preparación, cambios, limpieza, espera, avería y retrabajo consumen horas. La depreciación y el mantenimiento deben distribuirse sobre horas productivas razonables, separando la subactividad.
5. Energía sin unidad económica
La factura eléctrica mensual no indica qué proceso consume el margen. Conviene conocer kWh y euros por metro cuadrado vendible, además del coste de bombas, compresores y potencia contratada.
6. Lodos tratados como un coste inevitable
Agua, filtro prensa, floculante, manipulación, almacenamiento, transporte y gestor forman un centro de coste. También requieren trazabilidad documental y una clasificación correcta del residuo.
7. Stock que ocupa espacio y caja
Bloques, tablas, producto en curso, restos y material propiedad del cliente deben estar identificados por lote, antigüedad, estado y propietario. Un almacén lleno puede aumentar el activo contable mientras pierde valor comercial.
8. Pedido rentable hasta que llega la expedición
Embalaje, caballetes, seguro, transporte, documentación exportadora, incidencias y días de cobro también pertenecen al pedido. El margen debe calcularse en la condición de entrega acordada y después de financiar la operación.
Ejemplo XESTUI
Un bloque de 7,2 m³ debía producir 250 m² de tabla de 20 mm, pero quedaron 232 m² vendibles. A 48 €/m², la facturación fue de 11.136 €.
| Coste | Importe |
|---|---|
| Bloque, transporte y descarga | 4.740 € |
| Energía | 870 € |
| Hilo, abrasivos y resina | 990 € |
| Mano de obra | 1.210 € |
| Máquina y mantenimiento | 1.130 € |
| Agua, filtración y lodos | 330 € |
| Embalaje, control y movimientos | 410 € |
| Administración y comercial | 570 € |
| Financiación durante 75 días | 149 € |
| Coste completo | 10.399 € |
El margen económico completo antes del Impuesto sobre Sociedades fue de 737 €, un 6,6 %. Una parada o repetición de 480 € lo reduciría a 257 €, apenas un 2,3 %.
Para alcanzar un margen del 15 % sobre la venta, el precio mínimo habría sido aproximadamente 52,73 €/m².
La fórmula que conviene controlar
Ingresos del pedido − bloque − transformación − consumibles − energía − mano de obra − máquina − agua y lodos − retrabajos − logística − financiación = margen real.
Los indicadores esenciales son:
- m² vendibles por m³;
- desviación entre rendimiento previsto y real;
- energía y consumibles por m²;
- horas productivas y coste de parada;
- margen por pedido y hora de máquina;
- días de inventario;
- días hasta el cobro.
El margen no se controla con un cálculo aislado
El coste real del pedido nace en la planta, pero termina en la contabilidad, la nómina, los impuestos y la caja. Para convertir el dato técnico en una decisión empresarial repetible, el cierre mensual debe conciliar al menos cuatro áreas:
| Área | Dato que debe recibir | Decisión que permite tomar |
|---|---|---|
| Contable | Bloques consumidos, producción en curso, m² vendibles, rechazos, horas de máquina y stock | Coste por pedido, valoración de existencias, deterioros, amortización y subactividad |
| Fiscal | Compras, ventas nacionales, operaciones intracomunitarias o exportaciones, inversiones y financiación | IVA, Impuesto sobre Sociedades, amortizaciones, ayudas y documentación tributaria |
| Laboral | Horas reales, turnos, absentismo, categorías, incidencias y coste empresa | Coste de mano de obra por proceso, nóminas, cotización, convenio y planificación de plantilla |
| Mercantil | Contratos, grupos de sociedades, financiación, garantías y decisiones de inversión | Operaciones vinculadas, acuerdos, responsabilidades y trazabilidad de las decisiones |
La asesoría no sustituye el control de producción ni decide cómo cortar un bloque. Su función es recibir datos fiables de planta, convertirlos en un cierre contable útil y coordinar sus consecuencias fiscales, laborales y mercantiles. Si cada área trabaja con periodos, unidades o responsables distintos, la empresa descubre el problema cuando el precio ya está pactado o el impuesto ya está devengado.
XESTUI puede coordinar la gestión contable y el control de costes, la asesoría fiscal y mercantil y la gestión laboral y de nóminas dentro de una gestión integral para empresas, según el alcance contratado y la información facilitada por la planta.
Oportunidad energética 2026
A 27 de agosto de 2026, la convocatoria gallega IN417Y figura abierta hasta el 15 de septiembre de 2026 a las 20:00. Puede apoyar determinadas inversiones de eficiencia energética, pero exige auditoría, ahorro acreditable y condiciones concretas. El coste elegible no tiene por qué coincidir con el precio completo de una máquina. La actuación no debe iniciarse antes de presentar la solicitud y el procedimiento sigue el orden de entrada, por lo que una fecha abierta no garantiza crédito disponible.
Antes de invertir deben revisarse ahorro, utilización, cuello de botella, financiación, fiscalidad y compatibilidad de ayudas. Una máquina con más capacidad nominal no crea rentabilidad si falta carga o si desplaza el problema al siguiente proceso.
Un cierre mensual diseñado para la industria del granito
El primer diagnóstico puede reconstruir un pedido terminado, pero la mejora se consolida cuando el mismo criterio se repite todos los meses. Un circuito útil puede seguir cuatro pasos:
- Cerrar producción, consumos, mermas, retrabajos y existencias por lote.
- Conciliar horas, nóminas y coste laboral con los procesos que realmente utilizaron recursos.
- Revisar facturación, cobros, IVA, exportación, inversión y financiación antes de los vencimientos.
- Documentar decisiones de socios, administradores o sociedades vinculadas cuando afecten a precios, activos o tesorería.
Así, el empresario no recibe únicamente modelos tributarios y nóminas: recibe una lectura coherente de qué pedidos generan margen, cuáles consumen caja y qué decisión debe preparar antes del siguiente cierre.
Preguntas frecuentes
¿Puedo calcular el coste dividiendo los gastos mensuales entre los m² producidos?
Sirve como primera aproximación, pero oculta diferencias entre materiales, pedidos, máquinas, acabados y producción rechazada.
¿Los restos y lodos pueden valorarse igual todos los años?
No. Deben revisarse su identificación, destino, coste de gestión y valor recuperable. La clasificación ambiental depende de su composición y proceso.
¿XESTUI realiza mediciones de sílice o ingeniería preventiva?
No. XESTUI analiza costes, nóminas, convenio, fiscalidad y organización documental, y coordina cuando sea necesario con profesionales de prevención, higiene industrial, medioambiente o ingeniería.
Diagnóstico Pedido terminado
No necesitas empezar cambiando toda la fábrica. Trae un bloque o pedido ya cerrado. XESTUI reconstruirá cuánto costó realmente, qué margen dejó, cuánto dinero inmovilizó y qué precio mínimo debería haber tenido.
Solicita el Diagnóstico Pedido terminado. Una fábrica que controla décimas de milímetro no debería gestionar su margen con promedios mensuales.
El diagnóstico es el punto de partida. Si muestra diferencias que se repiten, el siguiente paso es convertir la revisión en un cierre mensual coordinado para que producción, cuentas, impuestos, nóminas y decisiones societarias utilicen la misma información.
Fuentes y revisión
Contenido informativo contrastado con fuentes oficiales e institucionales. La aplicación a una planta concreta exige revisar la normativa vigente, los hechos, el convenio aplicable y la documentación.
- Magnitudes básicas del sector del granito de Galicia
- Plan General de Contabilidad: norma de registro y valoración de existencias
- Resolución del ICAC sobre determinación del coste de producción
- Ley 7/2022, de residuos y suelos contaminados para una economía circular
- Real Decreto 553/2020, sobre traslado de residuos
- Real Decreto 665/1997, sobre agentes cancerígenos
- Convenio colectivo de Mármoles y Piedras de Pontevedra y calendario laboral 2026
- VII Convenio General del Sector de la Construcción
- Agencia Tributaria: entregas intracomunitarias, exportaciones, REDEME e Intrastat
- Xunta de Galicia e INEGA: convocatoria IN417Y de eficiencia energética en empresas