
Revisión económica, fiscal, contable y laboral: agosto de 2026. La información es general y puede cambiar según el derecho minero, la actividad, la documentación y la normativa vigente; no sustituye el análisis de cada explotación.
Una guía para explotaciones de Atios y O Porriño que quieren convertir producción, stock y contabilidad en margen controlado.
Lo esencial en 30 segundos
- El margen debe calcularse sobre el m³ vendible, no solo sobre el volumen liberado.
- Cada bloque debe absorber maquinaria, consumibles, personal, stock, ocupación, restauración y logística.
- La fiscalidad minera depende del derecho, la modalidad y una trazabilidad que puede alcanzar diez años.
- La garantía financiera y la provisión contable de restauración se relacionan, pero no son la misma cifra.
- Lo decisivo no es extraer más: es saber qué frente, calidad, bloque y cliente dejan beneficio.
La piedra sale por toneladas; el margen se pierde por horas, metros y documentos.
El error: confundir m³ liberado con m³ vendible
El volumen separado del macizo no equivale al que se factura con la calidad prevista. Entre ambos aparecen estéril, fisuras, recortes, cambios de categoría y material destinado a usos de menor valor.
Si los costes se dividen entre todo lo liberado, el coste unitario parece menor. La pregunta correcta es: ¿cuánto costó obtener cada m³ realmente vendible, con su calidad y precio reales?
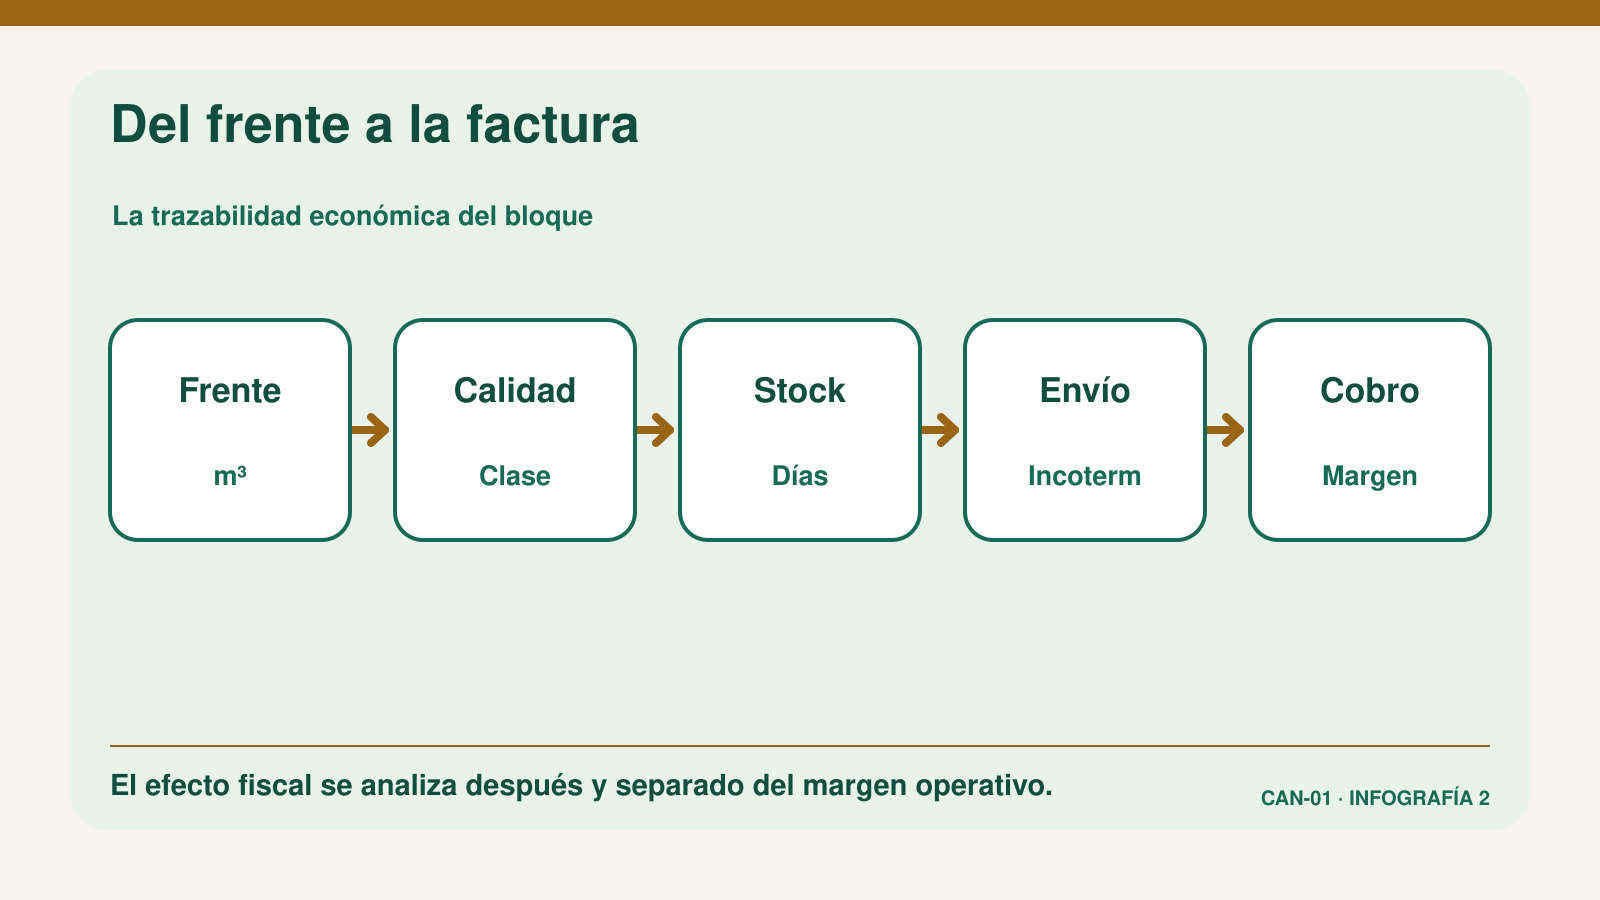
Del frente al bloque facturado: dónde cambia el margen
1. Rendimiento y calidad
Hay que medir el porcentaje vendible y su distribución por categorías. Una rebaja de calidad reduce ingresos, aunque no produzca una pérdida contable visible.
2. Estéril y manipulaciones
Mover montera, estéril o bloques varias veces consume maquinaria y combustible. Si queda en gastos generales, los frentes complejos parecen rentables.
3. Maquinaria y paradas
El coste horario completo incorpora amortización, mantenimiento, repuestos y tiempo improductivo. Una máquina encendida no siempre produce un m³ vendible.
4. Energía y consumibles
Gasóleo, hilo diamantado y perforación deben medirse por frente y m³ vendible. Una factura mensual no permite localizar desviaciones ni comparar bancos.
5. Personal
Categoría, funciones, pluses, horas extraordinarias y cotizaciones forman parte del coste. No se trata de recortar seguridad ni salarios, sino de presupuestar correctamente cada operación.
6. Stock y tesorería
Un bloque parado ocupa espacio e inmoviliza dinero. Aunque no exista una factura llamada «stock», hay financiación, seguro, manipulación y riesgo comercial.
7. Logística, ocupación y restauración
Transporte, seguro, divisa, canon, alquiler y restauración pueden reducir una venta atractiva a un margen mínimo. La garantía respalda el plan ante la Administración; la provisión estima la obligación contable.
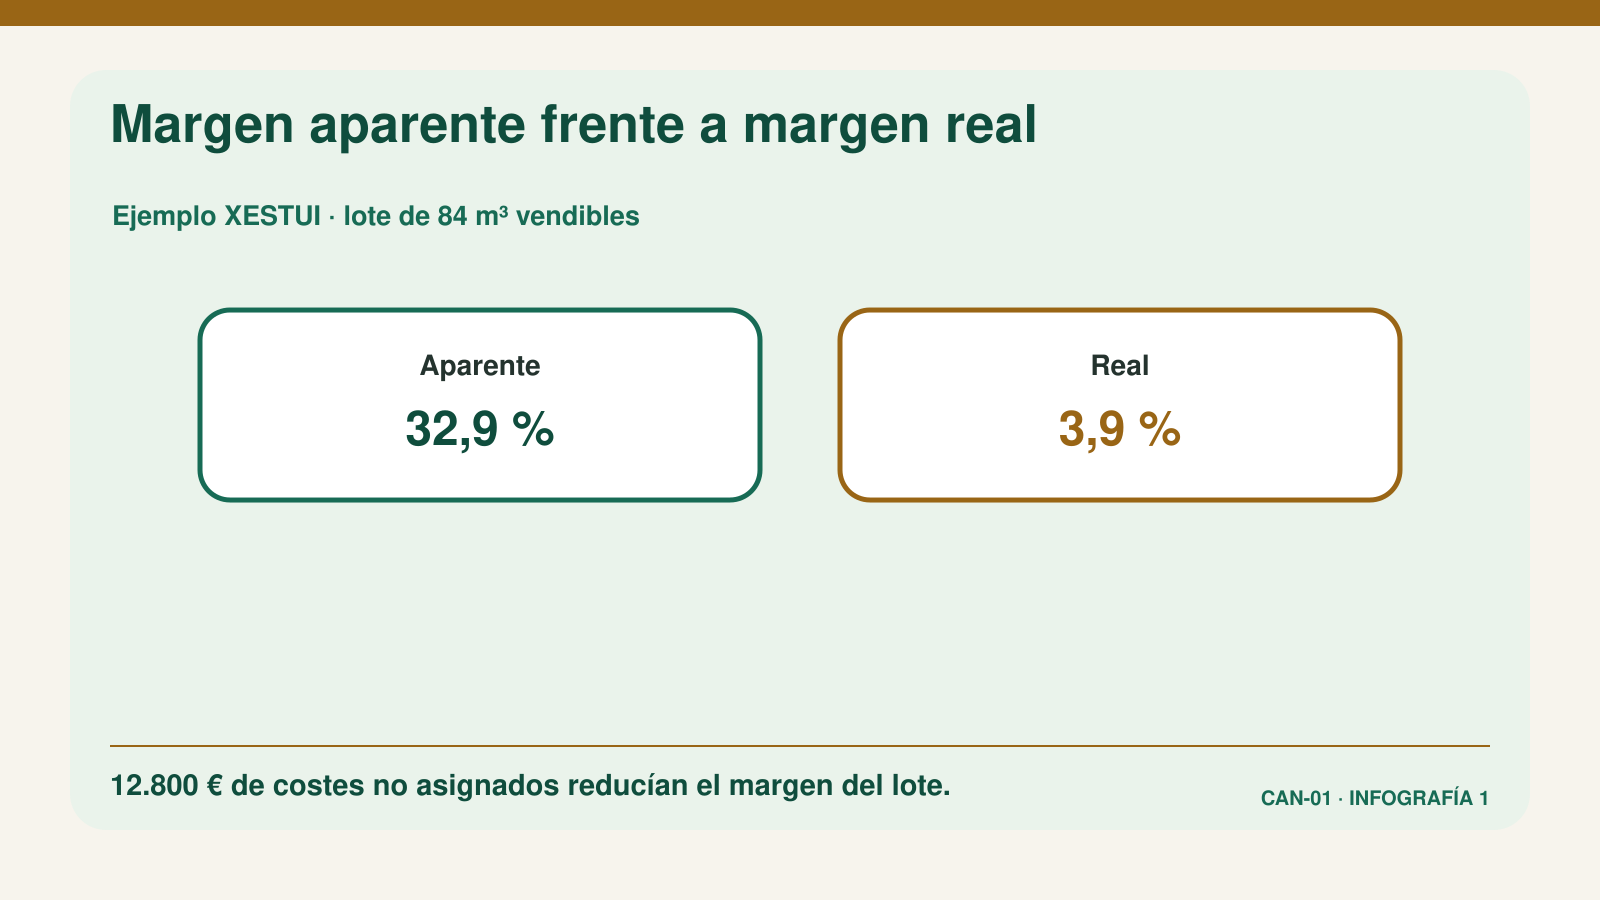
Ejemplo XESTUI: del 32,9 % aparente al 3,9 % real
Un frente libera 120 m³ y vende 84 m³ a un precio medio de 525 €/m³. La facturación es 44.100 €. Los costes ya imputados suman 29.600 €, por lo que el margen aparente es 14.500 €, un 32,9 %.
| Concepto no asignado inicialmente | Importe |
|---|---|
| Estéril y manipulaciones | 3.600 € |
| Hilo, perforación y consumibles desviados | 2.100 € |
| Paradas y mantenimiento | 2.850 € |
| Financiación de 90 días de stock | 780 € |
| Ocupación y restauración asignada | 1.570 € |
| Carga, transporte, seguro y costes comerciales | 1.900 € |
| Costes adicionales identificados | 12.800 € |
El coste completo alcanza 42.400 €. El margen económico completo antes del Impuesto sobre Sociedades es 1.700 €, solo un 3,9 %: 20,24 €/m³. El coste completo es 504,76 €/m³ vendible, que también marca el precio de equilibrio antes de beneficio.
La oportunidad fiscal-minera, con condiciones
La Ley del Impuesto sobre Sociedades contempla libertad de amortización para determinadas inversiones mineras y el factor de agotamiento para aprovechamientos elegibles. La normativa estatal que declara materias primas minerales prioritarias incluye las rocas ornamentales y el granito, por lo que puede ser necesario comparar la modalidad ligada a la base minera con la vinculada al valor de los minerales vendidos.
No es un ahorro automático. Deben comprobarse el derecho, la actividad, las bases, reservas e inversiones admisibles. Las cantidades aplicadas requieren control continuado; el plazo de inversión puede alcanzar diez años y el incumplimiento puede obligar a reintegrar la reducción con intereses.
La decisión debe mantenerse separada del margen operativo: primero se mide si el frente gana dinero; después se calcula el efecto fiscal que pueda sostenerse documentalmente.
Un sistema de control en ocho indicadores
Durante 30 días, conviene cruzar un frente, su stock y sus ventas mediante:
- m³ liberados y vendibles;
- rendimiento por calidad;
- coste completo por m³ vendible;
- consumibles y horas de máquina por m³;
- horas productivas, esperas y paradas;
- días de stock y capital inmovilizado;
- margen por bloque, cliente e Incoterm;
- ocupación, restauración y fiscalidad asignadas.
El panel debe mostrar margen real, precio de equilibrio, desviación frente al objetivo y tres causas prioritarias. La dirección facultativa, la ingeniería, la prevención y las mediciones técnicas siguen en manos de profesionales competentes; XESTUI integra la lectura económica, fiscal, laboral y documental.
El margen real exige que cuatro áreas cierren juntas cada mes
El cálculo del lote solo sirve si recibe datos completos y a tiempo. Si producción, facturas, stock, nóminas y contratos se revisan por separado, la dirección puede conocer el resultado contable cuando ya ha repetido durante meses una operación con margen insuficiente.
- Contable. Existencias, amortización, consumos, provisión de restauración, financiación y costes indirectos deben asignarse con un criterio estable. La asesoría contable debe cerrar el mes con información que permita comparar frente, calidad, bloque y cliente.
- Fiscal. El factor de agotamiento, las inversiones, la libertad de amortización y los impuestos necesitan trazabilidad documental y planificación, no una decisión improvisada al presentar el impuesto.
- Laboral. Categorías, pluses, horas, cotizaciones y convenio deben coincidir con el trabajo real y alimentar el coste por operación. La gestión laboral no termina al emitir la nómina.
- Mercantil. Financiación, inversiones, contratos comerciales, acuerdos societarios y responsabilidades del órgano de administración deben documentarse de forma coherente con las cifras. La asesoría fiscal y mercantil aporta continuidad a esas decisiones.
Una cantera no necesita cuatro versiones de la empresa. Necesita un cierre mensual en el que contabilidad, impuestos, nóminas y decisiones societarias cuenten la misma historia.
Asesoría para canteras de O Porriño y empresas de toda España
Desde 1989, XESTUI acompaña a empresas en su gestión. Tiene su oficina física en Tui, cerca del área industrial de O Porriño, y presta atención online a empresas de toda España. Dentro del alcance acordado, puede coordinar el cierre contable, las obligaciones fiscales, la gestión laboral y el seguimiento mercantil para que la dirección reciba una lectura mensual única.
El objetivo no es sustituir a la dirección facultativa, la ingeniería, la prevención, las mediciones técnicas ni, cuando sea exigible, la auditoría de cuentas. Es conseguir que la información que producen esas áreas llegue a contabilidad, nóminas, impuestos y decisiones societarias con periodicidad, responsables y soporte documental.
Una relación recurrente permite comparar meses, detectar desviaciones antes del cierre anual y preparar con antelación pagos, inversiones, contratación y tesorería. Ese seguimiento es el que convierte una cifra aislada de margen en una herramienta de dirección.
Preguntas frecuentes sobre la rentabilidad de una cantera de granito
¿Todas las canteras pueden aplicar el factor de agotamiento?
No. Hay que verificar el derecho, la sección, la actividad y los requisitos contables. Aplicar el máximo tampoco siempre conviene: depende de las inversiones y de mantener su trazabilidad.
¿La garantía de restauración es el gasto contable de restauración?
No. La garantía respalda el plan ante la Administración; la provisión estima contablemente la obligación. Deben conciliarse, pero no duplicarse.
¿Qué aporta una asesoría externa mensual a una cantera?
Aporta continuidad entre documentos que suelen llegar por circuitos distintos: facturas, bancos, stock, nóminas, cotizaciones, impuestos y acuerdos societarios. Su función es ordenar el calendario, conciliar las cifras y señalar desviaciones; no sustituye la gestión técnica de la explotación.
Diagnóstico Frente a factura
Como primer paso, XESTUI puede revisar un frente, un mes y un envío real. Cruzamos contabilidad, stock por bloque, maquinaria, consumibles, nóminas, Plan de labores y documentación comercial para entregarte:
- coste completo por m³ vendible;
- margen por bloque, calidad y cliente;
- precio de equilibrio y dinero inmovilizado;
- oportunidades fiscales sostenibles documentalmente;
- cinco acciones para los siguientes 90 días.
Si el diagnóstico muestra que el problema no es puntual, XESTUI puede plantear una gestión mensual recurrente que coordine fiscalidad, contabilidad, laboral y mercantil. El alcance, la información necesaria y la frecuencia se definen antes de empezar.
Facturar el bloque no significa haber medido su beneficio. El primer objetivo es conocer el margen; el siguiente, poder controlarlo cada mes.
Fuentes y revisión
Contenido informativo contrastado con fuentes oficiales e institucionales. Para no trasladar conclusiones generales a una explotación concreta, deben revisarse el derecho minero, la documentación, las inversiones y la normativa vigente.
- Granitos de Porriño — Instituto Geológico y Minero de España.
- Atios — Concello de O Porriño.
- Catálogo de Granitos de Galicia: Rosa Porriño — Centro Tecnológico del Granito.
- Magnitudes básicas del sector del granito — Clúster del Granito.
- Ley 27/2014 del Impuesto sobre Sociedades: régimen fiscal de la minería y factor de agotamiento.
- Normativa estatal sobre materias primas minerales prioritarias.
- Plan de labores de actividades mineras — Xunta de Galicia.
- Ley de ordenación de la minería de Galicia.
- Normativa sobre residuos extractivos y rehabilitación del espacio afectado.
- Convenio colectivo provincial del sector extractivo de piedra natural de Pontevedra.