Revisión normativa: julio de 2026. Importass muestra una cuota reducida de 80 € más el MEI del 0,9 %, con un total operativo de 88,64 €; verifica el importe exacto al tramitar porque la guía oficial puede actualizarse.
La cuota ordinaria de una persona autónoma en 2026 no se elige mirando solo lo que puede pagar el primer mes. Se parte de una previsión de rendimientos netos, se localiza el tramo oficial, se escoge una base entre el mínimo y el máximo permitidos y se aplican los tipos correspondientes. Más adelante, la Tesorería puede regularizar con la información fiscal real.
Para nuevas altas existe una cuota reducida si se cumplen los requisitos. En julio de 2026, la guía oficial Importass mantiene 80 € al mes durante los primeros 12 meses y añade el MEI del 0,9 %; la propia guía muestra un total operativo de 88,64 €. Cita ese importe como el mostrado por Importass, sin recalcularlo ni prometerlo: debe verificarse al tramitar porque la norma presupuestaria y la guía oficial pueden actualizarse.
Lo esencial en 30 segundos
- Estima rendimientos netos, no facturación.
- Localiza tu tramo 2026 y elige una base dentro de sus límites.
- Los tipos generales publicados para 2026 suman, con carácter ordinario, un 31,50 % de la base: 28,30 % comunes, 1,30 % profesionales, 0,90 % MEI, 0,90 % cese y 0,10 % formación.
- La situación concreta puede aplicar reglas o coberturas diferentes.
- Puedes cambiar la base hasta seis veces al año para acercarla a la previsión.
- La base provisional puede regularizarse cuando se conocen los rendimientos reales.
- La cuota reducida del primer periodo tiene reglas propias y debe solicitarse al alta.
- Reserva caja para el escenario en que el beneficio sea mayor que el previsto.
Este contenido ofrece información general. El cálculo cambia según rendimientos, encuadramiento, bonificaciones, pluriactividad, condición societaria y otras circunstancias.
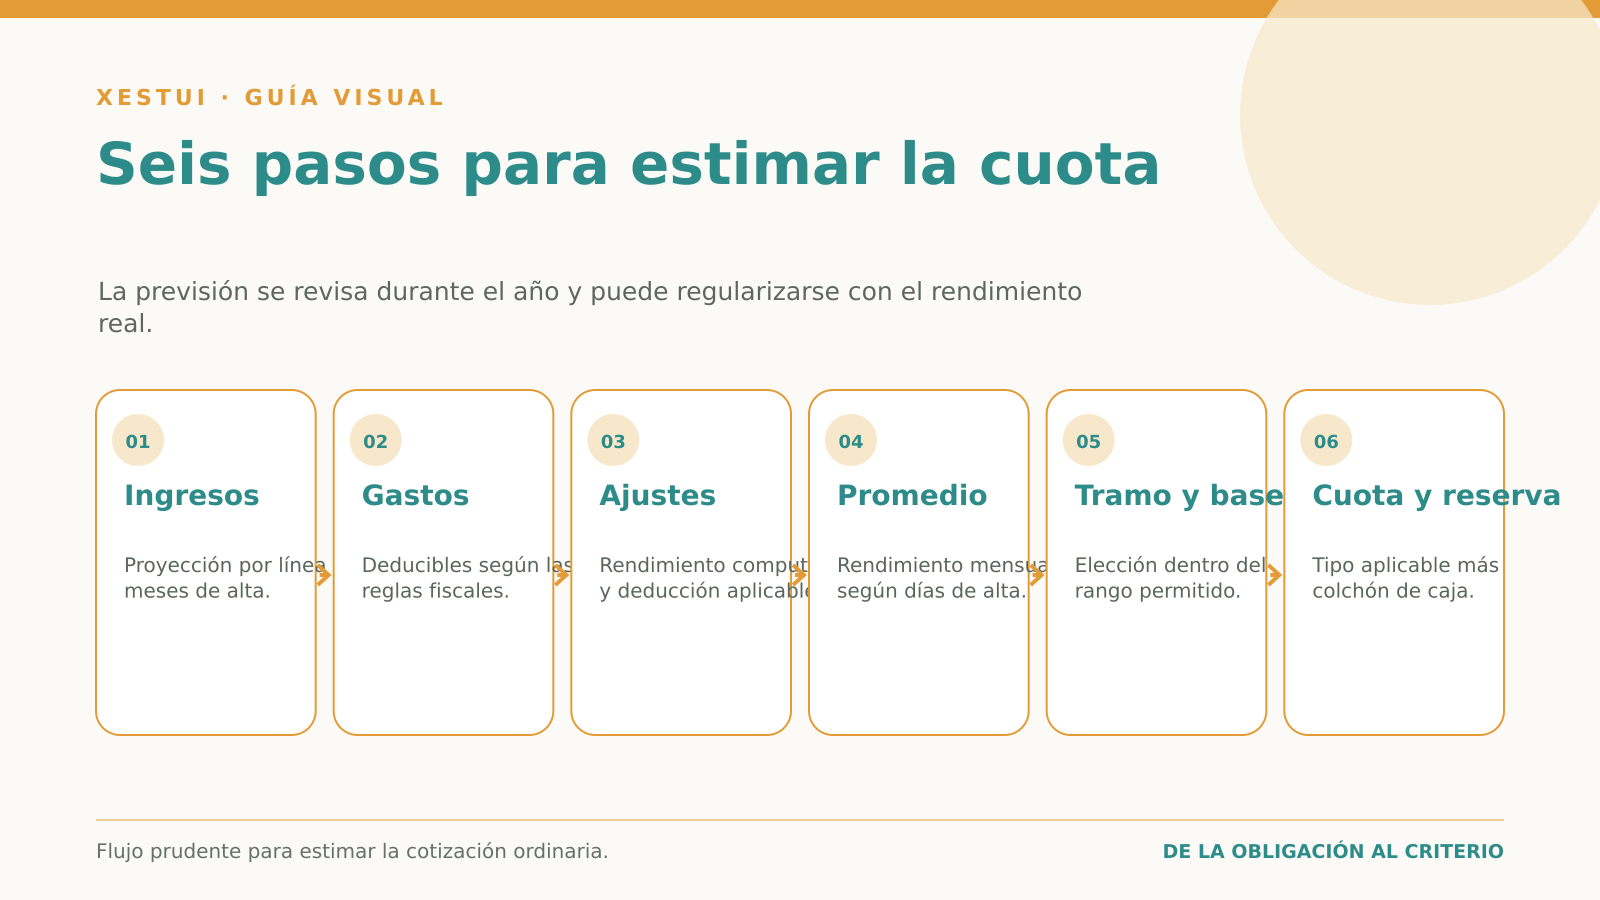
El cálculo en seis pasos
1. Proyecta ingresos
Haz una previsión mensual y anual por línea de actividad. Distingue ventas firmadas, probables y deseadas. Si el negocio es estacional, no dividas el año en doce partes iguales sin más.
2. Resta gastos deducibles previsibles
Incluye compras, suministros, servicios, amortizaciones y otros gastos conforme a las reglas fiscales aplicables. No confundas un pago con un gasto deducible ni introduzcas gastos personales.
3. Aplica las reglas de rendimiento computable
El sistema parte de los rendimientos netos fiscales, suma las cuotas de Seguridad Social abonadas y después aplica una deducción genérica del 7 %, o del 3 % en determinados autónomos societarios. Este paso debe hacerse con la situación real; una calculadora comercial puede simplificarlo demasiado.
4. Obtén el promedio mensual
Distribuye el rendimiento computable según los días de alta y las reglas del sistema. Si empiezas a mitad de año, no extrapoles automáticamente el primer mes.
5. Localiza el tramo y elige base
En 2026 existen tres tramos de tabla reducida y doce de tabla general. Dentro de cada tramo puedes elegir una base entre mínimo y máximo, salvo particularidades.
6. Aplica tipos y crea una reserva
La cuota aproximada se obtiene multiplicando la base por los tipos aplicables. Después añade un colchón para regularización y para cambios de previsión.
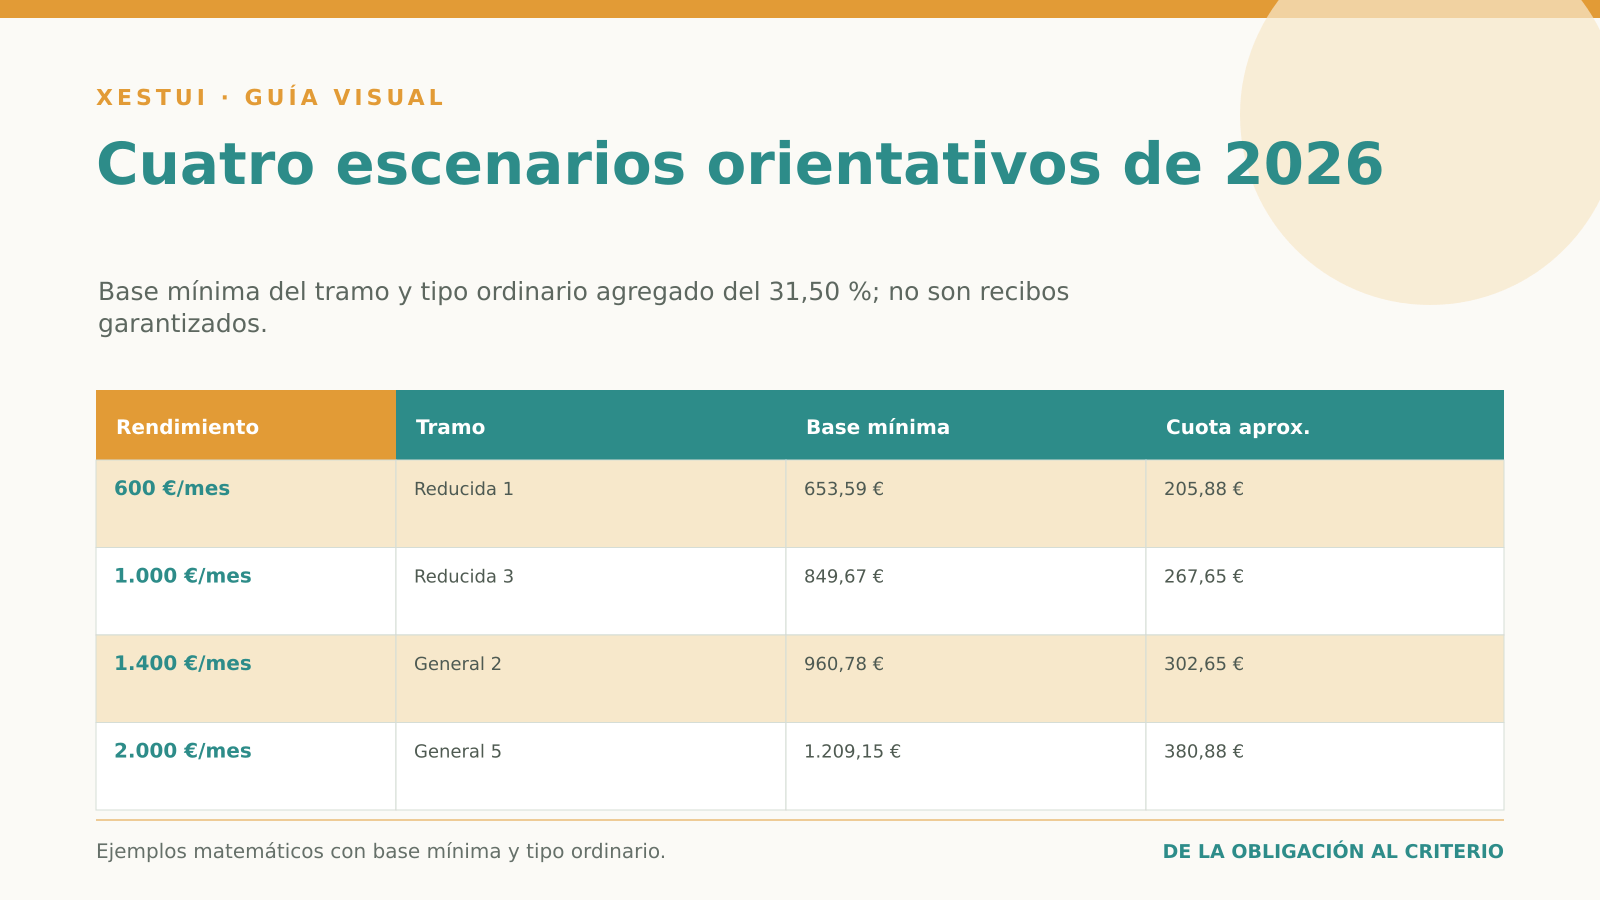
Tabla 2026: cuatro escenarios orientativos
Las cifras siguientes usan la base mínima de cada tramo y el tipo ordinario agregado del 31,50 %. Son ejemplos matemáticos, no recibos garantizados.
| Rendimiento neto mensual estimado | Tramo 2026 | Base mínima | Cuota ordinaria aproximada |
|---|---|---|---|
| 600 € | Reducida 1: hasta 670 € | 653,59 € | 205,88 € |
| 1.000 € | Reducida 3: más de 900 y menos de 1.166,70 € | 849,67 € | 267,65 € |
| 1.400 € | General 2: más de 1.300 y hasta 1.500 € | 960,78 € | 302,65 € |
| 2.000 € | General 5: más de 1.850 y hasta 2.030 € | 1.209,15 € | 380,88 € |
Los importes pueden diferir por redondeos, coberturas, bonificaciones, altas parciales, situación societaria u otras reglas. Elegir una base superior dentro del tramo aumenta la cuota y puede mejorar determinadas prestaciones futuras, pero debe encajar en la caja.
No uses facturación como sustituto del rendimiento
Un profesional factura 3.000 € al mes y tiene 1.400 € de gastos no obtiene automáticamente 3.000 € de rendimiento. Tampoco basta restar el saldo de la tarjeta. Deben aplicarse las reglas fiscales y del sistema.
Ejemplo orientativo de lanzamiento
Una diseñadora prevé:
- ingresos anuales: 30.000 €;
- gastos fiscales estimados: 10.000 €;
- rendimiento neto previo: 20.000 €;
- ajustes del sistema: a calcular según su caso;
- meses efectivos de alta: 10.
La previsión mensual no debería salir de dividir 20.000 € entre doce si la actividad solo estará de alta diez meses. Debe aplicar las reglas vigentes, localizar su tramo y revisar el dato cuando lleguen contratos o gastos reales.
Este Caso de XESTUI es una recreación explicativa y no calcula una cuota final porque faltan los ajustes y circunstancias personales.
La cuota reducida al empezar
El artículo 38 ter del Estatuto del Trabajo Autónomo prevé, con carácter general, una cuota reducida durante los doce meses naturales completos siguientes al alta para quien se da de alta inicialmente o no estuvo en RETA en los dos años anteriores. Si ya disfrutó de la reducción en un alta previa, el periodo exigido sin alta es mayor.
Puede existir un segundo periodo para quien prevea rendimientos netos anuales inferiores al SMI anual correspondiente, solicitado con la declaración exigida. La duración se amplía en determinados supuestos de discapacidad, violencia de género o terrorismo.
Puntos críticos:
- debe solicitarse al darse de alta;
- el primer periodo no se regulariza como una cuota ordinaria;
- el segundo puede quedar sometido a revisión de rendimientos;
- no se aplica a familiares del autónomo por consanguinidad o afinidad hasta segundo grado —y, en su caso, adopción— que se incorporen al RETA o al grupo primero del Régimen del Mar, ni a miembros de institutos de vida consagrada incluidos en RETA;
- algunas bonificaciones son incompatibles;
- el importe debe comprobarse en la norma y en el trámite vigente.
Cuota reducida 2026: importe oficial y comprobación
En julio de 2026, Importass publica una cuota reducida de 80 € al mes durante los primeros 12 meses, añade el MEI del 0,9 % y muestra un total de 88,64 €. Como esa cifra operativa debe contrastarse con la normativa presupuestaria aplicable, conviene guardar la fecha de consulta y verificar el importe exacto reconocido al tramitar el alta.
Antes del alta:
- simula en Importass o canal oficial;
- revisa el justificante de la solicitud;
- comprueba qué importe y duración se reconocen;
- guarda la norma y fecha de consulta;
- no construyas el plan financiero sin comprobar el importe reconocido y el MEI aplicable.
Cambiar la base cuando cambia el negocio
La base puede modificarse hasta seis veces al año. La Seguridad Social publica estos efectos:
- solicitud en enero o febrero: 1 de marzo;
- marzo o abril: 1 de mayo;
- mayo o junio: 1 de julio;
- julio o agosto: 1 de septiembre;
- septiembre u octubre: 1 de noviembre;
- noviembre o diciembre: 1 de enero del año siguiente.
Conviene revisar previsión al cerrar cada bimestre. Si esperas al final, la regularización puede concentrar una diferencia que ya era visible.
Cómo funciona la regularización
Durante el año cotizas de forma provisional. Cuando la Administración dispone de los rendimientos comunicados por la Agencia Tributaria, determina el tramo definitivo y compara las bases.
Puede resultar:
- sin diferencia, si la base provisional encaja;
- devolución, si cotizaste por encima de la base que corresponde, dentro de las reglas;
- ingreso, si cotizaste por debajo.
La regularización no es una multa por acertar mal una previsión. Es parte del sistema. Pero un ingreso inesperado puede dañar la caja si no reservaste.
Presupuesto de lanzamiento: tres bolsas
No pongas toda la previsión en una línea “autónomos”.
Bolsa 1. Recibo mensual confirmado
El importe que realmente cargará la Tesorería, consultado en el área personal.
Bolsa 2. Reserva de regularización
Una cantidad mensual basada en el escenario prudente. Si los ingresos crecen, aumenta antes de cambiar la base.
Bolsa 3. Impuestos
IVA, retenciones y pagos a cuenta no forman parte de la cuota. Sepáralos para no financiar gasto corriente con dinero comprometido.
Errores frecuentes al empezar
- Elegir base por el primer contrato sin escenario anual.
- Confundir ingresos con rendimientos netos.
- Presuponer la cuota reducida sin solicitarla.
- Aplicar 80 € a cualquier alta sin comprobar requisitos, MEI e importe reconocido por Importass.
- Ignorar gastos no deducibles.
- No actualizar la base cuando el negocio cambia.
- Mezclar cuota, IVA e IRPF en una única reserva.
- Creer que una base mínima siempre es la mejor decisión.
- Olvidar pluriactividad, societario, colaboradores o bonificaciones.
Solicitar un diagnóstico de cuota y caja de lanzamiento. XESTUI puede revisar previsión de rendimientos, encuadramiento, tramo, base, beneficios posibles y reservas de tesorería. Para delimitar el servicio se necesitan fecha de alta, actividad, ingresos y gastos previstos, altas anteriores, pluriactividad y forma jurídica. Después se indicarán alcance y condiciones; no se garantiza una bonificación.
El RETA es estatal; las ayudas autonómicas gallegas o locales deben comprobarse aparte y nunca deben confundirse con la cuota o bonificación reconocida por la Tesorería.
Preguntas frecuentes
¿La cuota ordinaria se calcula sobre la facturación?
No. Se basa en rendimientos netos computables conforme a las reglas fiscales y de Seguridad Social.
¿Puedo elegir cualquier base?
Debes elegir dentro del mínimo y máximo de tu tramo, salvo particularidades. Una vez conocidos los rendimientos reales, puede haber regularización.
¿El tipo total es siempre 31,50 %?
Es la suma ordinaria de los tipos publicados para 2026. Algunas situaciones tienen coberturas, reducciones o reglas distintas. El recibo real debe comprobarse.
¿La cuota reducida de 2026 es de 80 €?
En julio de 2026, Importass mantiene 80 € al mes durante los primeros 12 meses y añade el MEI del 0,9 %, mostrando un total de 88,64 €. Comprueba requisitos e importe al tramitar porque la guía y la normativa aplicable pueden actualizarse.
¿Puedo cambiar la base si gano más?
Sí, hasta seis veces al año, con fechas de efecto publicadas. Revisar por bimestres reduce diferencias.
¿La regularización incluye el primer periodo reducido?
La cuota reducida inicial no se regulariza como la ordinaria. El segundo periodo y el cumplimiento del umbral de rendimientos tienen reglas específicas.
Conclusión: elige una previsión que puedas actualizar
La cuota no debe decidirse una vez y olvidarse. Proyecta rendimientos, localiza el tramo, calcula la base y reserva caja. Después revisa cada dos meses.
Si puedes acceder a cuota reducida, confírmala en el alta y no construyas el negocio alrededor de una cifra histórica. El objetivo no es pagar el mínimo hoy, sino evitar que cuota, impuestos y regularización sorprendan a una actividad que todavía está aprendiendo a vender.
Fuentes y revisión
Contenido informativo contrastado con fuentes oficiales. La aplicación a un caso concreto exige revisar la norma vigente, los hechos y la documentación.
- Bases y tipos de cotización RETA 2026
- Orden PJC/297/2026, normas de cotización para 2026
- Ley 20/2007, Estatuto del trabajo autónomo
- Real Decreto-ley 13/2022, sistema de cotización por rendimientos
- Ley General de la Seguridad Social
- Importass — Guía de trabajo autónomo y cuota reducida
- Simulador público de cuota de trabajo autónomo