Revisión normativa: julio de 2026. Cese, inactividad, disolución, liquidación, extinción e insolvencia son situaciones diferentes y no se resuelven con una única baja.
Cerrar bien no significa rendirse; significa dejar de aumentar una pérdida y cumplir con quienes dependen del negocio. Una empresa que deja de vender puede seguir acumulando alquiler, salarios, impuestos, cuotas, software, seguros y obligaciones contables.
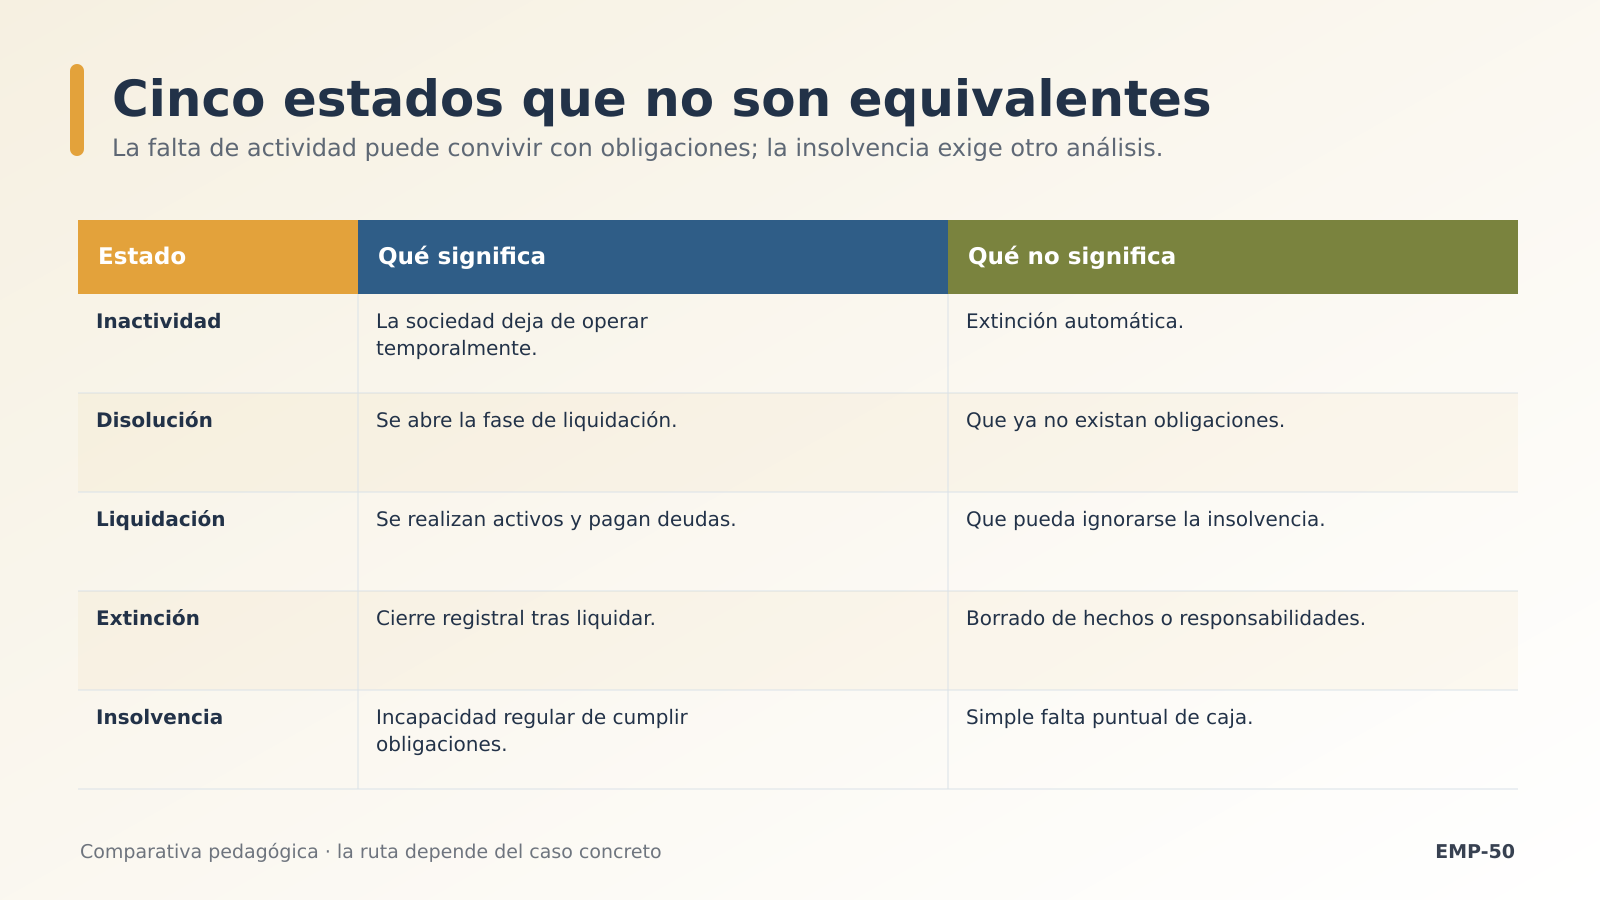
Además, cese, inactividad, disolución, liquidación y extinción no son sinónimos. Si existe insolvencia, tampoco basta con presentar una baja censal. Primero hay que diagnosticar si el negocio puede venderse o reestructurarse y, si no, escoger la ruta legal y económica adecuada.
Lo esencial en 30 segundos
- Cierra caja, deudas, activos, contratos y garantías a una fecha.
- Distingue falta de rentabilidad, falta de liquidez e insolvencia.
- Detén gastos no esenciales sin destruir valor ni pruebas.
- Protege empleados, clientes y acreedores con una secuencia.
- Documenta el acuerdo y ejecuta cada baja hasta el final.
Información general, no asesoramiento individual. Los plazos, requisitos y efectos deben comprobarse en el caso concreto y en la fecha de actuación.
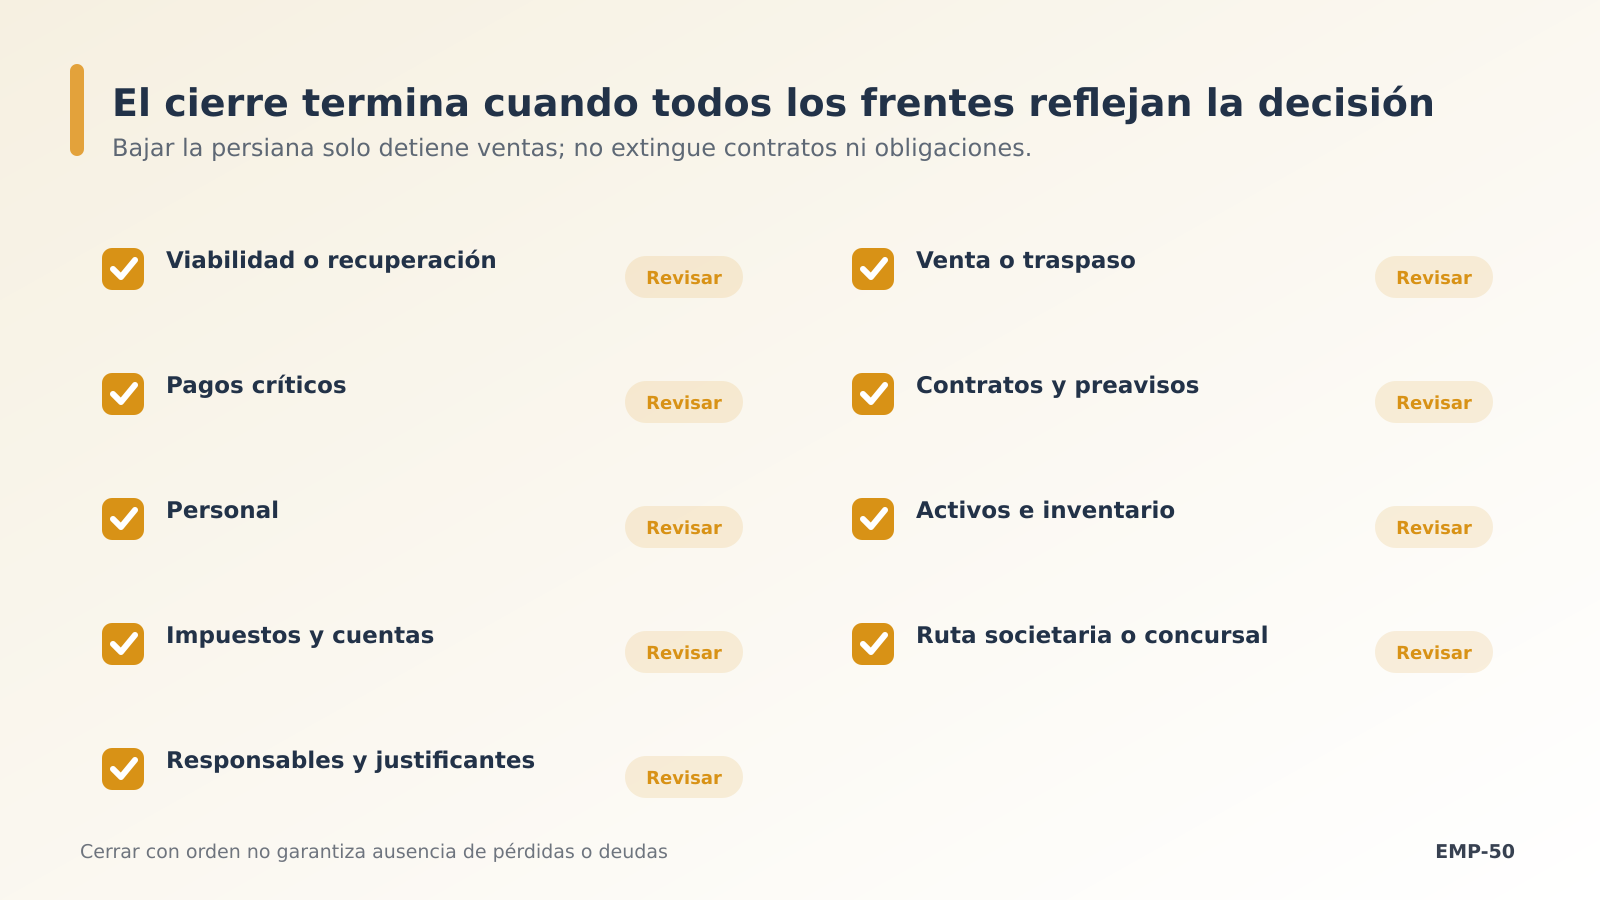
Las 9 decisiones que evitan un cierre por abandono
- ¿Se puede recuperar?. Compara margen, demanda, caja y tiempo disponible. Un negocio viable con deuda puede necesitar reestructuración; uno sin margen no se arregla solo con financiación.
- ¿Se puede vender o traspasar?. Valora cartera, marca, contratos, licencias, stock y equipo. No anuncies una venta sin comprobar consentimientos, datos personales y deudas que afectan al valor.
- ¿Qué pagos son críticos?. Ordena nóminas, Seguridad Social, impuestos, suministros y proveedores. En situación de insolvencia, no decidas preferencias sin asesoramiento.
- ¿Qué contratos deben terminar?. Revisa alquiler, renting, préstamos, permanencias, software, energía y seguros. Calcula preavisos, penalizaciones, fianzas y devoluciones.
- ¿Qué ocurre con el personal?. No confundas el cierre del local con el fin de las relaciones laborales. Procedimiento, comunicación, liquidación y documentación dependen de las circunstancias.
- ¿Qué activos existen?. Haz inventario físico y contable. Vender por debajo de mercado, retirar bienes o perder trazabilidad puede perjudicar a la empresa y a sus acreedores.
- ¿Qué declaraciones quedan?. IVA, retenciones, Sociedades, libros y cuentas no desaparecen con una persiana bajada. Una sociedad inactiva conserva obligaciones y no debe emitir facturas.
- ¿Qué ruta societaria corresponde?. La inactividad puede ser temporal; la disolución abre la liquidación y la extinción llega después. Si hay insolvencia, debe analizarse la vía concursal.
- ¿Quién controla el cierre?. Asigna responsables, fechas y justificantes. El proceso termina cuando bancos, registros, contratos, impuestos y documentación reflejan la decisión.
Caso de XESTUI: cerrar el local y olvidar la sociedad
Este Caso de XESTUI es una recreación explicativa y no relata la situación de un cliente identificable.
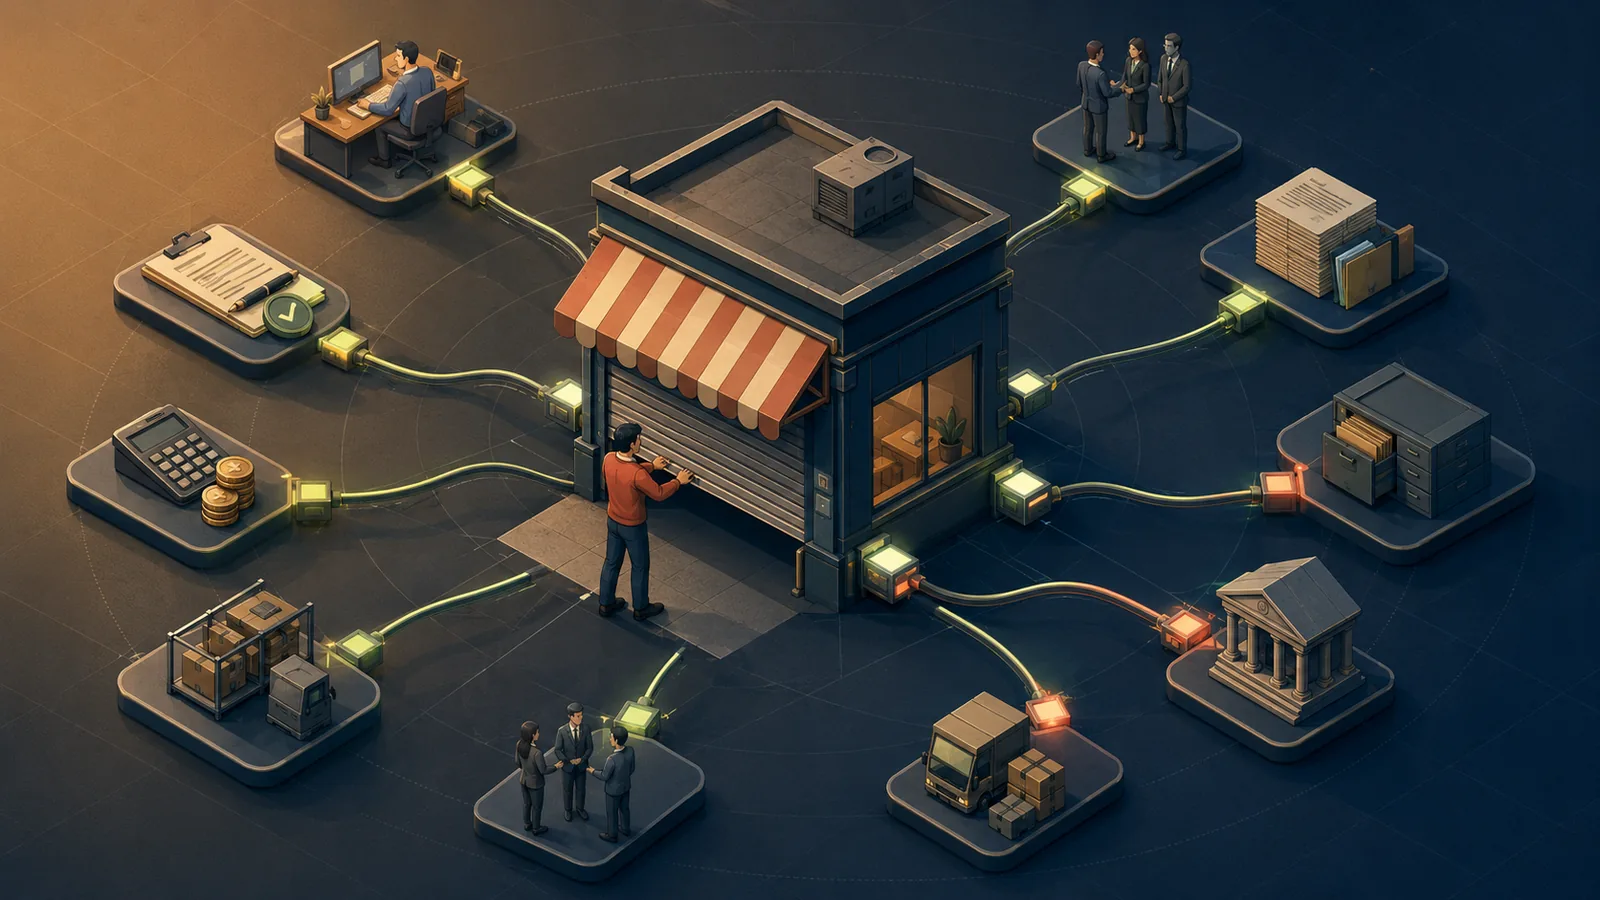
Una tienda entrega las llaves, vende parte del stock y da de baja a dos trabajadores. La sociedad queda inactiva, pero mantiene un renting, una cuenta bancaria con comisiones y no deposita cuentas. Un año después aparecen gastos y requerimientos.
El error fue tratar el cierre operativo como extinción jurídica. Un calendario de contratos, obligaciones fiscales y acuerdos societarios habría evitado que una actividad parada continuara consumiendo dinero.
Tres conductas que deben detenerse
- Crear nuevas deudas sin una perspectiva razonable de cumplimiento.
- Sacar activos o pagar a vinculados sin valoración y trazabilidad.
- Destruir correos, contratos o contabilidad para «empezar de cero».
Cierre ordenado frente a insolvencia
Si la empresa puede pagar, el foco es ejecutar cese, liquidación o venta con eficiencia. Si no puede cumplir regularmente sus obligaciones, entran en juego los deberes concursales y las opciones de reestructuración. Esa diferencia debe analizarse antes de repartir el dinero disponible.
Este artículo se centra en el mapa completo del cierre. El artículo sobre señales de insolvencia profundiza en el test legal y en cuándo activar una ruta concursal.
Cómo comunicar el cierre sin crear otra crisis
Prepara mensajes distintos para plantilla, clientes, proveedores y socios. Comunica hechos confirmados, responsables y próximos hitos; no prometas fechas de devolución o pago que el calendario financiero no respalda.
La comunicación debe coordinarse con las decisiones laborales y mercantiles. Avisar demasiado tarde destruye confianza; anunciar un cierre antes de aprobar la ruta puede provocar cancelaciones, retirada de crédito o pérdida de valor.
Conclusión: la decisión que debes tomar ahora
El tiempo de un cierre se mide en dinero. Cada semana sin decisión puede añadir alquileres, cuotas y nuevas obligaciones; cada decisión impulsiva puede destruir valor o generar responsabilidad.
Cierra primero el mapa, después el negocio. Saber qué ruta se sigue, quién cobra, qué contrato termina y qué documento demuestra cada paso permite reducir pérdidas sin prometer que todas podrán evitarse.
XESTUI puede coordinar desde Tui los frentes fiscales, contables, laborales y mercantiles del cierre para negocios del entorno y expedientes gestionables a distancia.
Preguntas frecuentes
¿Dar de baja la actividad extingue una SL?
No. El cese o inactividad no equivale a disolución, liquidación y extinción. La sociedad puede mantener obligaciones mientras exista.
¿Puedo vender los activos antes de cerrar?
Puede ser posible, pero deben valorarse, documentarse y respetarse los deberes aplicables, especialmente si hay insolvencia o partes vinculadas.
¿Cerrar siempre exige concurso?
No. El concurso se relaciona con insolvencia, no con cualquier cierre. Una empresa solvente puede disolverse y liquidarse por la vía societaria.
Fuentes y revisión
Contenido informativo contrastado con fuentes oficiales. La aplicación a un caso concreto exige revisar la norma vigente, los hechos y la documentación.