
Revisión normativa y editorial: septiembre de 2026. La documentación y la responsabilidad dependen del contrato, las partes, la mercancía y el ámbito nacional o internacional del transporte.
Lo esencial en 30 segundos
- Encargo, carta de porte, entrega, factura e incidencia deben identificar el mismo servicio.
- La firma de entrega ayuda, pero no resuelve por sí sola diferencias de precio, gastos o referencias.
- Cada expediente incompleto consume tiempo administrativo y prolonga la financiación del viaje.
- La dirección debe conocer qué importe está bloqueado, por qué y quién debe resolverlo.
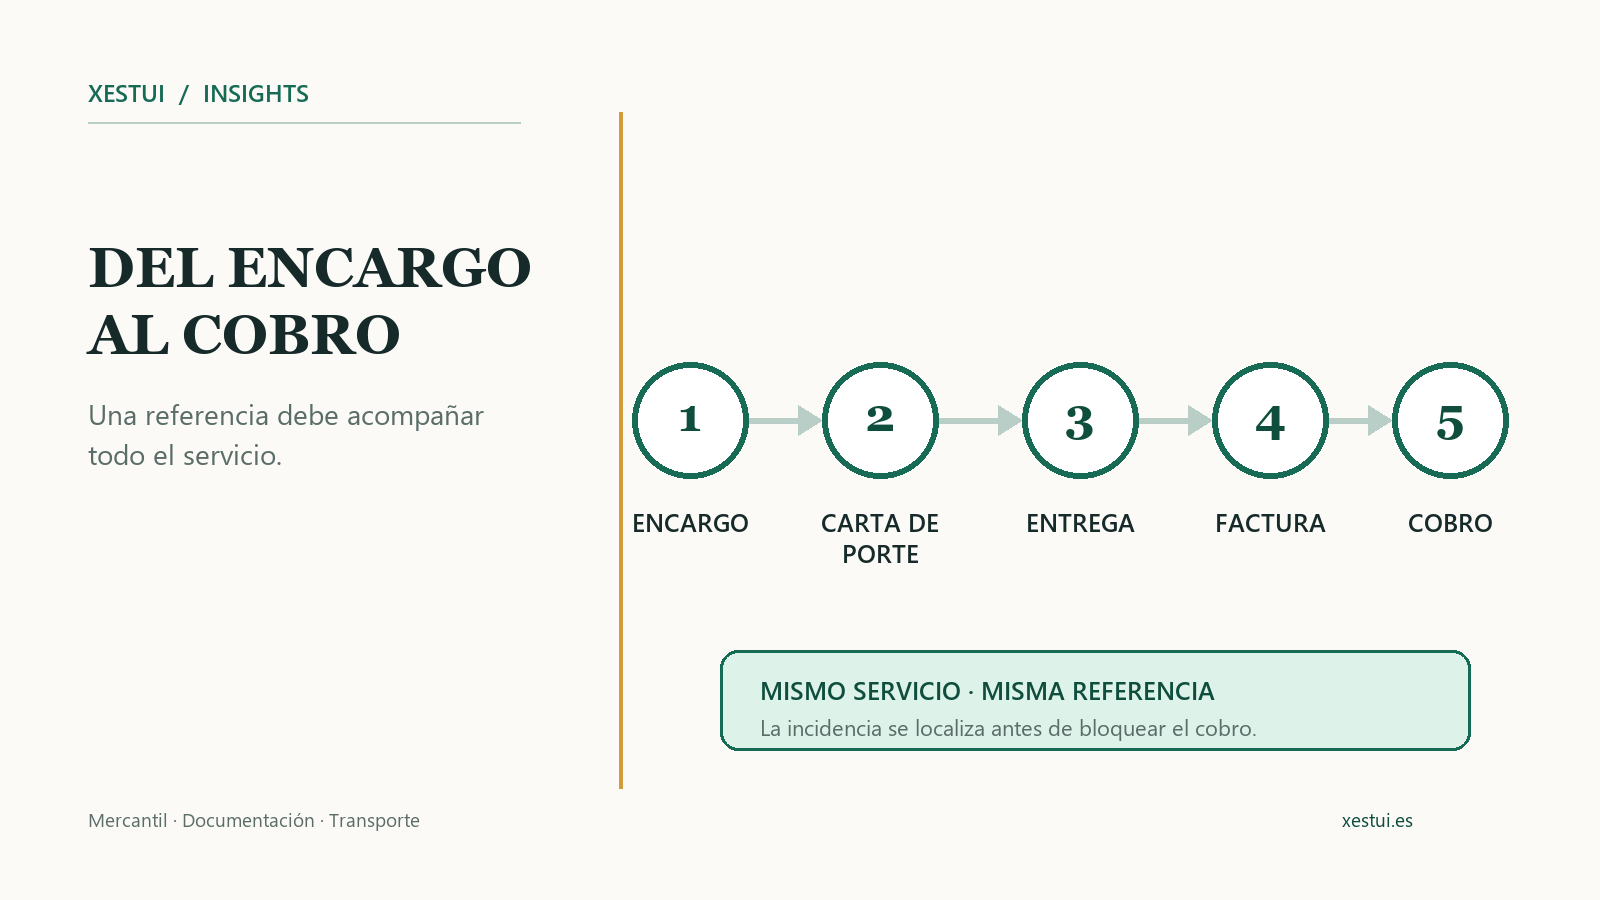
Una referencia común desde el encargo hasta el cobro
Tráfico termina al liberar el vehículo. Administración espera la documentación y el cliente empieza su plazo interno al validar. Esas fechas pueden separarse durante semanas.
La empresa ya ha pagado conductor, combustible y vehículo. Sin una referencia común, cada área puede cumplir su parte y el cobro seguir detenido. La prueba de entrega puede quedar en un teléfono o usar otro código.
La dirección necesita localizar cada operación sin revisar documentos uno a uno.
Qué acredita la carta de porte
La Ley 15/2009 regula el contenido y la fuerza probatoria de la carta de porte.
En contratos con el porteador efectivo debe formalizarse una carta de porte por cada envío cuando el precio supera 150 euros, salvo los transportes por carretera excluidos por la norma.
La carta firmada prueba el contrato y la recepción, salvo prueba en contrario. Sus datos deben coincidir con encargo y factura.
Qué debe poder localizarse tras la entrega
El artículo 12 permite al porteador exigir al destinatario un recibo de la mercancía entregada en la carta de porte o en un documento separado firmado por ambos.
Una firma aislada aporta poco si no se relaciona con cliente, fecha y factura. Reservas, esperas o entregas parciales también deben llegar a administración.
La empresa debe acreditar qué se acordó, qué se entregó y qué se facturó. La prueba de entrega no garantiza el pago.
Cinco roturas que detienen la validación
1. El pedido y la factura utilizan referencias distintas
La validación pasa a revisión manual y se retrasa.
2. La prueba de entrega llega después del cierre
El expediente llega incompleto al cierre.
3. Las esperas y los gastos carecen de soporte común
El cliente discute una espera que tráfico no documentó de forma común.
4. La subcontratación rompe la cadena
Operador y porteador efectivo utilizan fechas o referencias distintas.
5. La incidencia no llega a contabilidad
Una reclamación queda en tráfico mientras contabilidad mantiene un ingreso incierto.
El coste aparece antes del impago
Un cliente puede pagar dentro de plazo y resultar costoso si exige reconstruir cada expediente. Hasta la validación, la empresa financia la operación y el trabajo administrativo.
El retraso dificulta prever pagos y reduce el margen con incidencias y gastos discutidos.
La guía sobre morosidad y tesorería en el transporte explica cómo el plazo real de cobro condiciona la caja incluso antes del incumplimiento.
Caso orientativo: una referencia distinta bloquea la factura
Este ejemplo es una recreación explicativa y no describe a un cliente identificable.
Un operador recibe la prueba de entrega con la referencia del porteador efectivo. Su factura usa el número de tráfico y el cargador exige el de su pedido. El cliente devuelve el expediente para identificar correctamente el servicio.
La empresa financia la espera y reconstruye el servicio. El coste aparece al medir los días hasta validación y cobro.
Qué debe recibir la dirección en el cierre
El gerente debería poder responder sin abrir cada carta de porte:
- qué servicios entregados aún no pueden facturarse;
- qué facturas esperan validación;
- qué importe está bloqueado por incidencias;
- qué clientes acumulan más días entre entrega y cobro;
- qué documento falta y quién debe resolverlo;
- qué gastos discutidos reducen el margen.
El cierre recurrente conecta esta información con contabilidad, impuestos y tesorería para identificar patrones por cliente.
Transporte internacional: más puntos de control
Un servicio internacional puede exigir CMR, documentación de la mercancía y datos fiscales según cliente, trayecto y partes. La factura debe aplicar el IVA correspondiente y conservar soporte.
La guía de XESTUI sobre facturación entre Galicia y Portugal explica por qué país, NIF-IVA y prueba del transporte deben revisarse antes del cierre. Aduanas, defensa sancionadora y contratos complejos requieren alcance o especialista específico.
Conclusión: cierra documentalmente cada servicio
La entrega física no completa el trabajo administrativo. Encargo, carta de porte, prueba de entrega, factura e incidencia necesitan una referencia coherente.
Una documentación coherente reduce bloqueos, hace visible el coste del cliente y mejora la defensa del cobro dentro del cierre habitual.
Preguntas frecuentes
¿La carta de porte es obligatoria en todos los transportes?
Depende del contrato y de las excepciones. La Ley 15/2009 incluye una obligación específica para contratos con el porteador efectivo de más de 150 euros, con supuestos excluidos.
¿La firma de entrega garantiza el cobro?
Ayuda a acreditar la entrega. El cobro también depende del contrato, precio, incidencias, factura y validación del cliente.
¿Un operador logístico responde como porteador?
La ley regula a operadores, agencias, transitarios y otros intermediarios. El contrato y la intervención de cada parte deben revisarse en el caso concreto.
¿XESTUI reclama judicialmente un porte impagado?
La gestión recurrente puede ordenar contabilidad, vencimientos y documentación. El recobro y la reclamación judicial se presupuestan o coordinan con el profesional correspondiente.
Fuentes y revisión
Contenido informativo contrastado con fuentes oficiales, institucionales o sectoriales. La aplicación a un negocio concreto exige revisar la norma vigente, los hechos y la documentación.