
Rentabilidad de una flota de camiones: margen por matrícula, ruta y cliente
Transporte y logística · Pequeña flota
Todos los camiones salen y todos facturan. Eso no significa que todos ganen dinero. Uno vuelve vacío desde Portugal, otro regala dos horas en el muelle y un tercero pasa más días en taller de los que refleja el cierre. Si miras solo el total de la empresa, una matrícula rentable puede estar pagando en silencio las pérdidas de otra.
Lo esencial en 30 segundos
- Crea una cuenta de resultados mensual para cada vehículo.
- Imputa ingresos, conductor, combustible, peajes, taller, financiación y costes indirectos.
- Controla kilómetros totales y cargados, días inmovilizados, esperas y cobro.
- Compara matrícula, ruta y cliente: el vehículo puede no ser la causa real.
La facturación viaja cargada; el beneficio puede volver vacío.
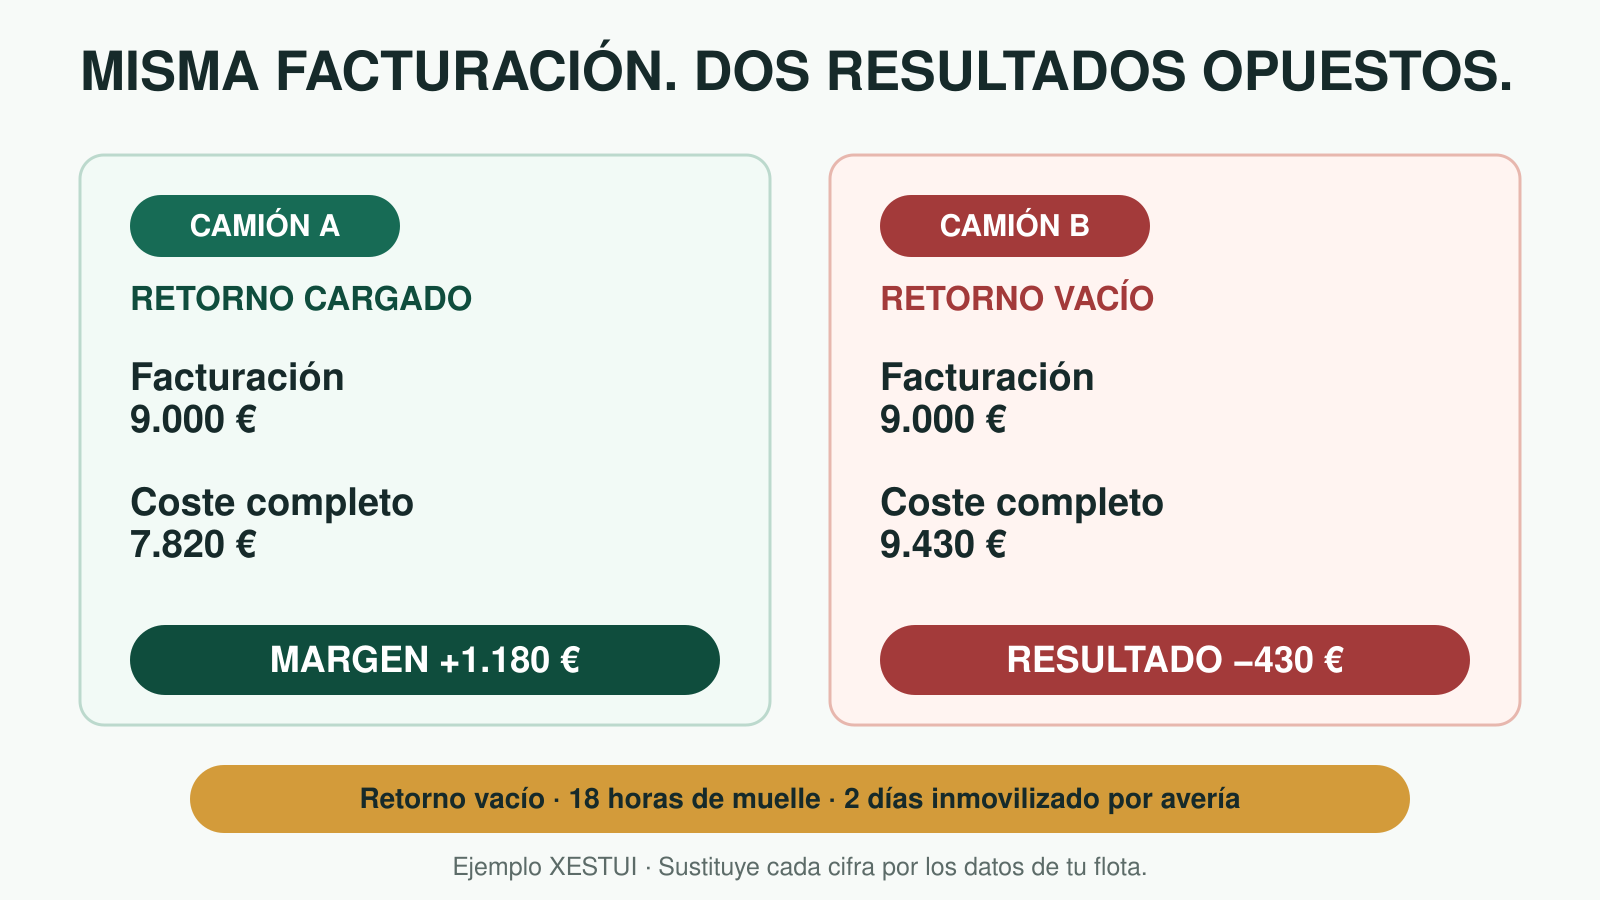
Ejemplo XESTUI: dos camiones, la misma facturación y distinto margen
| Matrícula y ruta | Facturación | Coste completo | Margen |
|---|---|---|---|
| Camión A · retorno cargado | 9.000 € | 7.820 € | +1.180 € |
| Camión B · retorno vacío | 9.000 € | 9.430 € | −430 € |
Ver contenido de la infografía en texto
Camión A con retorno cargado: facturación 9.000, coste 7.820 y margen 1.180 euros. Camión B con retorno vacío: facturación 9.000, coste 9.430 y pérdida de 430. En el ejemplo, acumula 18 horas de muelle y dos días inmovilizado.
Los dos facturan lo mismo. El A vuelve cargado y apenas espera. El B regresa vacío desde Portugal, acumula 18 horas de muelle y pasa dos días inmovilizado por avería. Después de conductor, financiación, seguros, taller y estructura, uno deja 1.180 euros y el otro pierde 430. El problema no es la facturación: es la ruta completa. Sustituye estas cifras por los datos de tu flota.
La ficha mensual de matrícula, ruta y cliente
Para proteger datos personales y operativos, identifica cada vehículo con un alias interno estable —por ejemplo, V01— en el cuadro y en la calculadora. Conserva la correspondencia con la matrícula real solo en tu sistema de gestión y evita enviar matrículas, rutas o clientes a herramientas de analítica.
- Ingresos de la ruta. Asigna portes, suplementos, peajes repercutidos, esperas, abonos y viajes pendientes a la matrícula y al cliente que los produjo.
- Kilómetros cargados y vacíos. Dos camiones con 12.000 kilómetros pueden ser opuestos si uno trae retorno y otro vuelve sin carga.
- Coste del conductor. Incluye coste empresarial, dietas y pluses. Si conduce un socio, asigna una remuneración razonable.
- Combustible y consumos. Relaciona litros por cien, AdBlue y peajes con matrícula y ruta. El dato abre la pregunta; no dicta la culpa.
- Taller, neumáticos e inmovilización. Registra factura, causa y días sin producir: también cuentan los viajes que dejaste de aceptar mientras estaba parado.
- Costes fijos e indirectos. Reparte amortización o renting, financiación, seguros, fiscalidad, gestoría y administración con un criterio estable.
- Margen por cliente y ruta. Antes de culpar al vehículo o al conductor, comprueba tarifa, retorno, muelle, trayecto, peajes y plazo de cobro.
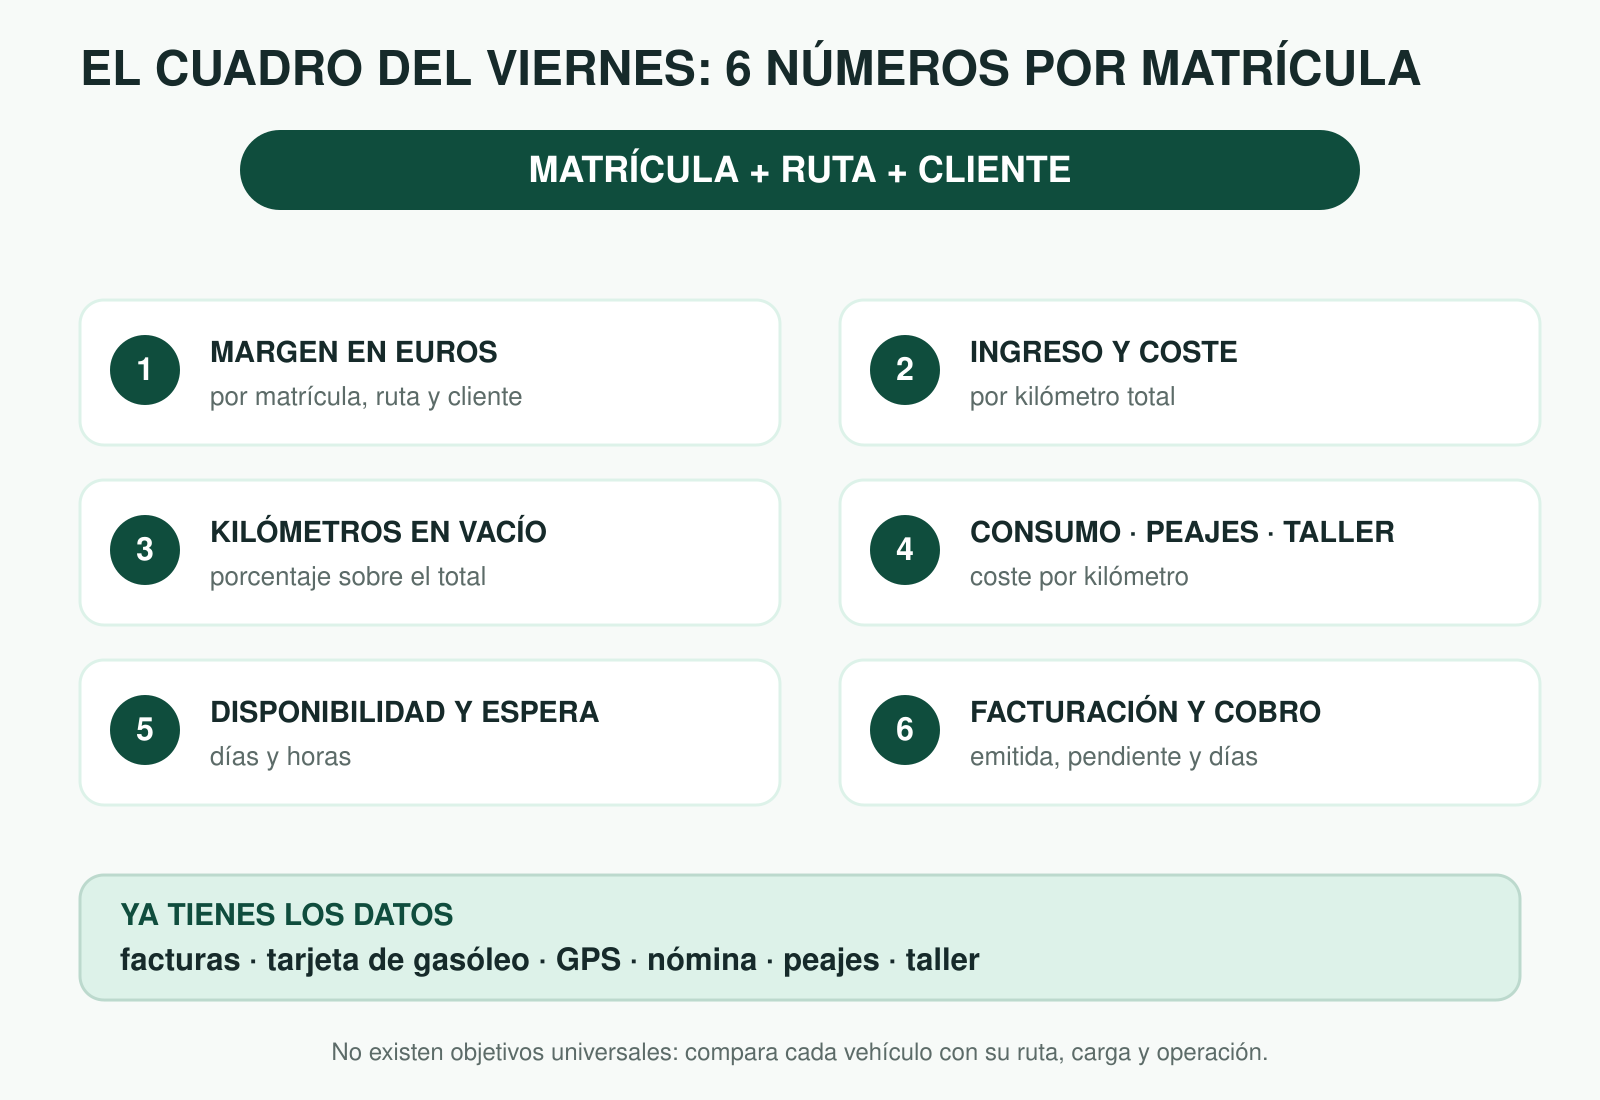
El cuadro del viernes: seis números por matrícula
- Margen en euros por matrícula, ruta y cliente.
- Ingreso y coste por kilómetro total.
- Porcentaje de kilómetros en vacío.
- Consumo, peajes y mantenimiento por kilómetro.
- Días disponibles, inmovilizados y horas de espera.
- Facturación emitida, pendiente y días de cobro.
Ver contenido de la infografía en texto
Se revisan seis números: margen en euros; ingreso y coste por kilómetro; porcentaje de kilómetros vacíos; consumo, peajes y mantenimiento por kilómetro; días disponibles, inmovilizados y horas de espera; y facturación emitida, pendiente y días de cobro.
Añade el plazo de cobro por cliente. Un contrato rentable que se cobra tarde puede tensar la tesorería de toda la flota. El Observatorio oficial separa amortización, financiación, personal, seguros, fiscalidad, combustible, urea, neumáticos, taller, dietas, peajes e indirectos: úsalo como lista de comprobación, sustituyendo sus medias por tus datos.
No tomes una decisión definitiva por un solo mes. Una avería excepcional puede distorsionar la matrícula y una campaña temporal puede mejorar una ruta. Observa la tendencia de tres a seis meses, pero actúa enseguida si la causa es repetida: kilómetros vacíos, precio insuficiente, consumo anómalo o paralizaciones no registradas. Separa también coste ordinario de incidencias extraordinarias para no premiar ni castigar al vehículo equivocado.
Si todavía no conoces el coste mínimo de una ruta, empieza por calcular el coste real de cada porte. Después consolida vehículos, rutas y clientes en una cuenta de resultados por líneas de negocio para impedir que una parte rentable oculte otra deficitaria.
Protege el margen también en el contrato
La carta de porte debe reflejar precio y gastos cuando resulte exigible. Desde el 15 de abril de 2026, en contratos continuados, la revisión por combustible coincide con el periodo de facturación y se desglosa en factura. Registra también las paralizaciones: una espera diaria puede destruir el margen aunque el precio por kilómetro parezca correcto.
Control: Separar el margen por matrícula, ruta y cliente permite corregir la tarifa, el retorno o la planificación antes de tomar una decisión cara.
Preguntas frecuentes
¿Qué hago si no puedo asignar un gasto a un camión?
Usa un criterio razonable y constante: kilómetros, horas, ingresos o capacidad. Será más útil que esconderlo en una bolsa general.
¿Debo vender el vehículo que pierde dinero?
No sin diagnosticar la causa. Cambiar el camión no arregla un cliente mal tarifado, una ruta sin retorno o una planificación deficiente.
¿Cada cuánto debo revisar el cuadro?
Mensualmente, con una revisión semanal breve de consumo, kilómetros, incidencias y facturación pendiente. El cierre anual llega demasiado tarde para dirigir.
Transporte y logística
Rentabilidad por vehículo, ruta y cliente
Separa facturación, kilómetros y costes para ver qué combinación protege el margen.
Usa alias internos, nunca matrículas ni clientes reales. Introduce ingresos y costes sin IVA deducible. Kilómetros vacíos, esperas e inmovilización son indicadores: solo alteran el resultado si sus efectos ya están incluidos en los costes del periodo.
Diagnóstico calculado en servidor
Tus resultados
Ver desglose del diagnóstico
- Coste total
- —
- Ingreso mínimo objetivo
- —
- Resultado
- —
- Margen real
- —
- Coste por kilómetro
- —
- Ingreso por kilómetro
- —
- Proporción de kilómetros vacíos
- —
- Coste absorbido por kilómetros vacíos
- —
- Horas de espera no cobradas
- —
- Disponibilidad
- —
Quiero que XESTUI revise mi caso
Completa los datos de contacto. Esta petición no te suscribe a XESTUI–INSIGHTS y no modifica tu diagnóstico.
Resultado orientativo: no sustituye un análisis contable, fiscal o de gestión individualizado.
Compara cada matrícula antes de tomar una decisión cara
Introduce en la calculadora XESTUI la facturación, kilómetros, combustible, conductor, peajes, taller y financiación. Verás el margen por matrícula, ruta y cliente para pequeñas flotas de Vigo, O Porriño, Mos, Tui, Salceda y tráfico con Portugal.
Fuentes y revisión
Contenido informativo contrastado con fuentes oficiales. La aplicación a un caso concreto exige revisar la norma vigente, los hechos, los contratos y la documentación.
- Observatorio de Costes del Transporte de Mercancías por Carretera, abril de 2026
- Ley 15/2009, del contrato de transporte terrestre de mercancías
- Ley 16/1987, de Ordenación de los Transportes Terrestres
- Real Decreto-ley 9/2026, de medidas urgentes en materia de transporte
- Ley 3/2004, de medidas de lucha contra la morosidad en las operaciones comerciales