Revisión normativa: julio de 2026. El saldo no determina por sí solo su naturaleza fiscal o mercantil; cada movimiento debe reconstruirse y documentarse antes de reclasificar.
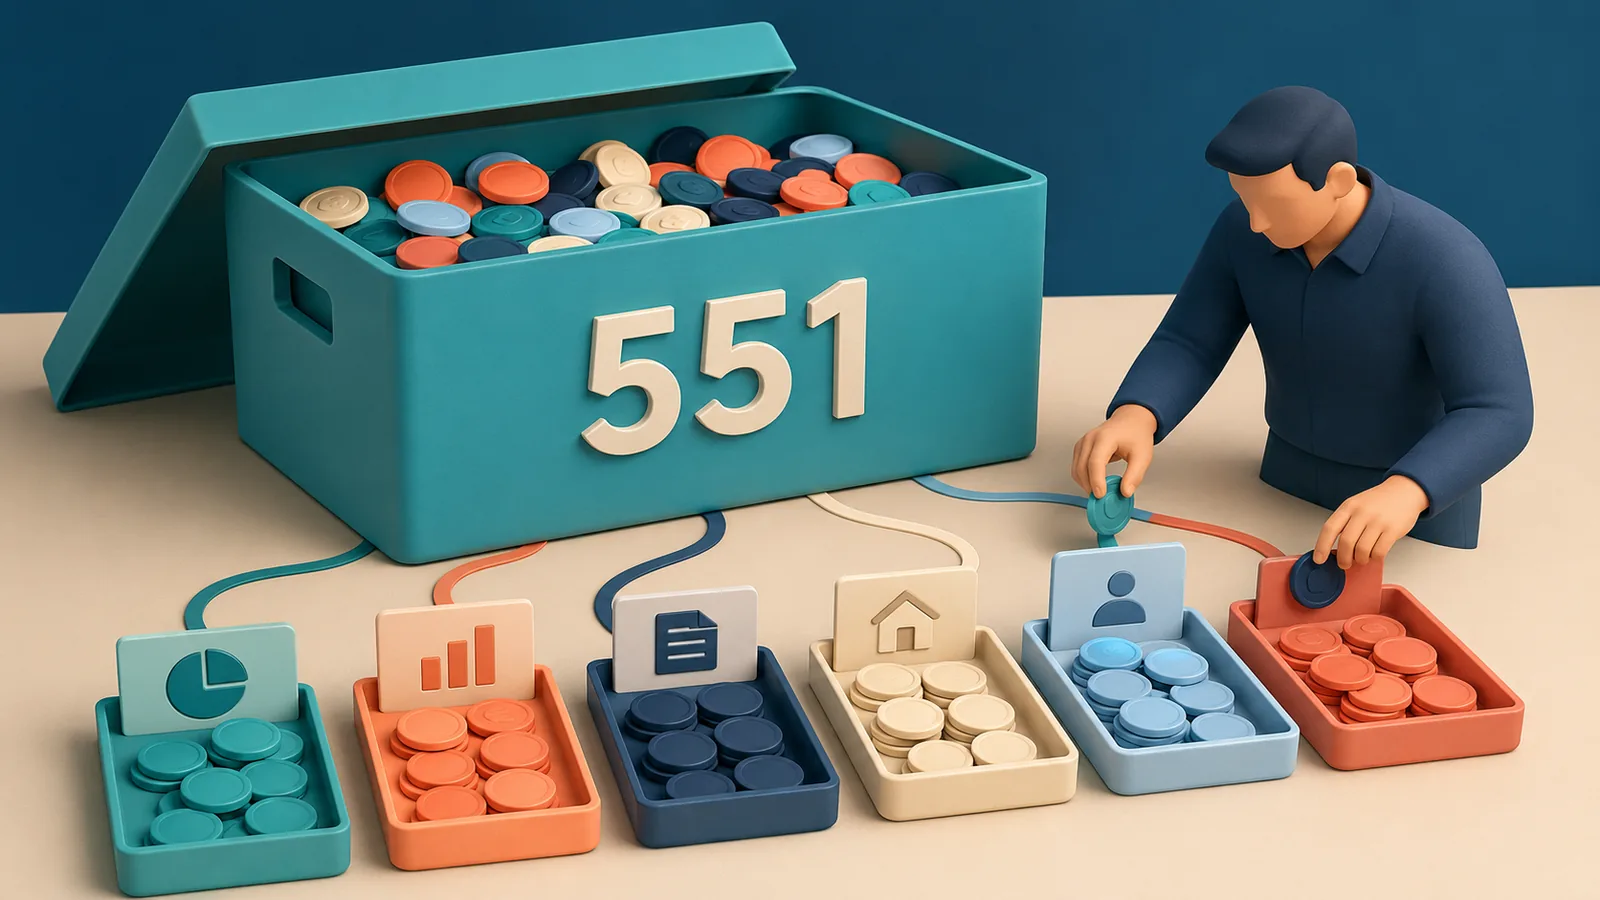
La cuenta 551 del Plan General de Contabilidad para pymes recoge cuentas corrientes de efectivo con socios y administradores. Es una cuenta útil para movimientos temporales. El problema aparece cuando acumula durante años pagos personales, retiradas, gastos sin factura o dinero prestado sin contrato.
Un saldo no explica por sí solo qué ha ocurrido. Puede representar un préstamo, un gasto pendiente de justificar, una retribución, un dividendo o una devolución. Cada realidad tiene requisitos contables, fiscales y societarios distintos. La solución no es hacer un asiento de cierre que borre el saldo, sino reconstruirlo.
Operación vinculada no significa declaración automática. Las operaciones entre sociedad, socios y administradores deben valorarse a mercado y documentarse, pero la obligación de presentar el modelo 232 depende del tipo de operación, los importes y las reglas aplicables. El saldo de la 551 no permite decidirlo sin reconstruir movimientos.
Lo esencial en 30 segundos
- Concilia la 551 por fecha, persona, banco y justificante.
- Separa lo temporal de lo que tiene naturaleza propia.
- Documenta préstamos y valora operaciones vinculadas a mercado.
- No compenses con dividendos o nóminas sin acuerdo y soporte.
- Cierra cada mes para evitar una investigación anual imposible.
Información general, no asesoramiento individual. Los plazos, requisitos y efectos deben comprobarse en el caso concreto y en la fecha de actuación.
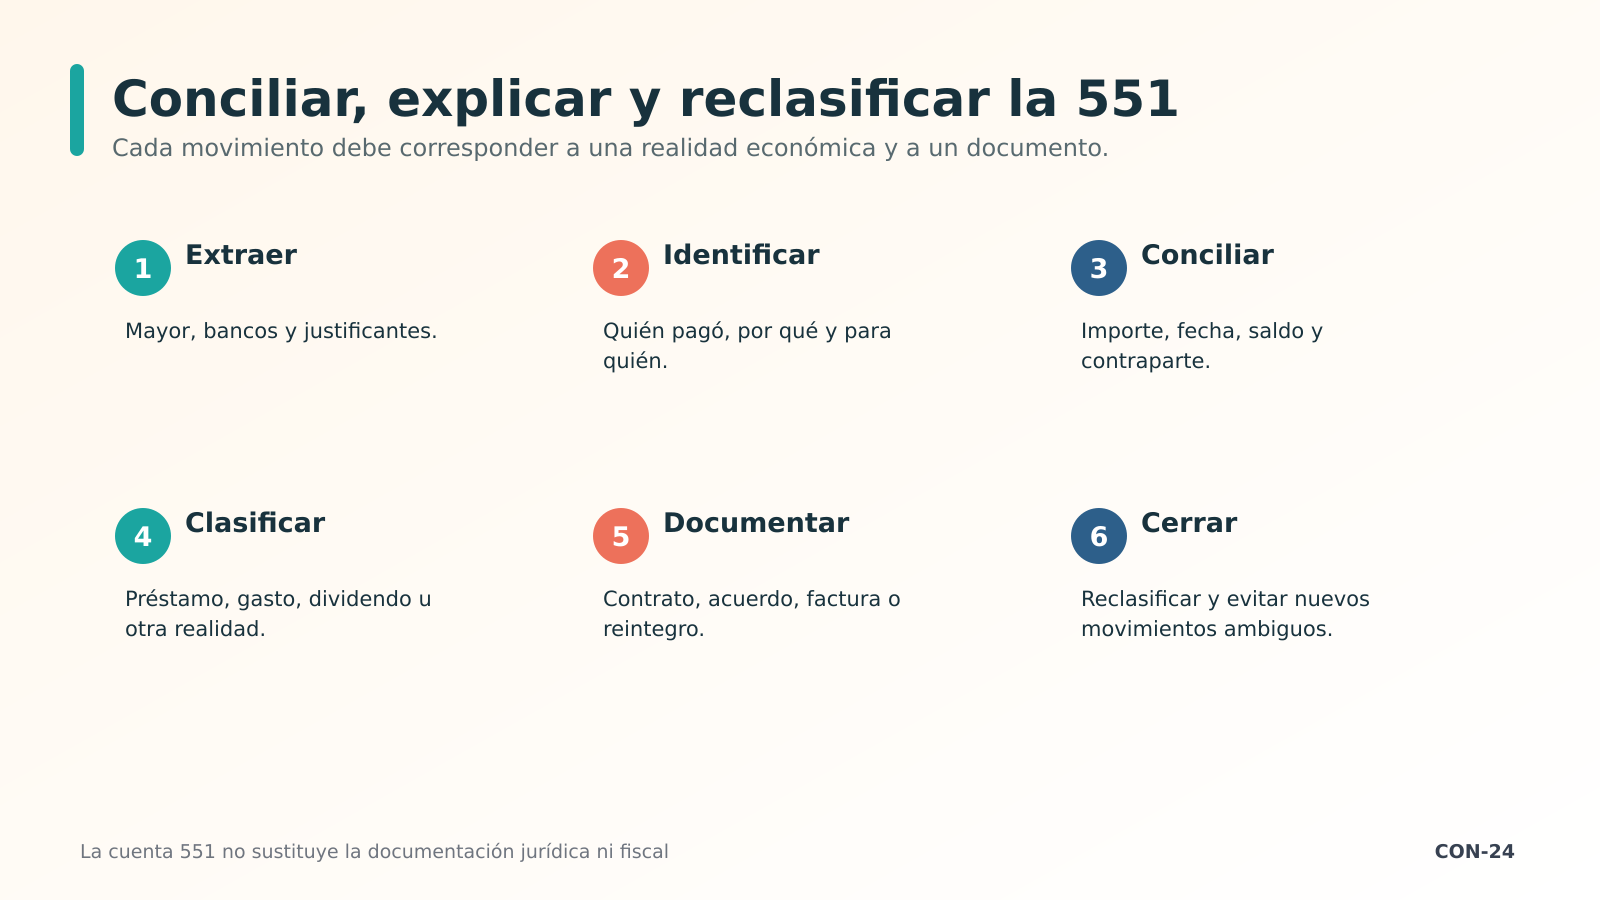
Los 6 pasos para saber qué hay dentro del saldo
- Exporta todos los movimientos. Parte del mayor contable y contrástalo con bancos, caja y tarjetas. Identifica socio, fecha, importe, concepto y justificante; no agrupes «varios» para terminar antes.
- Clasifica la realidad. Marca aportaciones, anticipos, reembolsos, gastos de empresa pagados por el socio, pagos personales, retiradas y errores. La etiqueta contable debe seguir al hecho, no sustituirlo.
- Recupera la documentación. Facturas, tickets, transferencias, acuerdos, nóminas y contratos permiten decidir. Si falta soporte, no inventes uno: registra la incidencia y define cómo regularizarla.
- Formaliza los préstamos. Si existe financiación real entre socio y empresa, documenta importe, plazo, interés, pagos y destino. Al ser una operación vinculada, debe valorarse conforme a mercado y puede generar obligaciones informativas.
- Aprueba lo que lo necesite. Retribuciones, dividendos, aportaciones o compensaciones requieren su tratamiento societario y fiscal. Un asiento unilateral no sustituye un acuerdo válido ni la retención que proceda.
- Implanta una regla mensual. Usa tarjetas separadas, circuito de anticipos y conciliación antes del día de cierre. El mejor control es impedir que el saldo vuelva a convertirse en un cajón.
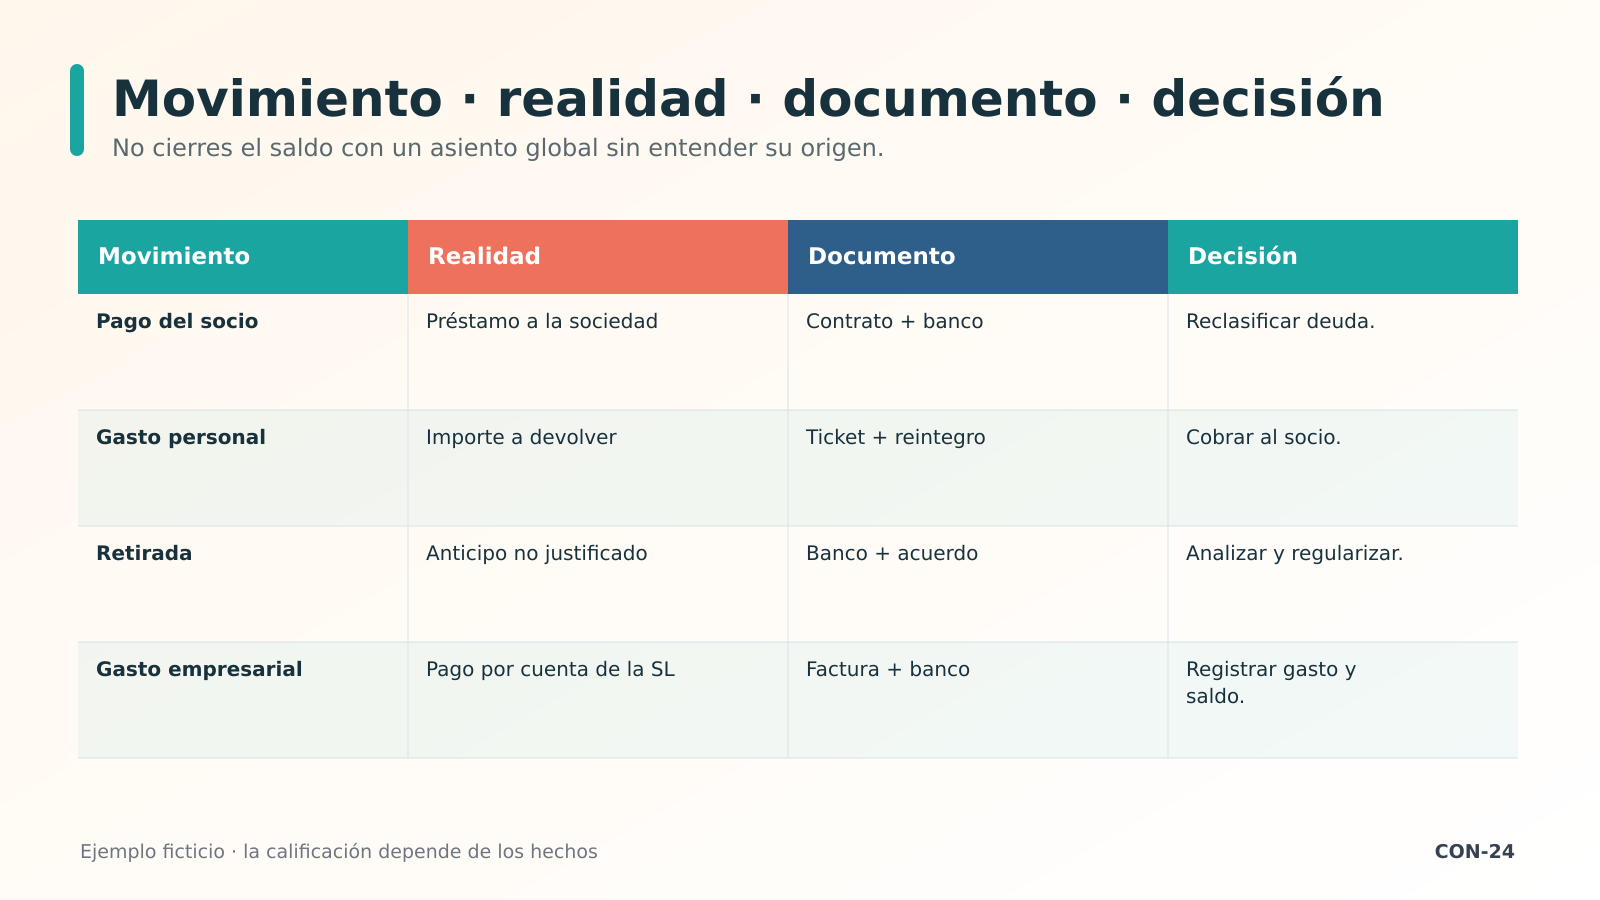
Caso de XESTUI: 18.000 euros que no eran una sola cosa
Este Caso de XESTUI es una recreación explicativa y no relata la situación de un cliente identificable.
La 551 muestra que un socio debe 18.000 euros a su empresa. Al revisar, 4.000 corresponden a compras de la empresa pagadas por él, 3.000 a gastos personales, 6.000 a retiradas periódicas y 5.000 a un préstamo devuelto parcialmente. Tratar todo como préstamo distorsionaría la realidad.
La empresa reclasifica los gastos acreditados, corrige lo personal, documenta el préstamo pendiente y somete las retiradas a revisión mercantil y fiscal. Este Caso de XESTUI es una recreación explicativa: no ofrece un asiento universal ni autoriza compensaciones automáticas.
Señales que justifican una revisión inmediata
- El saldo aumenta cada mes y nadie puede explicar su composición.
- La empresa paga vivienda, viajes o compras personales.
- Hay préstamos sin plazo, interés ni devolución.
- Se pretende eliminar el saldo contra reservas o dividendos sin acuerdo ni prueba.
Por qué Hacienda puede mirar más allá del nombre de la cuenta
Las operaciones entre socio y sociedad se valoran por su realidad y, cuando son vinculadas, por el valor de mercado. Un saldo deudor permanente sin voluntad de devolución puede abrir preguntas sobre remuneración, distribución o uso particular de fondos.
También importa el modelo 232 cuando se superan los supuestos y límites aplicables. No todas las operaciones deben declararse, pero decidirlo exige sumar correctamente personas, tipo de operación y periodos.
El control interno que evita que la 551 reaparezca
Define un límite y un responsable para anticipos, una tarjeta exclusiva de empresa y un plazo corto para entregar justificantes. Los movimientos que no se aclaren en el mes deben aparecer en un informe visible, no quedar enterrados en el mayor.
Si hay varios socios, aplica la misma regla a todos y comunica el saldo individual. La igualdad de control reduce conflictos y evita que una retirada se interprete como un privilegio silencioso.
Conclusión: la decisión que debes tomar ahora
La 551 no se limpia con imaginación; se limpia con trazabilidad. Cuando cada euro tiene persona, fecha, motivo y documento, la cuenta deja de ser un riesgo y vuelve a ser una herramienta temporal.
No esperes al cierre anual. Una conciliación mensual de veinte minutos puede evitar días de reconstrucción, decisiones fiscales apresuradas y conversaciones incómodas entre socios.
XESTUI puede reconstruir desde Tui movimientos entre sociedad, socios y administradores para empresas del entorno y cerrar la cuenta con soporte coherente.
Preguntas frecuentes
¿Es ilegal utilizar la cuenta 551?
No. Es una cuenta prevista en el plan contable. El riesgo está en usarla de forma indefinida o para ocultar operaciones que requieren otro tratamiento.
¿Todo saldo debe llevar intereses?
No todo movimiento es un préstamo. Si existe financiación vinculada, deben analizarse condiciones de mercado, documentación y efectos fiscales.
¿Puedo compensar el saldo con dividendos?
Solo si existen beneficios distribuibles, acuerdo válido y tratamiento fiscal correcto. No es una solución automática para cualquier saldo.
Fuentes y revisión
Contenido informativo contrastado con fuentes oficiales. La aplicación a un caso concreto exige revisar la norma vigente, los hechos y la documentación.