Revisión normativa: julio de 2026. La deuda social no se traslada automáticamente al administrador; hechos, fechas, garantías y cumplimiento de deberes cambian el análisis.
Que una sociedad limitada tenga deudas no convierte automáticamente al administrador en deudor personal. El riesgo aparece cuando se firma una garantía propia, se incumplen deberes legales, se causa un daño, se dejan pasar señales de disolución o insolvencia, o se realizan actos que perjudican a acreedores.
La fecha importa. También importa saber si la obligación nació antes o después de la causa de disolución y qué hizo el órgano de administración cuando conoció el problema. Esta guía no decide una responsabilidad concreta: te ayuda a detectar cuándo la frase «la deuda es de la SL» ya no basta.
Lo esencial en 30 segundos
- Separa deuda social, aval personal y posible responsabilidad.
- Fecha pérdidas, impagos, acuerdos y nuevas obligaciones.
- Revisa patrimonio neto, causa de disolución e insolvencia.
- No sigas contratando sin un plan creíble de cumplimiento.
- Convoca y documenta a tiempo las decisiones societarias.
Información general, no asesoramiento individual. Los plazos, requisitos y efectos deben comprobarse en el caso concreto y en la fecha de actuación.
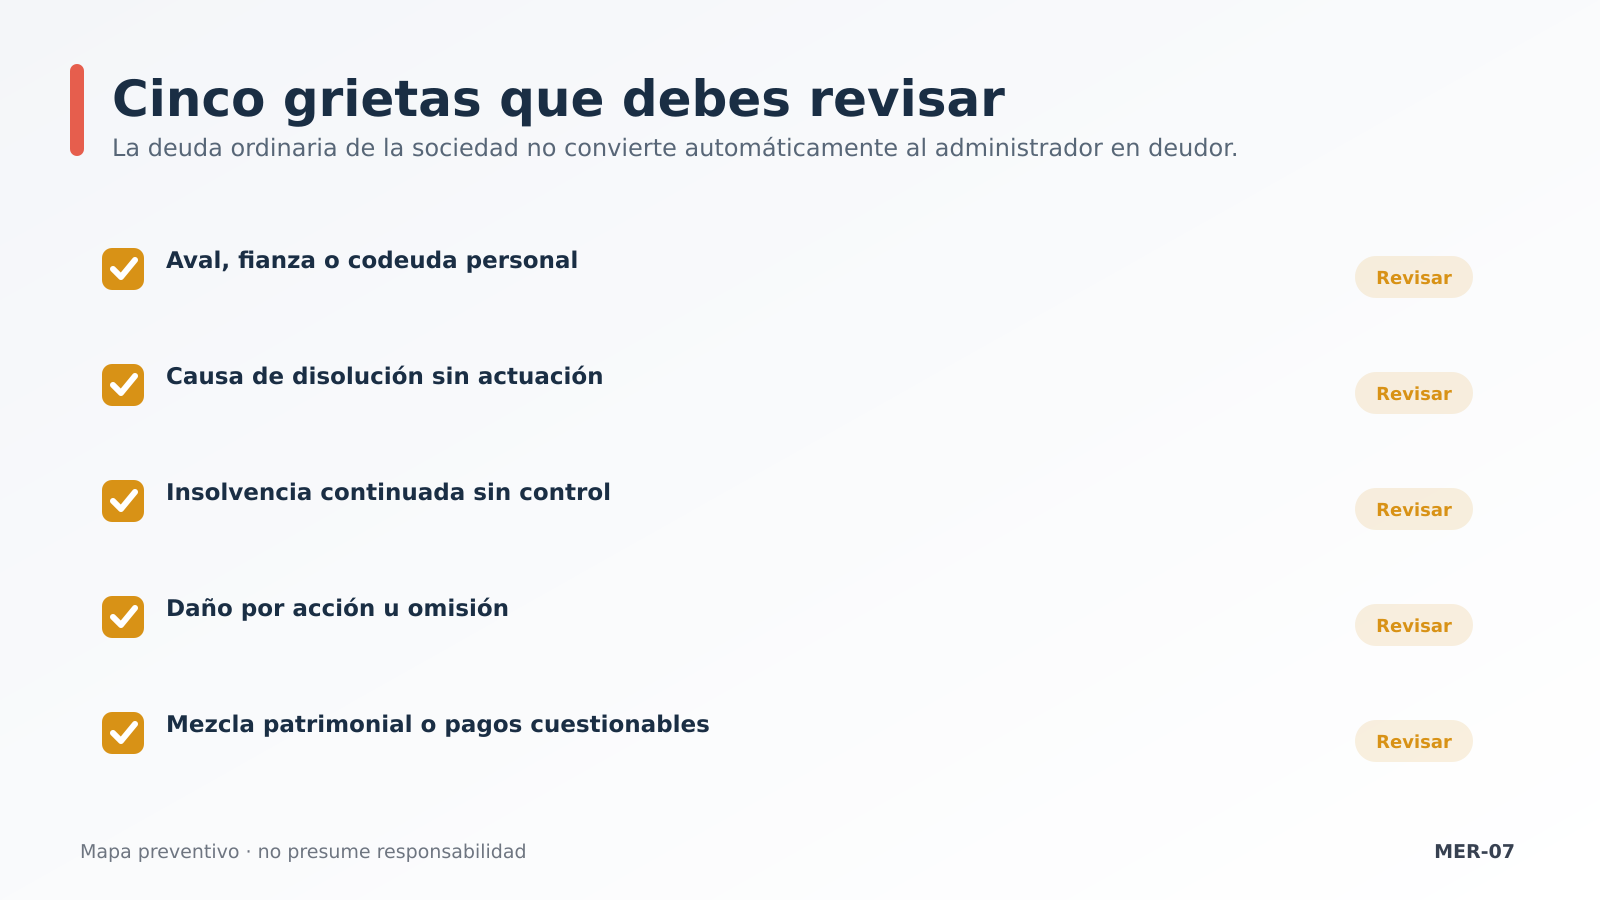
Las 5 situaciones que elevan el riesgo personal
- Has avalado la deuda. Si el administrador o socio firmó como fiador, avalista o codeudor, la reclamación puede apoyarse en ese compromiso personal, con independencia de que la factura o el préstamo sea de la sociedad.
- Existe causa de disolución y no se actúa. La Ley de Sociedades de Capital obliga a convocar junta en dos meses cuando concurre una causa legal. El incumplimiento puede generar responsabilidad solidaria por determinadas obligaciones posteriores.
- La empresa es insolvente y se continúa sin control. La insolvencia actual exige valorar el deber de solicitar concurso dentro del plazo legal; la probabilidad o inminencia pueden abrir vías de reestructuración. Seguir creando deuda sin perspectiva razonable aumenta el riesgo.
- Se causa un daño por acción u omisión. Los administradores deben actuar con diligencia y lealtad. Ocultar información, desviar activos o ejecutar operaciones perjudiciales puede activar acciones de responsabilidad diferentes de la deuda ordinaria.
- Se mezclan patrimonios o se favorece a unos acreedores. Pagar gastos personales con la sociedad, retirar bienes sin contraprestación o seleccionar pagos en una situación crítica puede ser cuestionado. La trazabilidad protege mejor que una explicación posterior.
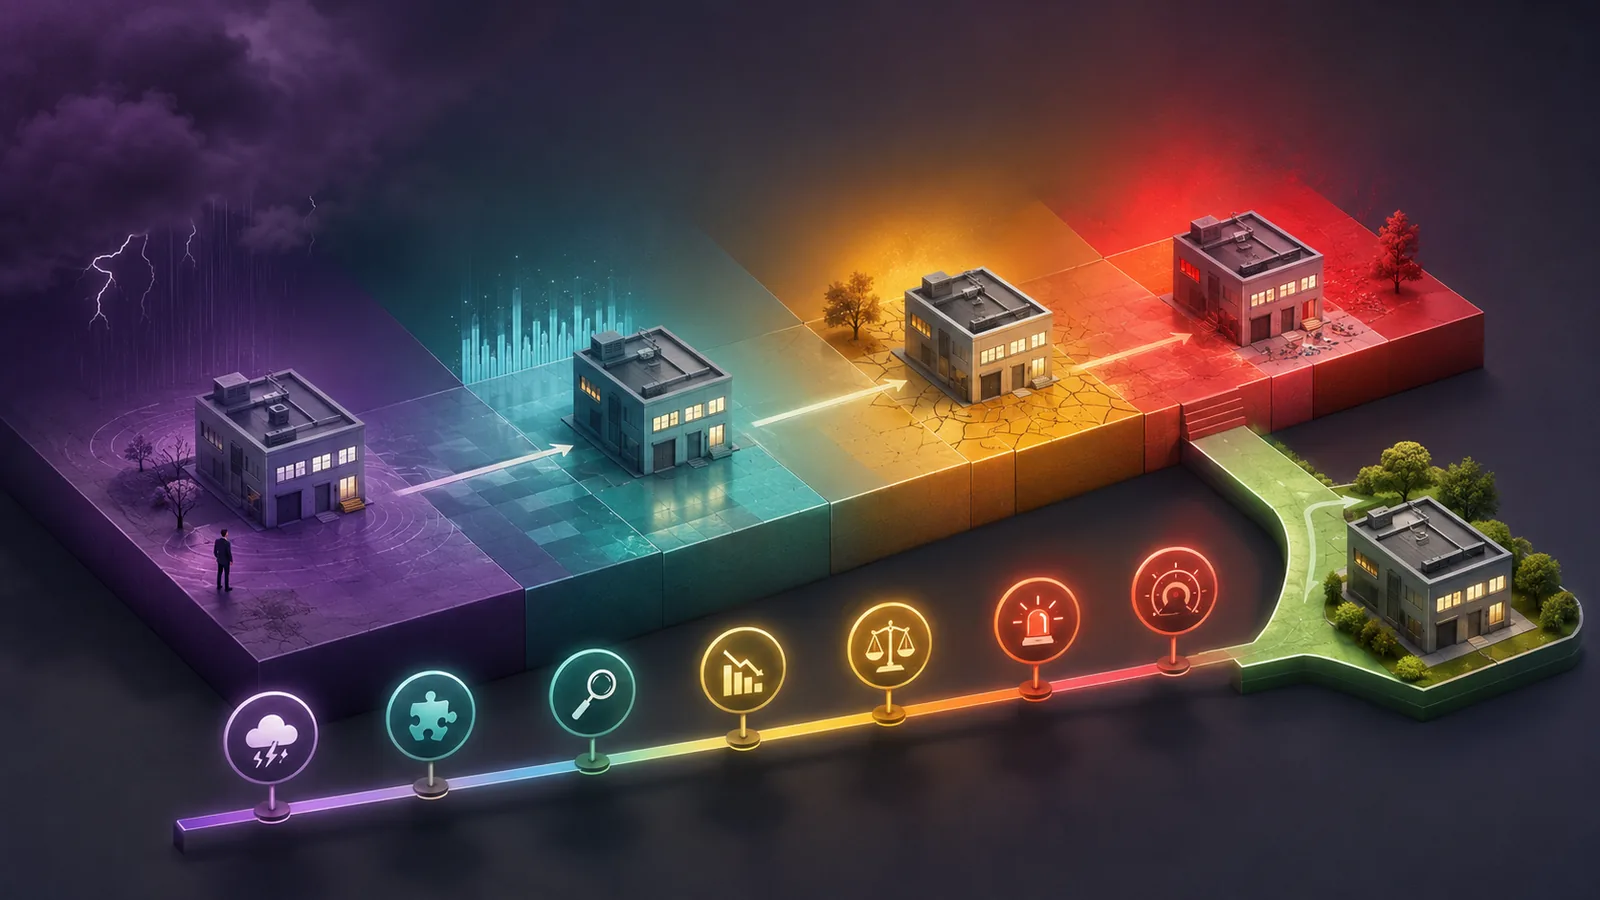
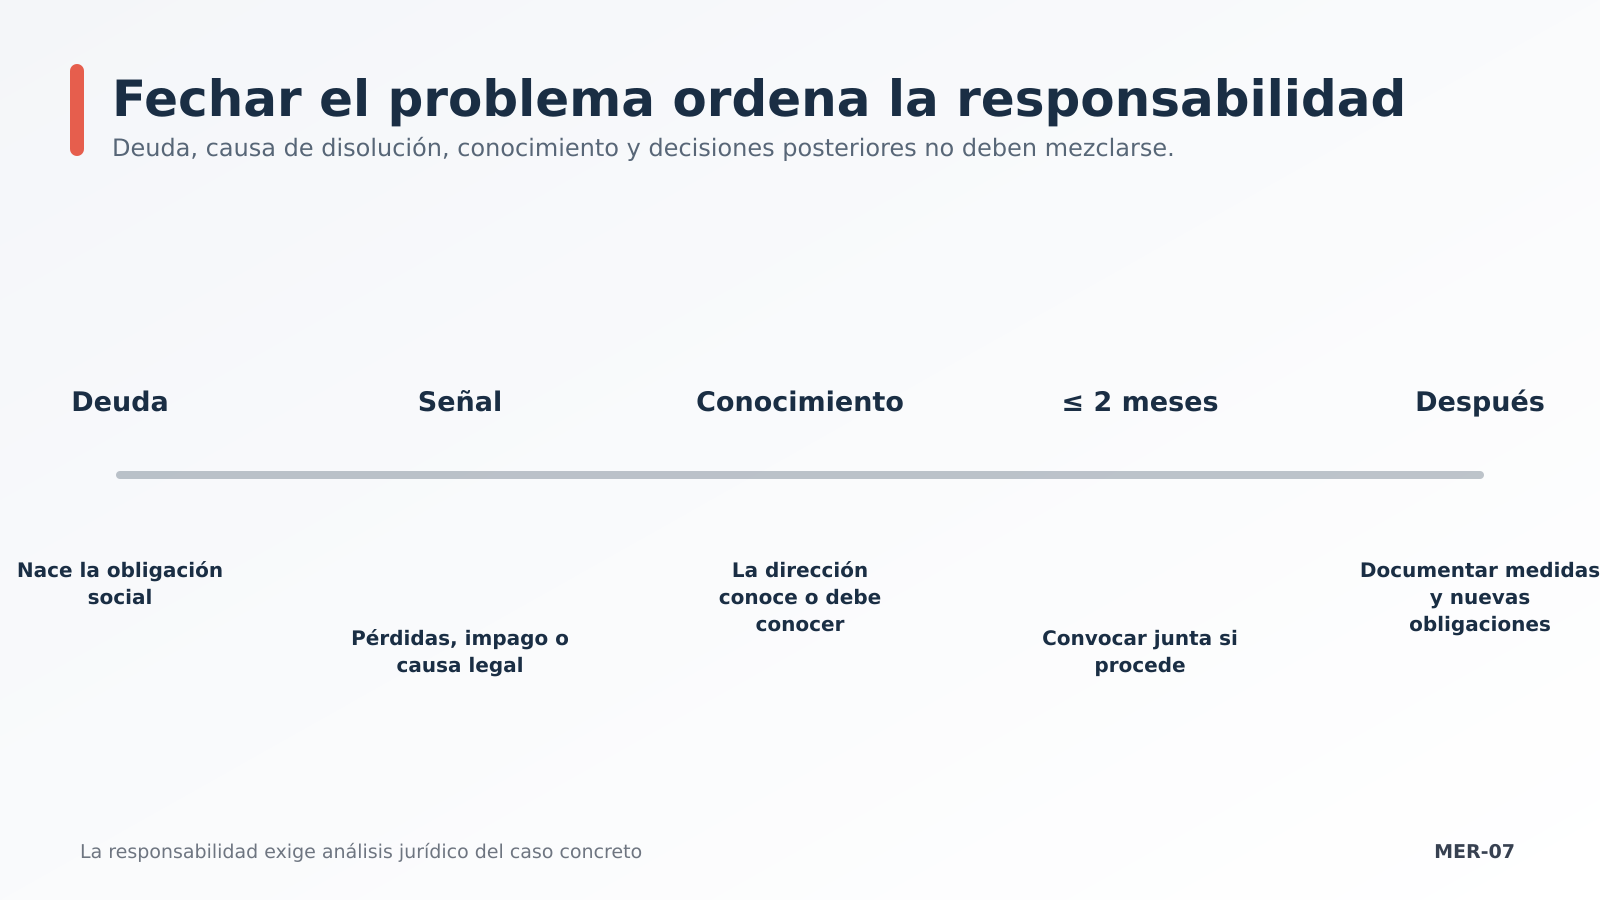
El test de cuatro fechas que ordena el caso
Anota cuándo nació la deuda, cuándo pudo aparecer la causa de disolución, cuándo conoció el administrador la situación y qué acuerdos se tomaron después. Añade las fechas de las cuentas, juntas, comunicaciones a acreedores y nuevas contrataciones.
Este eje temporal evita dos errores opuestos: pensar que toda deuda es personal o confiar en que ninguna puede serlo. La responsabilidad del artículo 367 de la Ley de Sociedades de Capital, por ejemplo, se relaciona con obligaciones posteriores a la causa y con el incumplimiento de los deberes de reacción.
Caso de XESTUI: seguir firmando para ganar tiempo
Este Caso de XESTUI es una recreación explicativa y no relata la situación de un cliente identificable.
Una SL acumula pérdidas que reducen gravemente su patrimonio. El administrador no convoca junta, firma nuevos pedidos a noventa días y usa los cobros para atender una deuda antigua vinculada. Tres meses después cesa la actividad sin inventario ni plan.
No basta con afirmar que «la empresa no salió bien». Deben analizarse balances, fechas, información disponible, decisiones y destino de activos. El ejemplo no concluye responsabilidad: muestra por qué documentar la reacción temprana cambia el expediente.
Qué hacer cuando aparecen las primeras señales
- Cerrar una contabilidad provisional fiable y revisar patrimonio neto y caja.
- Congelar operaciones extraordinarias hasta entender su impacto.
- Convocar el órgano competente y dejar constancia de alternativas reales.
- Comparar continuidad, reestructuración, disolución y concurso con asesoramiento mercantil.
Conclusión: la decisión que debes tomar ahora
La protección de una SL funciona mejor cuando el administrador mide, decide y documenta. El peligro no nace solo de perder dinero: nace de continuar a ciegas, firmar obligaciones sin salida o retirar valor cuando los acreedores ya dependen de esas decisiones.
Si la empresa empieza a retrasar nóminas, impuestos o proveedores, no esperes a conocer el nombre jurídico exacto del problema. Fecha los hechos, cierra números y compara rutas. Dos semanas de claridad pueden valer más que seis meses de explicaciones.
XESTUI puede coordinar desde Tui la revisión mercantil, contable y fiscal de la sociedad y ordenar la cronología antes de una valoración jurídica especializada.
Preguntas frecuentes
¿El administrador paga todas las deudas de una SL insolvente?
No automáticamente. Hay que identificar avales, deberes incumplidos, fecha de las obligaciones, conducta y posibles acciones específicas.
¿Presentar el concurso elimina la responsabilidad?
No. Actuar a tiempo puede cumplir un deber y ordenar la crisis, pero no borra garantías personales ni conductas anteriores que deban analizarse.
¿Basta con presentar cuentas anuales?
No. Depositar cuentas no sustituye la reacción ante una causa de disolución o insolvencia ni convierte en diligentes decisiones que no lo sean.
Fuentes y revisión
Contenido informativo contrastado con fuentes oficiales. La aplicación a un caso concreto exige revisar la norma vigente, los hechos y la documentación.