Datos y fuentes revisados en agosto de 2026. Los precios, la fiscalidad y el tratamiento contable pueden cambiar; la aplicación práctica depende del producto, la titularidad y la documentación.
Al cierre de 2002, el valor de referencia de un kilogramo de oro era 10.693 euros. El 23 de agosto de 2026 alcanzaba 126.774 euros. El mismo dinero, mantenido sin remuneración, había perdido un 41,1 % de su poder de compra.
Un saldo bancario permite pagar hoy. El oro puede cumplir otra función: preservar y diversificar una parte del patrimonio a largo plazo. De ahí que cada vez más empresas y particulares se hagan una pregunta que antes parecía reservada a grandes patrimonios: ¿tiene sentido mantener una parte de las reservas en oro de inversión?
Para una empresa solvente o un particular con ahorro estable y horizonte suficiente, la evidencia histórica respalda una respuesta favorable: sí puede tener sentido. El oro de inversión puede funcionar como complemento patrimonial para la parte del capital que no se necesitará a corto plazo.
Su atractivo es fácil de entender. Permite reducir la dependencia de una sola forma de reserva, incorpora un activo físico reconocido internacionalmente y puede aportar equilibrio ante inflación, concentración monetaria o incertidumbre. La clave no consiste en sustituir la caja por oro, sino en asignar a cada parte del patrimonio una función diferente.
Este artículo explica, en lenguaje claro, qué se considera oro de inversión en España, cuándo puede aportar valor, cómo funciona su fiscalidad y qué debe organizarse para comprar con criterio. El objetivo es que puedas distinguir una estrategia bien planteada de una compra impulsiva y valorar el encaje real en tu caso.
Idea clave: no se trata de elegir entre oro o dinero. Se trata de conservar en euros la liquidez que necesitas y estudiar el oro para la parte del patrimonio cuyo objetivo es diversificar y preservar valor a largo plazo.
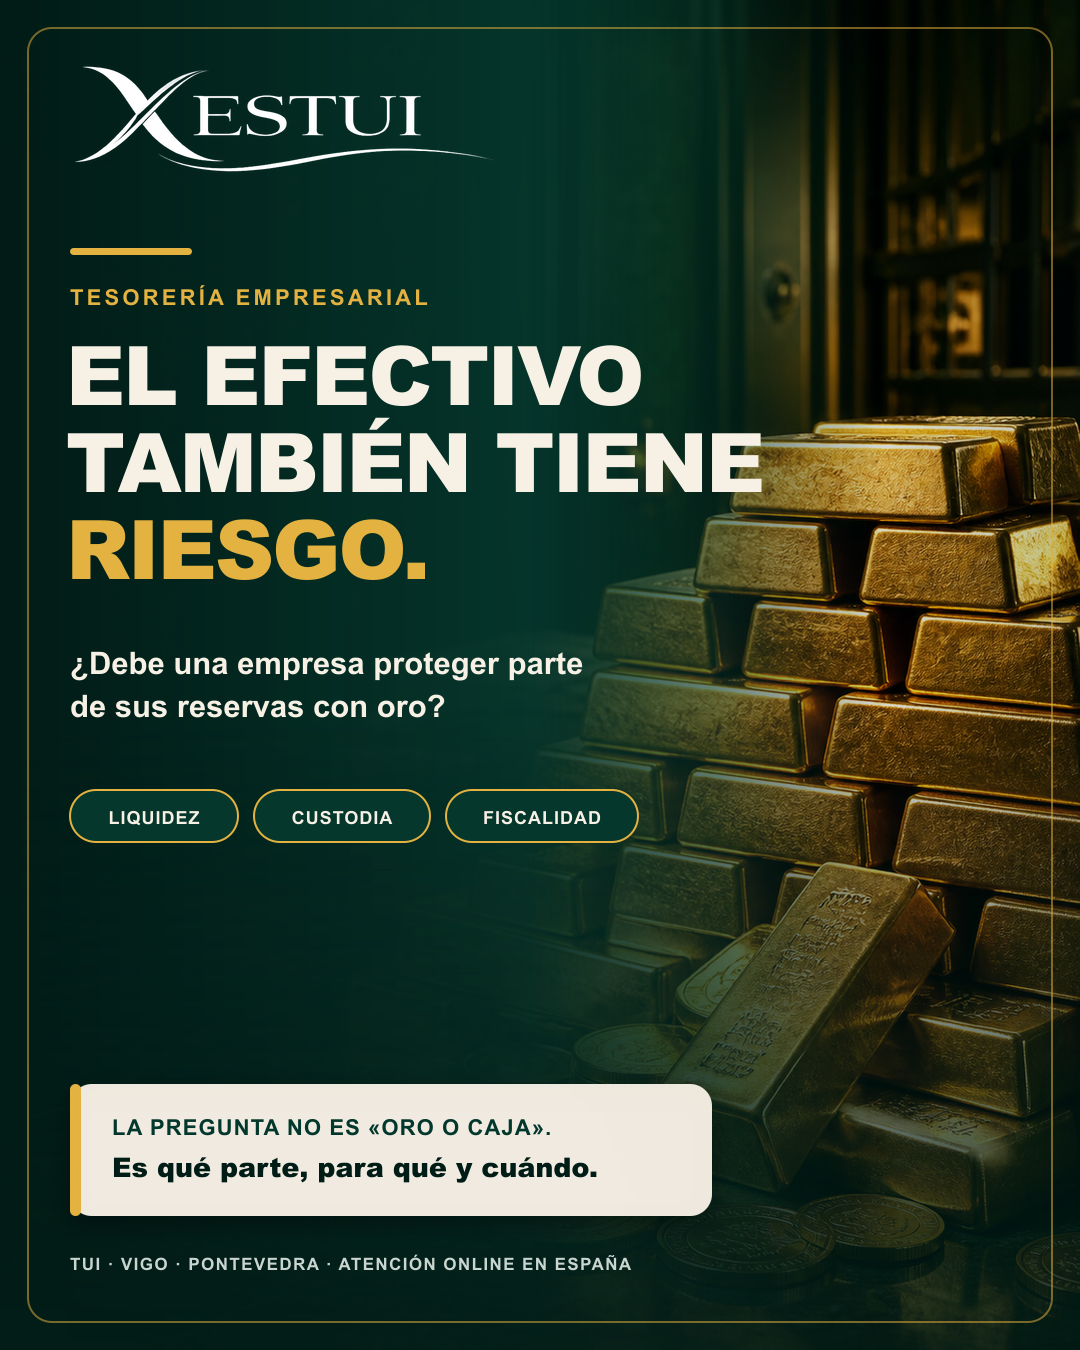
Leer el contenido del gráfico
El efectivo también tiene riesgo. ¿Debe una empresa proteger parte de sus reservas con oro?
- Liquidez.
- Custodia.
- Fiscalidad.
La pregunta no es «oro o caja». Es qué parte, para qué y cuándo.
Por qué vuelve a hablarse del oro como reserva
El interés actual no es solo una moda en redes sociales. El Banco Central Europeo señaló en su informe de junio de 2026 que la demanda privada de oro para inversión alcanzó casi 2.200 toneladas en 2025, cerca del doble que en 2024 y aproximadamente la mitad de la demanda mundial. En esa cifra se incluyen lingotes, monedas y fondos cotizados respaldados por oro.
Los bancos centrales también mantuvieron compras elevadas: alrededor de 850 toneladas en 2025, aunque por debajo de las más de 1.000 toneladas anuales registradas entre 2022 y 2024. El propio BCE relaciona parte de ese interés con la diversificación y el riesgo geopolítico.
Pero conviene leer el dato completo. El BCE también recuerda las limitaciones del oro: su precio es volátil, no está remunerado y almacenarlo físicamente tiene un coste. Que los bancos centrales lo utilicen dentro de reservas enormes y diversificadas no significa que una pyme o una familia deba imitar su estrategia.
La conclusión útil es clara: el oro ha recuperado protagonismo como activo de reserva y diversificación. Para empresas y particulares con excedente, ya no es una conversación exótica; es una alternativa que merece análisis, cifras y una ejecución bien documentada.
¿El oro de inversión protege frente a la pérdida de valor del dinero fiat, como el euro?
En el periodo analizado, la respuesta es sí. Y los números permiten verlo sin teorías.
Imaginemos que al cierre de 2002 —con el euro ya plenamente implantado— una empresa o un particular hubiera utilizado parte de sus reservas para comprar 1 kilogramo de oro fino:
| Comparación | Saldo sin remunerar | 1 kg de oro |
|---|---|---|
| Valor inicial al cierre de 2002 | 10.693 € | 10.693 € |
| Valor nominal el 23/08/2026 | 10.693 € | 126.774 € |
| Multiplicación nominal | × 1 | × 11,9 |
| Revalorización nominal | 0 % | +1.086 % |
El cálculo utiliza el cierre de 2002 de 332,60 euros por onza troy y la referencia de 3.943,10 euros por onza del 23 de agosto de 2026. Un kilogramo contiene aproximadamente 32,1507 onzas troy. Por tanto, su valor de mercado habría pasado de unos 10.693 euros a 126.774 euros, antes de considerar márgenes de compra y venta, custodia, seguro e impuestos.
Mientras tanto, los 10.693 euros mantenidos como saldo sin remuneración seguirían mostrando 10.693 euros. El número no habría bajado; su capacidad de compra, sí.
La comparación es contra dinero mantenido sin remuneración, no contra un depósito con intereses, la amortización de una deuda u otra inversión. Su finalidad es medir qué ocurrió al dejar el saldo inmóvil frente a convertirlo en oro.
El INE calcula que el IPC general nacional aumentó un 69,9 % entre diciembre de 2002 y julio de 2026. Para conservar hoy el poder adquisitivo de aquellos 10.693 euros harían falta aproximadamente 18.168 euros.
Traducido a la vida real: el dinero perdió un 41,1 % de su poder de compra. Cada euro de 2002 conserva hoy el equivalente a unos 59 céntimos de capacidad adquisitiva. Mantener el importe inmóvil habría permitido conservar la cifra en la cuenta, pero no lo que esa cifra podía comprar; el kilogramo de oro, en cambio, valdría casi siete veces el importe ajustado por inflación.
Conclusión: en este periodo de casi 24 años, el oro no solo protegió frente a la pérdida de poder adquisitivo de la moneda; la superó con amplitud. Eso no convierte cualquier fecha de compra ni cualquier plazo corto en ganador. Sí demuestra por qué, cuando existe excedente y horizonte de largo plazo, mantener una parte en oro puede ser una decisión patrimonial razonable.
Interpretar la imagen
Representa la diferencia entre mantener dinero sin remuneración durante un periodo largo y asignar una parte del excedente a un activo de reserva. No implica rentabilidad garantizada ni elimina la volatilidad.
¿Quieres saber qué parte de tu saldo es excedente real? XESTUI calcula primero la liquidez que debe quedar intocable y revisa el encaje fiscal y contable antes de comprar.
Qué demuestra la comparación y cómo aplicarla
El euro es dinero fiduciario o fiat: no puede canjearse por una cantidad fija de oro. Su gran utilidad es inmediata: permite cobrar, pagar salarios, liquidar impuestos y atender deudas.
Por eso el dinero bancario cumple una función que el oro no puede sustituir: liquidez operativa inmediata.
La oportunidad aparece cuando todo el patrimonio está concentrado en una sola forma de reserva durante periodos largos. Si los precios suben, el mismo saldo nominal compra menos. El oro permite añadir una segunda capa patrimonial que no depende exactamente de los mismos factores que el dinero bancario, sin renunciar a la liquidez necesaria para operar.
Una decisión madura separa tres necesidades:
- Caja operativa. Dinero para nóminas, Seguridad Social, impuestos, proveedores, cuotas, gastos corrientes y pagos ya comprometidos.
- Colchón de contingencia. Reserva accesible para retrasos de clientes, averías, litigios, caídas de ventas o gastos extraordinarios.
- Excedente estratégico. Importe que previsiblemente no será necesario a corto plazo y que puede analizarse con un horizonte mayor.
El tercer bloque es el terreno natural para estudiar activos de reserva. Cuando la caja operativa y el colchón están protegidos, el excedente puede empezar a trabajar con una función patrimonial de largo plazo.
Qué se considera «oro de inversión» en España
No todo lo que contiene oro recibe el tratamiento legal y fiscal del oro de inversión. La Agencia Tributaria distingue dos grandes categorías:
- Lingotes o láminas de pureza igual o superior a 995 milésimas y con alguno de los pesos admitidos por la normativa del IVA.
- Monedas de oro que cumplan conjuntamente los requisitos legales: pureza igual o superior a 900 milésimas, acuñación posterior a 1800, condición de moneda de curso legal actual o pasada en su país de origen y comercialización habitual sin superar en más de un 80 % el valor de mercado del oro que contienen.
La Unión Europea publica una relación de monedas que se consideran cumplidoras de esos requisitos durante el año correspondiente. Antes de comprar, conviene verificar el producto concreto y conservar la documentación que lo acredita.
Joyas, medallas, piezas de colección, oro industrial, determinados productos digitales, participaciones en fondos o instrumentos vinculados al precio del metal no se convierten automáticamente en oro de inversión por llevar la palabra «oro». Su naturaleza, riesgos y tratamiento tributario pueden ser distintos.
Por qué el oro puede ser un buen complemento patrimonial
Cuatro aportaciones concretas
- Diversificación. Reduce la dependencia de una sola clase de activo cuando forma parte de una estructura más amplia.
- Activo físico sin deuda de un emisor. En oro físico plenamente adquirido no existe el riesgo de impago de una entidad emisora.
- Reserva de largo plazo. Puede dar una función patrimonial al capital que no necesita producir caja inmediata.
- Reconocimiento internacional. Existe un mercado amplio para productos estandarizados, bien documentados y con canales fiables de recompra.
Cinco límites que conviene gestionar
- No garantiza rentabilidad. El precio puede subir o bajar y las caídas pueden prolongarse.
- No protege igual en todos los periodos. Su fortaleza histórica se aprecia mejor en horizontes amplios.
- No genera ingresos periódicos. El oro no paga intereses, cupones ni dividendos.
- No ofrece liquidez inmediata. Vender requiere tiempo, comprobaciones y aceptar el precio ofrecido en ese momento.
- Tiene costes de entrada, custodia y salida. La diferencia entre compra y recompra puede ser relevante; también el seguro y la verificación.
Estos límites no anulan su utilidad; indican cómo debe integrarse. El valor de la estrategia nace del conjunto: liquidez, diversificación, horizonte, documentación y control del riesgo.
Siete controles para convertir una buena idea en una buena decisión
1. Define un horizonte compatible con la volatilidad
El precio puede atravesar subidas y caídas. Un horizonte amplio y una caja bien cubierta reducen la posibilidad de tener que vender en un momento desfavorable.
2. Calcula la diferencia entre compra y venta
No basta con mirar la cotización internacional. Hay que pedir por escrito el precio total de compra y la política real de recompra. Esa diferencia es un coste que la revalorización debe superar antes de que exista beneficio económico.
3. Diseña una custodia proporcionada
La custodia debe responder al importe y al riesgo. Si es profesional, conviene revisar acceso, titularidad, auditoría, seguro y condiciones de retirada; si es propia, deben resolverse seguridad, inventario y cobertura.
4. Exige autenticidad y trazabilidad
Proveedor, factura, fabricante, pureza, peso, número de serie o certificado, cuando exista, y cadena de custodia deben poder probarse. Un descuento excepcional sin documentación puede convertirse en una pérdida total.
Qué debe quedar documentado
- Proveedor, factura y justificante de pago.
- Peso, pureza, fabricante y número de serie cuando exista.
- Titularidad, inventario, ubicación y condiciones de custodia.
- Seguro, acceso, auditoría y política de recompra.
5. Compara el coste de oportunidad
El capital inmovilizado en oro deja de estar disponible para reducir deuda, financiar circulante, invertir en productividad o aprovechar oportunidades. Ese coste de oportunidad debe compararse con las alternativas.
6. Limita la concentración
Comprar por miedo y convertir una parte excesiva del patrimonio en un solo activo sustituye un riesgo por otro. No existe un porcentaje universal válido para todas las empresas o familias.
7. Cierra el circuito fiscal, contable y documental
Aplicar por error la exención de IVA, registrar el activo sin criterio, mezclar dinero societario y personal o perder la factura puede complicar la venta, la contabilidad y una comprobación posterior.
Fiscalidad del oro de inversión en España
IVA: exento con carácter general, pero solo si cumple la definición
Las entregas, adquisiciones intracomunitarias e importaciones de oro que reúna la condición legal de oro de inversión están, con carácter general, exentas de IVA dentro de su régimen especial. La normativa contempla supuestos de renuncia a la exención y reglas específicas, por lo que la factura y la operación concreta deben revisarse.
La exención del metal tampoco convierte automáticamente en exentos todos los servicios relacionados. Custodia, transporte, seguro, intermediación u otros conceptos pueden tener su propio tratamiento.
Además, los empresarios o profesionales que realicen operaciones con oro de inversión deben conservar las copias de las facturas y los registros durante cinco años. La factura debe reflejar la exención o, si procede la renuncia, la mención correspondiente a la inversión del sujeto pasivo.
Particulares: la venta puede generar una ganancia o una pérdida
Que la compra esté exenta de IVA no significa que una futura ganancia quede libre de tributación. Para una persona física, la transmisión puede producir una ganancia o pérdida patrimonial en el IRPF. Con carácter general, se calcula a partir de la diferencia entre el valor de transmisión y el valor de adquisición, teniendo en cuenta los gastos y tributos que correspondan conforme a la normativa.
Por eso es esencial conservar factura de compra, justificante de pago, gastos, documentación de custodia y prueba de la venta. Sin trazabilidad, acreditar el coste de adquisición puede ser mucho más difícil.
Empresas: resultado contable e Impuesto sobre Sociedades
En una sociedad, la venta puede producir un resultado contable que formará parte de la base del Impuesto sobre Sociedades con los ajustes que establezca la ley. No existe una respuesta correcta basada únicamente en que «es oro».
La clasificación contable depende de la finalidad, el horizonte, la actividad de la empresa, la forma de tenencia y las condiciones reales de la operación. No debería elegirse una cuenta por analogía ni contabilizarse como si fuese efectivo. Resolver este criterio antes de comprar permite integrar el oro de forma ordenada desde el primer día: motivo empresarial, órgano que aprueba la decisión, horizonte, política de valoración y custodia y circuito documental.
Oro físico, fondos y productos vinculados: no son lo mismo
Exponerse al precio del oro puede hacerse mediante productos distintos, pero no ofrecen la misma propiedad ni el mismo riesgo:
- Oro físico: existe posesión o titularidad directa sobre lingotes o monedas. Exige verificar producto, custodia, seguro y recompra.
- Fondos o productos cotizados: pueden facilitar compraventa y valoración, pero incorporan comisiones, reglas del vehículo, intermediarios y riesgos jurídicos o de mercado propios.
- Derivados y productos apalancados: amplifican movimientos y pueden generar pérdidas rápidas; no equivalen a conservar una reserva física.
- Oro digital o tokenizado: requiere analizar quién custodia el metal, qué derecho adquiere el cliente, si existe auditoría, cómo se reembolsa y qué ocurre ante insolvencia de la plataforma.
El régimen especial de IVA del oro de inversión físico no debe extenderse sin análisis a cualquier producto que replique o mencione su precio.
Cuándo puede tener sentido incorporarlo
El oro puede ser una opción especialmente interesante cuando:
- existe un excedente real después de cubrir operación y contingencias;
- el horizonte es largo y no se prevé necesitar ese capital a corto plazo;
- el patrimonio está excesivamente concentrado en dinero u otros activos correlacionados;
- la empresa o el particular acepta fluctuaciones y ausencia de rentas periódicas;
- hay un proveedor contrastado, una custodia adecuada y una salida de venta definida;
- la operación encaja con un plan patrimonial, contable y fiscal documentado.
Conviene posponer la decisión cuando:
- se utilizará dinero reservado para impuestos, nóminas, deuda o proveedores;
- existe tensión de caja o deuda costosa que no se ha analizado;
- la decisión nace del miedo a «quedarse fuera» después de una fuerte subida;
- se espera una ganancia rápida o una protección total;
- no puede explicarse cómo se comprará, custodiará, asegurará y venderá;
- la sociedad compra para una finalidad personal del socio o administrador.
Checklist antes de convertir caja en oro
Antes de autorizar una operación, responde con cifras y documentos a estas preguntas:
- ¿Cuánta liquidez debe quedar intocable durante los próximos 12 a 18 meses? En una empresa: impuestos, nóminas, proveedores, deuda, inversiones y un escenario adverso. En un particular: gastos, emergencias y objetivos próximos.
- ¿Qué importe es excedente de verdad? No el saldo de hoy, sino el que seguirá libre después de los vencimientos previsibles.
- ¿Cuál es el objetivo? Diversificar, preservar a largo plazo o responder a otro riesgo definido.
- ¿Qué pérdida temporal podría soportarse sin vender? La tolerancia debe expresarse en euros, no con palabras vagas.
- ¿Cuál es el coste total? Precio, margen del vendedor, custodia, seguro, transporte, verificación y coste de salida.
- ¿Quién será el titular y quién aprobará la operación? Empresa y socio son patrimonios distintos.
- ¿Cómo se documentará y contabilizará? Factura, pago bancario, identificación del producto, acuerdo, inventario, custodia y criterio contable.
- ¿Cómo y dónde se venderá? Plazo, documentos exigidos, precio de recompra y tratamiento fiscal estimado.
Cuando estas ocho respuestas están documentadas, la conversación deja de basarse en intuiciones y se convierte en una decisión patrimonial defendible.
El Método XESTUI: de la inquietud al criterio
XESTUI no vende oro ni cobra comisiones por recomendar productos. Analiza si la operación encaja con tu liquidez y deja ordenados el criterio fiscal, contable y documental.
El análisis puede integrar:
- previsión de tesorería y necesidades de liquidez;
- identificación del excedente realmente disponible;
- comparación del coste, riesgo y horizonte con otras decisiones empresariales;
- revisión fiscal y mercantil y documental de la operación;
- criterio contable acorde con la finalidad y la realidad económica;
- separación entre patrimonio societario y personal;
- protocolo de autorización, custodia, inventario y futura venta.
Asesoramos a empresas y particulares de Tui, Vigo, Pontevedra, A Coruña y el resto de Galicia, con atención online en toda España.
¿Tienes liquidez acumulada y quieres estudiar cómo diversificar una parte con criterio? XESTUI revisa el excedente disponible, el impacto fiscal y contable y el circuito de compra y custodia antes de mover tus reservas.
Preguntas frecuentes sobre oro de inversión
¿Puede una empresa comprar oro de inversión?
Sí, una empresa puede adquirirlo, pero debe justificar la titularidad y la finalidad económica, aprobar la operación por el órgano adecuado, pagar desde la cuenta societaria, conservar la factura, definir la custodia y aplicar un tratamiento contable y fiscal coherente. No debe mezclarse con una compra personal del socio o administrador.
¿El oro de inversión lleva IVA en España?
Las entregas, adquisiciones intracomunitarias e importaciones que cumplen la definición legal están, con carácter general, exentas de IVA. No todo objeto o producto vinculado al oro cumple esa definición y los servicios asociados pueden tener un tratamiento diferente.
¿Vender oro de inversión obliga a pagar impuestos?
La exención de IVA en la adquisición no elimina la tributación directa. Un particular puede obtener una ganancia o pérdida patrimonial en el IRPF. En una sociedad, el resultado contable de la operación puede afectar al Impuesto sobre Sociedades, con los ajustes que procedan.
¿En qué cuenta se contabiliza el oro de una empresa?
No existe una respuesta universal que pueda aplicarse sin conocer la finalidad, el horizonte, la actividad y las condiciones de tenencia. El criterio debe documentarse y revisarse antes de registrar la compra.
¿El oro de inversión protege frente a la pérdida de valor del euro?
En el periodo de largo plazo analizado, la respuesta es sí. El valor de referencia de un kilogramo al cierre de 2002 se habría multiplicado por 11,9 hasta agosto de 2026, mientras el IPC español acumuló un 69,9 %. El precio puede fluctuar y no todos los periodos producen el mismo resultado, por lo que funciona mejor como reserva de largo plazo que como apuesta de corto plazo.
¿Qué porcentaje de las reservas debería mantenerse en oro?
No existe un porcentaje válido para todos. Depende de la liquidez necesaria, estabilidad de ingresos, deuda, horizonte, concentración patrimonial, tolerancia a pérdidas y costes. Copiar una cifra genérica puede ser más arriesgado que no comprar.
Fuentes y referencias consultadas
- Banco Central Europeo: The international role of the euro, junio de 2026
- GOLD.DE: precio actual e histórico del oro en euros
- INE: calculadora oficial de variación del IPC
- Agencia Tributaria: concepto de oro de inversión
- Agencia Tributaria: operaciones con oro de inversión exentas de IVA
- Agencia Tributaria: obligaciones de facturación del oro de inversión
- Agencia Tributaria: reglas generales para calcular ganancias y pérdidas patrimoniales
- BOE: Ley 37/1992 del IVA
- BOE: Ley 27/2014 del Impuesto sobre Sociedades
Contenido informativo y no recomendación de inversión. La idoneidad, fiscalidad y contabilización dependen de las circunstancias, la fecha, el producto y la documentación de cada operación. Antes de decidir, solicite asesoramiento fiscal, contable y, cuando corresponda, financiero autorizado.