Revisión normativa: julio de 2026. Las fechas de adaptación de los sistemas de facturación están fijadas para 2027; el calendario B2B continúa condicionado por la orden técnica pendiente.
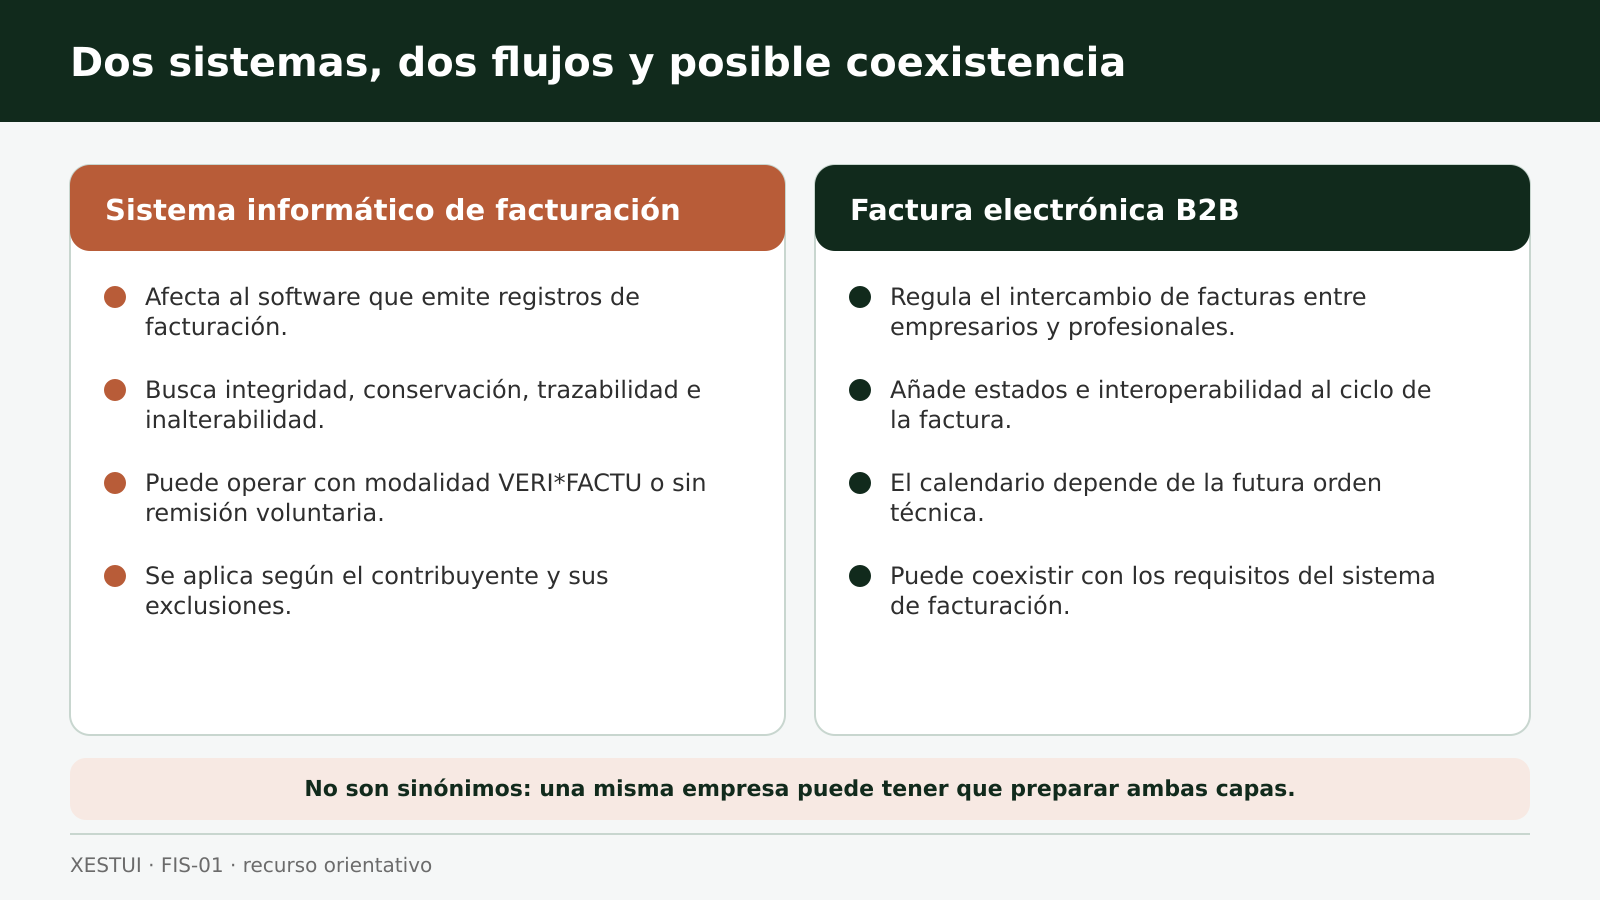
VERI*FACTU y la factura electrónica obligatoria entre empresas no son lo mismo. La primera expresión identifica una modalidad de cumplimiento dentro de las reglas aplicables a determinados sistemas informáticos de facturación: el sistema genera registros con requisitos de integridad y, en la modalidad VERI*FACTU, los remite a la Agencia Tributaria. La segunda regula cómo deberá emitirse, transmitirse y recibirse una factura en determinadas operaciones entre empresarios y profesionales.
Un mismo negocio puede quedar afectado por una de las obligaciones, por las dos o por ninguna en una operación concreta. También puede necesitar un software capaz de cubrir ambos circuitos. Por eso no conviene comprar por una etiqueta comercial. Primero hay que comprobar quién factura, a quién, qué sistema utiliza y qué calendario le corresponde. En julio de 2026, los plazos de adaptación de los sistemas están fijados para 2027; los plazos B2B siguen contándose desde una orden técnica todavía pendiente.
Lo esencial en 30 segundos
- No son dos nombres para la misma norma. VERI*FACTU se relaciona con los registros que genera y, en esa modalidad, remite el sistema de facturación. La factura electrónica B2B regula el intercambio de facturas entre empresas y profesionales.
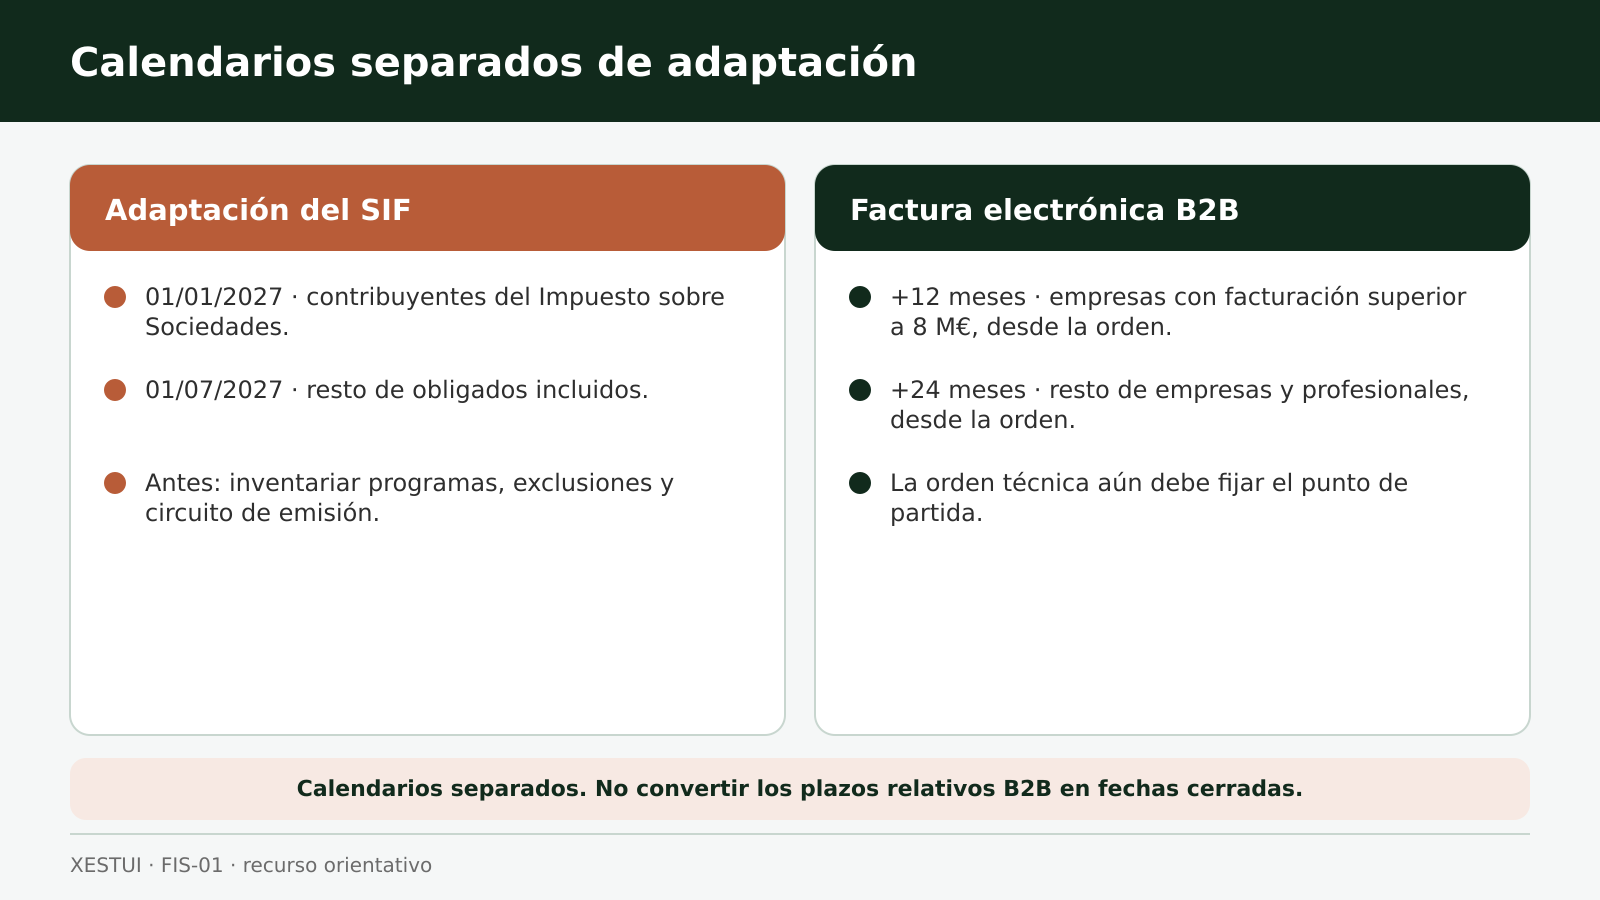
- Los sistemas informáticos de facturación tienen fechas concretas de adaptación: antes del 1 de enero de 2027 para contribuyentes del Impuesto sobre Sociedades incluidos y antes del 1 de julio de 2027 para los restantes obligados incluidos.
- La factura B2B no tiene todavía fechas cerradas de calendario. Su aplicación será 12 meses después de la orden técnica para quienes superasen 8 millones de euros de volumen de operaciones en el año natural anterior y 24 meses después para el resto.
- El QR procede de las reglas del sistema de facturación, no de la factura B2B.
- No todo sistema adaptado es VERI*FACTU. Existe una modalidad que remite todos los registros a la AEAT y otra que los conserva con garantías adicionales.
- La decisión sensata es comprobar operaciones, exclusiones, versión del programa, exportación, archivo e integración antes de renovar o migrar.
Este contenido ofrece información general. El encaje depende del contribuyente, sus operaciones, su territorio fiscal y la configuración real del programa. Debe volver a comprobarse la normativa antes de implantar o publicar una fecha.
VERI*FACTU y factura electrónica B2B, frente a frente
| Pregunta | Sistemas de facturación y modalidad VERI*FACTU | Factura electrónica B2B |
|---|---|---|
| ¿Qué regula? | Cómo debe funcionar el sistema que soporta la facturación y qué registros debe generar, conservar o remitir | Cómo se emite, transmite, recibe y sigue una factura entre empresarios o profesionales |
| ¿Cuál es la finalidad inmediata? | Garantizar integridad, conservación, trazabilidad e inalterabilidad de los registros de facturación | Digitalizar el intercambio B2B, asegurar interoperabilidad y comunicar estados y pagos |
| ¿A quién mira primero? | Al contribuyente y al sistema que usa para facturar | A las partes, al tipo de operación y al canal por el que circula la factura |
| ¿Se envía información a la AEAT? | En modalidad VERI*FACTU se remiten todos los registros; en la modalidad no verificable se conservan con garantías reforzadas | La solución pública recibe facturas o copias fieles y estados; una plataforma privada no evita por sí sola esa conexión |
| ¿Hay QR? | Sí, en las facturas expedidas mediante un sistema comprendido en la norma; la mención «VERI*FACTU» solo corresponde a la modalidad de remisión | El QR no nace de la obligación B2B |
| ¿Calendario vigente? | Adaptación antes del 01/01/2027 o 01/07/2027, según el sujeto incluido | 12 o 24 meses desde la futura orden técnica, según el umbral de 8 millones de euros |
| ¿Pueden coexistir? | Sí | Sí |
Qué significa realmente VERI*FACTU
El Real Decreto 1007/2023 establece requisitos para los sistemas y programas que soportan procesos de facturación. Entre otras exigencias, busca que los registros sean íntegros, accesibles, legibles, trazables e inalterables.
Dentro de ese marco hay dos formas generales de cumplimiento:
- Modalidad VERI*FACTU: el sistema remite de forma continuada todos los registros de facturación a la AEAT.
- Modalidad no verificable: el sistema conserva los registros bajo las garantías técnicas adicionales previstas, sin esa remisión continuada completa.
Esto explica dos errores frecuentes. Primero, un programa puede estar adaptado al reglamento sin operar en modalidad VERI*FACTU. Segundo, la palabra «VERI*FACTU» no debería utilizarse como una etiqueta genérica para cualquier software que incorpore las nuevas funciones.
Quién entra y quién puede quedar fuera
El ámbito incluye, con sus matices, a contribuyentes del Impuesto sobre Sociedades; personas físicas que desarrollan actividades económicas; no residentes con establecimiento permanente; y entidades en atribución de rentas con actividad económica.
Pero no debe darse por supuesto. Entre las exclusiones relevantes están quienes llevan los libros registro mediante el Suministro Inmediato de Información (SII). Las entidades totalmente exentas del Impuesto sobre Sociedades tampoco quedan incluidas; las parcialmente exentas solo lo están respecto de las operaciones que generan rentas sujetas y no exentas.
También existen reglas particulares según la operación, la expedición por destinatario o tercero y los territorios forales. Antes de concluir «me afecta» o «no me afecta», hay que revisar el sujeto y el circuito real.
Las fechas confirmadas para adaptar el sistema
La AEAT confirmó la ampliación del calendario:
- Antes del 1 de enero de 2027: contribuyentes del Impuesto sobre Sociedades comprendidos en la norma.
- Antes del 1 de julio de 2027: restantes obligados comprendidos.
Son fechas de adaptación de los sistemas. No significan que todas las empresas tengan la misma obligación, que toda factura se remita a la AEAT o que todas deban escoger modalidad VERI*FACTU.
Qué es la factura electrónica B2B
La factura electrónica B2B desarrolla la obligación introducida por la Ley 18/2022 para determinadas relaciones entre empresarios y profesionales. El Real Decreto 238/2026 define un sistema compuesto por plataformas privadas, una solución pública gestionada por la AEAT o una combinación de ambas.
Como regla general, entra en juego cuando el destinatario de la operación es un empresario o profesional y tiene en España la sede, establecimiento permanente, domicilio o residencia a la que se dirige esa operación. Esto obliga a mirar cada flujo: B2B nacional, ventas a particulares, sector público, clientes extranjeros, facturas simplificadas y rectificativas no son una sola categoría.
No basta con convertir un PDF
El cambio no consiste únicamente en generar otro formato. El futuro circuito incorpora:
- emisión y recepción por canales interoperables;
- identificación del punto de entrada del destinatario;
- rechazo o aceptación comercial;
- comunicación del pago completo y su fecha;
- archivo, integridad y trazabilidad;
- conexión con contabilidad, tesorería y, en su caso, plataformas privadas.
Cuando se use una plataforma privada para emitir, esta deberá remitir simultáneamente una copia fiel en UBL a la solución pública.
Como regla general, el destinatario deberá comunicar el pago completo a la solución pública en un máximo de cuatro días naturales desde el pago efectivo, excluidos sábados, domingos y festivos nacionales. Esa regla será exigible cuando corresponda la aplicación efectiva del sistema.
Hay dos transitorios que deben separarse del calendario general. Para personas físicas empresarias o profesionales y entidades en atribución de rentas sujetas al IRPF cuyo volumen de operaciones no supere 8 millones de euros, los estados de los artículos 10 y 12 serán voluntarios hasta que transcurran 36 meses desde la futura orden técnica. Además, quienes superen 8 millones de euros deberán acompañar la factura estructurada con una representación en PDF durante sus primeros doce meses de obligación, salvo aceptación expresa y voluntaria del formato original por el destinatario.
El calendario B2B sigue siendo relativo
La página oficial de la AEAT sobre facturación electrónica obligatoria, actualizada el 1 de julio de 2026, mantiene este esquema:
- 12 meses desde la entrada en vigor de la orden técnica: empresarios y profesionales cuyo volumen de operaciones del año natural anterior hubiese superado 8 millones de euros.
- 24 meses desde esa orden: resto de empresarios y profesionales.
- La solución pública debe estar disponible al menos dos meses antes de la primera aplicación efectiva.
Por tanto, a fecha de esta revisión no es correcto convertir esos plazos en una fecha concreta de 2027 o 2028. Cuando la orden se publique, habrá que recalcular, revisar las especificaciones y actualizar este artículo.
Cuándo pueden afectarte las dos obligaciones
La convivencia es normal. El sistema con el que creas una factura puede tener que cumplir las reglas del RD 1007/2023 y, además, esa factura puede tener que viajar por el sistema electrónico B2B.
Ejemplo orientativo: una sociedad que vende a empresas y particulares
Imaginemos una sociedad limitada que utiliza un programa de facturación, no está en SII y vende servicios tanto a empresas españolas como a consumidores.
- Por su condición de contribuyente del Impuesto sobre Sociedades y el uso del sistema, deberá comprobar la adaptación antes del 1 de enero de 2027, salvo que concurra una excepción.
- Las facturas a consumidores no se convierten en B2B por el hecho de generarse con ese programa.
- Las facturas a empresas españolas pueden entrar en el futuro circuito B2B cuando la obligación sea aplicable.
- Si elige modalidad VERI*FACTU, los registros se remitirán a la AEAT. Si elige la otra modalidad, tendrá que cumplir las garantías de conservación correspondientes.
- Su proveedor debe explicar por separado cómo cubre SIF y cómo prevé integrarse con B2B.
Este ejemplo no permite trasladar la conclusión a otra empresa. Una actividad en SII, una operación foral, una factura simplificada o un cliente extranjero pueden cambiar el análisis.
Tres escenarios para orientarse sin convertirlos en reglas
Autónomo que factura principalmente a consumidores
Puede quedar dentro de las reglas de sistemas de facturación y tener como fecha de referencia el 1 de julio de 2027, pero el peso de B2B será limitado si apenas emite facturas a otros empresarios. Necesita comprobar si su software se adapta, qué modalidad usará y cómo trata las excepciones.
Sociedad con cartera B2B nacional
Puede necesitar las dos capas: adaptación SIF antes del 1 de enero de 2027 y preparación del intercambio B2B conforme al calendario relativo. Debe revisar también recepción, estados, pagos e integración contable, no solo emisión.
Qué comprobar antes de comprar o renovar software
Utiliza esta lista en la conversación con el proveedor:
Una respuesta comercial como «estamos preparados» no sustituye la versión, el alcance y las condiciones por escrito.
Qué puedes preparar ahora sin adelantarte a requisitos pendientes
No hace falta esperar para entender el circuito actual, pero tampoco conviene comprar funciones no definidas.
En los próximos 30 días
Clasifica clientes y facturas —B2B, B2C, sector público, extranjero—, identifica programas y responsables y pregunta si estás en SII o en otro supuesto especial.
En los próximos 90 días
Pide al proveedor evidencia de adaptación SIF, prueba exportación, rectificativas e incidencias, y documenta si la modalidad prevista será VERI*FACTU o no verificable.
Antes de una migración o renovación relevante
Mapea emisión, recepción, cobro, archivo y entrega a contabilidad. Incluye requisitos B2B como condiciones revisables, sin fijar una fecha contractual basada en una orden que aún no existe.
Revisar el software y el calendario de mi negocio. XESTUI puede realizar una revisión profesional del encaje probable, los hitos de preparación y las preguntas pendientes para el proveedor. Para delimitarla se necesitan forma jurídica, impuestos y territorio aplicables, tipos de cliente, volumen aproximado de facturas, programa actual y renovación prevista. No es necesario enviar facturas reales en el primer contacto. Tras revisar el alcance, XESTUI indicará el servicio aplicable y sus condiciones.
Preguntas frecuentes
¿VERI*FACTU obliga a enviar todas las facturas a la AEAT?
La modalidad VERI*FACTU remite todos los registros de facturación. La norma permite otra modalidad que conserva esos registros con garantías adicionales. Además, primero debe comprobarse si el contribuyente y el sistema están comprendidos.
¿Todas las sociedades deben cambiar el programa antes del 1 de enero de 2027?
La fecha afecta a contribuyentes del Impuesto sobre Sociedades incluidos en el RD 1007/2023. Hay exclusiones y matices, entre ellos SII y entidades exentas. La conclusión requiere revisar el caso y la versión del sistema.
¿Una factura con QR ya es factura electrónica B2B?
No. El QR responde al régimen del sistema informático de facturación. Una factura B2B debe cumplir además el circuito, formato e interoperabilidad aplicables cuando entre en vigor.
¿Cuándo será obligatoria la factura electrónica B2B?
A 24 de julio de 2026, el calendario se expresa desde la futura orden técnica: 12 meses para quienes superasen 8 millones de euros de volumen de operaciones en el año anterior y 24 meses para el resto. No hay una fecha de calendario confirmada que pueda darse sin esa orden.
¿Si mi programa afirma que cumple, ya no tengo que revisar nada?
Conviene comprobar versión, configuración, modalidad, exclusiones, exportación, incidencias, soporte e integración. La obligación también requiere decisiones de la empresa: clasificación de operaciones, responsables y conservación.
¿Mi asesoría es responsable de que el programa cumpla?
Proveedor, empresa y asesoría tienen funciones distintas. El proveedor acredita el funcionamiento del producto; la empresa configura y utiliza el circuito; la asesoría puede revisar el encaje fiscal y contable. Es útil dejar responsabilidades y pruebas por escrito.
Conclusión: no elijas una etiqueta, diseña un mapa
La pregunta no es si «llega VERI*FACTU o la factura electrónica». Son dos cambios distintos que pueden coincidir. El primero ya tiene fechas de adaptación del sistema en 2027; el segundo tiene un reglamento aprobado, pero sus fases siguen dependiendo de la orden técnica.
Antes de gastar, clasifica tus operaciones, comprueba las exclusiones y exige al proveedor respuestas separadas. Una decisión documentada y reversible hoy vale más que una promesa de compatibilidad total con requisitos todavía pendientes.
Fuentes y revisión
Contenido informativo contrastado con fuentes oficiales. La aplicación a un caso concreto exige revisar la norma vigente, los hechos y la documentación.
- Real Decreto 1007/2023, requisitos de sistemas y programas de facturación
- Nota informativa sobre ampliación del plazo de adaptación
- Real Decreto 238/2026, factura electrónica obligatoria B2B
- Facturación electrónica obligatoria
- Real Decreto 1619/2012, Reglamento de facturación
- Ley 18/2022, de creación y crecimiento de empresas
- AEAT — Nota informativa del Real Decreto de facturación electrónica y sus transitorios