Revisión normativa: julio de 2026. El recargo del artículo 27 exige analizar obligación, resultado y ausencia de requerimiento previo; no se aplica igual a todos los incumplimientos.
Si descubres que faltó un impuesto o que una declaración salió mal, no presentes cualquier modelo a toda velocidad. Primero confirma qué obligación era, si el resultado perjudicó o no a Hacienda, si existe un requerimiento previo y si necesitas una declaración nueva, complementaria o rectificativa.
Cuando se presenta una autoliquidación con importe a ingresar fuera de plazo sin requerimiento previo, el recargo general comienza en el 1 % y añade otro 1 % por cada mes completo de retraso hasta doce meses. Superado ese periodo, es del 15 % y se añaden intereses desde el final de los doce meses. Esa regla no resuelve declaraciones informativas, negativas ni casos ya requeridos.
Lo esencial en 30 segundos
- Identifica modelo, periodo, fecha límite y error exacto.
- Comprueba notificaciones antes de asumir que es voluntario.
- Distingue nueva, complementaria, rectificativa e informativa.
- Calcula cuota, recargo, intereses y forma de pago.
- Presenta con soporte y corrige libros o contabilidad.
Información general, no asesoramiento individual. Los plazos, requisitos y efectos deben comprobarse en el caso concreto y en la fecha de actuación.
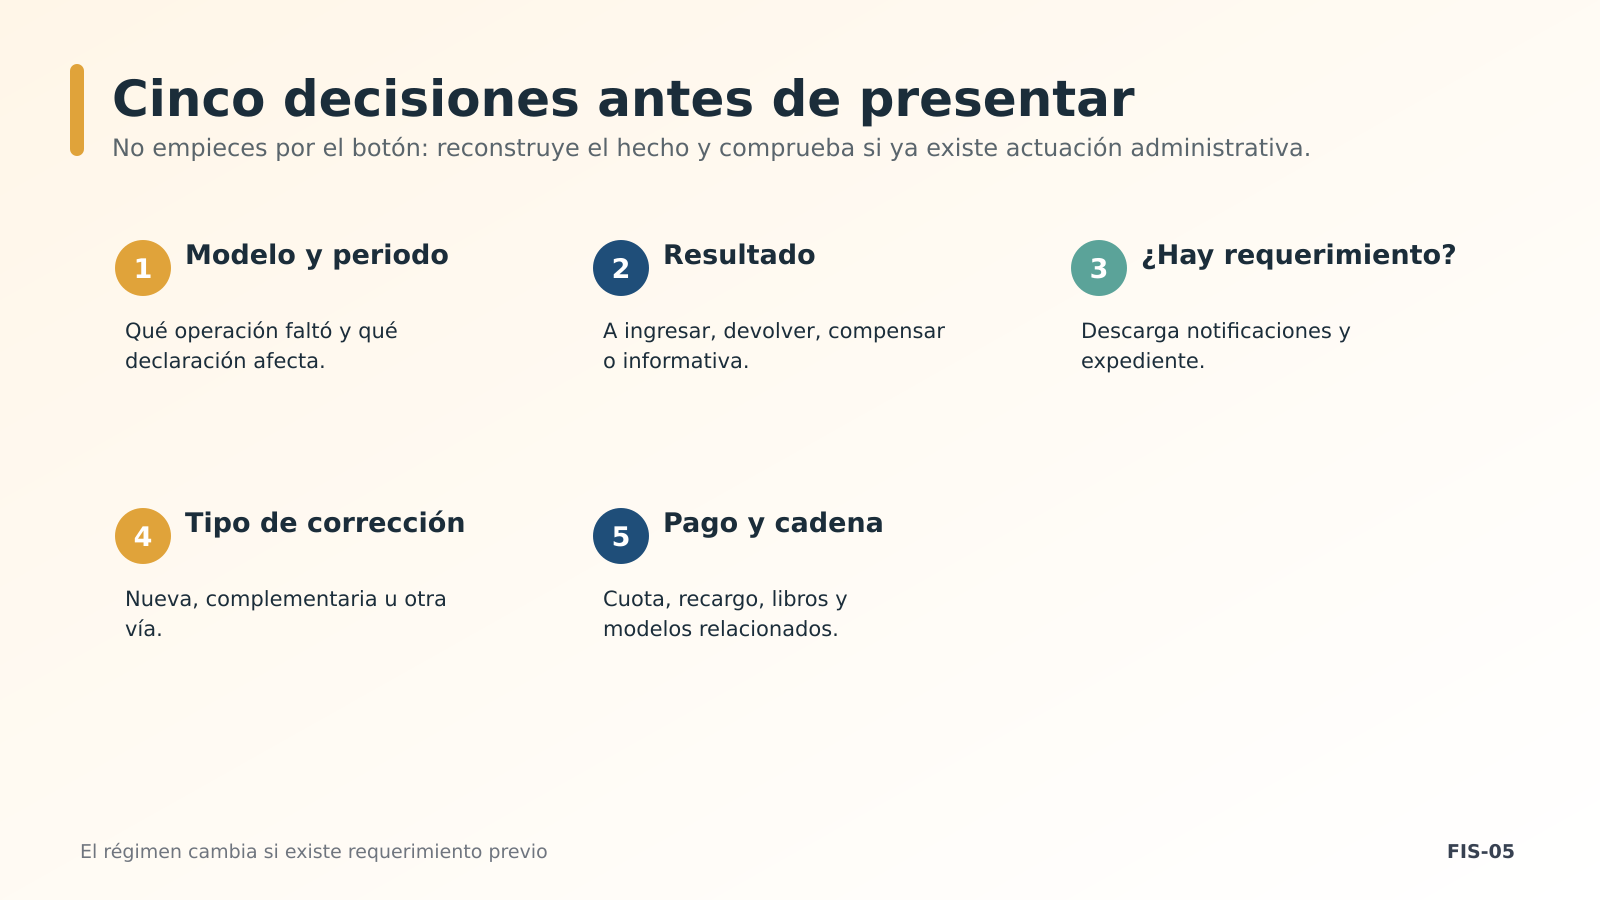
Los 6 pasos que evitan regularizar dos veces
- Reconstruye el hecho. Anota qué operación faltó, qué modelo afecta, qué fecha tenía y qué documentos la prueban. No empieces por el botón de presentar.
- Revisa si hubo requerimiento. Un aviso, una notificación o el inicio de actuaciones puede cambiar el régimen. Descarga el expediente y no confíes solo en el correo electrónico.
- Define el tipo de corrección. Una autoliquidación perjudicial para Hacienda suele requerir complementaria; una corrección favorable puede seguir otra vía. Las informativas tienen reglas propias.
- Calcula el coste. Separa cuota, recargo, intereses y posible sanción. Sin requerimiento previo puede operar el recargo del artículo 27; con actuación administrativa el escenario puede ser distinto.
- Decide cómo pagar. Presentar y pagar no siempre ocurren en el mismo paso. Si necesitas aplazar, comprueba si la deuda es aplazable y no confundas la solicitud con la concesión.
- Corrige la cadena. Actualiza libros, contabilidad, facturas y modelos relacionados. Una regularización aislada puede dejar descuadres que generen otro requerimiento.
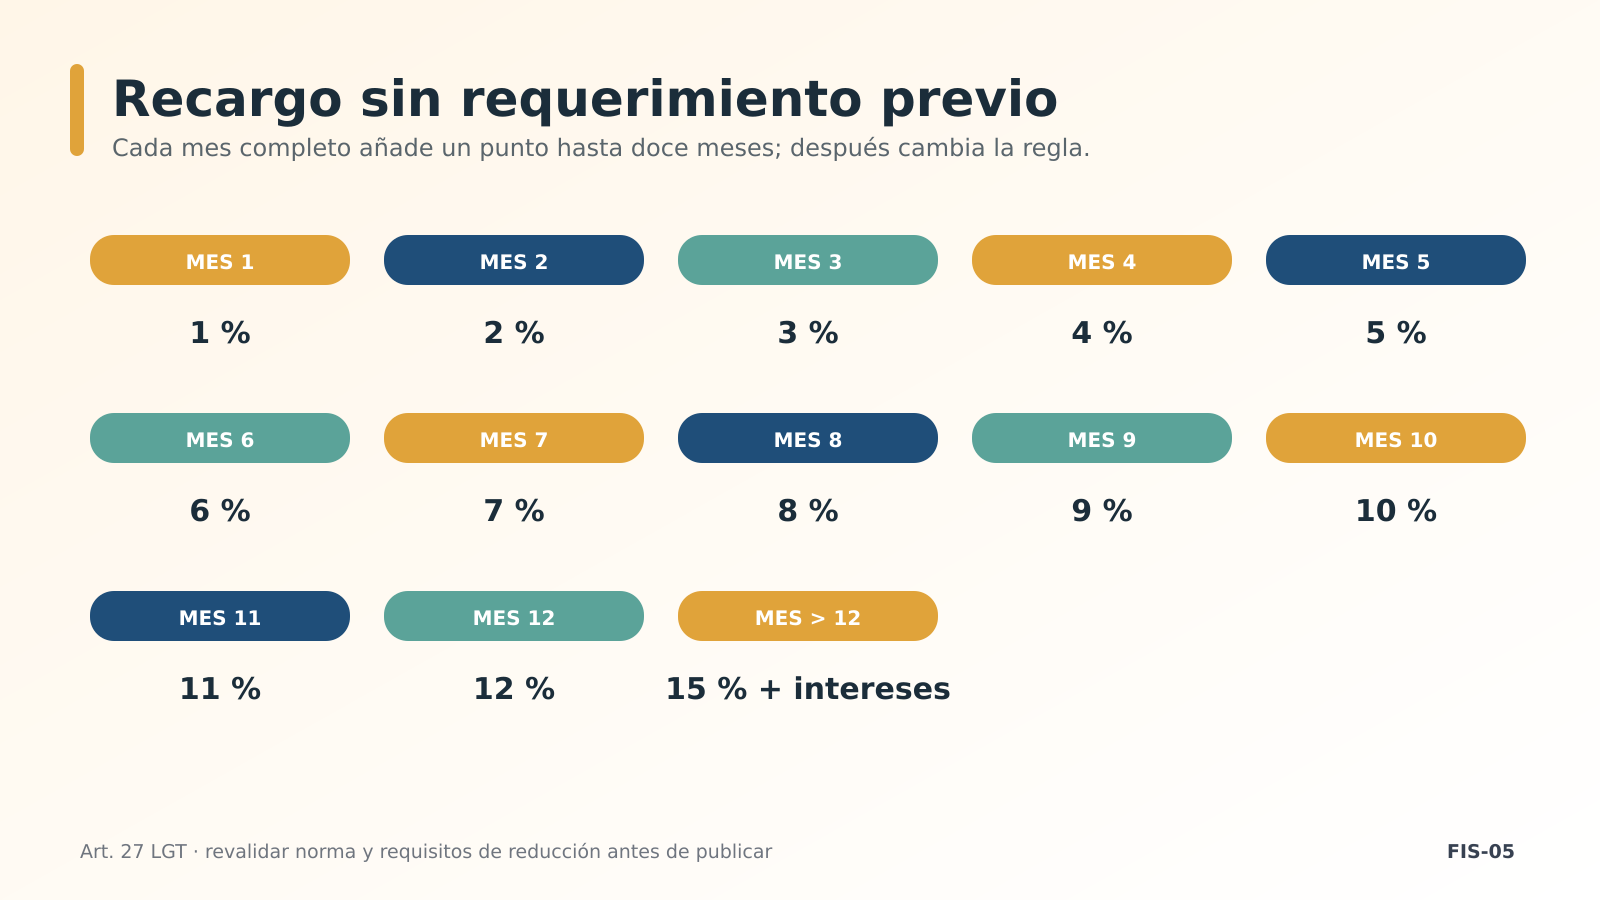
El recargo sin requerimiento previo
| Retraso completo | Recargo general | Intereses |
|---|---|---|
| Menos de 1 mes | 1 % | No por esta regla |
| 1 a 12 meses | 1 % + 1 % por mes completo | No por esta regla |
| Más de 12 meses | 15 % | Desde el final de los 12 meses |
El recargo puede reducirse un 25 % si se cumplen requisitos de ingreso y pago en los plazos establecidos. La tabla resume el artículo 27 de la Ley General Tributaria; no sustituye el cálculo del expediente.
Caso de XESTUI: presentar antes de mirar el buzón
Este Caso de XESTUI es una recreación explicativa y no relata la situación de un cliente identificable.
Una autónoma descubre una factura omitida y presenta una complementaria. Después ve que la AEAT había notificado un requerimiento días antes. Su decisión se basó en que no leyó el correo, pero la notificación electrónica puede producir efectos sin depender de esa lectura informal.
Debía revisar notificaciones y expediente antes de elegir la vía. Este Caso de XESTUI es una recreación explicativa y no concluye si existe sanción; muestra por qué «lo presento voluntariamente» exige comprobar hechos.
Cuándo la urgencia requiere revisión
- Hay varios ejercicios, operaciones internacionales o facturas rectificativas.
- La declaración era informativa o sin cuota y no encaja en la tabla general.
- Existe requerimiento, propuesta, embargo o procedimiento sancionador.
- La corrección afecta también a IVA, IRPF, Sociedades o cuentas anuales.
La revisión posterior a la presentación
Descarga justificante, código seguro, modelo presentado y carta de pago. Comprueba que el periodo, resultado y forma de ingreso coinciden con lo calculado y que la deuda aparece correctamente en la sede.
Si pediste aplazamiento, controla la resolución por separado y mantén provisión para intereses y cuotas. La presentación no borra una notificación previa ni convierte en concedido el calendario solicitado.
Actualiza el calendario fiscal con causa y medida preventiva: responsable, alerta, conciliación o cierre mensual. Regularizar sin corregir el proceso deja preparado el siguiente retraso.
Conclusión: la decisión que debes tomar ahora
Regularizar pronto suele conservar más opciones, pero correr sin clasificar el error puede duplicar trabajo y coste. La primera pantalla que debes abrir no es el formulario: es el expediente y la cronología.
Cuando sepas qué faltó, si hubo requerimiento y cómo afecta al resto, presenta una corrección coherente y guarda todo. La transparencia funciona mejor cuando también es técnicamente correcta.
Desde Tui, XESTUI puede revisar regularizaciones de empresas y profesionales del Baixo Miño, O Porriño y Vigo, además de expedientes gestionables a distancia.
Preguntas frecuentes
¿Presentar fuera de plazo siempre evita una sanción?
No. Depende de la obligación, resultado y existencia de requerimiento previo. El recargo del artículo 27 se aplica a determinados supuestos.
¿Puedo reducir el recargo un 25 %?
Sí cuando se cumplen las condiciones legales de ingreso del resto y pago total dentro de los plazos indicados.
¿Una declaración negativa fuera de plazo tiene el mismo recargo?
No necesariamente. Si no existe importe a ingresar, pueden operar reglas sancionadoras distintas.
Fuentes y revisión
Contenido informativo contrastado con fuentes oficiales. La aplicación a un caso concreto exige revisar la norma vigente, los hechos y la documentación.