Revisión normativa: julio de 2026. La empresa debe preservar originales y atender la información tributariamente relevante; cualquier depuración o selección debe documentarse y el alcance dudoso debe consultarse.
En una Inspección de Hacienda, colaborar no significa entregar un volcado de contabilidad, correo, facturas o ERP sin saber qué contiene. La Administración tiene amplias facultades de comprobación y puede exigir documentos y datos relacionados con las obligaciones investigadas. La empresa, a su vez, necesita convertir cada petición en una entrega pertinente, completa, reproducible y explicada.
Un archivo con miles de filas puede incluir periodos ajenos, duplicados, campos personales, borradores o códigos que nadie entiende. La preparación no debe ocultar, borrar ni alterar. Debe delimitar el requerimiento, preservar originales, documentar la extracción, reconciliarla con declaraciones y dejar constancia exacta de lo enviado.
Lo esencial en 30 segundos
- Lee el alcance del procedimiento: tributos, periodos, sujetos y documentación.
- Crea una matriz con una fila por cada punto pedido.
- Preserva fuentes originales y trabaja sobre copias.
- Documenta sistema, fecha, filtros, columnas y responsable de cada extracción.
- Reconcíliala con libros, declaraciones, bancos y cuentas anuales.
- Explica diferencias antes de que parezcan omisiones.
- Separa datos personales o periodos ajenos cuando no sean necesarios y documenta el criterio.
- Entrega por el canal indicado y conserva justificante, versión y huella del archivo.
- No destruyas ni “limpies” datos para que cuadren.
Este contenido ofrece información general. El alcance, formato, plazo y estrategia dependen del requerimiento y del procedimiento inspector concreto.
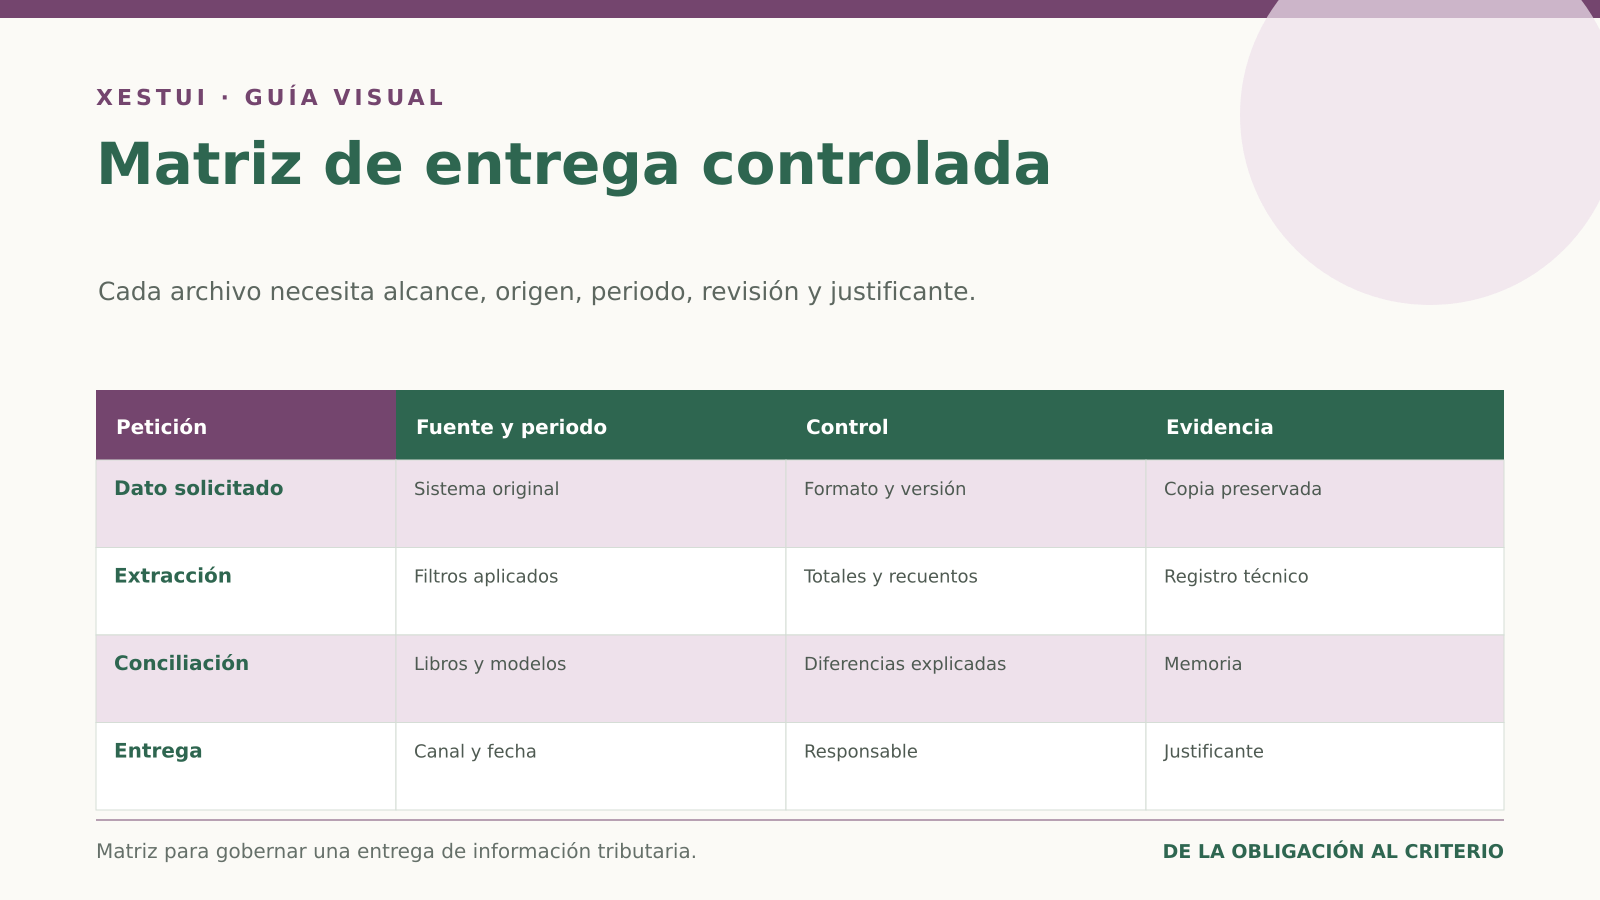
La matriz de entrega controlada
| Petición | Fuente | Periodo | Formato | Control | Responsable |
|---|---|---|---|---|---|
| Facturas emitidas | Programa de facturación | Ejercicios requeridos | PDF + índice | Total con libro e IVA | Facturación |
| Libro registro | Contabilidad/ERP | Periodos requeridos | XLSX/CSV | Total y secuencia | Contabilidad |
| Extractos | Banco | Fechas requeridas | PDF/CSV | Conciliación | Tesorería |
| Contratos | Archivo jurídico | Operaciones afectadas | Partes, fecha y anexos | Legal | |
| Correos o soporte | Repositorio autorizado | Tema y periodo | Exportación | Alcance y privacidad | Responsable designado |
| Cálculo específico | Hoja de trabajo | Según petición | XLSX + memoria | Fórmula y fuente | Fiscal |
La matriz no limita las facultades de la Inspección. Evita que la empresa pierda el control de versiones y permite detectar qué petición necesita aclaración.
Paso 1: entiende el procedimiento
El procedimiento inspector comprueba e investiga el cumplimiento tributario y puede terminar con liquidaciones. La comunicación de inicio suele indicar alcance y, en su caso, documentación.
Extrae:
- órgano y equipo;
- obligado tributario;
- carácter general o parcial;
- tributos y periodos;
- fecha de inicio;
- lugar y canal;
- representación;
- documentos;
- plazo;
- advertencias.
No mezcles una comprobación limitada, un requerimiento de información y una inspección como si fueran la misma actuación. Sus facultades y efectos no son idénticos.
Paso 2: asigna un responsable único
La empresa necesita una persona que coordine fiscal, contabilidad, sistemas, tesorería, legal y dirección. Su función no es responder a todo, sino:
- mantener la matriz;
- validar versiones;
- evitar entregas duplicadas;
- convocar a quien conoce cada dato;
- controlar plazos;
- conservar diligencias y justificantes.
Si actúa un asesor, utiliza la representación adecuada. Define quién recibe notificaciones, quién comparece y quién puede firmar. Una cadena de correos no sustituye el apoderamiento.
Paso 3: preserva antes de transformar
Haz una copia de conservación de:
- base contable;
- exportaciones originales;
- facturas y anexos;
- correos o tickets relevantes;
- extractos;
- configuraciones de filtros;
- diccionario de campos;
- versiones de hojas de cálculo.
Nunca borres registros ni regeneres una factura para que coincida con una declaración. Si existe un error, se documenta la fuente, la corrección y su efecto.
Paso 4: documenta cada extracción
Una exportación debe poder repetirse. Crea una ficha:
- sistema y módulo;
- fecha y hora;
- usuario o responsable;
- empresas y centros incluidos;
- periodo;
- filtros;
- campos;
- transformaciones;
- formato;
- control de integridad.
Si se elimina una columna con datos personales ajenos al objeto, registra cuál y por qué. Si se agrupan líneas, conserva el detalle original.
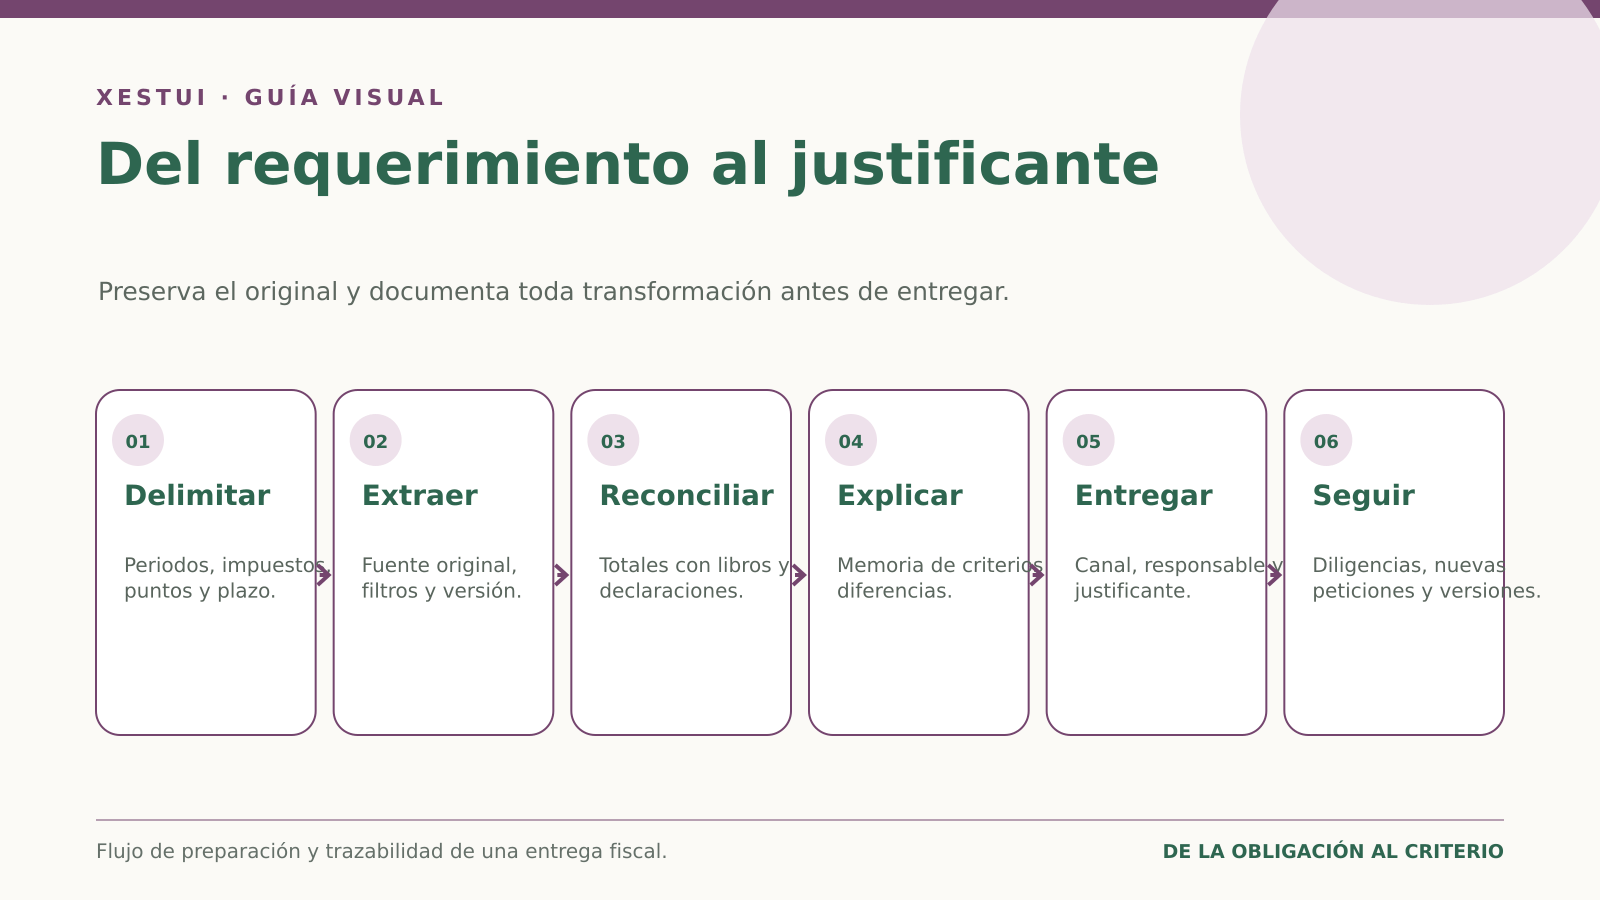
Paso 5: reconcilia antes de entregar
Facturación con libros
Compara número, serie, fecha, base, impuesto, cliente y estado. Identifica anulaciones, rectificativas y huecos de secuencia.
Libros con declaraciones
Relaciona totales con modelos presentados y explica ajustes: prorrata, criterio de caja, operaciones no sujetas, intracomunitarias, inversión del sujeto pasivo u otros.
Contabilidad con cuentas
Verifica que mayores y balances corresponden a la versión cerrada. Si existen asientos posteriores, separa cierre original y ajustes.
Bancos con contabilidad
Revisa conciliaciones, cuentas puente, cobros agrupados, tarjetas y movimientos de socios. Un movimiento bancario no define por sí mismo su naturaleza fiscal.
Datos maestros
Comprueba NIF, país, cuentas, series, centros y códigos. Los errores de maestro pueden multiplicarse por miles de líneas.
Paso 6: explica diferencias
Una memoria de entrega debe ser corta y técnica:
- qué se aporta;
- de qué sistema procede;
- qué periodo cubre;
- qué transformaciones se hicieron;
- cómo se reconcilia;
- qué diferencias existen;
- qué documento las soporta.
No utilices la memoria para justificar hechos que todavía no se han investigado. Si una diferencia está pendiente, indícalo y define cuándo se completará, sin inventar.
Lo que no debe hacerse
- entregar un ERP completo cuando se pidió un libro concreto sin revisar alcance;
- alterar fechas, conceptos o archivos;
- ocultar documentos adversos;
- renombrar borradores como definitivos;
- enviar datos de otras sociedades por comodidad;
- incluir contraseñas o accesos innecesarios;
- ignorar que un CSV usa signos o decimales distintos;
- enviar varias versiones con el mismo nombre;
- afirmar que un archivo “cuadra” sin conciliación;
- contestar fuera de sede sin justificante.
La empresa puede señalar que un documento ya fue aportado y pedir que se utilice, en los términos de la normativa, pero debe identificarlo. También puede solicitar aclaración cuando la petición es técnicamente ambigua, sin convertir esa solicitud en obstrucción.
Ejemplo orientativo: exportación de ventas
Una empresa recibe una petición de facturas y libro de ventas de dos ejercicios. El ERP exporta cinco años, incluye presupuestos, pedidos cancelados y datos de dos sociedades del grupo.
Entregarlo íntegro generaría ruido y divulgaría información ajena. La empresa preserva el archivo fuente, configura una extracción de los sujetos y periodos requeridos, documenta filtros, separa facturas de presupuestos, reconcilia totales con IVA y adjunta un índice. Los pedidos cancelados se conservan y se aportan si son pertinentes o se solicitan, pero no se mezclan con el libro.
Este Caso de XESTUI es una recreación explicativa. El alcance real lo determinan la comunicación, las facultades legales y las actuaciones posteriores.
El registro de entrega
Para cada envío conserva:
- versión exacta del archivo;
- nombre y tamaño;
- hash si el volumen o sensibilidad lo aconsejan;
- fecha y canal;
- justificante;
- persona que validó;
- punto del requerimiento atendido;
- memoria asociada;
- incidencias;
- respuesta o diligencia posterior.
Si se entrega físicamente o durante comparecencia, pide que quede relacionado en diligencia. Si se sustituye un archivo, explica por qué y no elimines la versión anterior del repositorio interno.
Duración y calendario
La Ley General Tributaria establece una duración general de 18 meses y de 27 meses en determinados supuestos, como cuando concurre una cifra anual de negocios que obliga a auditar cuentas o se integra en ciertos grupos. Hay reglas sobre cómputo, suspensión, extensión y aportación tardía.
Estas duraciones no son el plazo para responder a cada requerimiento. La empresa debe controlar dos calendarios:
- duración global del procedimiento;
- vencimientos concretos de comparecencias y entregas.
Solicitar asistencia para preparar la entrega fiscal. XESTUI puede convertir el requerimiento en una matriz, revisar extracciones, conciliaciones y memoria y coordinar la presentación. Para delimitar el servicio se necesitan comunicación completa, plazo, sistemas, volumen, responsables y documentación ya enviada. Después se indicarán alcance y condiciones; no se garantiza la ausencia de regularización.
Para empresas con centros o sistemas repartidos entre Tui, Vigo, O Porriño y Pontevedra, la matriz debe identificar origen, responsable y versión por cada repositorio.
Preguntas frecuentes
¿Puedo negarme a entregar datos porque son voluminosos?
El volumen no elimina la obligación. Debe revisarse pertinencia, formato y plazo, y puede solicitarse aclaración o una forma técnica razonable. La falta de colaboración puede tener consecuencias.
¿Debo volver a aportar un documento ya presentado?
La normativa reconoce límites a exigir documentos ya aportados y permite identificarlos, con matices. Indica expediente, fecha y justificante; no respondas simplemente “ya lo tienen”.
¿Puedo eliminar columnas de una exportación?
No elimines ni ocultes unilateralmente columnas si la información requerida tiene trascendencia tributaria. Conserva el original, documenta cualquier depuración y consulta o acuerda el alcance cuando existan dudas, especialmente si intervienen datos personales de terceros.
¿Una hoja de cálculo puede sustituir los libros?
Puede servir como resumen o formato solicitado, pero debe identificarse su origen y reconciliación. No la presentes como registro original si fue creada para contestar.
¿Entregar datos abre automáticamente nuevas preguntas?
La Inspección puede analizar lo pertinente dentro de sus facultades. Una entrega desordenada puede generar aclaraciones evitables; una entrega controlada no impide preguntas, pero permite responderlas.
¿Cuánto dura una inspección?
La duración general es de 18 meses y puede ser de 27 en determinados supuestos, con reglas específicas. Cada requerimiento tiene además su propio plazo.
Conclusión: cada archivo necesita una historia verificable
La colaboración eficaz combina integridad y control. Preserva originales, delimita la petición, documenta la extracción y reconcilia antes de entregar. Si existe una diferencia, explícala con soporte en lugar de esconderla o dejar que aparezca sin contexto.
Una sala de datos ordenada reduce errores, versiones y exposición innecesaria. Cuando el requerimiento afecta varios sistemas o ejercicios, conviene coordinar fiscalidad, contabilidad y tecnología antes de pulsar “enviar”.
Fuentes y revisión
Contenido informativo contrastado con fuentes oficiales. La aplicación a un caso concreto exige revisar la norma vigente, los hechos y la documentación.