Revisión normativa: julio de 2026. La calificación de las cantidades, el momento de imputación y la doble imposición dependen del contrato, los derechos cedidos, la residencia y los documentos de cada marketplace.
Publicar un libro en Amazon KDP no se parece a cobrar una venta directa en tu web. Amazon calcula regalías por mercado, descuenta determinados costes o retenciones y paga después. El banco muestra una transferencia, pero la información útil está en los informes de KDP y en el perfil fiscal.
Para declarar bien necesitas identificar quién es el autor o titular económico, qué entidad paga, qué regalía se generó y qué se descontó. El error típico es registrar cada ingreso bancario como una venta de libros en España sin mirar el marketplace ni la documentación.
Lo esencial en 30 segundos
- Conserva el informe de regalías por marketplace, moneda y periodo.
- No confundas el precio que paga el lector con tu regalía.
- Completa y revisa el cuestionario fiscal de KDP con datos verdaderos.
- Una retención estadounidense no es una comisión de Amazon.
- El pago puede llegar semanas después del mes en que se generó.
- Si escriben varias personas, documenta derechos y reparto.
- Revisa por separado IRPF, IVA, facturación y Seguridad Social.
Este artículo explica el orden documental. La calificación fiscal concreta puede variar según el contrato, los derechos cedidos, la intervención del autor y la residencia.
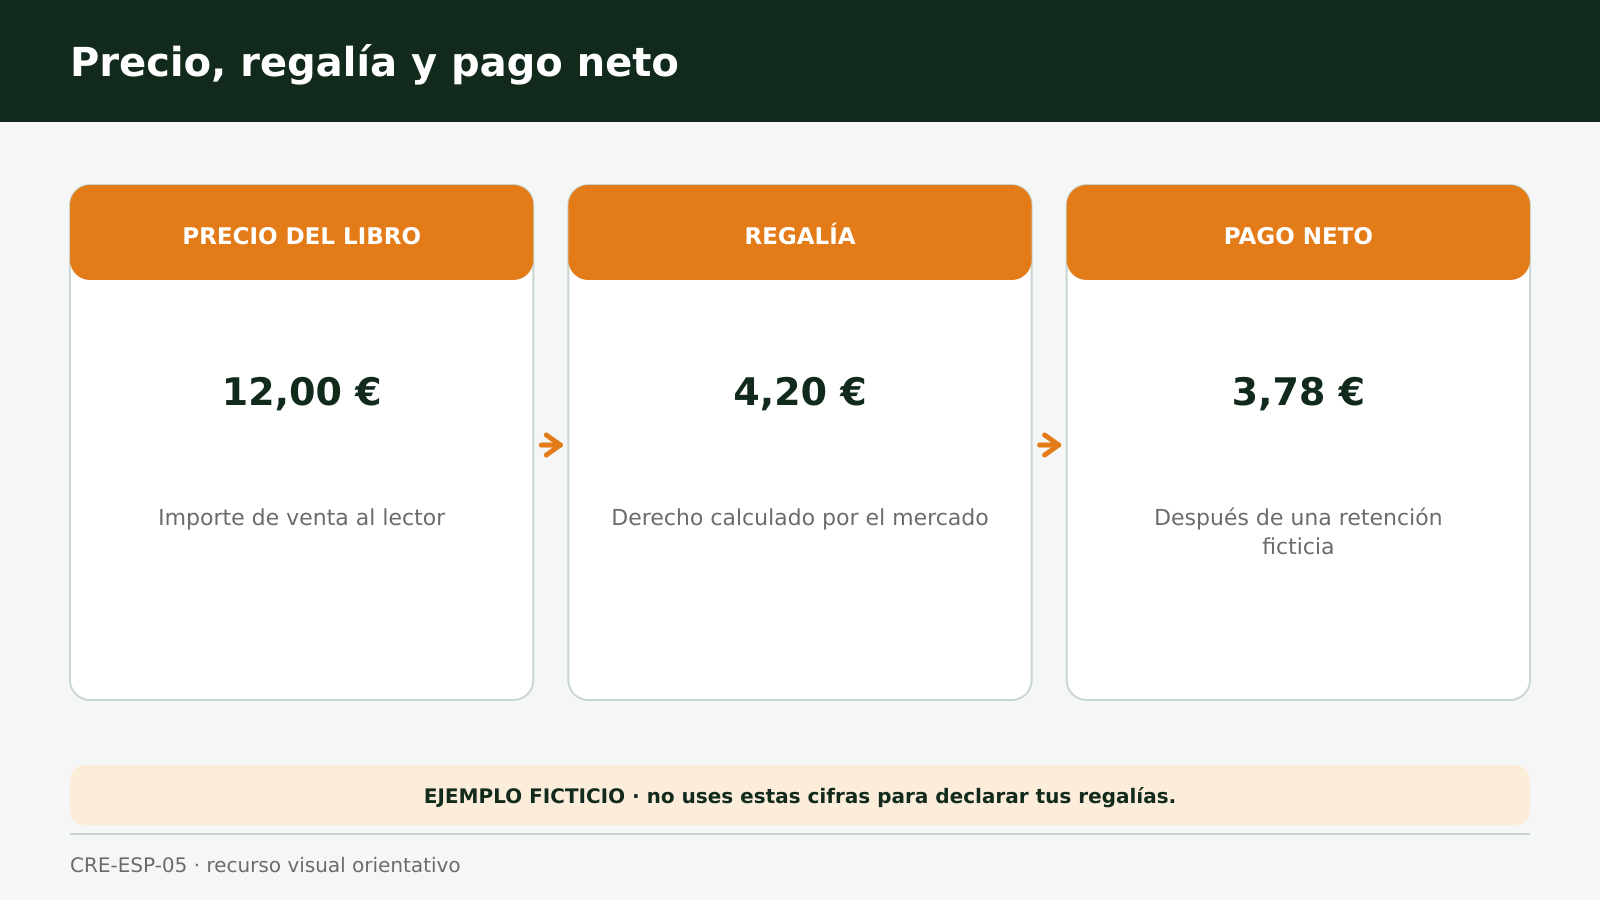
Tres cifras que no debes mezclar
| Cifra | Qué representa | Por qué importa |
|---|---|---|
| Precio del libro | Lo que paga el comprador | No suele ser tu ingreso íntegro |
| Regalía calculada | Remuneración según las condiciones de KDP | Base para conciliar tu derecho |
| Pago neto | Transferencia tras ajustes y retenciones | Debe cuadrar con informes anteriores |
Amazon indica que las regalías se pagan normalmente unos 60 días después del cierre del mes de la venta y unos 90 días después en Distribución Ampliada, sujeto al método y a los umbrales aplicables. Eso explica por qué un pago de marzo puede corresponder a ventas de enero.
El cuestionario fiscal no es un trámite decorativo
KDP solicita información fiscal y puede aplicar un tipo estadounidense ordinario del 30 % si no se acredita un beneficio convencional. Una persona residente fiscal en España que sea beneficiaria efectiva y cumpla los requisitos del convenio puede solicitar el beneficio mediante un W-8BEN válido y su TIN. El W-8BEN caduca, con carácter general, el último día del tercer año natural posterior a su firma.
No selecciones una entidad o país porque reduzca la retención. El perfil debe coincidir con el titular que tiene derecho a las regalías. Guarda el formulario enviado, su fecha y los documentos anuales que facilite la plataforma.
Retención no significa impuesto perdido
El artículo 12 del convenio España–Estados Unidos dispone que los cánones cuyo beneficiario efectivo sea un residente elegible en España solo tributan en España. Si se practicó una retención que el convenio no permitía, puede ser necesario pedir rectificación o devolución en origen en vez de deducirla automáticamente en España. Conserva el 1042-S y el resto de pruebas.
Autor, seudónimo y titular de la cuenta
Publicar con seudónimo no cambia quién obtiene la renta. Si el propio autor elabora una obra literaria y cede su explotación, el IRPF califica las cantidades como rendimientos del trabajo cuando no existe una ordenación propia de medios que constituya actividad económica. Si organiza por cuenta propia medios o recursos para producir o distribuir, pueden ser rendimientos de actividad económica. No son automáticamente capital mobiliario por llamarse «regalías».
Si la cuenta está a nombre de otra persona o empresa, debe existir una razón jurídica real. Cuando hay coautores, ilustradores o traductores, el contrato debe explicar qué cobra cada uno y quién explota los derechos.
El ISBN, la portada y el perfil público ayudan a identificar la obra, pero no sustituyen el acuerdo económico.
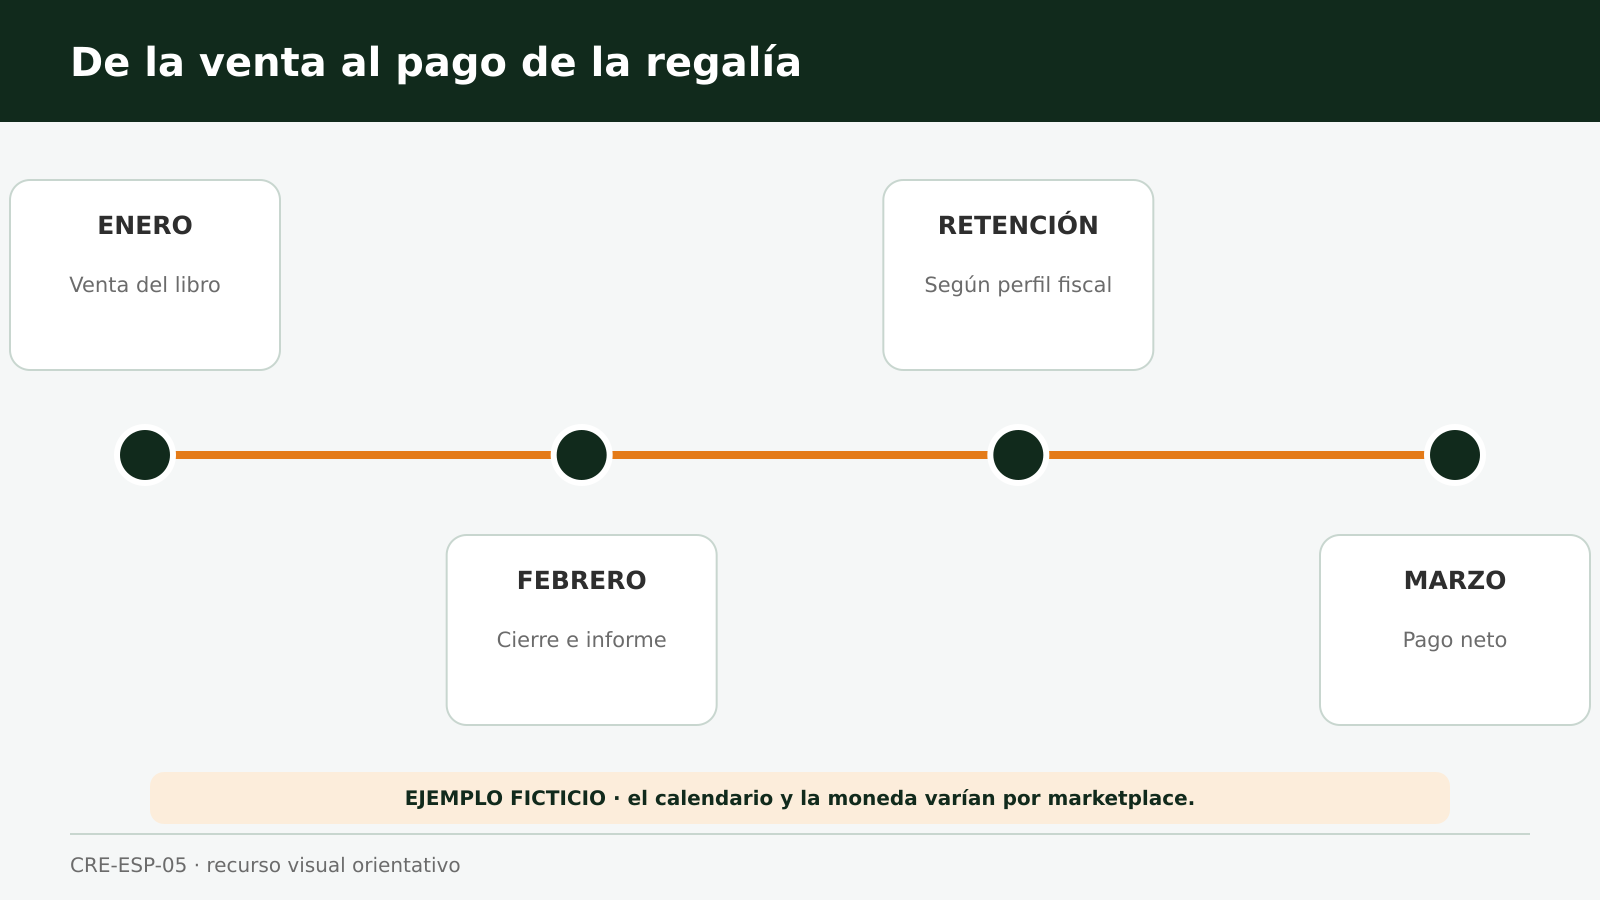
Un cierre mensual sencillo para KDP
- Descarga informes de pedidos, regalías y pagos.
- Separa marketplaces y monedas.
- Relaciona cada pago con los meses de origen.
- Identifica retenciones, devoluciones y ajustes.
- Conserva el tipo de cambio utilizado.
- Registra gastos reales: edición, portada, publicidad o herramientas.
- Concilia por separado regalías devengadas y pagos: el 1042-S informa cantidades pagadas durante el año natural, no las generadas en ese mismo año.
¿Hay que añadir IVA a las regalías?
El artículo 20.Uno.26 de la Ley del IVA declara exentos los servicios profesionales prestados por escritores, incluidos los remunerados mediante derechos de autor. Antes de aplicarlo a KDP debe comprobarse que quien cobra es el propio autor, la naturaleza contractual de la prestación y la entidad destinataria. La venta directa de un ebook o libro por cuenta propia puede constituir una operativa distinta.
Si además vendes el mismo ebook en tu web, esa segunda operativa puede tener reglas distintas porque allí quizá tú sí contratas con el comprador.
Gastos: publicar no convierte todo en deducible
Pueden guardar relación con la actividad la corrección, maquetación, portada, traducción, publicidad y herramientas. Necesitas factura a tu nombre, pago y relación con el proyecto. Un viaje “para inspirarte” o un ordenador de uso personal y profesional exige más justificación y, en su caso, reparto.
Ejemplo: tres marketplaces y varios pagos que hay que conciliar
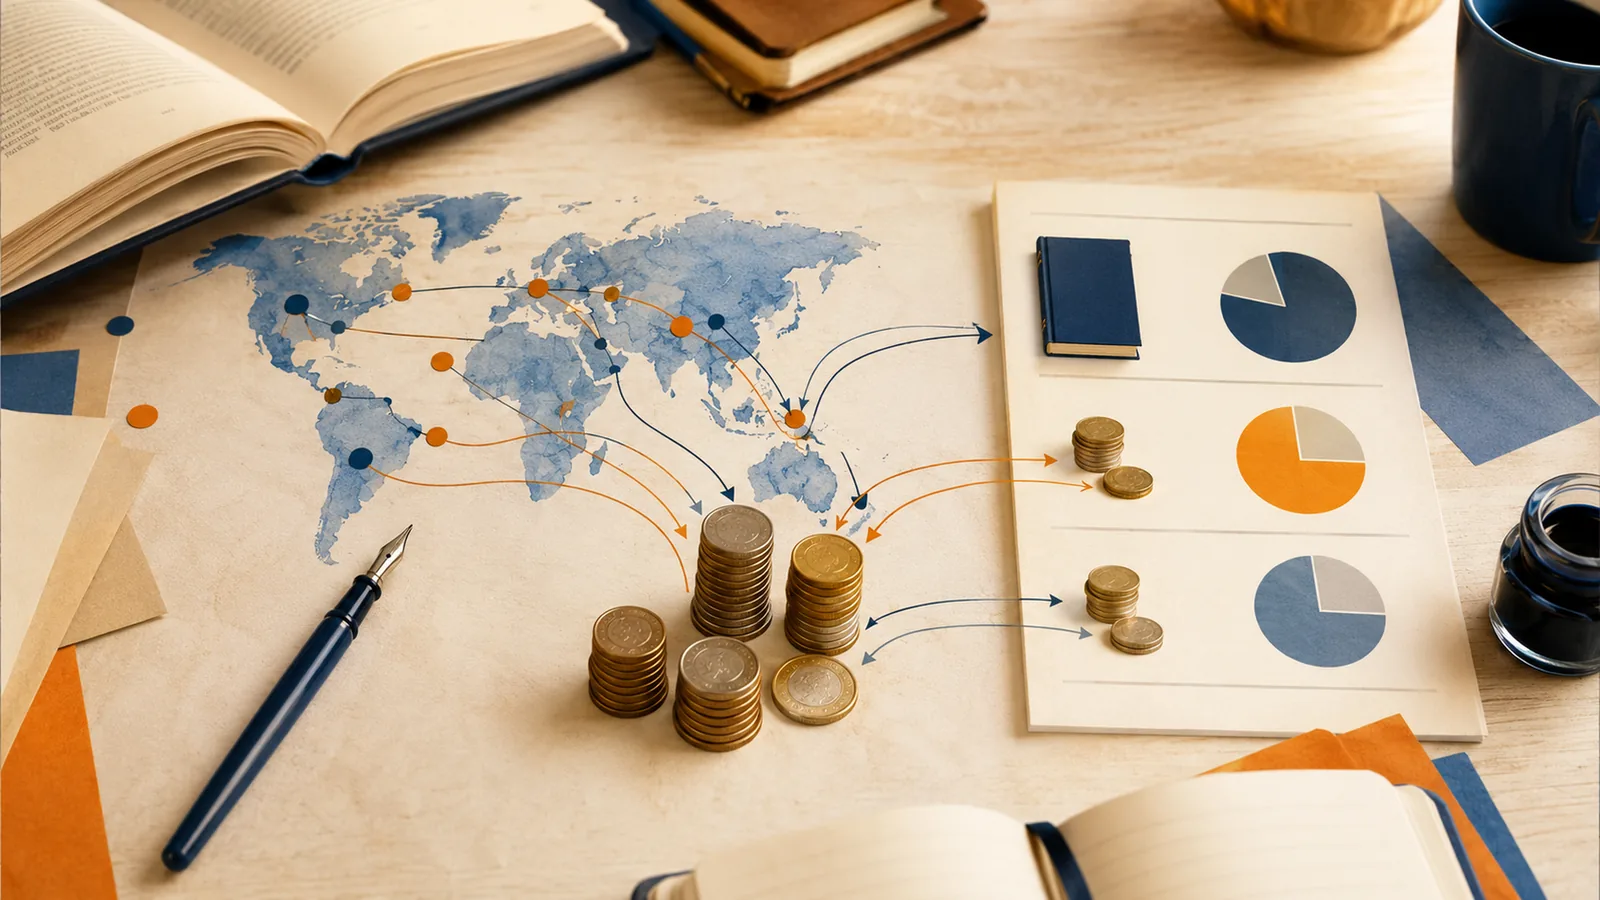
Un autor genera regalías en Amazon.es, Amazon.com y Amazon.co.uk. Los saldos se acumulan de forma independiente por marketplace y pueden producir varios pagos, cada uno con moneda, umbral y posible retención propios. Para declarar bien hay que conciliar regalías, conversiones, retenciones y transferencias por origen.
El ejemplo es didáctico y no fija por sí solo el tratamiento de los derechos.
Errores frecuentes
- Declarar el precio de portada como ingreso.
- Registrar el pago en el mes equivocado sin revisar devengo y contrato.
- Ignorar la retención extranjera o tratarla como gasto.
- Poner KDP a nombre de un familiar.
- Usar el mismo criterio para regalías y ventas directas.
- No guardar informes después de retirar un libro.
Revisar mis regalías y retenciones de KDP. XESTUI puede analizar informes, perfil fiscal y declaraciones para establecer un criterio replicable.
Preguntas frecuentes
¿Cada descarga es una venta mía al lector?
No necesariamente. Debes leer el contrato de KDP y distinguir tu regalía de una venta directa propia.
¿El W-8BEN sustituye mi declaración en España?
No. Sirve para la documentación fiscal estadounidense; una persona residente en España debe revisar aquí su renta mundial.
¿Si Amazon retiene ya no pago en España?
No. Si el convenio impedía la retención estadounidense, puede proceder pedir rectificación o devolución en origen en lugar de deducirla automáticamente en España.
¿Declaro regalías que aún no se han pagado?
La fecha relevante depende de la naturaleza de la renta y del criterio aplicable. Conserva el informe de generación y el de pago.
¿Un seudónimo cambia quién tributa?
No. La identidad pública de la obra no sustituye al titular real de los derechos y del contrato.
¿Necesito un alta por cada libro?
No una persona autónoma distinta por obra. Debes comunicar bien la actividad y organizar los ingresos y gastos de cada proyecto.
Conclusión: declara regalías, no una transferencia sin historia
Los informes de KDP son el puente entre tus libros y el banco. Si conservas mercados, monedas, retenciones y meses de origen, podrás explicar el ingreso y detectar errores antes del cierre anual.
Fuentes y revisión
Contenido informativo contrastado con fuentes oficiales. La aplicación a un caso concreto exige revisar la norma vigente, los hechos y la documentación.