Revisión normativa: julio de 2026. DAC7 es una obligación informativa de determinados operadores; su contraprestación no equivale automáticamente a la facturación bruta, al rendimiento fiscal ni al neto bancario.
Un creador digital puede cobrar de una plataforma, una marca, una agencia, afiliación, membresías, cursos, eventos y venta de productos. Cada canal deja evidencias distintas: paneles, contratos, facturas, liquidaciones, bancos, procesadores de pago y declaraciones. En una revisión fiscal, el riesgo no está en utilizar muchos canales, sino en que cada uno cuente una historia distinta.
DAC7 añade información para determinadas actividades realizadas a través de plataformas, pero no es un impuesto nuevo ni una declaración automática de todo ingreso de cualquier creador. La preparación correcta no consiste en adivinar qué sabe la Administración. Consiste en poder conectar cada operación con su pagador, factura, cobro, comisión, conversión de moneda, impuesto y registro contable.
Lo esencial en 30 segundos
- Construye un inventario de todas las fuentes de ingreso, incluidas las ocasionales y en especie.
- Descarga periódicamente liquidaciones y términos de plataformas antes de que cambien.
- Separa importe bruto, comisión, retención, impuesto, devolución y neto cobrado.
- Relaciona cada campaña con contrato, factura, prueba de ejecución y cobro.
- No identifiques automáticamente cualquier panel con información DAC7.
- Concilia bancos y procesadores de pago con facturación y declaraciones.
- Conserva evidencia del tipo de cambio cuando cobras en divisa.
- Documenta productos recibidos, viajes, cesiones y operaciones con vinculados.
Este contenido ofrece información general. El tratamiento depende de la actividad, el contrato, la residencia fiscal, el IVA, el pagador y los datos efectivamente comunicados.
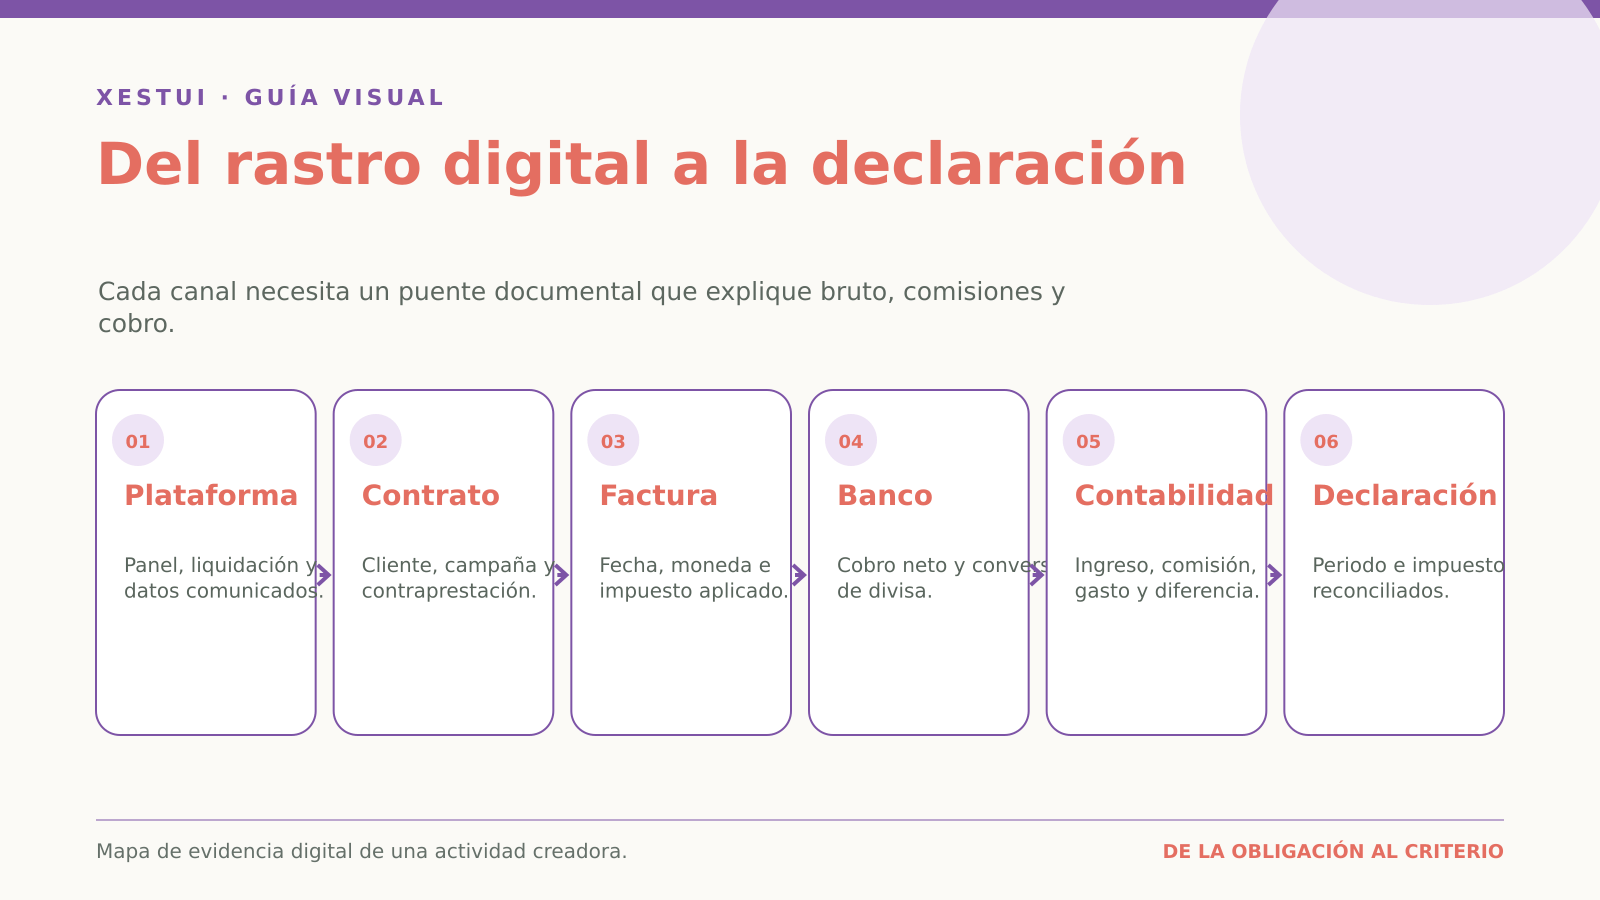
El mapa de rastros de un creador
| Canal | Evidencia de origen | Evidencia fiscal y contable | Diferencia frecuente |
|---|---|---|---|
| Plataforma | Panel y liquidación | Factura o autofactura, registro y declaración | Neto después de comisión |
| Marca directa | Contrato, briefing y aceptación | Factura y cobro | Pago fraccionado o en especie |
| Agencia | Orden de campaña | Factura a la parte correcta | Cadena marca–agencia–creador |
| Afiliación | Reporte de conversiones | Liquidación y factura | Devoluciones y retenciones |
| Membresías | Registro de suscriptores | Ventas, impuestos y pasarela | Micropagos agrupados |
| Cursos o productos | Pedido y condiciones | Factura, IVA y cobro | País del cliente y reembolso |
| Eventos o licencias | Contrato | Factura, retención y banco | Cesión de derechos |
La matriz debe incluir también canales cerrados. Una cuenta antigua puede contener ingresos, devoluciones o saldo retenido que no aparece en el panel actual.
DAC7: qué aporta y qué no
DAC7 obliga a determinados operadores de plataformas a aplicar diligencia debida y comunicar información sobre vendedores que realizan actividades pertinentes. La AEAT identifica categorías como arrendamiento de inmuebles, servicios personales, venta de bienes y arrendamiento de medios de transporte.
Para un creador, algunas operaciones pueden encajar como servicios personales o venta de bienes a través de una plataforma; otras no entrarán por el mero hecho de haberse gestionado online. Un pago publicitario, un reparto de ingresos o una campaña debe analizarse por su actividad, operador y contrato.
El modelo 238 puede incluir datos de identificación del vendedor, cuenta financiera, contraprestación, comisiones, tasas y número de actividades, entre otros. La «contraprestación» es el importe neto de las comisiones, tasas e impuestos retenidos o cobrados por el operador, que se informan también por separado. No equivale automáticamente al rendimiento neto fiscal, a la facturación bruta del creador ni al ingreso bancario.
La exclusión por umbral solo alcanza a la venta de bienes cuando el operador facilita menos de 30 operaciones y una contraprestación total igual o inferior a 2.000 € durante el periodo. No es un mínimo fiscal general ni se traslada sin más a servicios, campañas o afiliación.
Tres errores sobre DAC7
- “Si la plataforma comunica, ya no tengo que facturar o declarar.” Falso. La obligación informativa del operador no sustituye las tuyas.
- “Todo lo que entra en mi banco se comunica por DAC7.” Falso. Existen otros canales de información y muchos movimientos no son contraprestaciones comunicadas por una plataforma.
- “El neto del panel es mi ingreso fiscal.” No necesariamente. Puede haber comisión, impuesto, devolución, retención o conversión que obligue a reconstruir el bruto.
La conciliación por capas
Capa 1. Contrato y hecho económico
¿Qué se entregó? ¿Quién es el cliente? ¿Cuándo se prestó? ¿En qué territorio? ¿Hubo exclusividad, licencia de imagen o cesión de derechos? El contrato determina mucho más que el nombre de la plataforma.
Capa 2. Facturación
Relaciona el servicio con la factura emitida o, cuando proceda, con el documento generado por el pagador. Comprueba destinatario, fecha, serie, moneda, IVA, retención y rectificaciones.
Capa 3. Liquidación
Guarda el detalle bruto. Si la plataforma descuenta su comisión antes de pagar, registra el ingreso y el gasto conforme al soporte, no solo el neto bancario.
Capa 4. Cobro
Concilia banco, PayPal u otra pasarela. Un pago agrupado puede corresponder a muchas operaciones; una devolución puede aparecer en otro mes.
Capa 5. Contabilidad y declaraciones
Comprueba que el periodo, impuesto y contrapartida coinciden. Los cambios de criterio deben quedar documentados.
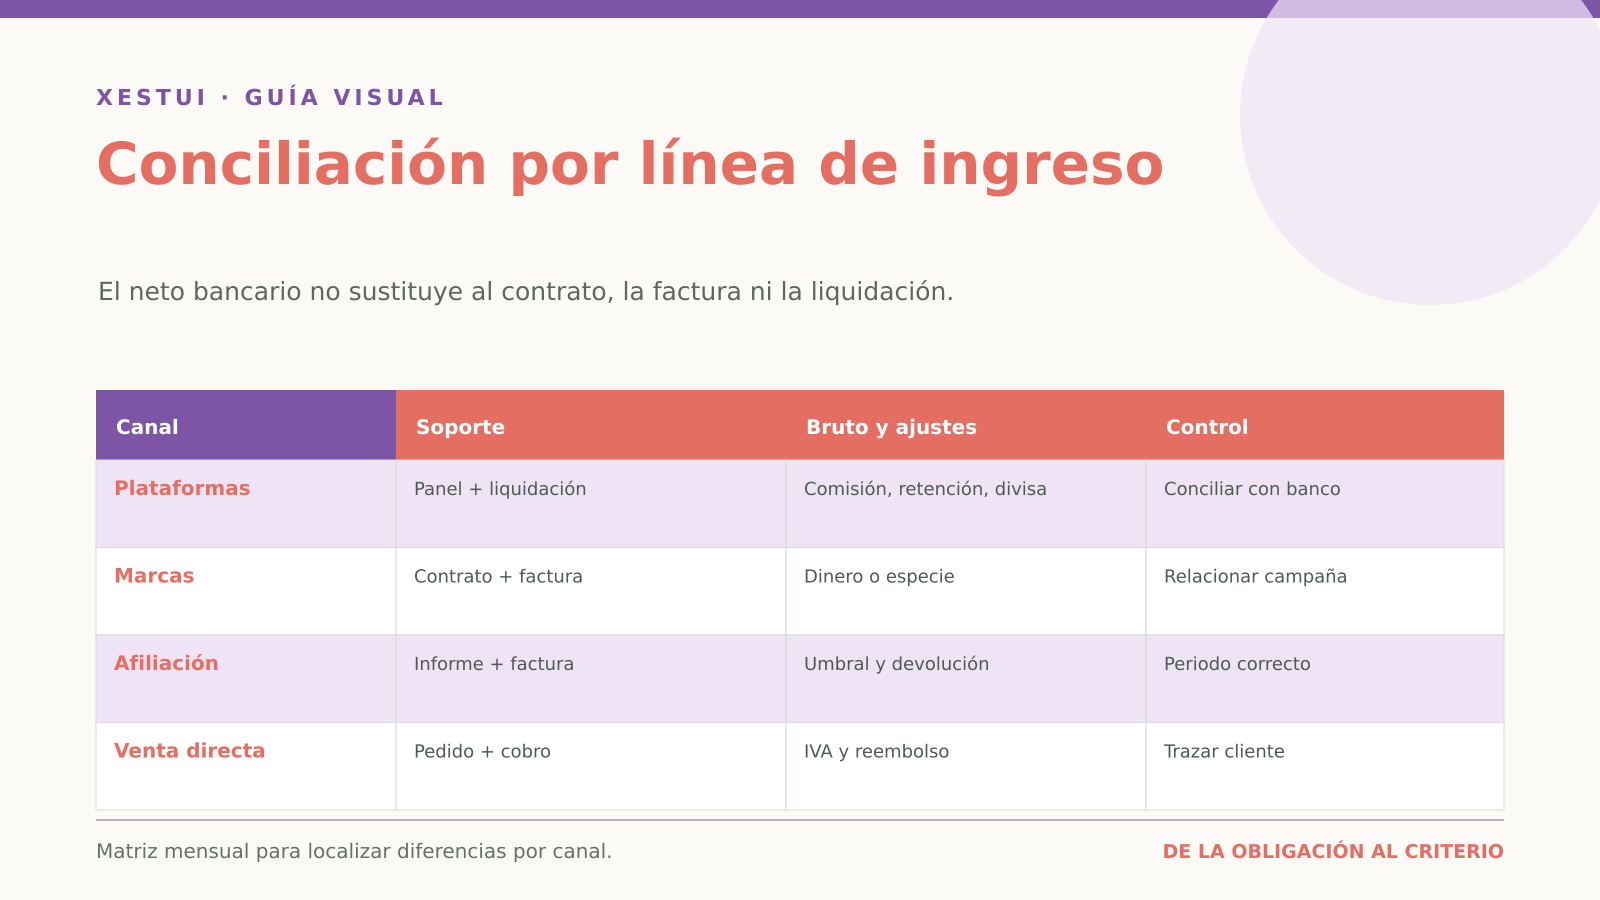
Método mensual de evidencia digital
Descarga
Antes del cierre mensual, exporta paneles, liquidaciones, facturas de comisiones y movimientos de pasarela. Conserva los archivos originales y su fecha.
Normaliza
Crea una tabla con canal, pagador, país, moneda, bruto, comisión, impuesto, retención, neto y fecha. No sobrescribas los archivos fuente.
Concilia
Relaciona cada fila con factura, cobro y asiento. Las diferencias deben tener estado: pendiente, devolución, saldo retenido, conversión, error o investigación.
Revisa fiscalidad
Comprueba IVA, reglas de localización, retenciones, operaciones intracomunitarias y declaraciones informativas. Un cliente extranjero no implica automáticamente que no haya IVA; depende de la operación y condición del destinatario.
Cierra
Firma o fecha el control, anota responsable y guarda evidencias. El objetivo es poder reproducir el cálculo meses después.
Gastos: que sean pagados no basta
Un gasto necesita relación con la actividad, justificación y registro correcto. En creadores suelen generar preguntas:
- cámaras, teléfonos y ordenadores con uso mixto;
- viajes y comidas;
- vestuario;
- vivienda o estudio;
- regalos y sorteos;
- suscripciones;
- colaboraciones con otras personas;
- vehículos;
- formación;
- productos utilizados en contenidos.
La visibilidad pública de un viaje no demuestra su necesidad económica. Conserva contrato, encargo, contenido, agenda, factura y criterio de reparto cuando haya uso personal.
Ingresos en especie y productos recibidos
Recibir un producto, alojamiento, viaje o servicio a cambio de difusión puede constituir contraprestación aunque no entre dinero. Documenta:
- quién entrega;
- qué se compromete el creador a publicar;
- valor acordado o justificable;
- fecha y uso;
- factura o documento;
- impuesto y registro.
“Me lo regalaron” no describe la operación si existía obligación de contenido.
Ejemplo orientativo: campaña con agencia y pago neto
Una creadora acuerda una campaña de 6.000 € con una agencia. La plataforma de pagos descuenta 180 € y el banco recibe 5.820 €. El panel agrupa esa campaña con afiliación y una devolución.
Si la contabilidad registra solo 5.820 € como ingreso, no explicará el contrato de 6.000 € ni la comisión. La conciliación debe separar campaña, comisión, afiliación y devolución, relacionarlas con sus facturas y asignar moneda e impuestos.
Este Caso de XESTUI es una recreación explicativa y no fija el tratamiento fiscal de una operación real.
Qué hacer si ya existe un requerimiento
- Identifica periodos, impuestos, canales y documentos pedidos.
- Preserva paneles y accesos; no borres publicaciones o archivos.
- Solicita los datos históricos a plataformas si faltan.
- Reconcilia primero; no entregues una exportación sin entender columnas y alcance.
- Separa información de terceros no requerida.
- Explica diferencias antes de que parezcan omisiones.
- Registra exactamente qué se entrega.
Esta guía se centra en el rastro sectorial del creador. Si ya existe una petición formal de archivos, consulta también el protocolo para preparar y controlar una entrega de datos ante Hacienda.
Señales para una auditoría preventiva
- Los netos bancarios se contabilizan como ingresos sin liquidación.
- Hay cobros en más de una moneda sin criterio documentado.
- Facturas y campañas usan nombres de clientes distintos sin mapa contractual.
- Los productos recibidos no están inventariados.
- No se conserva información de plataformas cerradas.
- El IVA de clientes extranjeros se decide solo por país.
- Hay gastos personales y profesionales en la misma tarjeta.
- DAC7 se usa como única lista de ingresos.
Solicitar una auditoría fiscal del creador. XESTUI puede revisar una muestra de canales, contratos, facturación, liquidaciones, bancos y declaraciones para localizar diferencias. Para delimitar el servicio se necesitan residencia fiscal, tipos de ingreso, plataformas, países, volumen de operaciones y periodos. Después se indicarán alcance y condiciones; no se promete ausencia de regularización.
XESTUI atiende online desde Tui a creadores digitales de cualquier territorio, sin convertir una actividad nacional en una lista artificial de municipios.
Preguntas frecuentes
¿DAC7 crea un impuesto nuevo para creadores?
No. Es un régimen de diligencia debida e información de determinadas plataformas. La tributación deriva de los impuestos aplicables a la actividad.
¿Todas las plataformas comunican todos mis ingresos?
No. Depende de si son operadores obligados, de la actividad pertinente y de las exclusiones. Además existen otras obligaciones y fuentes de información.
¿Debo declarar el bruto o el neto de la plataforma?
El tratamiento debe reconstruir ingreso, comisión, impuesto, devolución y retención conforme a los documentos. Contabilizar solo el neto puede ocultar ambas partidas.
¿Un producto gratis es ingreso?
Puede ser contraprestación en especie si se recibe a cambio de contenido o servicios. Hay que revisar contrato, valor e impuestos.
¿Puedo deducir toda mi cámara y mi teléfono?
Depende de afectación, uso, justificación y norma del impuesto. Un equipo utilizado también de forma privada exige una revisión específica.
¿Borrar una cuenta elimina la información?
No. Operadores, bancos, clientes y administraciones pueden conservar datos. Además, borrar evidencia ante un requerimiento puede agravar el problema. Preserva y documenta.
Conclusión: el rastro digital debe terminar en una conciliación
No necesitas que todas las plataformas funcionen igual. Necesitas un mapa que traduzca cada panel y contrato a factura, cobro, gasto y declaración. DAC7 es una capa de información, no el libro mayor de tu actividad.
Descarga fuentes, conserva brutos y comisiones y resuelve diferencias cada mes. Si ya hay requerimiento o varios países y líneas de negocio, revisa antes de entregar datos que nadie ha interpretado.
Fuentes y revisión
Contenido informativo contrastado con fuentes oficiales. La aplicación a un caso concreto exige revisar la norma vigente, los hechos y la documentación.