Revisión normativa: julio de 2026. El alcance del cierre cambia según derive de falta de depósito, baja fiscal, revocación del NIF o una resolución concreta; pueden concurrir varias causas.
Que el Registro Mercantil rechace una inscripción por hoja cerrada no significa que la sociedad haya desaparecido ni que exista una solución única. El bloqueo puede deberse a la falta de depósito de cuentas anuales, a una baja provisional en el Índice de Entidades, a la revocación del NIF, a una resolución judicial o incidencia concursal concreta, con el alcance que resulte del asiento o mandamiento. Cada causa cierra actos distintos y exige pruebas diferentes para recuperar la operativa.
La urgencia suele aparecer en el peor momento: antes de renovar administradores, elevar una ampliación de capital, preparar la entrada o salida de socios, pedir financiación o firmar una operación. Presentar el mismo título una y otra vez no abre la hoja. Primero hay que obtener la calificación, consultar la situación registral y fiscal y construir una ruta que resuelva todas las causas concurrentes.
Lo esencial en 30 segundos
- Pide la nota o certificación disponible y conserva la calificación que explica el defecto.
- Distingue el cierre por falta de cuentas del cierre fiscal y de la revocación del NIF.
- Si falta el depósito de cuentas, revisa qué ejercicios están pendientes y si fueron aprobadas.
- Tras más de un año desde el cierre del ejercicio sin depósito de cuentas aprobadas, la hoja queda cerrada para numerosos actos, con excepciones limitadas.
- El cese o dimisión de administradores puede ser inscribible en el cierre por falta de cuentas; el nombramiento del sustituto no queda amparado por esa misma excepción.
- Una baja fiscal o un NIF revocado pueden exigir actuaciones ante la AEAT antes de que el Registro permita la operación.
- Coordina contabilidad, acuerdos sociales, fiscalidad y presentación registral: resolver solo una capa puede dejar otra activa.
Este contenido ofrece información general. La causa concreta del cierre, los asientos vigentes y el título que se pretende inscribir deben revisarse antes de actuar.
“Registro cerrado” puede significar cuatro problemas diferentes
| Causa probable | Indicio habitual | Qué debe verificarse |
|---|---|---|
| Falta de depósito de cuentas | La calificación cita los artículos 282 LSC y 378 RRM | Ejercicios pendientes, aprobación y defectos previos |
| Baja provisional en el Índice de Entidades | Consta un acuerdo de la AEAT y cierre fiscal | Motivo de la baja, declaraciones y rehabilitación |
| NIF revocado | La calificación o el censo reflejan revocación | Causa, publicación, requisitos de rehabilitación y titularidad real |
| Concurso, orden judicial u otra incidencia | El cierre deriva de un asiento o mandamiento específico | Resolución, alcance, duración y órgano competente |
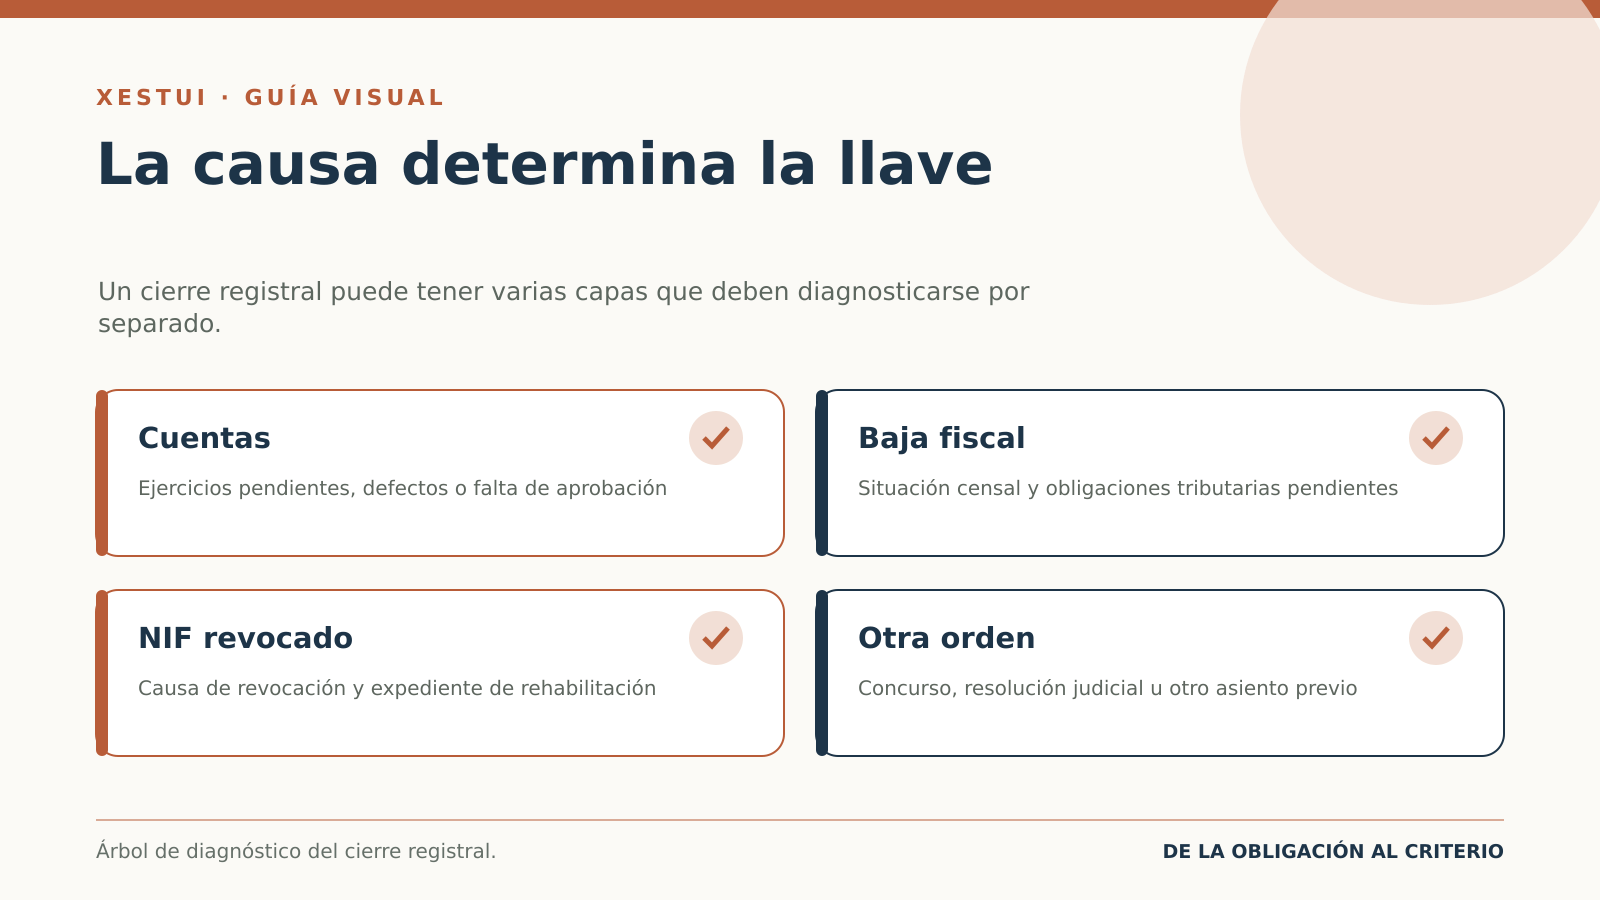
Por qué no conviene usar “cerrado” como diagnóstico
Dos sociedades pueden recibir una calificación parecida y necesitar rutas opuestas. Una puede tener tres ejercicios de cuentas aprobadas pero no depositadas. Otra puede haber presentado cuentas y seguir bloqueada porque el NIF está revocado. Una tercera puede acumular ambas incidencias.
La Resolución de la Dirección General de Seguridad Jurídica y Fe Pública de 3 de diciembre de 2025, publicada en 2026, muestra precisamente la posible concurrencia entre falta de depósito y revocación del NIF. Resolver una no elimina automáticamente la otra.
Cierre por falta de depósito de cuentas anuales
La Ley de Sociedades de Capital establece que el incumplimiento de la obligación de depositar las cuentas da lugar a que no se inscriba documento alguno relativo a la sociedad mientras persista el incumplimiento, salvo las excepciones legales. El Reglamento del Registro Mercantil desarrolla el cierre cuando ha transcurrido más de un año desde el cierre del ejercicio sin que se haya practicado el depósito de las cuentas debidamente aprobadas.
La frase “debidamente aprobadas” importa. Hay tres escenarios:
- Las cuentas están formuladas y aprobadas, pero no se depositaron. Debe prepararse el depósito de cada ejercicio pendiente y subsanar los defectos que existan.
- Las cuentas no fueron aprobadas. El órgano de administración puede hacer constar esta situación en el Registro mediante la certificación prevista y renovarla con la periodicidad exigida para evitar o levantar temporalmente el cierre en los términos reglamentarios.
- Las cuentas se presentaron, pero fueron calificadas con defectos. No basta la fecha de presentación: hay que comprobar si el asiento sigue vigente, qué defectos se señalaron y cómo subsanarlos.
Qué actos pueden seguir entrando
Las excepciones son limitadas. Entre ellas se encuentran determinados títulos relativos al cese o dimisión de administradores, la revocación o renuncia de poderes y la disolución de la sociedad y nombramiento de liquidadores, además de los asientos ordenados por autoridad judicial o administrativa.
No debe ampliarse esa lista por analogía. La doctrina registral ha reiterado que el cese o dimisión puede inscribirse, pero no el nombramiento de quien sustituye al administrador al amparo de esa excepción.
Estas excepciones pertenecen al cierre por falta de depósito. Si concurre además baja provisional en el Índice de Entidades o revocación del NIF, el cierre es distinto y puede impedir incluso inscribir el cese hasta levantar la incidencia fiscal. La transmisión de participaciones de una sociedad limitada tampoco se inscribe normalmente como tal en el Registro, aunque el cierre puede complicar la representación, las certificaciones, la due diligence y las operaciones conexas.
Cierre fiscal, baja en el Índice y NIF revocado
La baja provisional en el Índice de Entidades y la revocación del NIF no son sinónimos de falta de depósito. Nacen de la normativa tributaria y tienen efectos propios. La calificación registral puede reflejar que la AEAT comunicó una baja o que el NIF figura revocado.
En estos casos hay que revisar:
- el acuerdo y su fecha;
- la causa que lo motivó;
- las declaraciones omitidas o incidencias censales;
- la localización y actividad efectiva de la sociedad;
- administradores y titulares reales;
- deudas y procedimientos abiertos;
- requisitos de rehabilitación ante la AEAT.
Intentar depositar cuentas puede ser necesario, pero no suficiente. La rehabilitación fiscal no debe plantearse como un formulario aislado: la Administración puede requerir prueba de actividad, domicilio, estructura y cumplimiento.
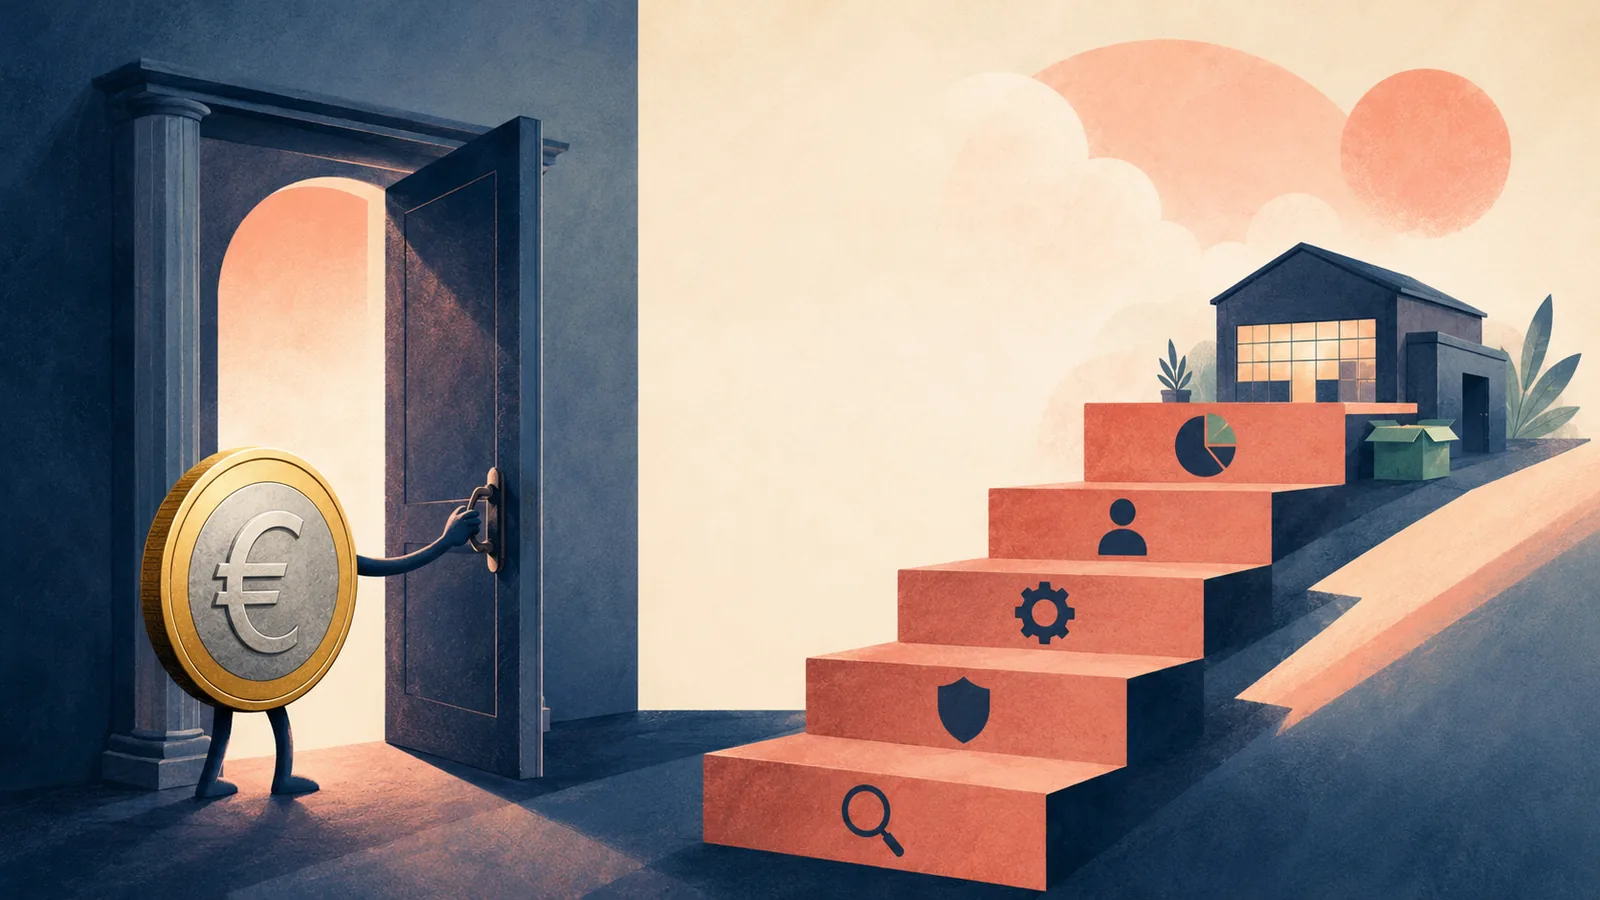
Diagnóstico en siete documentos
Para evitar semanas de presentaciones fallidas, reúne:
- La última calificación registral completa.
- Nota simple o certificación actual de la hoja.
- Relación de ejercicios depositados y pendientes.
- Cuentas formuladas, actas y certificaciones de aprobación.
- Notificaciones de defectos de depósitos anteriores.
- Situación censal y acuerdos de baja o revocación del NIF.
- El título exacto que se pretende inscribir y la fecha límite de la operación.
Con esos documentos puede crearse una matriz de bloqueo: causa, autoridad, actuación, responsable, prueba, dependencia y fecha. La ruta debe incluir el orden. Por ejemplo, aprobar unas cuentas antes de reconstruir la contabilidad puede producir una nueva inconsistencia; pedir rehabilitación del NIF sin acreditar actividad puede generar otro requerimiento.
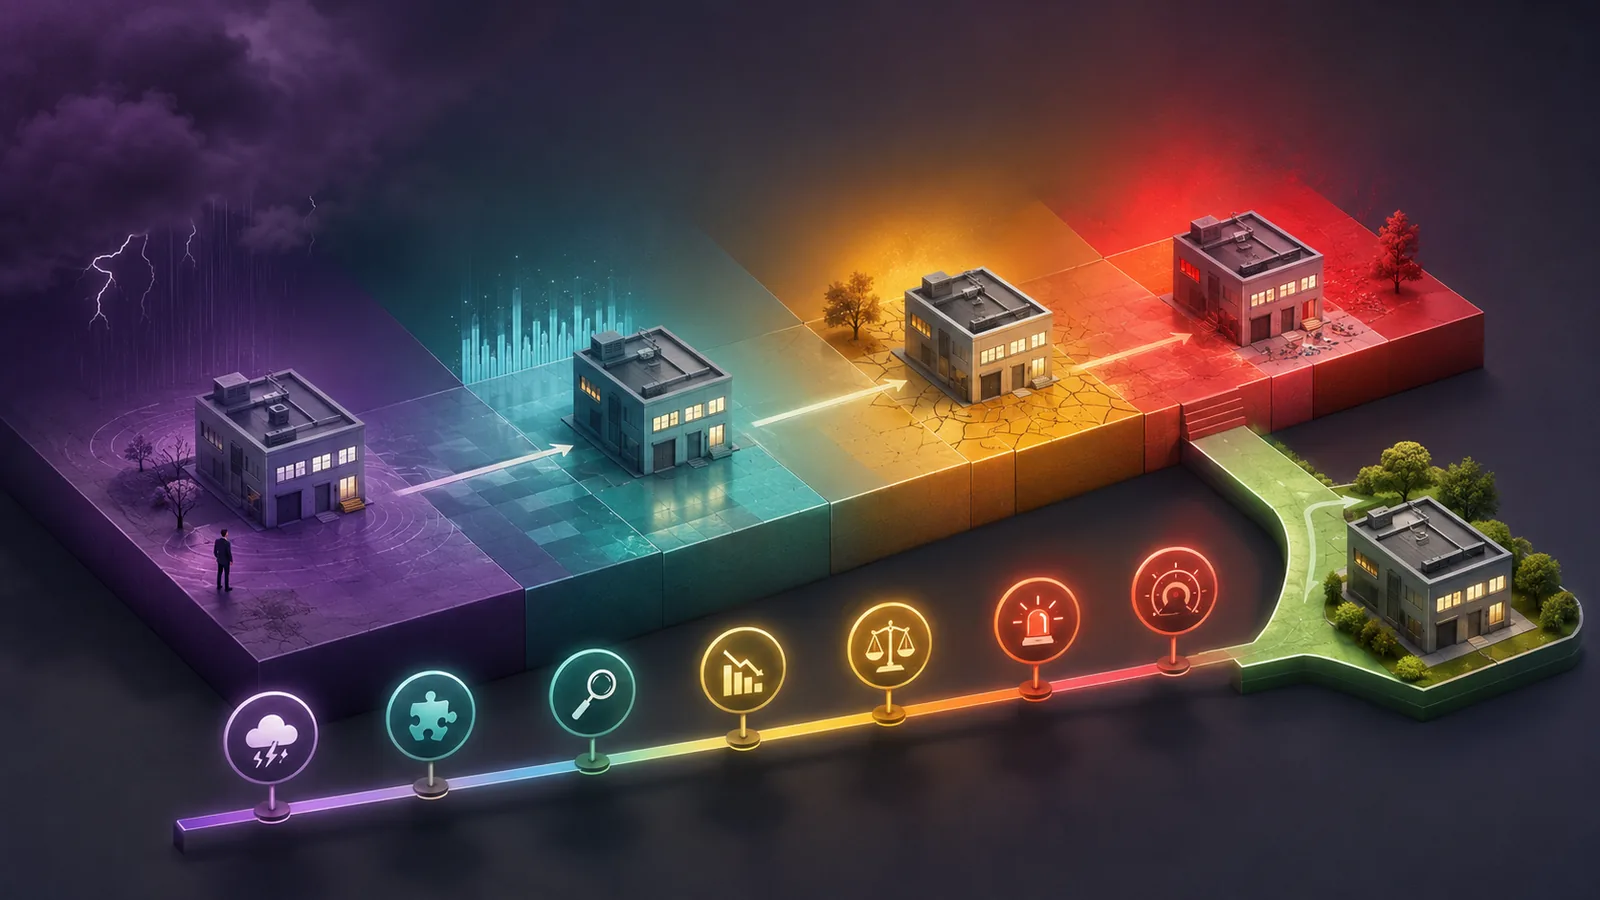
Ruta de recuperación por fases
Fase 1. Confirmar todos los cierres
No trabajes solo con lo que recuerda el administrador. Cruza Registro, expedientes de cuentas, censo y notificaciones. Anota qué actos están permitidos y cuál es la operación urgente.
Fase 2. Reconstruir la base contable y societaria
Si faltan ejercicios, prepara la contabilidad con documentación fuente. Formula cuentas, convoca y celebra los acuerdos necesarios y documenta las razones cuando no puedan aprobarse. No inventes saldos para conseguir un depósito.
Fase 3. Regularizar la capa fiscal
Presenta declaraciones omitidas o actuaciones censales cuando proceda y responde a los requerimientos. La regularización puede generar cuotas, recargos o sanciones que deben estimarse antes.
Fase 4. Depositar y subsanar
Utiliza los modelos vigentes para cada presentación y controla la huella, certificación, titularidad real y demás documentos exigibles. Si hay defecto, subsánalo dentro de la vigencia del asiento cuando sea posible.
Fase 5. Verificar la apertura antes de la firma
No des por terminado el proceso al enviar el depósito o la solicitud fiscal. Obtén evidencia de que la incidencia se ha levantado y pide al notario, financiador o contraparte que confirme la documentación necesaria para la operación.
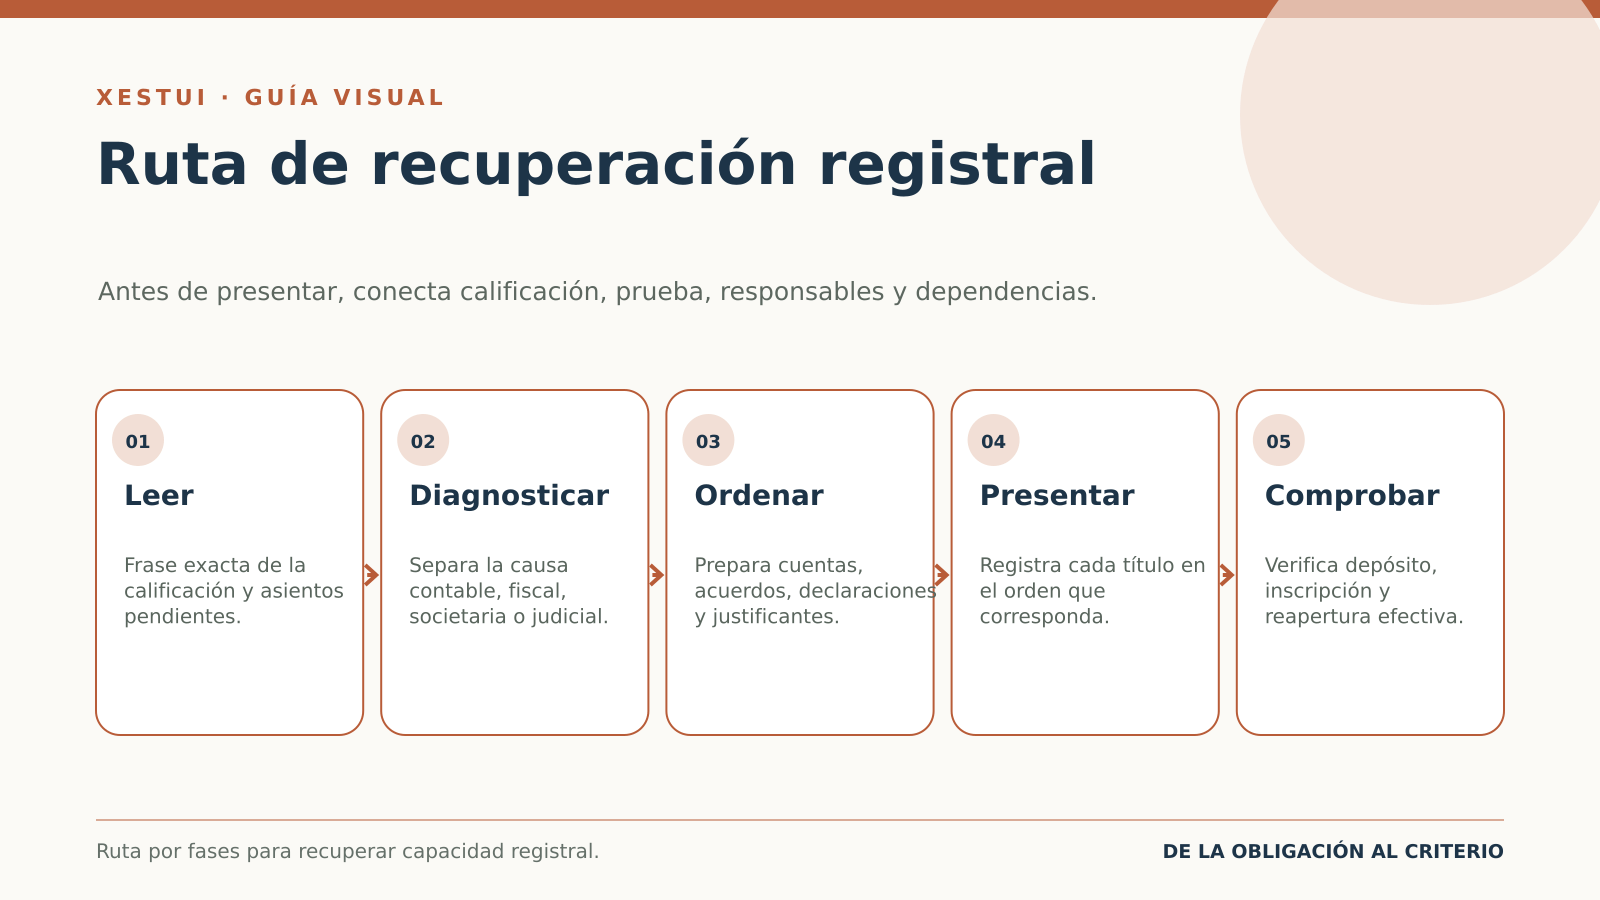
Ejemplo orientativo: financiación con nombramiento pendiente
Una sociedad solicita financiación. El banco exige que el administrador figure con cargo vigente. Al intentar inscribir su reelección, el Registro califica el título porque faltan tres depósitos. Además, el NIF aparece revocado por una incidencia censal antigua.
Si la empresa se limita a presentar las cuentas del último ejercicio, seguirá bloqueada. La ruta necesita revisar los tres ejercicios, subsanar los depósitos, tramitar la rehabilitación fiscal y confirmar después la inscripción del nombramiento. La operación financiera debe negociar sus hitos con esa realidad, sin prometer una fecha que depende de dos autoridades.
Este Caso de XESTUI es una recreación explicativa. La calificación, los asientos y el acuerdo de la AEAT determinan la solución real.
Errores frecuentes
- Pensar que una nota simple antigua refleja la situación actual.
- Depositar solo el último ejercicio cuando hay varios pendientes.
- Confundir presentación de cuentas con depósito efectivo.
- Repetir un título sin subsanar la causa del cierre.
- Dar por hecho que el cese y el nuevo nombramiento tienen la misma excepción.
- Pedir rehabilitación del NIF sin ordenar domicilio, actividad y declaraciones.
- Firmar una compraventa o financiación sin condición ligada a la reapertura.
- Utilizar cuentas reconstruidas sin soporte bancario, fiscal o documental.
Qué puede prepararse antes de una operación
Si la sociedad prevé financiación, entrada de socio, transmisión, cambio de administrador o reestructuración:
- solicita una revisión registral y censal;
- confirma que las últimas cuentas están depositadas;
- revisa la vigencia de cargos y poderes;
- verifica NIF y certificado censal;
- compara estatutos, titularidad real y libro de socios;
- identifica acuerdos previos y mayorías;
- define un calendario con dependencias externas.
Esta revisión no garantiza la inscripción, pero reduce el riesgo de descubrir el cierre cuando todos los demás documentos ya están firmados.
Solicitar una revisión mercantil del cierre y de la operación bloqueada. XESTUI puede revisar la calificación, los ejercicios pendientes, la situación censal y el título que se pretende inscribir. Para delimitar el servicio se necesitan la calificación completa, nota registral disponible, listado de cuentas depositadas, notificaciones fiscales y fecha prevista de la operación. Después se propondrá una ruta por fases y sus condiciones, sin garantizar un resultado registral.
Si la sociedad está domiciliada en la provincia de Pontevedra, el expediente debe coordinar la situación ante el Registro Mercantil competente con cualquier incidencia fiscal concurrente.
Preguntas frecuentes
¿Una sociedad con el Registro cerrado sigue existiendo?
Sí. El cierre impide o limita inscripciones, pero no equivale por sí solo a extinción. La sociedad mantiene obligaciones y puede seguir acumulando riesgos si no regulariza su situación.
¿Depositar las cuentas abre el Registro de inmediato?
El depósito debe practicarse y pueden existir defectos u otras causas de cierre. Además, una baja fiscal o NIF revocado requieren actuaciones distintas. Hay que comprobar la hoja después.
¿Puede inscribirse la dimisión del administrador?
En el cierre por falta de depósito, la normativa contempla el cese o dimisión entre las excepciones. Eso no significa que el nombramiento del sustituto sea inscribible en las mismas condiciones.
¿Qué ocurre si las cuentas no fueron aprobadas?
Existe un mecanismo para acreditar la falta de aprobación y evitar o levantar el cierre durante periodos que deben renovarse. La certificación y sus plazos deben prepararse conforme al Reglamento.
¿El cierre impide firmar contratos?
No necesariamente invalida toda contratación, pero puede impedir inscribir actos esenciales, acreditar representación o cumplir condiciones de una operación. El riesgo debe analizarse antes de firmar.
¿Puede haber sanción además del cierre?
La Ley de Sociedades de Capital prevé un régimen sancionador por falta de depósito. La existencia y cuantía concreta requieren revisar el caso y el procedimiento.
Conclusión: la llave correcta depende de la causa
Un Registro cerrado no se abre con una respuesta genérica. Primero hay que saber si el bloqueo nace de cuentas, fiscalidad, NIF, concurso u otra orden. Después se ordenan contabilidad, acuerdos, declaraciones y presentaciones según sus dependencias.
Si existe una firma próxima, la revisión debe incluir la operación, no solo el cierre. La mejor ruta es la que recupera la capacidad registral sin crear unas cuentas, un acuerdo o una solicitud fiscal que luego entren en contradicción.
Fuentes y revisión
Contenido informativo contrastado con fuentes oficiales. La aplicación a un caso concreto exige revisar la norma vigente, los hechos y la documentación.