Revisión normativa: julio de 2026. El plazo real depende de la fecha de cierre, formulación y aprobación de las cuentas; los ejemplos con cierre a 31 de diciembre no deben trasladarse sin comprobar el ejercicio concreto.
El depósito de las cuentas anuales no termina cuando la contabilidad está cerrada ni cuando la junta aprueba las cuentas. Son fases distintas: los administradores formulan, la junta aprueba y, después, la sociedad presenta el expediente en el Registro Mercantil. La regla general es depositarlo dentro del mes siguiente a la aprobación.
Si el plazo ha pasado, todavía se puede presentar. Pero conviene actuar con orden: la falta de depósito puede provocar una sanción y, cuando transcurre un año desde el cierre del ejercicio sin que se haya practicado el depósito, puede producirse el cierre registral. Ese cierre tiene excepciones y no aparece automáticamente al día siguiente del plazo ordinario. La prioridad es saber qué ejercicio falta, si las cuentas fueron aprobadas, qué documentos existen y si el Registro ya ha señalado algún defecto.
Revisión normativa: 24 de julio de 2026. Los modelos y requisitos deben comprobarse de nuevo antes de cada presentación.
Lo esencial en 30 segundos
- Los administradores deben formular las cuentas en los tres meses siguientes al cierre.
- La junta ordinaria debe celebrarse dentro de los seis primeros meses del ejercicio, aunque una junta celebrada después no es inválida solo por ese retraso.
- El depósito se presenta dentro del mes siguiente a la fecha real de aprobación.
- Presentar no significa que las cuentas ya estén depositadas: el Registro puede apreciar defectos.
- El cierre registral por esta causa opera cuando transcurre un año desde el cierre sin depósito, no justo al terminar el plazo ordinario.
- La falta de depósito puede dar lugar a una multa, pero su cuantía no es automática ni siempre alcanza el máximo.
- Si las cuentas no han sido aprobadas, existe una vía específica para acreditar esa situación, que debe mantenerse mientras continúe.
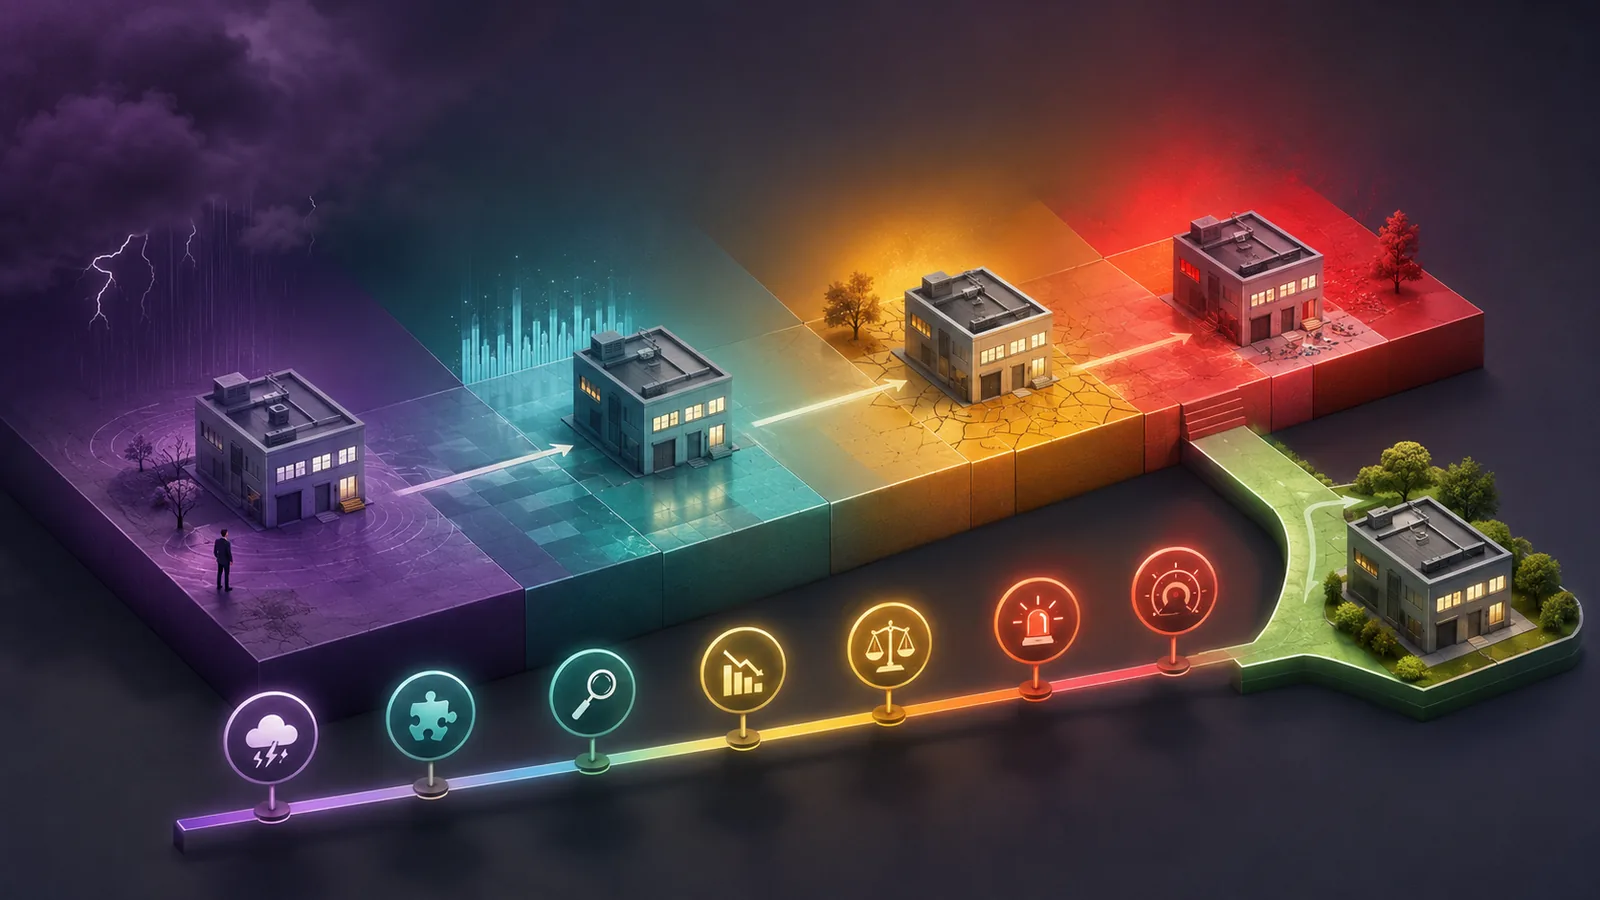
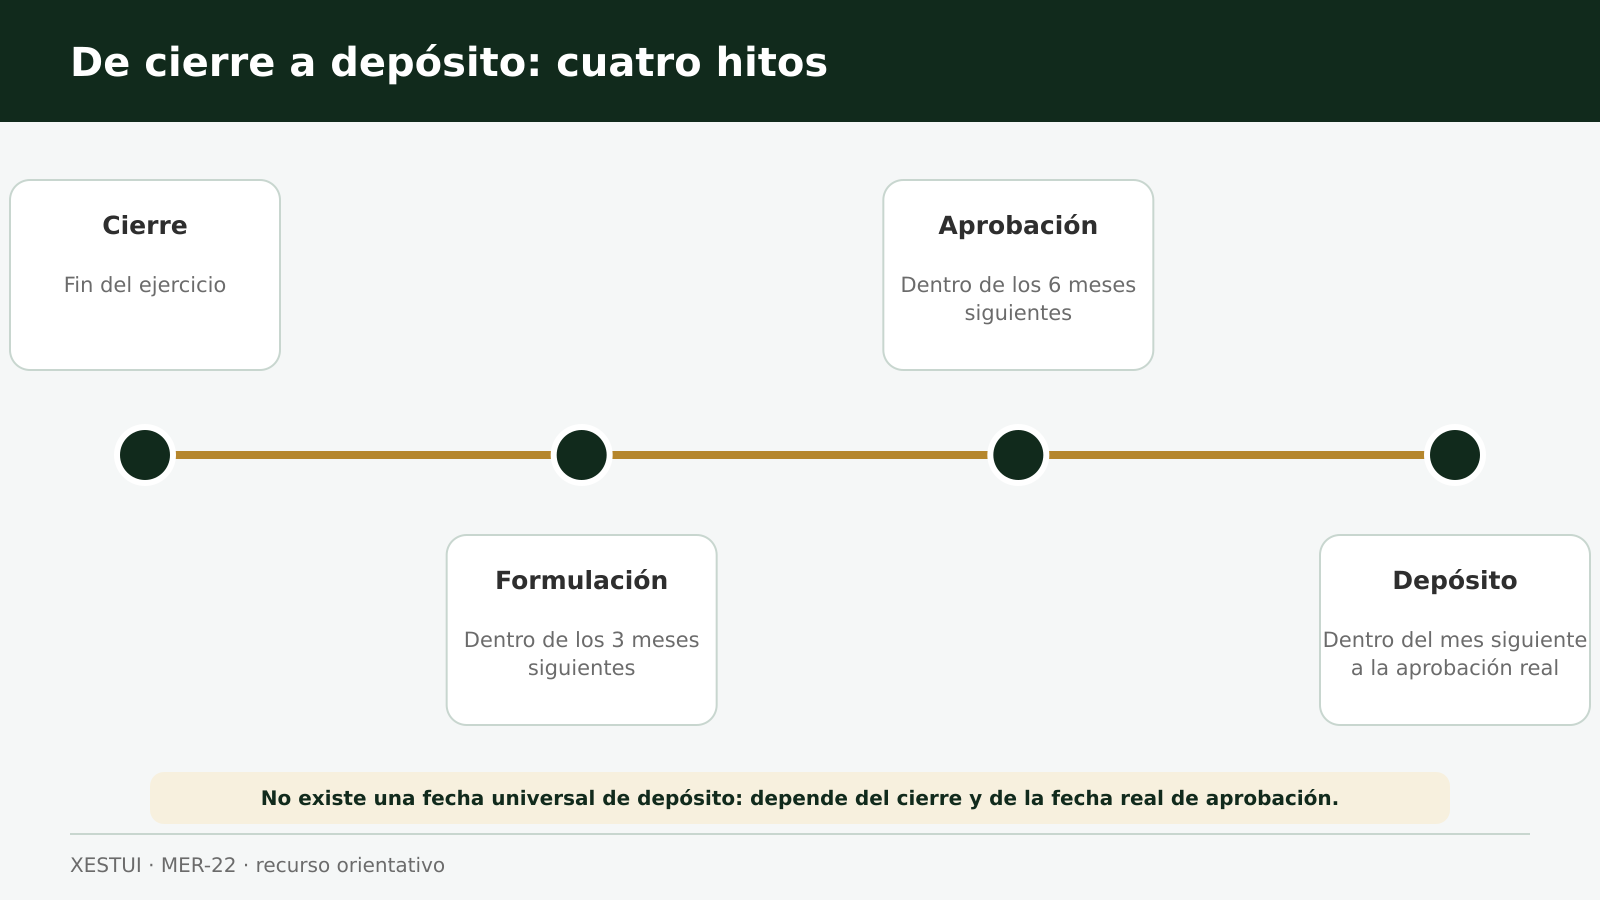
Cuatro hitos que no deben confundirse
La Ley de Sociedades de Capital separa claramente el trabajo en varias fases. Tratarlo todo como “presentar las cuentas” es una de las principales fuentes de errores.
| Hito | Qué ocurre | Regla general |
|---|---|---|
| Cierre del ejercicio | Termina el periodo contable al que se refieren las cuentas | La fecha habitual es el 31 de diciembre, pero una sociedad puede tener otro cierre |
| Formulación | Los administradores preparan y firman las cuentas y la propuesta de aplicación del resultado | Dentro de los tres meses siguientes al cierre |
| Aprobación | La junta decide sobre las cuentas y la aplicación del resultado | La junta ordinaria debe reunirse en los seis primeros meses |
| Depósito | Se presenta el expediente en el Registro Mercantil del domicilio social | Dentro del mes siguiente a la aprobación efectiva |
Ejemplo con cierre a 31 de diciembre
Si una sociedad cierra el ejercicio el 31 de diciembre de 2025, la referencia ordinaria es:
- Formular hasta el 31 de marzo de 2026.
- Celebrar la junta ordinaria hasta el 30 de junio de 2026.
- Si la junta aprueba las cuentas el 30 de junio, presentar el depósito dentro del mes siguiente.
No todas las sociedades aprueban el 30 de junio. Si la aprobación efectiva se produce otro día, el mes se cuenta desde esa fecha. Por eso es más preciso hablar de “un mes desde la aprobación” que afirmar que todas las empresas tienen una fecha universal idéntica.
Documentos que deben encajar antes de presentar
El expediente exacto depende del tipo de sociedad, del modelo de cuentas, de si existe auditoría y de otras circunstancias. Con carácter general, la ley exige la certificación de los acuerdos de aprobación y aplicación del resultado, debidamente firmada, junto con las cuentas. Cuando corresponda, también deberán acompañarse el informe de gestión, el estado de información no financiera y el informe de auditoría.
Los modelos oficiales tampoco son permanentes. Para presentaciones posteriores a la publicación de las resoluciones de mayo de 2026 deben utilizarse los modelos vigentes aprobados para cuentas individuales o, si procede, cuentas consolidadas.
Checklist previo al depósito
Este checklist orienta, pero no sustituye la revisión del expediente. Por ejemplo, no todas las sociedades están obligadas a auditarse y los umbrales deben comprobarse con las circunstancias de los ejercicios correspondientes.
Presentado, defectuoso y depositado no significan lo mismo
Una sociedad puede haber enviado el archivo y, aun así, no tener el depósito practicado. El registrador comprueba si se han presentado los documentos exigidos, si las cuentas están aprobadas y si constan las firmas preceptivas. Si aprecia defectos, emite una calificación para que puedan subsanarse.
Por eso conviene conservar:
- El justificante de entrada.
- La fecha del asiento de presentación.
- La calificación registral, si existe.
- El resguardo de la subsanación.
- La confirmación final de que el depósito se ha practicado.
La pregunta correcta no es solo “¿las enviamos?”, sino “¿consta el depósito efectivo y están resueltos los defectos?”.
Qué consecuencias puede tener no depositar
Cierre registral: cuándo aparece y qué excepciones tiene
El artículo 378 del Reglamento del Registro Mercantil establece que, transcurrido un año desde la fecha de cierre del ejercicio sin que se haya practicado el depósito de las cuentas debidamente aprobadas, el Registro no inscribirá documentos posteriores mientras persista el incumplimiento.
Esto significa que el cierre no se produce automáticamente al día siguiente del plazo ordinario de depósito. Tampoco bloquea absolutamente cualquier asiento. Entre las excepciones se encuentran los títulos relativos al cese o dimisión de administradores y otros cargos, la revocación o renuncia de poderes, la disolución, el nombramiento de liquidadores y los asientos ordenados por autoridad judicial o administrativa.
En la práctica, una hoja registral cerrada puede dificultar operaciones societarias que necesiten inscripción. También puede obligar a ordenar las cuentas pendientes antes de ejecutar una operación. El efecto concreto debe analizarse según el documento que se pretenda inscribir; no debe afirmarse que toda financiación, ayuda o contrato queda legalmente impedido.
Sanciones: existen, pero no son una cifra automática
La Ley de Sociedades de Capital prevé una multa de 1.200 a 60.000 euros, previa tramitación de expediente por el Instituto de Contabilidad y Auditoría de Cuentas. Si la sociedad o el grupo supera seis millones de euros de facturación anual, el límite por cada año de retraso se eleva a 300.000 euros.
Eso no significa que cada retraso genere automáticamente una multa de 60.000 euros. La cuantía se determina atendiendo a la dimensión de la sociedad. Además, cuando los documentos se depositan antes de que se inicie el procedimiento sancionador, la ley prevé la imposición en grado mínimo y una reducción del 50 %. El ICAC explica el régimen sancionador y la iniciación del expediente.
La conclusión práctica es sencilla: no conviene ignorar el incumplimiento porque “nunca ha pasado nada”, pero tampoco utilizar la multa máxima como una amenaza segura.
¿Qué ocurre si las cuentas no fueron aprobadas?
No aprobar las cuentas no elimina la obligación. Sin embargo, el Reglamento permite evitar el cierre registral si se acredita formalmente la falta de aprobación mediante certificación del órgano de administración con firmas legitimadas —indicando la causa— o mediante copia autorizada del acta notarial de la junta en la que conste la no aprobación.
La acreditación debe presentarse antes de que finalice el periodo de un año desde el cierre y debe renovarse cada seis meses mientras continúe la situación. Esta vía no equivale a depositar las cuentas ni resuelve un conflicto entre socios; simplemente acredita por qué no se han depositado y evita el cierre en los términos reglamentarios.
Qué hacer si el plazo ya pasó
El retraso no impide presentar las cuentas. La ruta debe adaptarse a la situación real:
- Identificar todos los ejercicios pendientes. No conviene trabajar solo el más reciente si hay años anteriores sin depósito.
- Comprobar si las cuentas fueron formuladas y aprobadas. Si no lo fueron, habrá que ordenar primero la situación societaria.
- Revisar si existe auditoría obligatoria, solicitada o inscrita.
- Preparar cada expediente con el modelo aplicable.
- Presentar y controlar la calificación.
- Subsanar los defectos dentro del plazo indicado.
- Confirmar que el depósito se ha practicado y que la hoja registral queda operativa.
Si existe una operación urgente —por ejemplo, un cambio societario que necesita inscripción— la secuencia debe coordinarse antes de firmar o presentar documentos. Depositar las cuentas pendientes puede reabrir el Registro, pero no garantiza por sí mismo que desaparezca el riesgo de un eventual expediente sancionador.
Ejemplo orientativo: el expediente que parecía terminado
Una sociedad con cierre a 31 de diciembre aprueba sus cuentas el 28 de junio. La contabilidad está cerrada y la certificación de la junta está preparada, pero el informe de auditoría necesario no se incorpora al envío. El archivo se presenta y la empresa da el trabajo por concluido.
Días después, el Registro califica el depósito con defecto. Si nadie controla la notificación y el asiento, la empresa puede descubrir meses más tarde que las cuentas nunca llegaron a depositarse.
La solución no consiste en generar de nuevo todo el expediente sin revisar. Primero se identifica el defecto, se comprueba la documentación exigible, se coordina la subsanación y se conserva la confirmación del depósito. El caso demuestra por qué un justificante de envío no basta como control final.
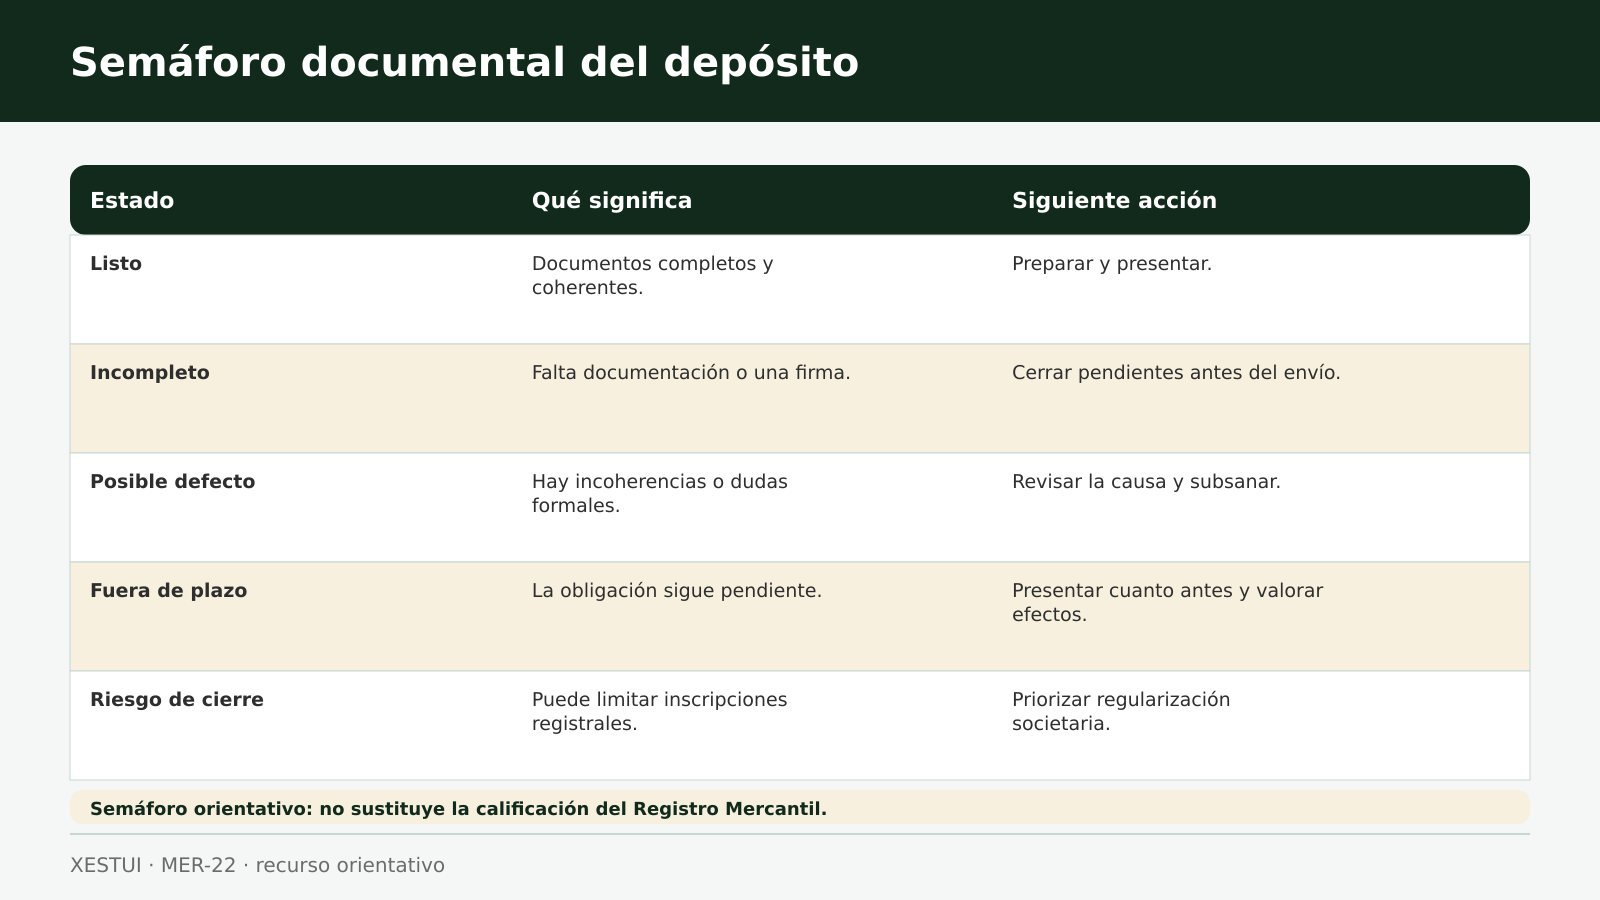
Semáforo de preparación
| Estado | Señales | Siguiente paso |
|---|---|---|
| Listo para revisión final | Cuentas aprobadas, certificación y documentos aplicables completos | Validar modelos, firmas y coherencia antes de presentar |
| Incompleto | Falta firma, certificación, titular real, informe o dato requerido | Completar el expediente antes del envío |
| Con posible defecto | Ya existe calificación registral o incoherencia entre documentos | Leer la calificación y preparar una subsanación dirigida |
| Fuera de plazo | El mes desde la aprobación ya terminó | Presentar cuanto antes tras revisar el expediente |
| Riesgo de cierre | Ha transcurrido un año desde el cierre sin depósito | Revisar ejercicios pendientes, excepciones y operación urgente |
Preguntas frecuentes
¿El plazo siempre termina el 31 de julio?
No. La regla legal es un mes desde la aprobación efectiva de las cuentas. El 30 de julio es una referencia habitual cuando el ejercicio termina el 31 de diciembre y las cuentas se aprueban el 30 de junio, pero no es una fecha universal.
¿Si presento fuera de plazo el Registro rechazará las cuentas?
El retraso no impide por sí mismo presentar el depósito. Otra cuestión es que el expediente tenga defectos o que pueda existir riesgo sancionador. Conviene presentar el expediente completo y controlar la calificación.
¿El Registro se cierra en cuanto termina el plazo ordinario?
No. El cierre regulado por falta de depósito se produce cuando transcurre un año desde el cierre del ejercicio sin que se haya practicado el depósito, con las excepciones previstas reglamentariamente.
¿Una sociedad inactiva tiene que depositar cuentas?
La inactividad no extingue la sociedad ni elimina por sí sola sus obligaciones contables y registrales. Mientras la sociedad exista, debe revisarse el cumplimiento correspondiente.
¿Todas las sociedades deben acompañar informe de auditoría?
No. Puede ser obligatorio por ley, por petición de la minoría o por una auditoría voluntaria inscrita, entre otros supuestos. Debe comprobarse el caso concreto.
¿Depositar ahora elimina cualquier multa?
No puede garantizarse. Depositar antes de la iniciación del procedimiento tiene efectos favorables previstos en la ley, pero no equivale a una inmunidad automática.
Conclusión: el control termina con el depósito practicado
Cerrar la contabilidad y aprobar las cuentas son pasos necesarios, pero no suficientes. La empresa necesita calcular su plazo real, preparar el expediente aplicable, controlar la calificación y confirmar el depósito efectivo.
Si el plazo ya pasó, la mejor decisión suele ser ordenar los ejercicios y actuar antes de que el problema bloquee una inscripción o se agrave. Si las cuentas no están aprobadas, debe utilizarse la vía societaria y registral correcta, no dejar simplemente pasar el tiempo.
Fuentes y revisión
Contenido informativo contrastado con fuentes oficiales. La aplicación a un caso concreto exige revisar la norma vigente, los hechos y la documentación.