Revisión normativa: julio de 2026. La preparación operativa puede comenzar ya, pero las fechas concretas de aplicación B2B deben recalcularse cuando entre en vigor la orden técnica.
Última revisión normativa y operativa: 24 de julio de 2026.
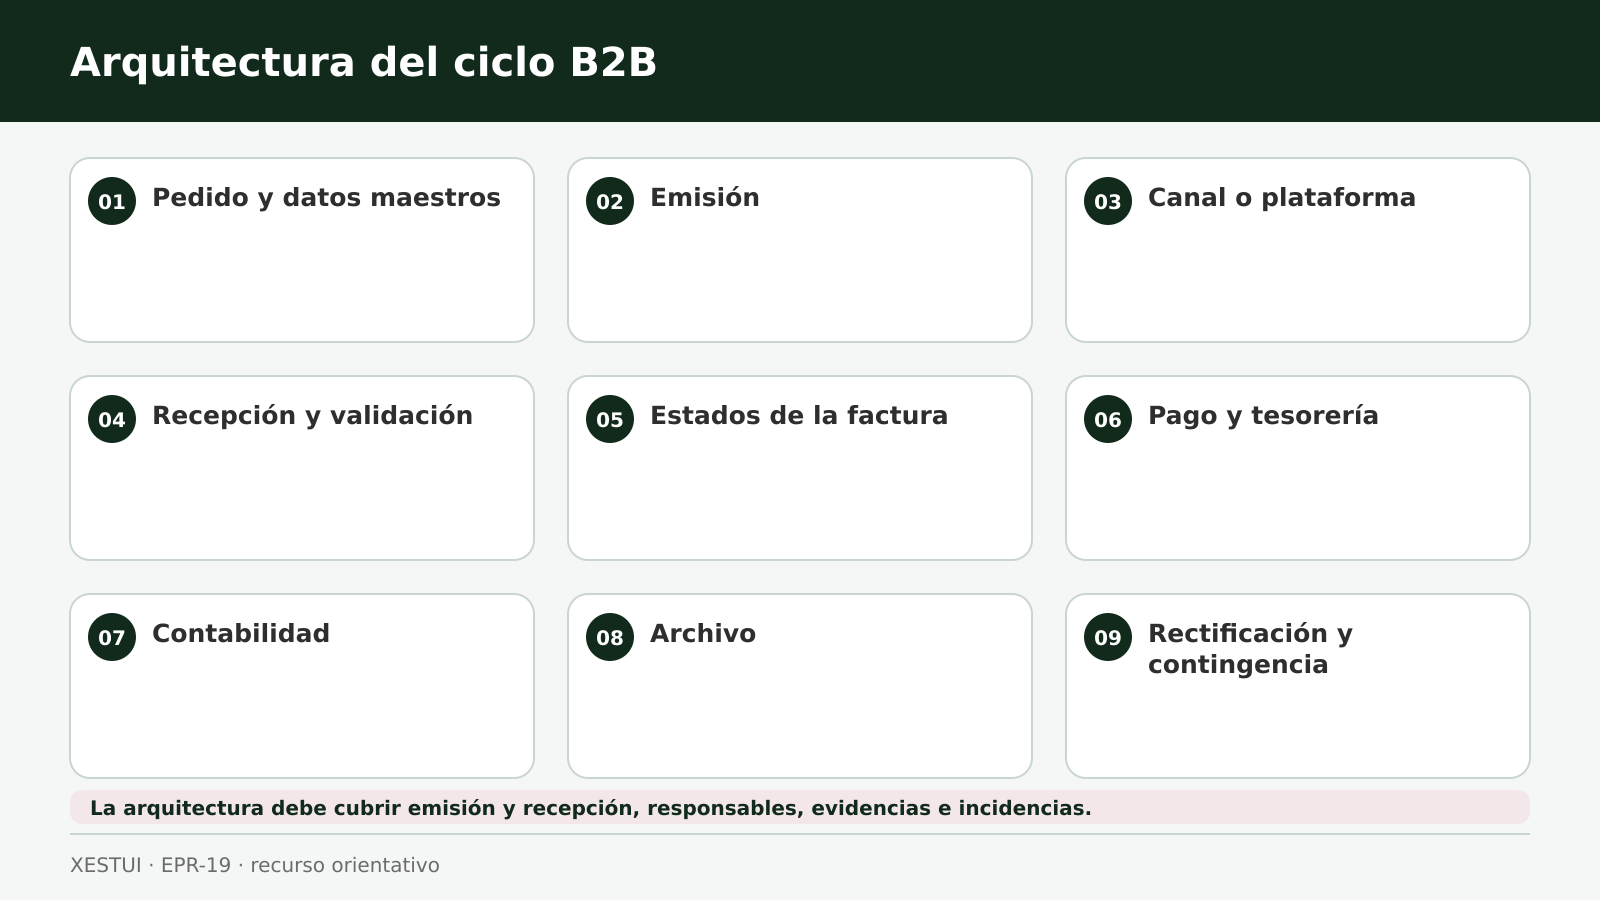
Si tu empresa ya factura, recibe documentos de proveedores, concilia cobros y alimenta un ERP, la factura electrónica B2B no es un cambio de PDF. Es un proyecto de procesos y datos. Debe conectar emisión, recepción, aceptación o rechazo, pago, rectificación, archivo y contabilidad sin crear un segundo circuito manual.
La respuesta práctica es empezar por un mapa de la operativa actual y una matriz de brechas, no por comprar una plataforma. El Real Decreto 238/2026 ya define elementos relevantes del sistema, pero la aplicación efectiva se contará desde la entrada en vigor de la orden ministerial técnica prevista: doce meses para quienes superaron ocho millones de euros de volumen de operaciones el año anterior y veinticuatro meses para el resto. Por tanto, a 24 de julio de 2026 no debe asignarse una fecha fija sin comprobar antes esa orden.
Este contenido ofrece información general. El alcance y el calendario deben revisarse según operaciones, volumen, sistemas, territorio y normativa vigente.
Lo esencial en 30 segundos
- A quién afecta: empresas y profesionales con operaciones B2B domésticas, especialmente si tienen ERP, varios departamentos, plataformas o mucho volumen.
- Qué está en juego: continuidad de facturación y cobro, recepción de proveedores, datos maestros, rectificaciones, estados, integración y archivo.
- Qué debes comprobar: proceso actual, operaciones dentro del ámbito, punto de entrada, formatos, solución pública o privada, responsables, estados y contingencia.
- Cuándo necesitas ayuda: antes de renovar ERP o plataforma, comprometer fechas con proveedores, iniciar una integración o probar con clientes reales.
Por qué no basta con “generar una factura electrónica”
El cambio visible será un documento estructurado: datos organizados para que otro sistema pueda procesarlos. Sin embargo, la factura recorre muchas etapas antes y después de emitirse.
Un pedido puede llegar incompleto. El cliente puede exigir una referencia contractual. La factura puede ser rechazada. Puede existir un pago parcial, una rectificación o una cesión. El proveedor puede utilizar otra plataforma. Administración necesita contabilizar y Tesorería necesita conciliar.
Si el proyecto solo cubre la creación del fichero, los problemas aparecen en los traspasos:
- Comercial promete datos que Facturación no tiene.
- Compras recibe una factura que no encuentra pedido.
- El ERP emite, pero la plataforma rechaza.
- El estado no vuelve al sistema.
- Tesorería registra el pago en otro lugar.
- Contabilidad vuelve a introducir información.
- Nadie sabe quién resuelve una incidencia.
La implantación debe diseñar el ciclo completo y atribuir un responsable a cada decisión.
Qué está definido y qué debe seguir vigilándose
El Real Decreto 238/2026 establece el sistema de facturación electrónica obligatoria entre empresarios y profesionales. En términos generales, alcanza operaciones en las que existe obligación de expedir factura y el destinatario es un empresario o profesional con sede, establecimiento permanente, domicilio o residencia habitual en España, cuando la operación se dirige a ese ámbito.
La norma contempla excepciones, entre ellas determinadas operaciones documentadas mediante facturas simplificadas, con sus matices. Por eso el primer inventario debe clasificar operaciones; no basta con decir “toda mi facturación”.
También define un sistema formado por:
- plataformas privadas que cumplan los requisitos;
- la solución pública gestionada por la Agencia Tributaria;
- o una combinación de ambas.
Cuando no se haya acordado expresamente un punto de entrada privado, la norma prevé la solución pública como vía de recepción. El sistema regula asimismo formatos estructurados, interconexión, copia fiel hacia la solución pública en determinados escenarios y comunicación de estados.
Entre los estados obligatorios figuran la aceptación o rechazo comercial y el pago efectivo completo, con sus fechas. También pueden comunicarse estados adicionales, como aceptación o pago parcial. El detalle técnico y operativo debe volver a revisarse cuando se publique la orden ministerial de desarrollo.
La Agencia Tributaria resume que la solución pública deberá estar disponible al menos dos meses antes de la primera aplicación efectiva. Esta información permite planificar, pero no justifica cerrar una implantación sobre especificaciones que todavía puedan concretarse.
El mapa “as is”: cómo factura hoy tu empresa
“As is” significa cómo funciona ahora, antes de cambiar. Dibuja el recorrido real, no el procedimiento que figura en un manual.
Emisión
Identifica:
- origen del pedido o contrato;
- validación de cliente y datos fiscales;
- creación de factura;
- series y rectificativas;
- canal de envío;
- seguimiento de aceptación;
- cobro y conciliación;
- contabilización y archivo.
Recepción
Identifica:
- canales por los que llegan facturas;
- alta y validación de proveedor;
- relación con pedido, recepción o contrato;
- aprobación interna;
- rechazo y subsanación;
- contabilización;
- programación y confirmación de pago;
- conservación.
Sistemas y ficheros
Incluye ERP, contabilidad, CRM, compras, tesorería, gestión documental, plataforma de facturación, bancos y hojas auxiliares. Marca dónde se vuelve a teclear un dato, dónde se exporta y quién corrige los fallos.
El mapa debe mostrar también procesos que no pasan por el ERP principal, como portales de clientes y proveedores.
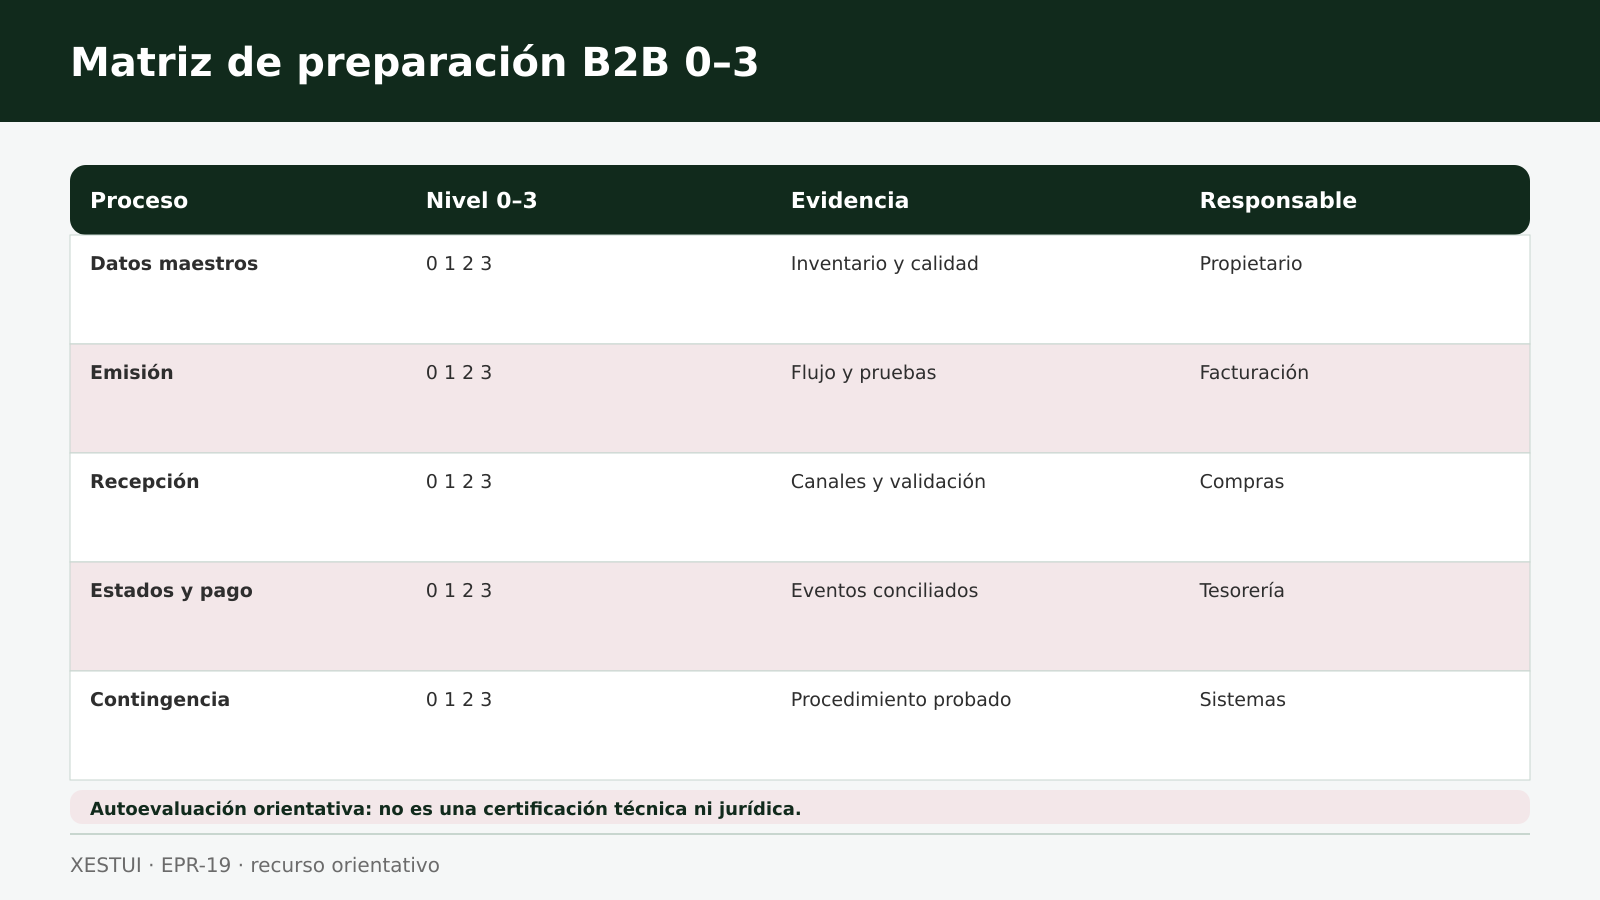
Matriz de preparación B2B
Evalúa cada dimensión de 0 a 3:
- 0 — no inventariada;
- 1 — conocida, pero manual o sin responsable;
- 2 — definida y probada parcialmente;
- 3 — integrada, probada y con evidencia.
| Dimensión | Pregunta de control | Evidencia necesaria |
|---|---|---|
| Alcance | ¿Qué operaciones entran y cuáles requieren revisión? | Inventario por tipo de cliente y operación |
| Datos maestros | ¿NIF, razón social, dirección y referencias son fiables? | Informe de calidad y reglas de alta |
| Emisión | ¿El sistema genera datos y formatos adecuados? | Muestra técnica y validación |
| Recepción | ¿Existe un punto de entrada y enrutado interno? | Flujo aprobado y pruebas |
| Estados | ¿Quién acepta, rechaza y comunica pagos? | Matriz de responsables |
| Rectificación | ¿Se conserva la relación con la factura inicial? | Caso probado de incidencia |
| Integración | ¿ERP, plataforma, contabilidad y tesorería se conectan? | Mapa e interfaces verificadas |
| Archivo | ¿Se recuperan factura, estados y evidencia? | Política y prueba de recuperación |
| Seguridad | ¿Permisos y autorizaciones están controlados? | Roles, registro y revisión |
| Contingencia | ¿Cómo se factura si una conexión falla? | Procedimiento y criterios de activación |
| Proveedores y clientes | ¿Se han acordado canales y datos? | Plan de comunicación y piloto |
| Medición | ¿Se conocerán rechazos y trabajo manual? | Panel de indicadores definido |
Matriz de readiness de factura electrónica B2B. Debe incluir la escala 0–3, evidencia, responsable, fecha y prioridad; un RACI sencillo y una hoja de piloto. No debe otorgar un “certificado de cumplimiento” automático.
Siete frentes que la empresa debe coordinar
1. Alcance normativo y operativo
Fiscal y asesoría deben clasificar las operaciones. Operaciones y administración deben explicar cómo se producen. La lista necesita ejemplos y excepciones, no solo una respuesta general.
2. Calidad de datos
Una factura estructurada expone antes los datos deficientes. Revisa NIF, razón social, dirección, códigos de pedido, unidades, impuestos, cuentas bancarias y referencias contractuales.
No todos los campos proceden del mismo sistema. Define cuál es la fuente maestra y quién puede corregirla.
3. Solución pública, plataforma privada e integración
La empresa debe decidir cómo emitirá y recibirá, pero no solo por precio. Compare:
- cobertura del ámbito real;
- formatos e interoperabilidad;
- conexión con ERP y contabilidad;
- gestión de estados;
- rectificativas;
- archivo y descarga;
- seguridad y autorizaciones;
- soporte y portabilidad;
- hoja de adaptación a la orden técnica.
No se debe presentar la solución pública como suficiente o insuficiente de forma universal. Puede cubrir necesidades bajo determinadas condiciones, mientras una empresa con alto volumen o procesos complejos puede necesitar integraciones adicionales.
4. Estados y responsabilidades
La aceptación o rechazo comercial y el pago no son decisiones del mismo equipo. Compras puede validar la operación; Administración, los datos; Tesorería, el pago.
Define quién informa, desde qué sistema y qué ocurre cuando existe:
- rechazo total o parcial;
- discrepancia de cantidades;
- pago parcial;
- compensación;
- cesión;
- factura rectificativa.
El artículo 10 establece, con carácter general, un plazo máximo para remitir los estados desde que se producen. Para personas físicas empresarias o profesionales y entidades en atribución de rentas sujetas al IRPF cuyo volumen de operaciones no supere 8 millones de euros, los estados de los artículos 10 y 12 serán voluntarios hasta 36 meses desde la futura orden técnica. Además, quienes superen 8 millones de euros deberán acompañar la factura estructurada con una representación en PDF durante sus primeros doce meses de obligación, salvo aceptación expresa y voluntaria del formato original por el destinatario. Los subcontratistas que actualmente deban utilizar FACeB2B dispondrán de hasta 24 meses desde la orden técnica para adaptar esa obligación al nuevo sistema. Estos transitorios deben parametrizarse según el sujeto y el calendario real.
5. Contabilidad y archivo
La factura debe entrar sin perder información y sin duplicarse. Define claves para detectar repetidos, reglas de contabilización y vínculo con pedido, recepción y pago.
El archivo no es guardar un PDF en una carpeta. Debe permitir recuperar factura, versión, estados e incidencias con integridad y permisos.
6. Personas, procedimiento y soporte
Un proyecto técnico falla si las personas no saben:
- qué cambia;
- qué dato deben completar;
- qué incidencia les corresponde;
- dónde se registra;
- a quién escalar;
- qué canal se usa si falla la integración.
Prepara instrucciones por rol y una mesa de soporte durante el piloto y el despliegue.
7. Continuidad de negocio
Diseña una contingencia compatible con la normativa y las especificaciones vigentes. Debe cubrir indisponibilidad del ERP, la plataforma, la conexión o el proveedor.
No improvises el día del fallo. Define autorización, registro de incidencias, recuperación, reenvío y reconciliación posterior.
Ejemplo orientativo: empresa con ERP y dos circuitos paralelos
Supuesto hipotético. Una empresa de distribución emite 1.200 facturas y recibe 900 al mes. El ERP controla ventas, pero algunos clientes exigen subir documentos a su portal. Las facturas de proveedores llegan por correo, portal y plataforma. Tesorería registra pagos y cobros en un módulo separado.
Comprar una plataforma y conectarla solo a emisión dejaría sin resolver:
- la recepción por varios canales;
- el vínculo con pedido y entrada de mercancía;
- el retorno de estados;
- los portales de clientes;
- las rectificativas;
- la comunicación del pago;
- la reconciliación con Tesorería.
Un piloto razonable podría seleccionar una familia de operaciones, varios clientes y proveedores con casuísticas distintas y un periodo controlado. Antes de ampliar, se medirían:
- facturas aceptadas sin intervención;
- rechazos y su causa;
- tiempo hasta contabilización;
- tareas manuales;
- estados recibidos y enviados;
- diferencias de cobro o pago;
- incidencias de integración.
Estas cifras no garantizan mejoras; permiten saber qué corregir antes de escalar.
Cómo organizar el proyecto por fases
Fase 1. Gobierno e inventario
Nombra una persona patrocinadora y responsables de Fiscal, Administración, Finanzas/Tesorería, Compras, Comercial e IT. Documenta sistemas, volúmenes, operaciones y contratos tecnológicos.
Fase 2. Brechas y diseño futuro
Compara el proceso actual con los requisitos conocidos. Clasifica brechas: normativa, dato, proceso, sistema, contrato o formación.
Fase 3. Configuración e integración
Configura datos, formatos, puntos de entrada, estados, permisos, archivo e interfaces. Evita desarrollo irreversible sobre aspectos técnicos pendientes.
Fase 4. Pruebas
Prueba emisión, recepción, rechazo, pago, rectificación, duplicado, indisponibilidad y recuperación. Conserva evidencia y criterios de aprobación.
Fase 5. Piloto
Limita alcance, define soporte y establece una salida segura. Incluye casos normales e incidencias, no solo clientes fáciles.
Fase 6. Despliegue y control
Amplía por oleadas, forma por rol y mide indicadores. Mantén un registro de cambios normativos y de versiones del proveedor.
Mapear el impacto B2B antes de cambiar sistemas
XESTUI puede revisar el volumen de facturas emitidas y recibidas, ERP y contabilidad, canales, clientes y proveedores, departamentos implicados, integraciones y contratos tecnológicos. El resultado será un mapa del proceso, una matriz de brechas y un plan de trabajo o piloto sujeto al alcance acordado.
El siguiente paso será reunir a los responsables necesarios para validar fiscalidad, operación, datos y tecnología. El servicio es profesional y queda sujeto a un alcance y unas condiciones previamente definidos.
Errores que pueden frenar facturación y cobros
- Comprar antes de mapear operaciones y sistemas.
- Tratar un PDF como si fuera todo el proyecto.
- Limitar el alcance a facturas emitidas.
- Ignorar estados, pagos, rectificativas y rechazos.
- Mantener datos maestros duplicados.
- No involucrar a Compras, Tesorería, Comercial o IT.
- Empezar con todos los clientes y proveedores a la vez.
- Depender de una fecha B2B no confirmada.
- No preparar contingencia ni salida del proveedor.
Preguntas frecuentes
¿Cuándo será obligatoria la factura electrónica B2B?
El Real Decreto 238/2026 prevé doce meses desde la entrada en vigor de la orden ministerial técnica para quienes superaron ocho millones de euros de volumen de operaciones en el año anterior y veinticuatro meses para el resto. La fecha concreta debe verificarse cuando se publique o modifique esa orden.
¿VERI*FACTU y factura electrónica B2B son el mismo proyecto?
No. Están relacionados con la digitalización de facturación, pero regulan aspectos distintos. Para la comparación conceptual debe consultarse la guía pilar específica; este artículo se limita a implantación B2B.
¿Podremos seguir enviando un PDF?
La obligación B2B se apoya en una factura estructurada que los sistemas pueden procesar. Puede existir una representación visual, pero el PDF por sí solo no sustituye el formato estructurado exigible.
¿Es obligatorio contratar una plataforma privada?
El sistema contempla plataformas privadas, solución pública o combinación. La elección depende del proceso, volumen, integraciones y necesidades. Debe revisarse qué vía cubre emisión, recepción, estados y archivo.
¿Quién debe liderar el proyecto?
Necesita patrocinio de dirección y coordinación operativa. Fiscal o Administración no deberían asumirlo en solitario: Finanzas/Tesorería, Compras, Comercial e IT intervienen en datos y estados diferentes.
¿Qué podemos hacer mientras falta desarrollo técnico?
Inventariar operaciones, limpiar datos maestros, mapear procesos, revisar contratos, definir responsables y preparar pruebas. Son tareas útiles y reversibles que reducen riesgo sin cerrar prematuramente una solución.
Conclusión
La factura electrónica B2B no termina al generar un fichero. Debe viajar entre sistemas, llegar al destinatario, cambiar de estado, vincularse con rectificaciones y pagos, entrar en contabilidad y conservarse con trazabilidad.
Una empresa operativa debe empezar por su realidad: operaciones, datos, departamentos y herramientas. Después puede diseñar el proceso futuro, probarlo en pequeño y ampliarlo con contingencia. Prepararse con tiempo no significa anticipar requisitos no publicados; significa evitar que el día de la implantación descubras que el principal cuello de botella no estaba en el software.
Fuentes y revisión
Contenido informativo contrastado con fuentes oficiales. La aplicación a un caso concreto exige revisar la norma vigente, los hechos y la documentación.