Revisión normativa: agosto de 2026. Guía general de recaudación ejecutiva. El acto recibido, los plazos, las garantías y la situación de tesorería deben analizarse en cada expediente.
Una empresa puede vender, obtener beneficios y quedarse sin caja para pagar nóminas en cuestión de días. Una deuda en vía de apremio, el embargo de una cuenta o la orden a un cliente para que pague sus facturas a la Administración pueden cortar el circuito de tesorería aunque la actividad siga funcionando.
La respuesta no consiste en ignorar la notificación ni en presentar un recurso genérico. Hay que identificar el acto, proteger el plazo, decidir si procede solicitar la suspensión o un aplazamiento y calcular cómo mantener viva la empresa mientras se resuelve el expediente.
Recurrir discute la legalidad, suspender intenta detener el cobro y aplazar busca tiempo para pagar. Son decisiones distintas y deben coordinarse desde el primer día.
Qué hacer ahora mismo
- Descarga el acto completo y su justificante. Comprueba la fecha y hora de puesta a disposición, de acceso o, cuando corresponda, de rechazo.
- Identifica si has recibido una liquidación, una providencia de apremio, una diligencia de embargo, una medida cautelar o una derivación de responsabilidad.
- Anota por separado el último día para pagar, recurrir, alegar y solicitar la medida adecuada.
- Reconstruye notificaciones, pagos y recursos anteriores; una captura aislada no basta.
- Prepara un plan de caja de trece semanas con nóminas, proveedores, impuestos y cobros afectados.
Una notificación electrónica se entiende practicada al acceder a su contenido. Si es obligatoria o fue elegida y no se accede, puede entenderse rechazada al transcurrir diez días naturales desde su puesta a disposición. Esos diez días no son necesariamente el plazo para pagar, alegar o recurrir: debe calcularse el plazo desde la fecha de notificación que corresponda y conforme al acto recibido.
Ejemplo: vender mucho y no poder pagar el viernes
Caso orientativo. Atlántico Distribución, S.L. recibe una liquidación de 42.000 euros y la deja sin revisar porque su administrador cree que «el asesor ya contestará». Termina el período voluntario, se inicia el apremio y la deuda continúa creciendo.
Después descubre una cuenta embargada y una diligencia que obliga a su principal cliente a ingresar en la Administración las facturas pendientes. Las ventas continúan, pero el dinero ya no llega a proveedores y nóminas.
La liquidación quizá era discutible, pero la empresa perdió semanas decisivas y no coordinó el recurso con la suspensión, el posible aplazamiento y la protección de tesorería.
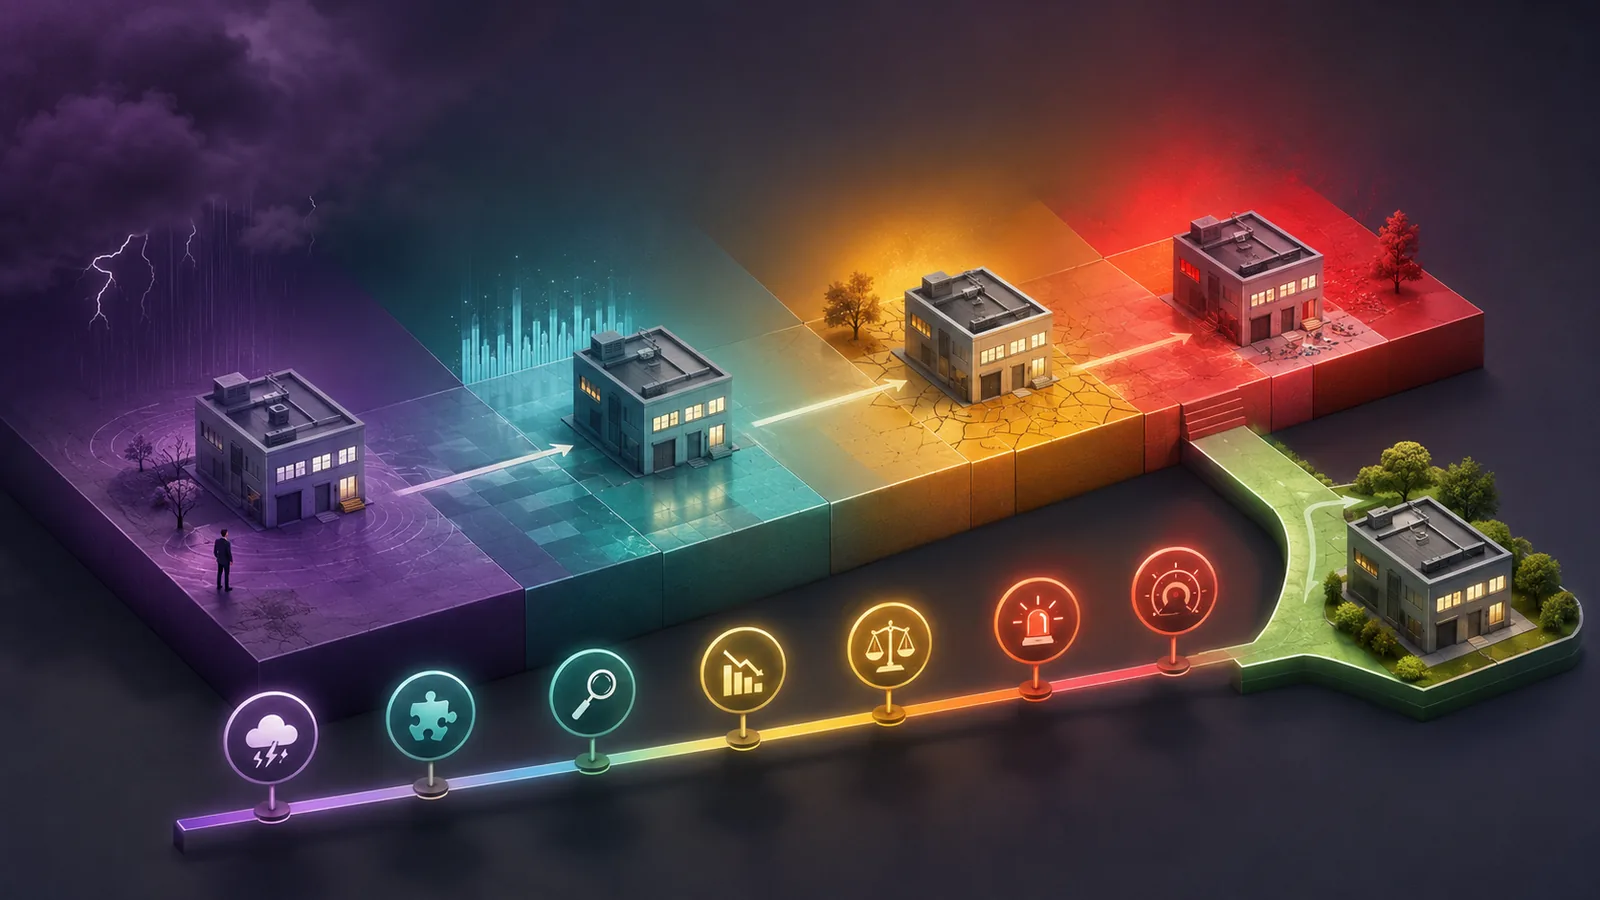
Cinco actuaciones que pueden afectar a la caja
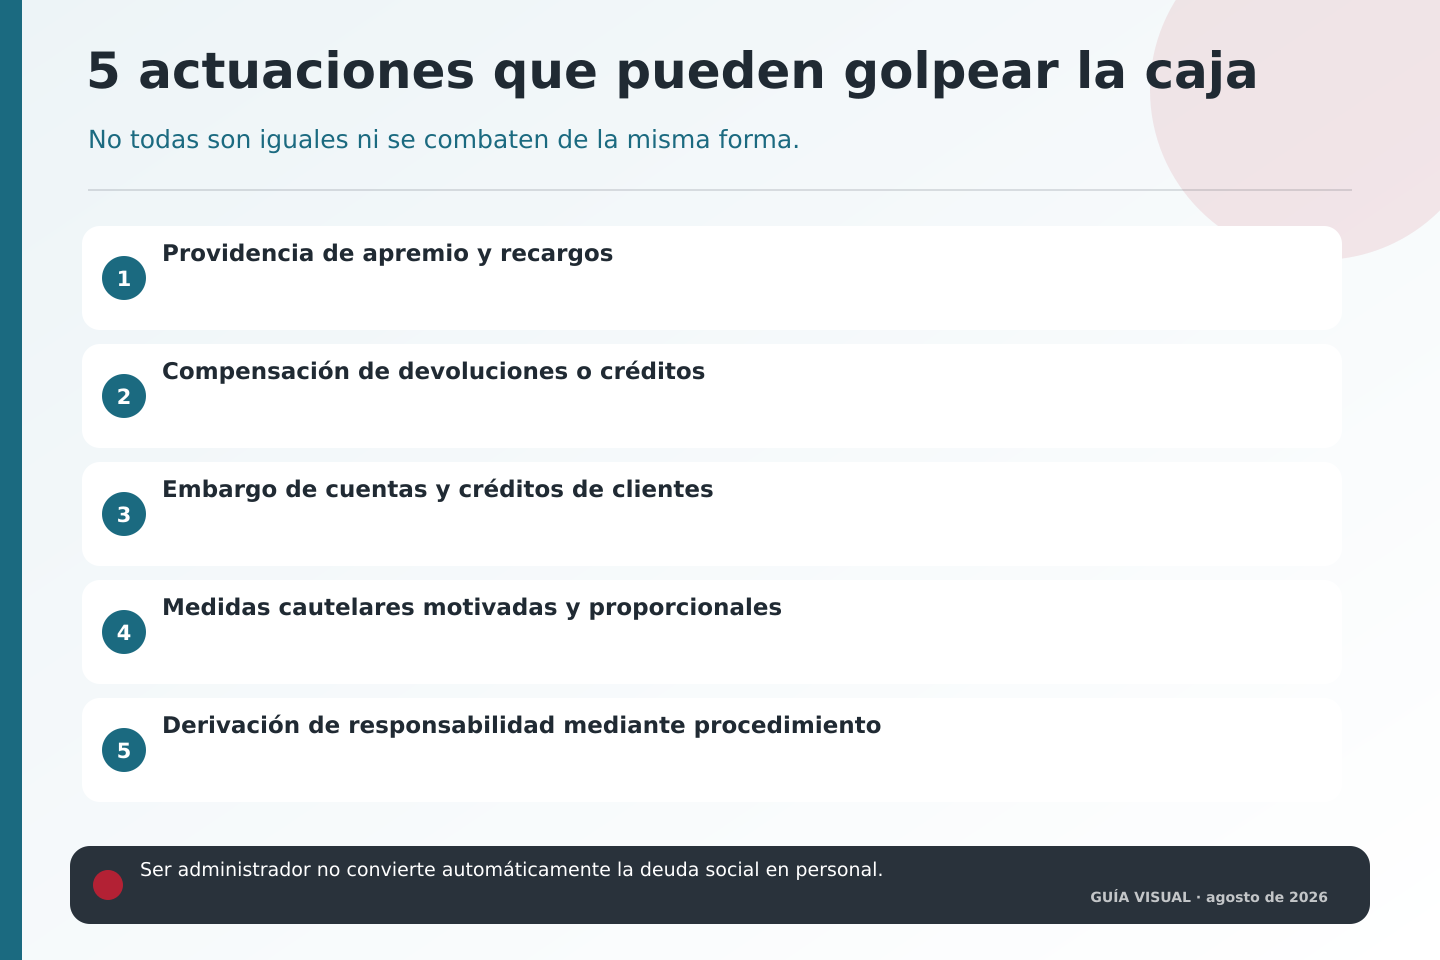
Leer el contenido del gráfico
- Providencia de apremio y recargos.
- Compensación de devoluciones o créditos reconocidos.
- Embargo de cuentas, créditos de clientes y otros bienes.
- Medidas cautelares motivadas y proporcionales.
- Derivación de responsabilidad mediante el procedimiento legal.
Importante: ser administrador no convierte automáticamente la deuda social en personal. Revisión normativa: agosto de 2026.
1. Providencia de apremio y recargos
Cuando una deuda no se paga en período voluntario puede comenzar el procedimiento de apremio. Se añaden los recargos que correspondan y, según el momento y las actuaciones realizadas, intereses y costas.
La providencia no permite reabrir cualquier discusión sobre la liquidación. Sus motivos de oposición están tasados, por lo que conviene comprobar pagos, prescripción, suspensión, aplazamiento, falta de notificación de la liquidación y defectos esenciales del propio acto.
2. Compensación de devoluciones y créditos
Una deuda puede extinguirse total o parcialmente mediante su compensación con créditos reconocidos a favor del mismo obligado tributario. Una devolución esperada puede no entrar en la cuenta porque se aplique a lo pendiente.
Por eso, un plan de tesorería no debe considerar disponible una devolución hasta comprobar el estado de las deudas y de los acuerdos de compensación.
3. Embargo de cuentas, créditos y otros bienes
La Administración puede embargar fondos y ordenar a los clientes que ingresen directamente lo que deben a la empresa. La diligencia dirigida al tercero debe atenderse en sus términos mientras no sea anulada o suspendida.
El embargo debe respetar la proporcionalidad y limitarse al importe necesario para cubrir deuda, intereses, recargos y costas. La empresa debe revisar el alcance, los bienes afectados, los pagos ya realizados y los motivos tasados de oposición.
4. Medidas cautelares para asegurar el cobro
Cuando existan indicios racionales de que el cobro puede frustrarse o dificultarse gravemente, la Administración puede adoptar medidas provisionales, como retener devoluciones o realizar embargos preventivos.
La medida debe ser motivada, notificada, temporal y proporcionada. No puede adoptarse si puede producir un perjuicio de difícil o imposible reparación y debe levantarse cuando desaparezcan las circunstancias que la justificaron.
5. Derivación de responsabilidad
La deuda de una sociedad solo puede reclamarse a administradores u otras personas cuando concurre uno de los supuestos legales de responsabilidad. La mera condición de administrador no transforma automáticamente cualquier deuda social en deuda personal.
Debe tramitarse un procedimiento con audiencia y un acuerdo que identifique la causa, el alcance y los elementos esenciales de la deuda. La persona declarada responsable puede discutir el presupuesto de la responsabilidad y, con los límites legales, las liquidaciones que se le atribuyen.
Cómo defenderse sin dejar morir la empresa
Trabaja sobre el expediente completo
Descarga el acto completo y su justificante y apunta: acto recibido, importe, fecha y hora de puesta a disposición, fecha de acceso o rechazo y último día para responder o recurrir. En muchos procedimientos tributarios el plazo de recurso es de un mes, pero debe comprobarse en cada notificación. Consulta también qué hacer ante una notificación de Hacienda.
Si la actuación todavía está en fase de comprobación, revisa también cómo contestar un requerimiento de Hacienda y ordenar la documentación. Responder bien al principio puede evitar que una incidencia avance hacia liquidación y recaudación.
Separa recurso, suspensión y aplazamiento
Recurrir sirve para discutir la legalidad del acto, pero una liquidación no queda suspendida automáticamente por el mero recurso. La suspensión ordinaria suele exigir que se solicite y que se aporte alguna de las garantías admitidas.
Las sanciones tienen una regla distinta: si se recurren en tiempo y forma, su ejecución queda suspendida automáticamente en vía administrativa y sin necesidad de garantía hasta que sean firmes en esa vía.
Aplazar o fraccionar busca un calendario de pago y no discute la legalidad de la deuda. No todas las deudas son aplazables y sus efectos dependen del momento de la solicitud y del tipo de deuda; no debe tratarse como una suspensión automática del acto impugnado.
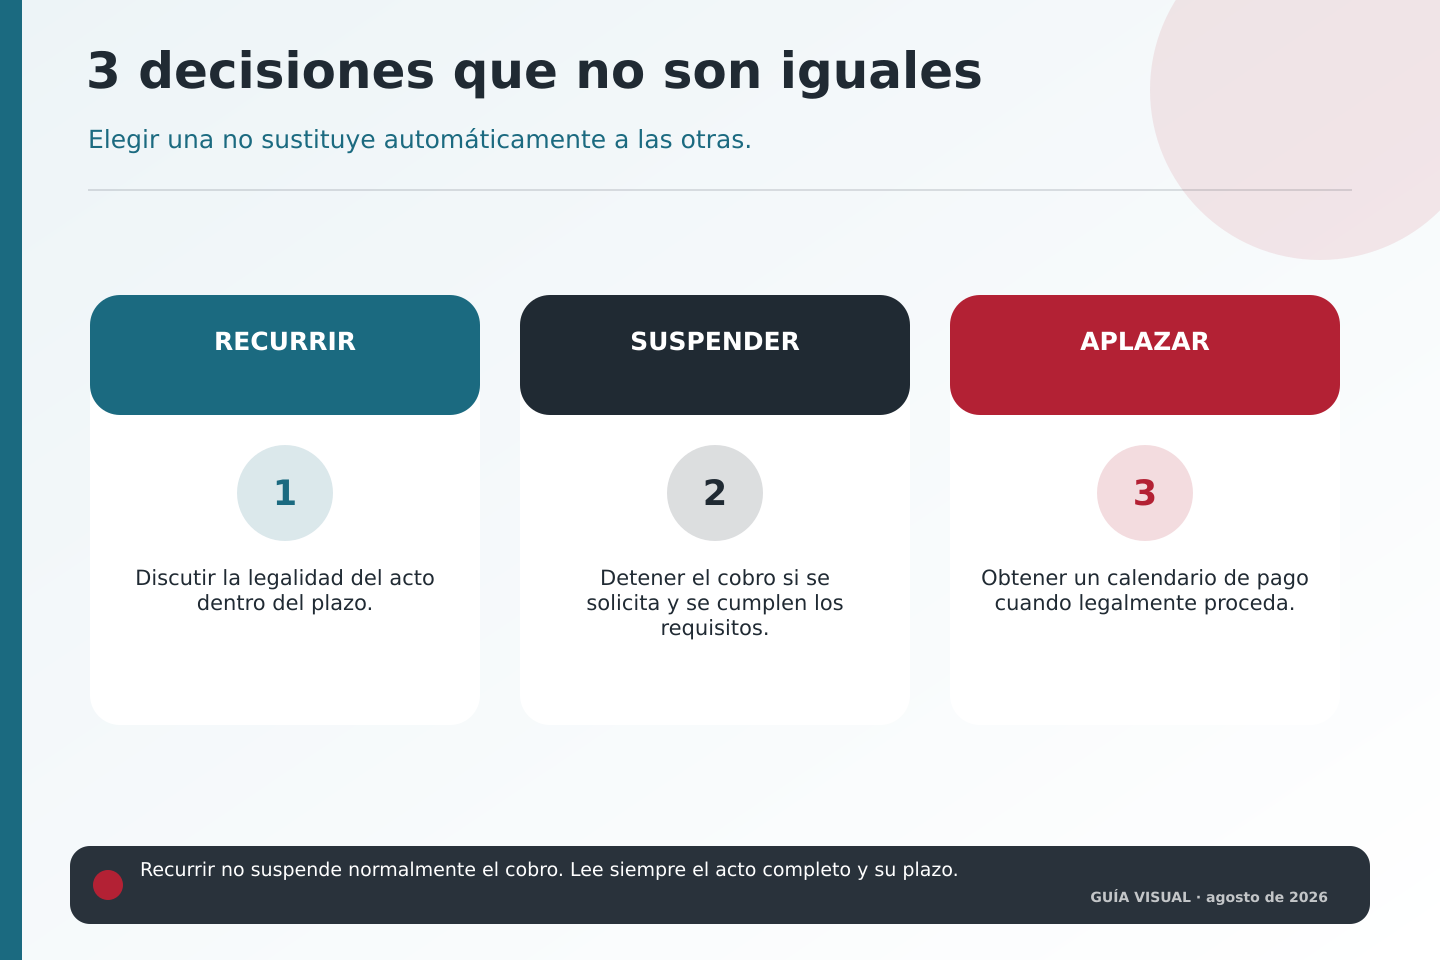
Leer el contenido del gráfico
- Recurrir: discutir la legalidad del acto dentro del plazo.
- Suspender: intentar detener el cobro mediante la modalidad y, en su caso, la garantía adecuadas.
- Aplazar: solicitar un calendario de pago cuando la deuda sea legalmente aplazable.
Importante: las liquidaciones y las sanciones no comparten el mismo régimen de suspensión. Revisión normativa: agosto de 2026.
Busca un error concreto y pruébalo
No basta afirmar que la actuación es injusta o que bloquea la empresa. Hay que comprobar notificación, prescripción, pagos, cálculo, proporcionalidad, motivación, garantías y presupuesto de responsabilidad.
En el apremio y frente a una diligencia de embargo, los motivos de oposición están limitados legalmente. Intentar reabrir por esa vía toda la discusión de la liquidación puede hacer perder tiempo y dejar sin desarrollar la defensa que sí corresponde.
Protege la caja mientras se discute
Construye un plan de trece semanas con saldos bancarios, cobros afectados, nóminas, proveedores críticos, impuestos y garantías disponibles. Valora varios escenarios: suspensión, pago, aplazamiento, embargo parcial y resolución desfavorable.
Conclusión: identifica el acto y protege el siguiente plazo
Apremio, compensación, embargo, cautelares y derivación no son nombres distintos para el mismo problema. Cada actuación tiene presupuestos, efectos y defensas propias.
La prioridad es descargar el expediente, verificar la notificación, separar recurso, suspensión y pago y decidir cómo conservar la capacidad operativa de la empresa. La rapidez importa, pero la respuesta debe apoyarse en fechas, documentos y números.
Preguntas frecuentes
¿Recurrir paraliza automáticamente un embargo?
No. Una liquidación recurrida no queda suspendida automáticamente. Debe solicitarse la suspensión por la vía adecuada y cumplirse sus requisitos. Una solicitud de suspensión no automática tampoco paraliza por sí sola todas las actuaciones mientras se resuelve: hay que comprobar su modalidad, el momento de presentación y si existe una medida cautelar concedida.
¿Puede embargarse el dinero que debe un cliente?
Sí. Los créditos frente a terceros pueden embargarse y el cliente destinatario debe atender la diligencia en sus términos. Deben revisarse de inmediato el importe, el alcance, los pagos previos y los motivos legales de oposición.
¿Puede reclamarse la deuda de la sociedad al administrador?
Solo si concurre uno de los supuestos legales de responsabilidad y se tramita el procedimiento correspondiente. Ser administrador no convierte automáticamente cualquier deuda social en personal.
Fuentes y revisión
Contenido informativo revisado en agosto de 2026. La aplicación práctica depende de los hechos, la documentación y la normativa vigente en cada caso.
- Ley General Tributaria.
- Reglamento General de Recaudación.
- Reglamento general en materia de revisión en vía administrativa.
- Ley del Procedimiento Administrativo Común.