
Revisión económica y normativa: agosto de 2026. La información sobre la convocatoria IG408F es temporal y debe comprobarse antes de actuar. Este contenido general no sustituye el análisis de los datos, documentos y obligaciones de cada bodega.
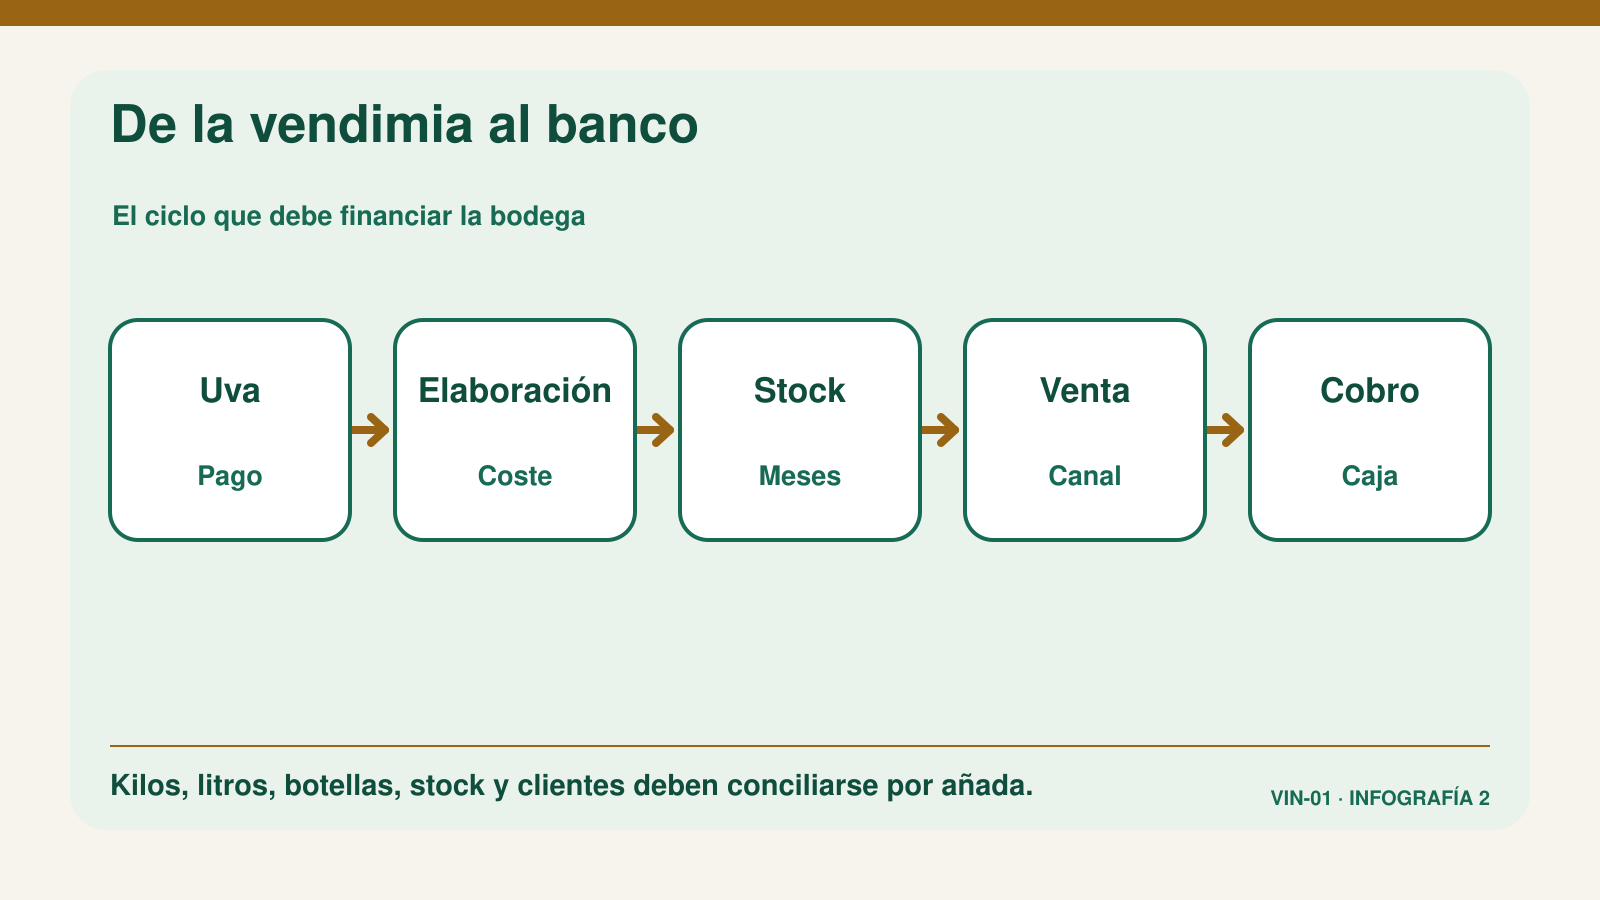
Son las 6:30 en O Rosal. Entran las primeras cajas, arrancan el frío, los análisis, la prensa y las cuadrillas. El reloj para pagar la uva ya está corriendo; el de cobrar las botellas todavía no ha empezado. Entre ambos momentos, la bodega financia elaboración, vidrio, personal, stock y parte de sus clientes.
El problema no se resuelve al presentar el impuesto o cerrar las cuentas anuales. Para conocer la rentabilidad real, producción, contabilidad, fiscalidad, personal, contratos y tesorería deben conciliarse periódicamente.
Lo esencial en 30 segundos
- Coste contable de producción y coste económico completo no son la misma cifra.
- Una bodega puede tener beneficio y sufrir tensión de caja por stock, financiación y cobros.
- El margen debe calcularse por añada, referencia y canal, usando el precio neto de la bodega, no el PVP.
- La uva propia también cuesta: cultivo, vendimia, transporte, trabajo y medios.
- La gestión mejora cuando kilos, litros, botellas, existencias, ventas y cobros cuentan la misma historia.
El vino puede mejorar con el tiempo; la tesorería, no.
Una vendimia abundante también exige más caja
Rías Baixas cerró 2025 con 47,51 millones de kilos de uva; la subzona de O Rosal aportó alrededor de 4,18 millones. Para 2026, la previsión inicial alcanzaba 49,9 millones.
Más uva puede traer más ventas y también más pagos antes del primer ingreso. En las operaciones sometidas a la Ley de la Cadena Alimentaria, la uva comprada a productores debe pagarse dentro del plazo legal aplicable; el vino se elaborará, almacenará, venderá y cobrará después. Crecer en volumen no garantiza crecer en caja ni en margen.
Si la información llega a la asesoría únicamente cuando hay que presentar una declaración o formular las cuentas, la bodega ya habrá decidido cuánto comprar, producir, contratar y financiar. El control útil debe anticipar esas decisiones.
Los dos costes que no conviene mezclar
El coste contable de producción sirve para valorar el vino y las existencias. Incluye la uva comprada, el coste real de la propia, la vendimia, el transporte, la elaboración, la mano de obra, el embotellado y una parte razonable de los indirectos productivos.
El coste económico completo sirve para decidir precios y canales. Añade estructura, financiación y los costes específicos de cada venta. Como excepción, determinados gastos financieros directamente atribuibles deben incorporarse al coste contable de existencias que necesiten más de un año para estar en condiciones de venta; en los demás casos se muestran separados.
Mezclarlos distorsiona la contabilidad. Fijar precios mirando únicamente el primero distorsiona el margen. La bodega necesita ver ambos, claramente separados y con el mismo criterio de una campaña a otra.
El recorrido económico de una botella
1. Uva propia valorada a cero
No genera factura, pero consume cultivo, vendimia, transporte, personal y medios. Omitirla infla el beneficio.
2. Rendimiento supuesto
El máximo admitido por la DOP no es un rendimiento real garantizado. Mermas, selección y proceso cambian los litros y las botellas finalmente vendibles.
3. Material seco disperso
Botella, cierre, etiqueta, cápsula, caja y embalaje deben asignarse por formato y referencia. Diez céntimos ignorados se convierten en miles de euros.
4. Indirectos sin repartir
Limpieza, laboratorio, mantenimiento, depreciación y frío cambian el resultado. Un promedio global puede hacer que unas referencias financien a otras.
5. Stock sin edad
Una botella en almacén sigue siendo producto, no dinero. Conserva coste, ocupa espacio, necesita seguro y financiación y puede perder valor realizable.
6. Canales tratados como iguales
Distribución, exportación, hostelería y venta directa tienen precios netos, logística y días de cobro diferentes.
7. Vender sin medir el tiempo hasta cobrar
La factura puede mostrar margen y, al mismo tiempo, obligar a financiar al cliente. El ciclo de caja debe medirse desde la uva hasta el banco.
Estos siete puntos no pertenecen a departamentos aislados. Afectan simultáneamente al cierre contable, la planificación fiscal, la contratación y cotización del personal de campaña, los contratos comerciales, la financiación y las decisiones de socios y administradores.
Ejemplo XESTUI
Una bodega trabaja con 60.000 kg de uva y obtiene 39.000 litros vendibles, equivalentes a 52.000 botellas de 750 ml.
| Concepto | Importe |
|---|---|
| Uva propia: 20.000 kg | 24.000 € |
| Uva comprada: 40.000 kg | 64.000 € |
| Elaboración, energía, análisis y consumibles | 22.000 € |
| Vidrio, cierre, etiqueta, cápsula, caja y embotellado | 52.000 € |
| Mano de obra directa | 18.000 € |
| Mantenimiento, depreciación e indirectos productivos | 20.000 € |
| Coste contable de producción | 200.000 € |
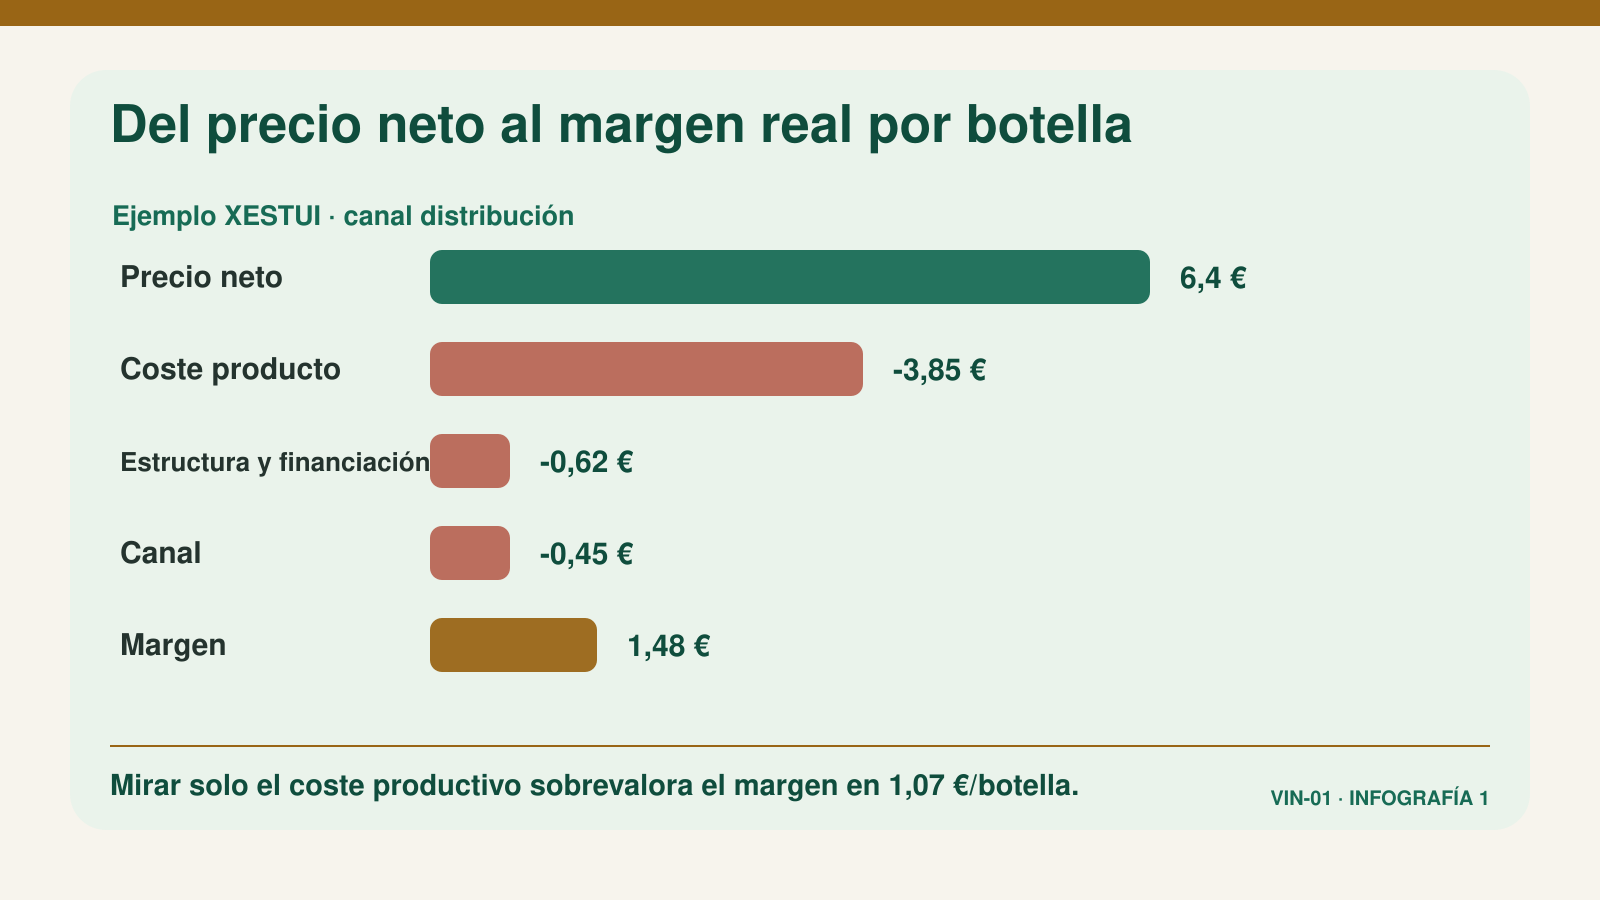
El coste contable es 3,85 €/botella. Administración, seguros y comercialización general añaden 26.000 €, y la financiación, 6.240 €. El coste económico antes del canal alcanza 4,47 €/botella.
En distribución, la bodega recibe 6,40 € netos y soporta 0,45 € por botella entre preparación, promoción y transporte. Su margen real es 1,48 €/botella. Mirando solo el coste contable, parecería obtener 2,55 €.
La diferencia omitida es 1,07 €: 0,62 € de estructura y financiación más 0,45 € del canal. Sobre 31.200 botellas vendidas, el margen quedaría sobrevalorado en 33.384 €. Además, 8.000 botellas sin vender mantienen aproximadamente 30.769 € de coste productivo inmovilizado.
Comprobación rápida: reúne botellas vendibles, costes, stock, precio neto y días de cobro. Con esos datos puede estimarse el coste completo, la rentabilidad por canal, el precio mínimo y la caja inmovilizada antes de decidir la siguiente campaña.
IG408F: financiación de uva abierta en 2026
A 27 de agosto de 2026, la convocatoria gallega IG408F figura abierta hasta el 16 de diciembre de 2026 a las 14:00, salvo agotamiento anticipado. Debe comprobarse su estado y texto vigente antes de solicitarla.
Está dirigida, entre otros requisitos, a bodegas gallegas CNAE 1102 acogidas a DOP o IGP y apoya determinados costes financieros de préstamos para comprar uva a terceros. Los préstamos deben formalizarse del 1 de septiembre al 30 de diciembre. Solo son financiables los pagos realizados desde su formalización; deben revisarse además las reglas sobre proveedores vinculados y socios de cooperativas.
No es una concesión automática ni cubre cualquier gasto. Antes de financiarse conviene revisar elegibilidad, ayudas de minimis, importe de uva, calendario, comisiones y posible intervención de una SGR. La financiación debe incorporarse también a la previsión de tesorería de la campaña y a su coste económico.
Cumplir sin perder de vista el negocio
Según la actividad, el establecimiento y el régimen aplicable, una campaña puede aparecer en el Consejo Regulador, contratos, contabilidad, INFOVI, libros vitivinícolas e Impuestos Especiales/SILICIE. Kilos, litros, mermas, movimientos, ventas y existencias deben conciliarse.
También deben revisarse personal de vendimia, envases y etiquetado. En venta internacional, el análisis se hace por destino: vender en bodega a un visitante portugués no equivale a enviarle alcohol a Portugal.
La solución no es acumular hojas aisladas, sino conectar producción, cumplimiento, margen y caja por lote y añada. Esa conexión exige una gestión externa que no se limite a recibir facturas una vez cerrado el mes.
Qué debe revisar cada mes una asesoría externa para bodegas
Una gestión recurrente convierte los datos de la bodega en un cierre mensual útil para decidir. Como mínimo, debe coordinar estas áreas dentro del alcance contratado:
| Área | Control recurrente | Decisión que permite tomar |
|---|---|---|
| Producción y stock | Kilos, litros, botellas, mermas, lotes, antigüedad y existencias | Saber qué producto está terminado, inmovilizado o pendiente |
| Contabilidad y fiscalidad | Facturas, criterios de coste, valoración de existencias, impuestos y ayudas | Conocer el resultado real y anticipar obligaciones y caja |
| Ventas y tesorería | Precio neto, margen por canal, vencimientos y saldos de clientes | Elegir canal, condiciones comerciales y financiación necesaria |
| Laboral | Altas, contratos, jornada, nóminas y cotización del personal fijo y de campaña | Dimensionar plantilla y evitar diferencias documentales |
| Mercantil | Contratos con proveedores y distribuidores, financiación y acuerdos societarios | Alinear compromisos jurídicos con capacidad económica y gobierno |
Cuando cada área trabaja con una cifra distinta, el cierre anual explica tarde lo que ya ocurrió. Cuando comparten un cuadro de control, la dirección puede corregir precios, compras, contratación, stock y cobros antes de repetir el problema.
Preguntas frecuentes
¿Cómo se calcula el coste real por botella?
Se divide el coste productivo de la añada entre las botellas vendibles. Después se añaden, por separado, los gastos generales y los costes específicos de cada canal.
¿La uva propia puede valorarse a cero?
No. Debe recoger su coste real de producción, vendimia y transporte. Ignorarlo infla el margen y dificulta comparar campañas.
¿Cuándo existe demasiado stock?
No hay una cifra universal. Depende de rotación, demanda, coste almacenado, financiación y valor realizable de cada referencia.
¿Basta con presentar impuestos y cuentas anuales para controlar la rentabilidad?
No. Esas obligaciones son necesarias, pero el margen y la tesorería dependen también de producción, existencias, personal, canales, contratos y cobros. La dirección necesita esa información conciliada durante el ejercicio, no solo al final.
¿Qué aporta una asesoría integral frente a varios proveedores separados?
Un único criterio de seguimiento permite que contabilidad, fiscalidad, laboral, mercantil y tesorería trabajen con los mismos datos y calendario. La utilidad concreta dependerá del alcance contratado y de la información que facilite la bodega.
Del mapa inicial a la gestión mensual de la bodega
XESTUI puede comenzar revisando una campaña real y construyendo su mapa económico: coste por botella, margen por canal, stock inmovilizado, cobros y financiación necesaria. Ese diagnóstico permite detectar si el problema es puntual o si la bodega necesita un sistema estable de seguimiento.
Cuando existe encaje, XESTUI puede asumir la gestión fiscal, contable, laboral y mercantil recurrente de la empresa dentro del alcance acordado. El objetivo es que cada cierre mensual sirva para decidir y que impuestos, cuentas, nóminas, contratos y tesorería no funcionen como piezas separadas.
La oficina física de XESTUI está en Tui, cerca de O Rosal y del territorio de Rías Baixas. La documentación y las reuniones pueden coordinarse online con bodegas de toda España cuando el servicio lo permite.
En el primer contacto basta con indicar actividad, dimensión, forma jurídica y qué áreas gestiona hoy cada proveedor. No envíes documentación sensible hasta que XESTUI te indique un canal adecuado.
Fuentes y revisión
Contenido informativo contrastado con fuentes oficiales e institucionales. Antes de actuar debe comprobarse la norma, convocatoria y documentación vigentes.
- Pliego de condiciones de la DOP Rías Baixas.
- Resolución del ICAC de 14 de abril de 2015 sobre coste de producción.
- Ley 12/2013 de medidas para mejorar el funcionamiento de la cadena alimentaria.
- Orden APA/786/2024 sobre contrato homologado de compraventa de uva.
- Real Decreto 739/2015 sobre declaraciones obligatorias del sector vitivinícola.
- Agencia Estatal de Administración Tributaria: SILICIE para elaboradores de vino.
- Xunta de Galicia e IGAPE: convocatoria IG408F de financiación para compra de uva 2026.
- Consejo Regulador de la DOP Rías Baixas: vendimia 2025 y previsión 2026.