
Datos de morosidad correspondientes a junio de 2026. Las obligaciones, los vencimientos y el coste financiero dependen de los contratos, los clientes y la documentación de cada empresa.
Lo esencial en 30 segundos
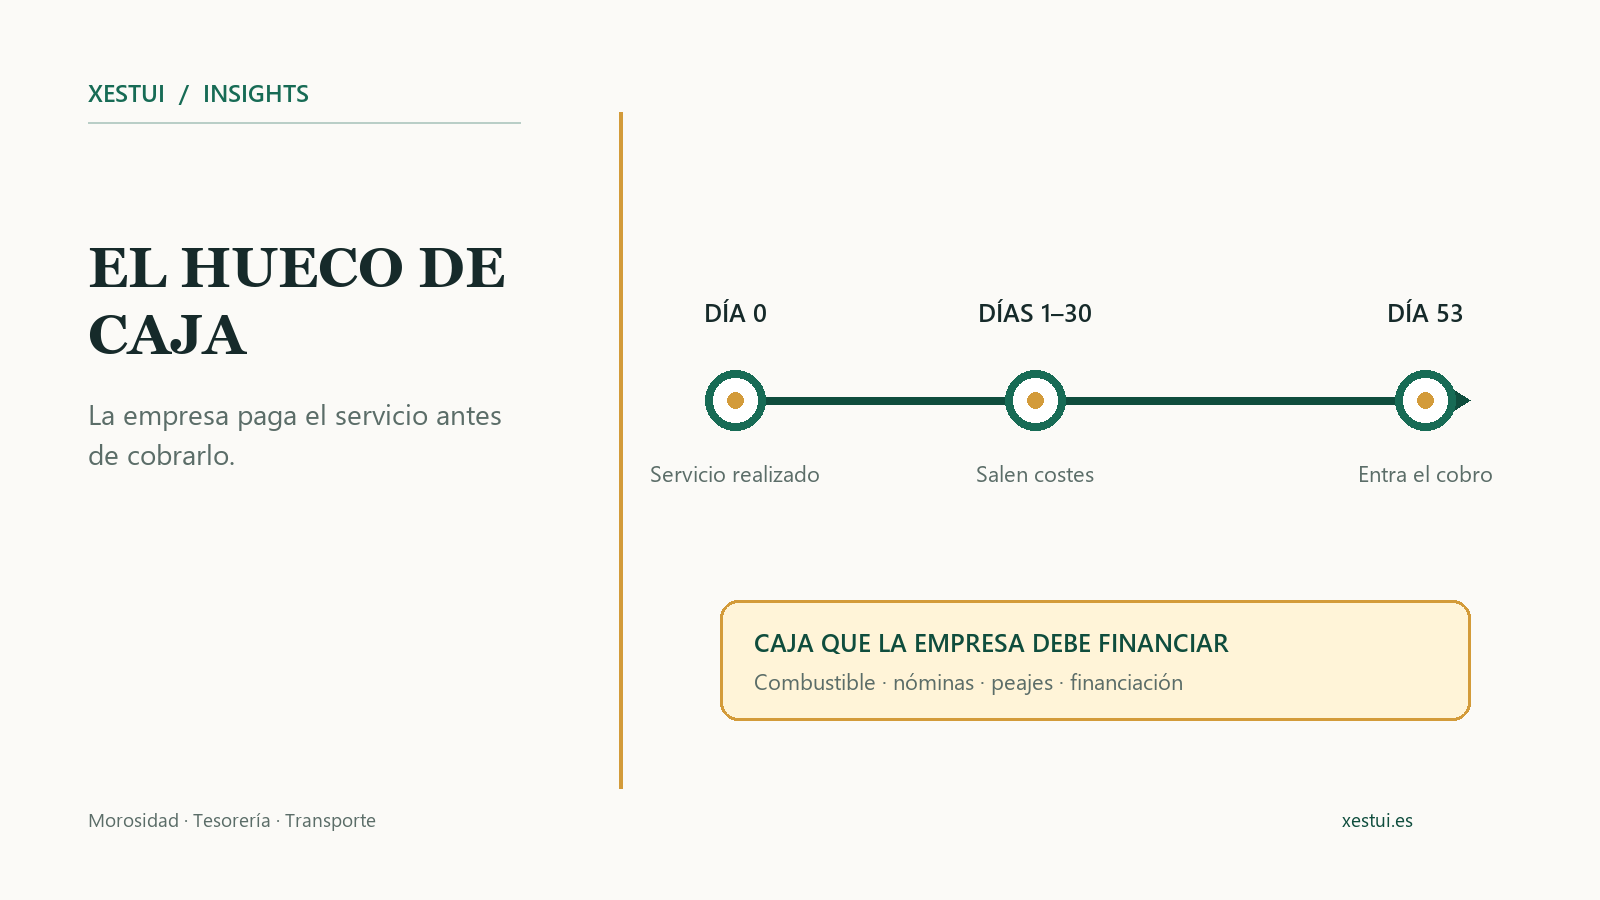
- Cobrar a 53 días obliga a financiar combustible, plantilla, peajes y seguros antes de recibir el ingreso.
- Facturar más puede consumir caja cuando el crecimiento amplía el dinero pendiente de cobro.
- La dirección debe separar beneficio, liquidez y coste financiero por cliente.
- Un cierre recurrente conecta servicios realizados, facturas, vencimientos, impuestos y caja.
Por qué facturar más puede consumir caja
Gasóleo, dietas, peajes, nómina y financiación se pagan antes de que muchos clientes abonen el viaje.
La cuenta de resultados puede mostrar actividad y beneficio mientras la cuenta bancaria soporta dos meses de operaciones. El riesgo aumenta cuando coinciden cotizaciones, liquidaciones tributarias, seguros, mantenimiento, cuotas de renting o una inmovilización imprevista.
Una nueva ruta puede ser rentable y exigir más circulante durante sus primeras semanas. La dirección debe conocerlo antes de aceptar volumen o comprometer otra inversión.
Qué significa el límite de 60 días
La normativa establece treinta días cuando no existe otro plazo pactado y un máximo de sesenta. La Ley 13/2021 incorporó sanciones específicas para los pagos que superan ese máximo en el transporte de mercancías por carretera.
En junio de 2026, el observatorio de FENADISMER situó el plazo medio de pago del sector en 53 días. También indicó que el 44 % de los clientes de los transportistas pagaba por encima de los plazos máximos establecidos.
La cifra es una media sectorial. Cincuenta y tres días pueden representar casi dos ciclos de nóminas, combustible y cuotas. Un pago dentro del límite también puede condicionar la caja cuando existe concentración en pocos clientes.
Cinco señales de dependencia financiera
1. Un solo cobro decide si llegas a las nóminas
Una incidencia administrativa obliga a mover otros pagos. Ese cliente ya condiciona la estabilidad financiera.
2. Aceptas más trabajo y necesitas más crédito
Cada nueva ruta aumenta la financiación necesaria antes que el dinero disponible.
3. El banco detecta el problema antes que la dirección
La alerta llega al revisar el saldo o el límite de la póliza, sin una lectura anticipada de vencimientos.
4. Las facturas vencidas se mezclan con incidencias
Una prueba de entrega, una diferencia de precio o una penalización bloquean el pago cuando tráfico, administración y cliente manejan versiones distintas del servicio.
5. Desconoces el coste de esperar
Confirming, factoring, pólizas y horas administrativas reducen el margen que deja el cliente.
Qué debe ver la dirección cada semana
El gerente necesita respuestas, no otra carpeta de documentos:
- dinero disponible después de reservar nóminas, impuestos y pagos comprometidos;
- cobros previstos y vencidos durante las semanas siguientes;
- facturas bloqueadas, motivo e importe;
- concentración de caja por cliente;
- diferencia entre la fecha pactada y la fecha real de pago;
- decisiones que deben tomarse antes de aceptar más volumen.
Un cierre trimestral puede llegar tarde para una flota que consume caja cada día. Contabilidad, previsión fiscal y seguimiento de cobros deben utilizar fechas compatibles.
Caso orientativo: una flota rentable sin liquidez
Este ejemplo es una recreación explicativa y no describe a un cliente identificable.
Una sociedad incorpora dos rutas para su principal cliente. Durante ocho semanas paga más combustible, dietas y salarios. Varias entregas tardan en validarse y el pago se acerca a sesenta días. El margen sigue siendo positivo, aunque la póliza alcanza su límite antes de las nóminas.
La dirección debe medir el dinero que exige ese cliente, separar las incidencias y reservar impuestos antes de volver a ampliar la actividad.
Entrega, factura y vencimiento forman el mismo cobro
La carta de porte, la prueba de entrega, la factura y el vencimiento deben identificar el mismo servicio. Una factura correcta pierde fuerza operativa cuando administración necesita reconstruir lo ocurrido entre correos, aplicaciones y documentos sin referencia común.
La guía sobre documentación para cobrar un transporte explica dónde suelen aparecer esos bloqueos. Para distinguir beneficio y dinero disponible también puedes consultar beneficio sin caja y la previsión de tesorería a 13 semanas.
Conclusión: mide cuánto cuesta financiar a cada cliente
La decisión empresarial depende de los días reales de cada cliente, el margen que deja, la documentación que exige y el circulante que inmoviliza.
La dirección debe fechar los cobros bloqueados, atribuir su coste y revisar la caja antes de aceptar más trabajo o financiación.
Preguntas frecuentes
¿El plazo máximo de pago en transporte es de 60 días?
La normativa fija un máximo de sesenta días. Cuando no se ha pactado otro plazo, opera con carácter general el de treinta días. El vencimiento, la mora y sus consecuencias deben revisarse según contrato, factura, prestación y documentación.
¿Cobrar a 53 días significa que el cliente incumple?
Depende del plazo pactado dentro del límite legal. Aunque el pago sea válido, la empresa financia los costes hasta recibirlo. El riesgo de tesorería puede existir antes del incumplimiento.
¿Facturar más mejora siempre la liquidez?
Puede empeorarla cuando los costes se pagan antes que el cliente. Conviene calcular el circulante que necesita el crecimiento.
¿Qué puede coordinar una asesoría recurrente?
Puede relacionar contabilidad, vencimientos, fiscalidad, nóminas y caja. El recobro y la reclamación judicial requieren presupuesto o profesional específico.
Fuentes y revisión
Contenido informativo contrastado con fuentes oficiales, institucionales o sectoriales. La aplicación a un negocio concreto exige revisar la norma vigente, los hechos y la documentación.