Revisión normativa: julio de 2026. La cuota reducida vigente, la cotización por rendimientos y la devolución por exceso son mecanismos distintos; deben comprobarse requisitos, incompatibilidades y datos del alta.
Trabajas por cuenta ajena, editas vídeos los fines de semana, recibes comisiones de afiliación y preparas un curso. No necesitas convertirte en cuatro autónomos. Necesitas un único mapa de actividades, ingresos y obligaciones que permita saber qué corresponde a cada línea.
La pluriactividad significa cotizar a la vez como trabajador por cuenta ajena y como autónomo. Tener varias fuentes digitales es otra cosa: puedes desarrollar varias actividades dentro de tu alta. El reto está en declararlas bien, prever rendimientos y no duplicar ni olvidar operaciones.
Lo esencial en 30 segundos
- Un contrato laboral y una actividad autónoma pueden coexistir.
- No hay un RETA diferente por cada plataforma.
- Comunica las distintas actividades y sus fechas reales.
- La cotización ordinaria se relaciona con rendimientos netos previstos y regularización; la cuota reducida tiene reglas propias.
- En julio de 2026, Importass publica 80 € al mes más el MEI del 0,9 %, con un total operativo de 88,64 €, sujeto a requisitos.
- Revisa bonificaciones y pluriactividad antes de elegir; pueden tener incompatibilidades.
- Comprueba exclusividad, competencia y propiedad intelectual en tu contrato laboral.
Las cuotas, bases y beneficios pueden cambiar. Verifica el importe y los requisitos vigentes en Seguridad Social antes del alta.
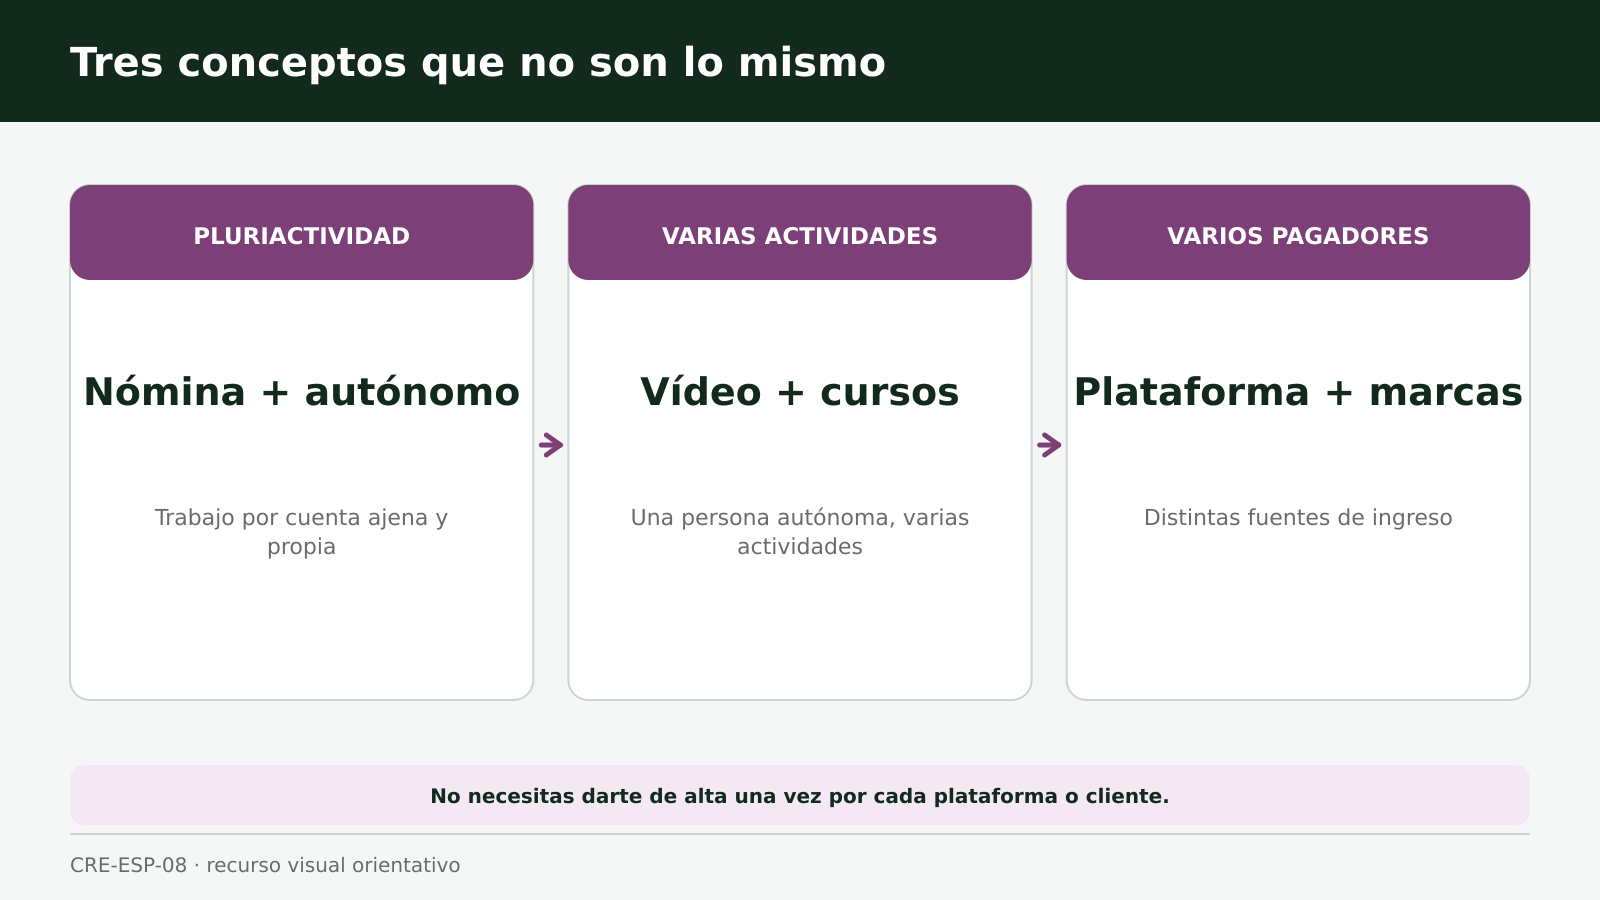
Tres conceptos que suelen confundirse
| Concepto | Qué significa | Ejemplo |
|---|---|---|
| Pluriactividad | Trabajo por cuenta ajena y autónomo a la vez | Diseñadora empleada y streamer |
| Varias actividades | Más de una línea dentro del trabajo autónomo | Afiliación y edición de vídeo |
| Varios pagadores | Clientes o plataformas distintos | Tres marcas y YouTube |
Puedes estar en las tres situaciones al mismo tiempo. Separarlas evita pedir un alta por cada cliente o pensar que la nómina cubre la cotización de la actividad.
Cómo diseñar el alta
Haz una lista de lo que realmente vas a hacer: crear contenido, prestar servicios, vender productos, impartir formación o cobrar derechos. Después asigna las actividades censales que correspondan y comunica a la Seguridad Social las actividades autónomas.
No añadas epígrafes “por si acaso” sin entender sus efectos, pero tampoco ocultes una línea estable porque factura poco. Las fechas pueden ser distintas si incorporas una actividad meses después.
La cuota en 2026: no te quedes con un eslogan
En 2026 la cotización ordinaria utiliza tramos de rendimientos netos, bases y tipos oficiales. La persona autónoma comunica una previsión y esa cotización ordinaria puede regularizarse cuando se conocen los datos fiscales. La cuota reducida funciona de otra manera y no debe mezclarse con esa regularización general.
En julio de 2026, la guía oficial de Importass mantiene una cuota reducida de 80 € al mes durante los primeros 12 meses, añade el MEI del 0,9 % y muestra un total operativo de 88,64 €. Ese primer periodo no se regulariza por superar una previsión de rendimientos. La prórroga durante otros 12 meses exige prever rendimientos netos inferiores al SMI anual y puede regularizarse si finalmente se supera. Verifica requisitos, incompatibilidades e importe reconocido al tramitar.
Una previsión no es una promesa
Estima ingresos menos gastos fiscalmente computables según el sistema aplicable. Actualiza el tramo si el proyecto despega o cae. Guardar una previsión razonable es mejor que dejar un importe al azar hasta la regularización.
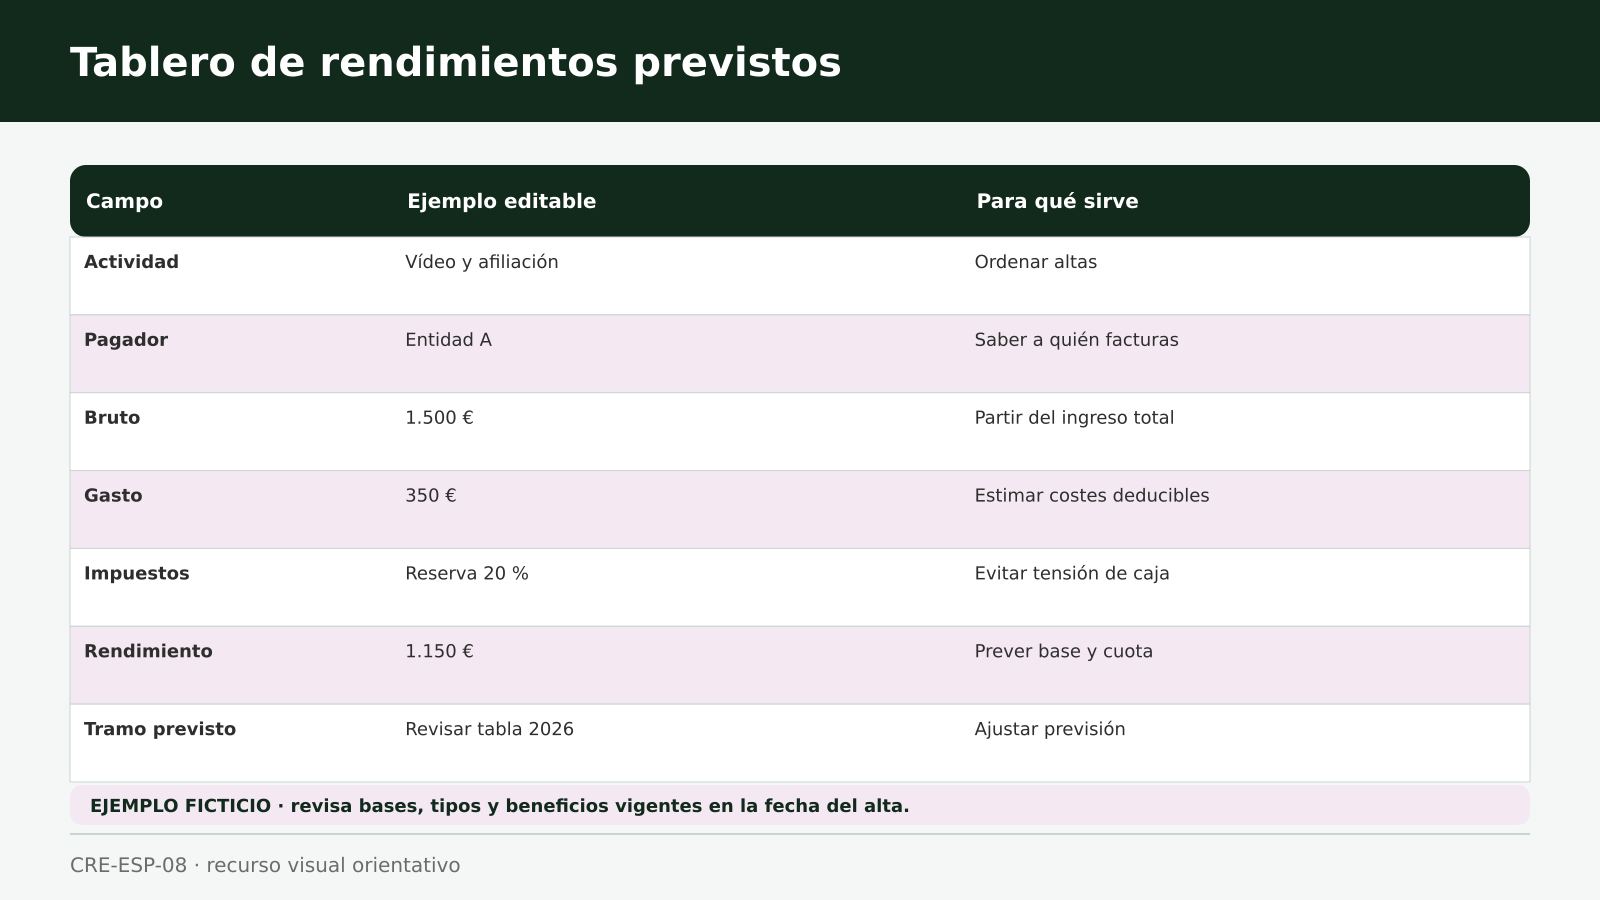
Tablero de control para varias fuentes
- Actividad: servicio, plataforma, venta o derecho.
- Pagador y país.
- Ingreso bruto y comisión.
- Gasto directo compartido o exclusivo.
- IVA, retención y factura.
- Rendimiento neto acumulado.
- Tramo de cotización previsto y última revisión.
Tu contrato laboral también importa
Lee cláusulas de exclusividad, no competencia, confidencialidad y propiedad intelectual. No utilices equipos, tiempo, bases de datos o clientes de la empresa sin permiso. La fiscalidad correcta no resuelve un conflicto laboral.
Si tu contenido se relaciona con el sector de tu empleador, documenta la separación de horarios, recursos y marcas.
Gastos compartidos entre actividades
Un ordenador puede servir para edición, formación y afiliación. No lo registres tres veces. Define un criterio coherente para asignar gastos y conserva la factura. Las herramientas personales y profesionales requieren revisar afectación y límites.
Ejemplo: nómina, Twitch y edición
Una persona cobra nómina, obtiene suscripciones de Twitch y factura edición a dos clientes. Tiene pluriactividad y dos líneas autónomas. Puede organizar los ingresos por canal, pero su previsión de rendimientos y su cotización autónoma se analizan de forma conjunta según las reglas aplicables.
El ejemplo no calcula una cuota real ni confirma una bonificación.
Errores frecuentes
- Creer que la empresa ya cotiza “por todo”.
- Abrir un alta distinta por plataforma.
- Aplicar una cuota reducida de memoria.
- No actualizar rendimientos previstos.
- Duplicar gastos compartidos.
- Ignorar la exclusividad laboral.
Diseñar mi alta con varias fuentes de ingreso. XESTUI puede ordenar actividades, previsión y obligaciones para que el proyecto crezca sin altas duplicadas.
Preguntas frecuentes
¿Mi nómina evita el alta de autónomo?
No automáticamente. Son encuadramientos distintos; revisa habitualidad y actividad.
¿Pago cuatro cuotas si uso cuatro plataformas?
No por ese motivo. Una persona puede comunicar varias actividades dentro de su alta y controlar varios pagadores.
¿La cuota es siempre de 80 euros al empezar?
No para cualquier alta. En julio de 2026, Importass publica 80 € al mes más MEI del 0,9 % —88,64 € de total operativo— para quienes cumplen los requisitos. Comprueba duración, exclusiones e incompatibilidades al tramitar.
¿Puedo cambiar mi previsión de rendimientos?
La Seguridad Social prevé mecanismos para ajustarla. Revisa periódicamente el dato y conserva el cálculo.
¿La pluriactividad puede generar devolución de cotizaciones?
En 2026 existe reintegro del 50 % del exceso de cotizaciones por contingencias comunes que supere 17.323,68 €, con el límite del 50 % de las cuotas ingresadas en RETA por esas contingencias. No lo confundas con una exención mensual.
¿Debo avisar a mi empresa?
Depende del contrato, convenio y conflicto de intereses. Revisa especialmente exclusividad, competencia y confidencialidad.
Conclusión: una persona, un mapa completo
La variedad de ingresos no es el problema. El problema es tratarlos como proyectos sin relación. Un tablero común permite actualizar la cuota, evitar duplicidades y saber cuánto deja de verdad cada línea de negocio.
Fuentes y revisión
Contenido informativo contrastado con fuentes oficiales. La aplicación a un caso concreto exige revisar la norma vigente, los hechos y la documentación.