Revisión normativa: julio de 2026. El tratamiento depende de qué se entrega, quién contrata, la localización del cliente y si existe contraprestación dineraria o en especie.
Una marca te paga por un vídeo. Otra te envía un producto. Una agencia te propone un viaje y TikTok reparte ingresos por tu contenido. A simple vista todo parece “dinero de redes”, pero fiscalmente no son operaciones idénticas.
La pregunta correcta no es «¿cómo tributa TikTok?». Es: ¿qué entregué, quién me pagó y qué recibí a cambio? Con esas tres respuestas puedes saber qué documento necesitas, si existe IVA, si puede haber retención y cómo registrar un pago en dinero o en especie.
Lo esencial en 30 segundos
- Separa ingresos de plataforma, campañas, agencia, eventos, música, afiliación y regalos.
- El pagador real está en el contrato o perfil de pagos, no siempre en el nombre visible de la campaña.
- Un producto recibido a cambio de contenido puede ser una contraprestación.
- Una retención de IRPF y una comisión de plataforma no son lo mismo.
- El IVA depende del servicio, del cliente y de su país.
- Guarda el briefing y una prueba del contenido publicado.
- No copies la factura de otro creador: su operación puede ser distinta.
Información general para creadores residentes en España. La factura final depende del contrato, la condición del cliente, la localización del servicio y la actividad concreta.
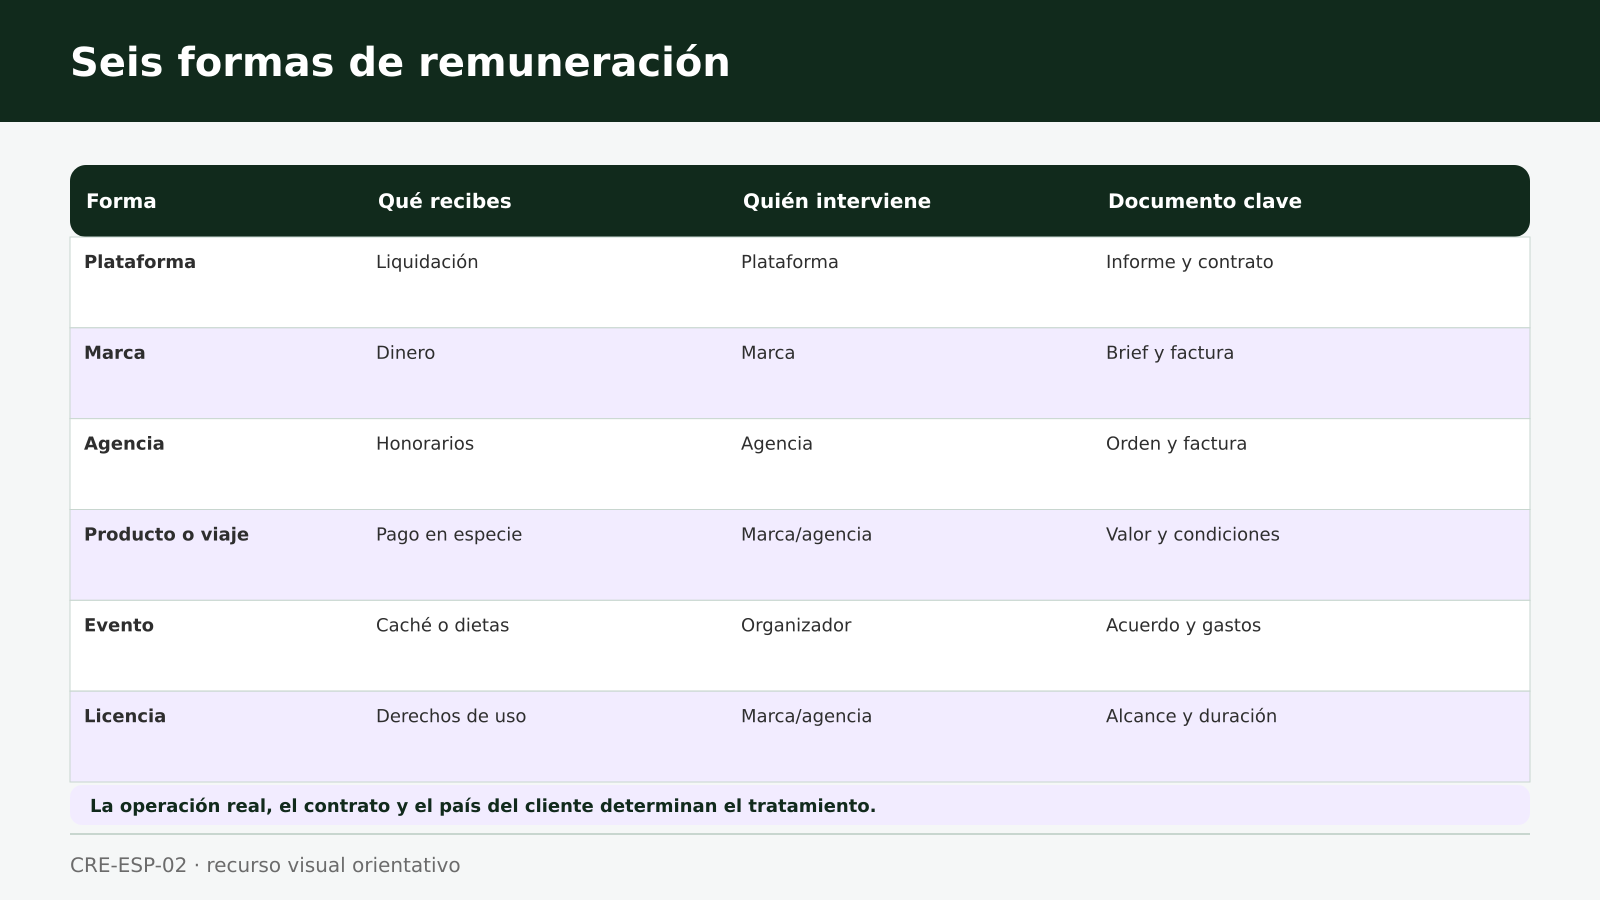
Seis formas de cobrar que conviene separar
| Situación | Qué vendes o prestas | Documento clave |
|---|---|---|
| Reparto de plataforma | Monetización según sus condiciones | Perfil de pagos y liquidación |
| Campaña con marca | Creación y difusión de contenido | Contrato, briefing y factura |
| Campaña con agencia | Servicio encargado por la agencia | Orden y datos fiscales de la agencia |
| Producto o viaje | Contenido a cambio de una ventaja | Acuerdo y valoración |
| Evento o actuación | Presencia, música o intervención | Contrato y liquidación |
| Licencia de imagen | Uso del contenido durante un plazo | Cláusula de derechos |
Una misma campaña puede mezclar varias filas. Por ejemplo, 800 euros por crear un vídeo y 400 por permitir que la marca lo use como anuncio durante tres meses. Separarlo ayuda a entender el precio y conservar los derechos pactados.
¿Actividad profesional o “un ingreso ocasional”?
La AEAT ha explicado que los ingresos de una persona que crea y publica contenido mediante su trabajo personal pueden calificarse como actividad profesional. La etiqueta “influencer” no decide por sí sola todos los impuestos, pero sí evita una idea peligrosa: tratar una campaña organizada como si fuera un regalo privado sin documentación.
Si existe actividad, conviene revisar alta censal, epígrafe o grupo adecuado, facturación, pagos fraccionados, IVA y Seguridad Social. No hay un epígrafe mágico para todas las personas creadoras; una DJ, un divulgador y una tienda con directos pueden combinar actividades distintas.
Dinero, productos y viajes
Una entrega sin obligación expresa de publicar puede ser una muestra, un regalo o una ventaja vinculada a la actividad. La ausencia de un briefing formal no la hace automáticamente fiscalmente neutra: deben revisarse la relación comercial, la expectativa promocional, el derecho de devolución y el valor. Si exige un vídeo, un enlace y dos historias, existe un intercambio.
Cuando el producto, viaje o servicio remunera una actividad profesional, su valor forma parte del ingreso en especie y, con carácter general, se valora por su valor normal de mercado. Si el pagador español está obligado a retener, puede existir además un ingreso a cuenta. En IVA, la contraprestación no dineraria o mixta también integra la base imponible conforme al valor monetario acordado; según la estructura, pueden existir dos operaciones que deban documentarse.
Guarda el correo donde se fija la entrega, el valor informado, el contenido publicado y las condiciones de devolución o uso. Si el valor parece inflado, no lo sustituyas por cero: pide soporte y revisa cómo valorarlo.
¿Y si luego sorteas el producto?
El regalo recibido y el sorteo posterior son hechos distintos. Conserva las reglas del sorteo, la identidad de quien lo financia y la prueba de entrega. No asumas que regalarlo elimina la primera operación.
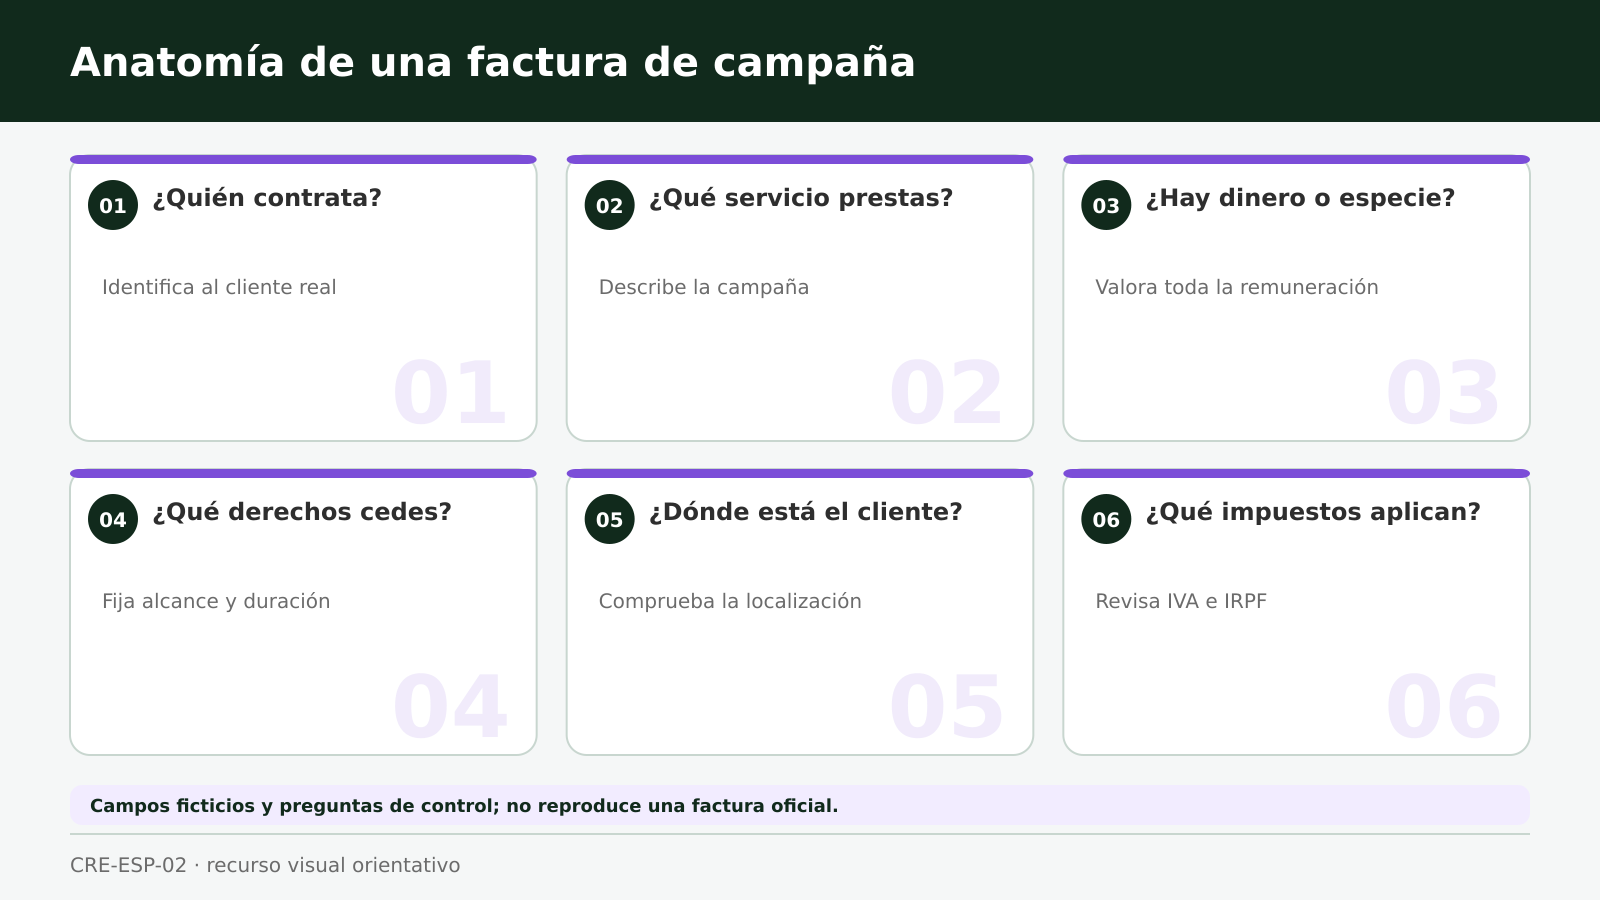
La factura, explicada sin miedo
Antes de emitirla, responde:
- Quién factura. La persona o entidad titular de la actividad.
- A quién. Marca, agencia o empresa que figura como cliente.
- Qué servicio. Creación, publicación, actuación, licencia u otro concepto real.
- Cuándo. Fecha de la operación y fecha de expedición según corresponda.
- IVA. Se decide por la operación y localización, no por tener seguidores.
- Retención. Puede proceder en ciertos pagos profesionales; no todos los pagadores retienen.
Si una agencia descuenta un 20 %, pregunta qué es. Puede ser su comisión comercial, una retención fiscal, un gasto pactado o una combinación. Cada descuento necesita nombre y documento.
Cuando la marca o la agencia está fuera de España
No pongas «sin IVA» solo porque el correo esté en inglés. Para servicios entre empresas hay reglas de localización y, cuando el cliente es un empresario de otro Estado de la UE, pueden intervenir el Registro de Operadores Intracomunitarios y el modelo 349. Si el destinatario es un consumidor o la operación incluye entradas, eventos o productos, el análisis puede cambiar.
Comprueba el número de IVA, el domicilio fiscal y quién firma. Una marca conocida puede contratarte a través de una agencia española.
Ejemplo: campaña con producto y licencia
Una creadora recibe 1.200 euros, un teléfono valorado en 600 y autoriza el uso del vídeo durante seis meses. La contraprestación del servicio puede alcanzar 1.800 euros, no solo 1.200. El contrato y el registro deben recoger servicio, pago en especie y licencia; sobre esa realidad se analizan IVA, retención o ingreso a cuenta, localización y posible valoración separada de los derechos.
El ejemplo es didáctico. No establece el tratamiento de una campaña concreta.
La carpeta mínima de cada campaña
- Contrato u orden aceptada.
- Datos fiscales del cliente.
- Briefing, entregables y fechas.
- Factura y, si existe, documento de autofacturación.
- Captura o URL del contenido publicado.
- Liquidación, justificante bancario y descuentos.
- Productos, viajes o servicios recibidos.
- Derechos de uso, exclusividad y duración.
Errores frecuentes
- Facturar a la marca cuando el cliente contractual es la agencia.
- Confundir un producto de 500 euros con un regalo sin valor.
- Aplicar siempre retención o no aplicarla nunca.
- Decidir el IVA por la moneda del pago.
- No conservar la versión final del contrato.
- Registrar solo el neto recibido.
Revisar mis campañas y mi sistema de facturación. XESTUI puede comprobar una muestra de contratos, facturas y liquidaciones y dejar un criterio sencillo para las siguientes colaboraciones.
Preguntas frecuentes
¿Debo declarar un producto que me envía una marca?
Puede existir contraprestación en especie si está ligado a una publicación o servicio. Revisa el acuerdo y su valor.
¿Facturo a la marca o a la agencia?
A la parte que realmente contrata y debe pagar según el acuerdo. No lo decidas por el logotipo de la campaña.
¿Todas las facturas de influencers llevan retención?
No. Depende de la naturaleza del ingreso y de si el pagador está obligado a retener, entre otros factores.
¿Una marca extranjera significa factura sin IVA?
No de forma automática. Hay que identificar cliente, país, condición empresarial y servicio.
¿Puedo mezclar campañas y actividad musical?
Puedes tener varias actividades, pero conviene darlas de alta y separar sus documentos cuando el tratamiento difiera.
¿Un acuerdo por mensaje directo sirve?
Puede probar parte del acuerdo, pero es mejor consolidar precio, entregables, derechos y datos fiscales en un documento claro.
Conclusión: una campaña es más que una transferencia
Tu trabajo tiene valor aunque parte del pago llegue como producto, viaje o licencia. Documentar bien no resta espontaneidad a tu contenido: protege el cobro, los derechos y la explicación fiscal.
Fuentes y revisión
Contenido informativo contrastado con fuentes oficiales. La aplicación a un caso concreto exige revisar la norma vigente, los hechos y la documentación.