Revisión normativa: julio de 2026. No existe un umbral único que resuelva a la vez IRPF, IVA, alta censal y Seguridad Social; la regularización depende de los hechos, las fechas y cada obligación.
Has empezado a cobrar por TikTok, Twitch, afiliación, una plataforma de webcam, Amazon, cursos o encargos directos. Al principio eran cantidades pequeñas y pensaste: «cuando esto sea estable, ya me daré de alta». Ahora el dinero se acumula, una plataforma te pide datos fiscales o te preocupa que Hacienda vea los cobros.
La salida no es esconder el ingreso ni abrir una cuenta nueva. Tampoco existe una cifra mágica por debajo de la cual nunca haya que declarar o darse de alta. La solución es reconstruir qué hiciste, desde cuándo, cuánto generaste y quién te pagó. Con ese mapa se decide qué altas y declaraciones correspondían, cómo corregir el pasado y cómo empezar a trabajar bien desde ahora.
La respuesta corta
- Guarda los informes de las plataformas antes de modificar o cerrar cuentas.
- Separa lo generado de lo realmente cobrado: no siempre son la misma cifra.
- Separa dos fechas: el inicio fiscal de la actividad y el momento desde el que concurría, en su caso, la habitualidad relevante para el RETA.
- No uses el salario mínimo como una exención automática: no es una regla general segura.
- Revisa por separado Hacienda, Seguridad Social e IVA; son obligaciones distintas.
- Si presentas algo tarde, hazlo con un cálculo completo y coherente, no a impulsos.
- Desde este momento, cobra y factura con el titular correcto.
Este contenido es general. La regularización cambia según las fechas, la habitualidad, el tipo de ingreso, el país del pagador, el IVA y las declaraciones ya presentadas.
Primero: no te culpes, ordena
Muchos proyectos digitales empiezan sin un momento claro de inauguración. Publicas vídeos, pruebas enlaces, vendes un primer PDF y, semanas después, llega un pago. Esa forma de empezar explica la confusión, pero no borra las obligaciones.
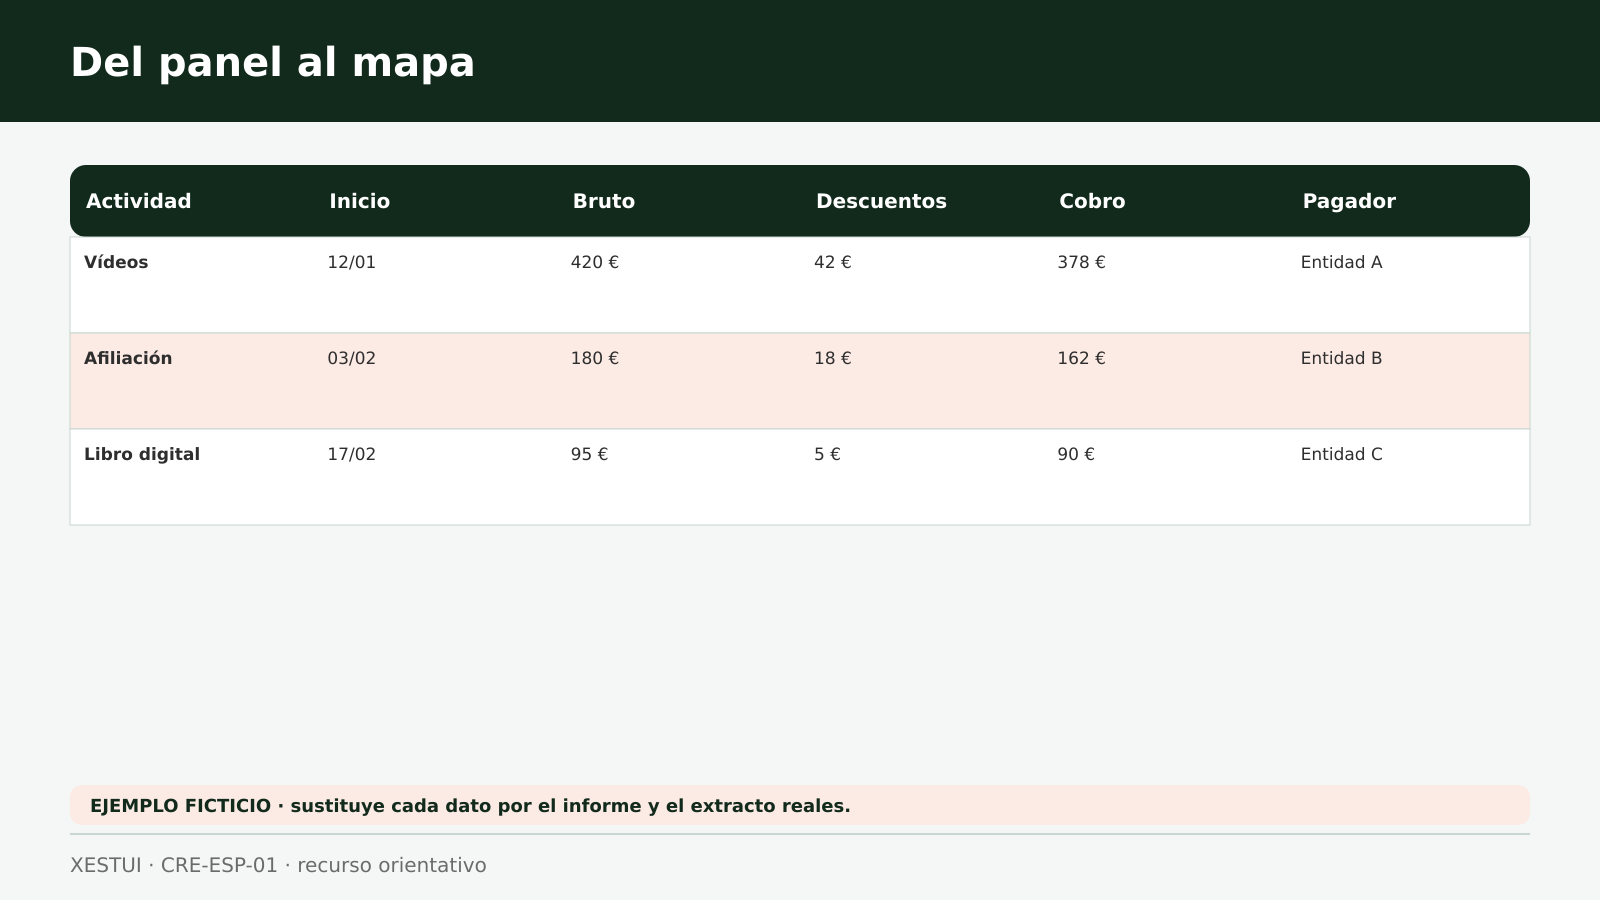
El primer paso útil es bajar la ansiedad y trabajar con hechos. Abre una hoja con estas columnas:
| Dato | Qué debes anotar | Dónde suele aparecer |
|---|---|---|
| Actividad | Vídeos, afiliación, servicios, venta, suscripción… | Perfil, contrato o descripción del producto |
| Inicio real | Primera venta, campaña o servicio | Panel, correo y factura |
| Importe bruto | Lo generado antes de descuentos | Liquidación de la plataforma |
| Descuentos | Comisión, devolución, impuesto o retención | Detalle de liquidación |
| Cobro | Importe, fecha, moneda y cuenta receptora | Banco o pasarela |
| Pagador | Empresa y país que aparece en el documento | Contrato, factura o perfil de pagos |
No sumes solo el banco. Una plataforma puede retener saldo, agrupar varios meses o descontar su comisión antes de transferirte el neto.
Hacienda y Seguridad Social no son lo mismo
El alta censal mediante el modelo 036 debía presentarse antes de iniciar la actividad o realizar las operaciones. El alta en el Régimen Especial de Trabajadores Autónomos responde a un análisis distinto, referido a la actividad habitual, personal, directa y lucrativa. Presentar una no sustituye a la otra, y ni el nivel de ingresos ni el SMI resuelven por sí solos ambas cuestiones.
La Seguridad Social incluye en el trabajo autónomo a quien realiza de forma habitual, personal y directa una actividad económica con ánimo de lucro. La norma no crea una exención automática por ganar menos que el salario mínimo. La cuantía puede ser un indicio en algunos conflictos, pero no conviene construir todo el caso sobre una frase de internet.
¿Qué significa “habitual” en la vida real?
No depende únicamente de cobrar todos los meses. Ayudan a valorar el conjunto la continuidad del perfil, la promoción, el número de operaciones, los medios dedicados, los contratos y la intención de mantener la actividad. Una campaña aislada no se analiza igual que un canal monetizado durante un año.
Qué puede pasar con lo ya cobrado
Regularizar no significa marcar todas las casillas posibles. Significa comparar lo ocurrido con las obligaciones de cada periodo. Puede ser necesario presentar una declaración que faltaba, rectificar datos o explicar por qué una obligación no procedía.
Cuando una autoliquidación se presenta voluntariamente fuera de plazo y antes de un requerimiento, el artículo 27 de la Ley General Tributaria prevé un recargo del 1 % más otro 1 % por cada mes completo de retraso; pasados 12 meses, el recargo es del 15 % y se añaden intereses desde el día siguiente al término de esos 12 meses. El cálculo debe hacerse obligación por obligación y después de revisar todos los periodos.
No inventes facturas ni fechas
Si faltó una factura, hay que reconstruir la operación y su destinatario reales. Si se expide ahora por una operación antigua, no debe antedatarse: llevará la fecha real de expedición y, cuando sea distinta, la fecha real de la operación. No cambies el titular, no conviertas un pago antiguo en un ingreso actual y no emitas documentos a una empresa distinta de la que contrató.
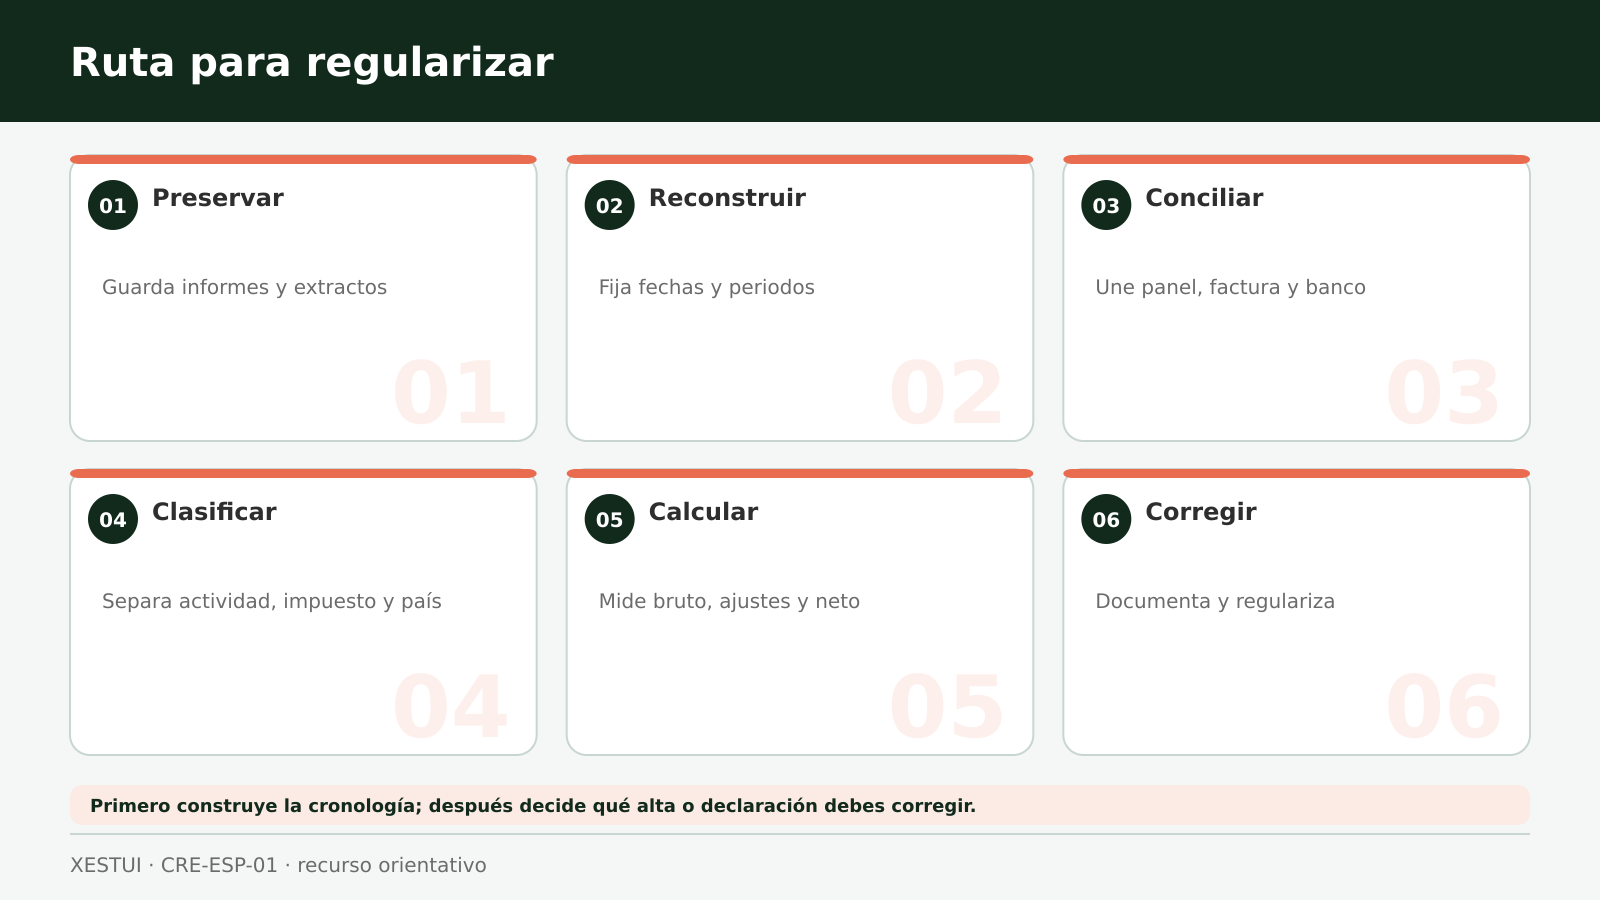
Un plan de regularización en seis pasos
- Preserva. Descarga paneles, liquidaciones, contratos, correos y movimientos bancarios.
- Reconstruye. Crea una línea temporal por plataforma y por actividad.
- Concilia. Une bruto, comisiones, facturas, cobros, devoluciones y moneda.
- Clasifica. Determina quién te pagó, desde qué país y por qué servicio o venta.
- Calcula. Revisa altas, IRPF, IVA y declaraciones informativas de cada periodo.
- Corrige y continúa. Presenta lo que corresponda y crea un cierre mensual sencillo.
Ejemplo: el saldo estaba en la plataforma
Una creadora empezó a emitir directos en febrero. La plataforma mostró 900 euros generados hasta mayo, pero solo transfirió 620 en junio porque había un mínimo de pago y varias comisiones. Si mira únicamente el banco, parece que la actividad comenzó en junio. Los paneles, los directos y las liquidaciones cuentan una historia más completa.
El análisis debe decidir cuándo se prestó la actividad, qué importe corresponde a cada periodo y cómo se documentan las comisiones. El ejemplo es orientativo: no fija por sí solo el impuesto ni la fecha de alta de un caso real.
Qué puedes cambiar desde hoy
- Utiliza un correo profesional y un titular fiscal coherente en todas las plataformas.
- Separa una cuenta bancaria para la actividad, aunque siga estando a tu nombre.
- Reserva parte de cada cobro para impuestos y cotizaciones.
- Descarga un informe mensual; no dependas de que el panel conserve años de datos.
- Guarda facturas de gastos, pero no deduzcas cualquier compra usada en un vídeo.
- Pide ayuda antes de responder a un requerimiento o cambiar versiones.
Errores que suelen empeorar la situación
- Esperar a superar una cantidad que alguien llamó “límite legal”.
- Declarar el neto del banco sin revisar el bruto.
- Poner la cuenta a nombre de un familiar para “ganar tiempo”.
- Borrar un perfil o una pasarela pensando que desaparece el rastro.
- Presentar declaraciones aisladas sin una cronología común.
- Confundir una comisión de plataforma con una retención fiscal.
Solicitar un diagnóstico de regularización. XESTUI puede ordenar periodos, plataformas, cobros y declaraciones para proponer un plan. Para delimitarlo se necesitan fechas, tipo de actividad, residencia fiscal, plataformas, importes aproximados y situación actual.
XESTUI revisa desde Tui y por vía online situaciones de creadores de toda España. El punto de partida es una cronología común, no una cantidad aislada.
Preguntas frecuentes
¿Si he ganado poco dinero no tengo que hacer nada?
No existe una respuesta segura basada solo en una cifra. Hay que revisar el impuesto, la habitualidad, el tipo de actividad y el periodo.
¿Tengo que revisar dinero que todavía no retiré?
Sí. Lo generado, lo exigible y lo cobrado pueden tener fechas distintas. Conserva el panel y analiza cómo funciona el contrato.
¿Abrir una cuenta bancaria nueva arregla el pasado?
No. Es útil para ordenar el futuro, pero no cambia quién obtuvo los ingresos ni cuándo se generaron.
¿Regularizar voluntariamente evita cualquier sanción?
Cuando se cumplen los requisitos del artículo 27 de la Ley General Tributaria, el recargo por presentación extemporánea sin requerimiento excluye la sanción por esa presentación tardía. No elimina posibles consecuencias por otros incumplimientos, como alta censal, facturación, declaraciones informativas o datos falsos o incompletos.
¿Debo cerrar la plataforma mientras lo arreglo?
No necesariamente. Antes de tocarla, descarga la información y decide cómo continuar con datos correctos.
¿Qué documento debo enviar primero a una asesoría?
Una cronología simple con plataformas, fechas e importes aproximados. Es más útil al inicio que cientos de capturas sin ordenar.
Conclusión: del miedo al mapa
Haber empezado desordenado no obliga a seguir así. El objetivo es transformar cuentas, paneles y transferencias en una cronología verificable. Cuanto antes conserves la información y revises el conjunto, más opciones tendrás para corregir con coherencia.
Fuentes y revisión
Contenido informativo contrastado con fuentes oficiales. La aplicación a un caso concreto exige revisar la norma vigente, los hechos y la documentación.