Revisión normativa: julio de 2026. Esta pieza detecta tensión de tesorería; no diagnostica por sí sola insolvencia jurídica ni sustituye una previsión completa.
Una crisis de caja rara vez empieza el día en que falta dinero para las nóminas. Empieza antes: clientes que pagan más tarde, proveedores que acortan plazos, impuestos usados como financiación y decisiones que se toman mirando solo el banco.
Este artículo es un detector temprano de tesorería. No diagnostica insolvencia jurídica; esa cuestión se analiza en otra pieza con obligaciones vencidas, previsión de cumplimiento y rutas concursales. Aquí buscamos ganar semanas para actuar.
Lo esencial en 30 segundos
- Proyecta trece semanas, no solo el saldo de hoy.
- Separa ventas facturadas de cobros con fecha probable.
- Incluye nóminas, impuestos y pagos no mensuales.
- Mide retrasos de clientes y cambios de proveedores.
- Define acciones antes de entrar en saldo mínimo.
Información general, no asesoramiento individual. Los plazos, requisitos y efectos deben comprobarse en el caso concreto y en la fecha de actuación.
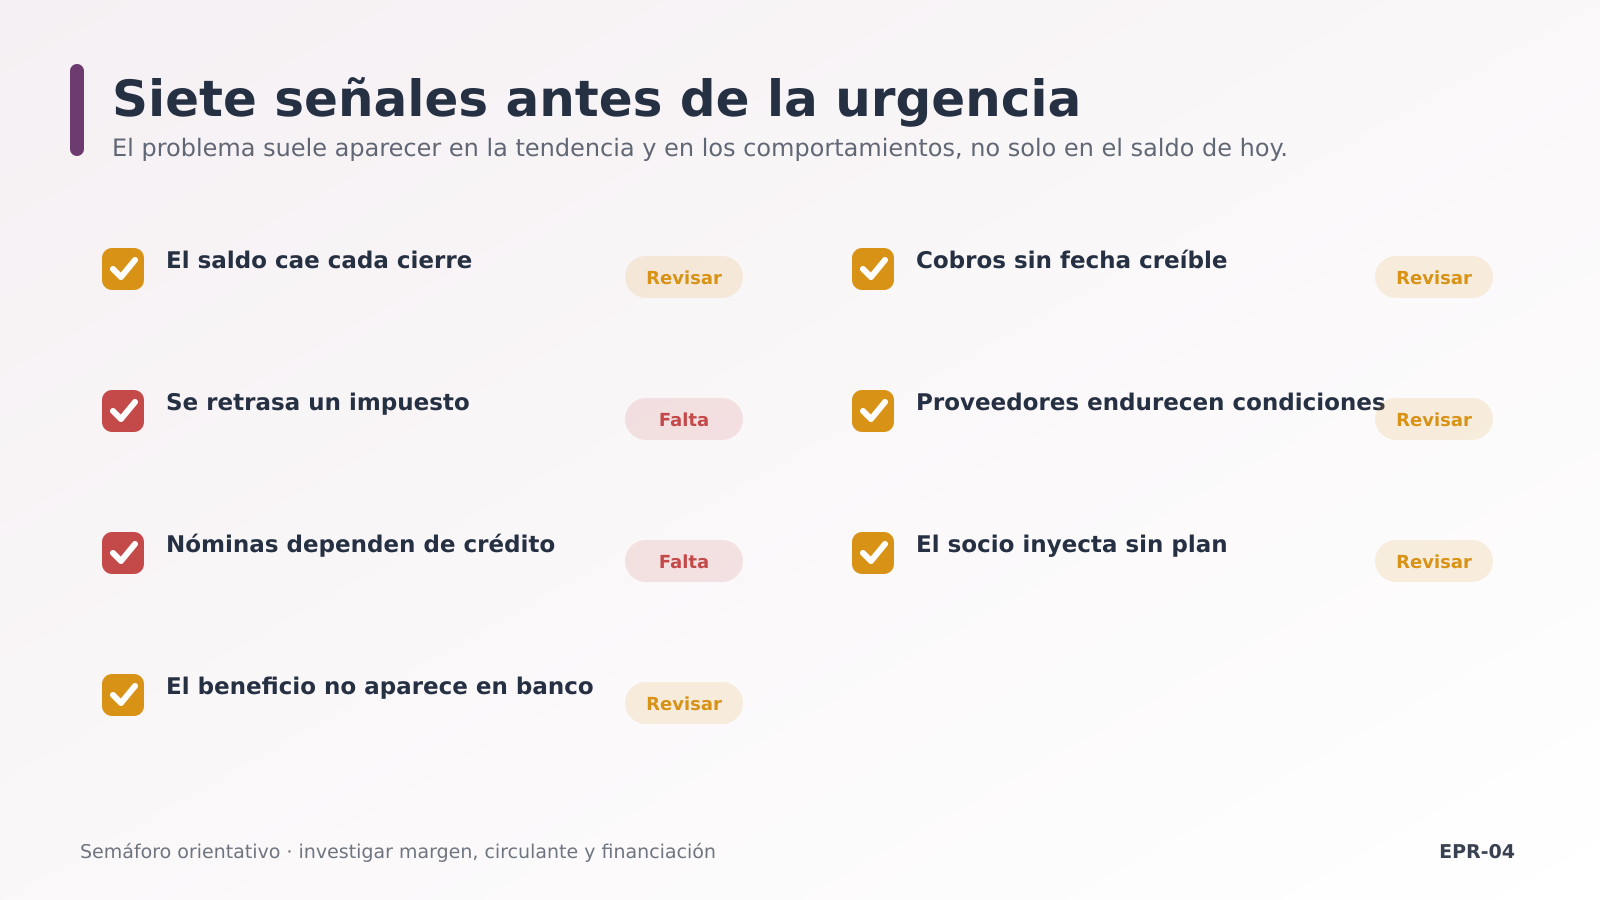
Las 7 señales que aparecen antes de la urgencia
- El saldo cae cada cierre. La empresa termina el mes con menos caja aunque facture igual. Puede haber peor margen, más stock, clientes lentos o pagos concentrados.
- Cobrar «esta semana» se vuelve habitual. La previsión depende de promesas sin fecha o de perseguir a los mismos clientes. Clasifica cobros por probabilidad, no por deseo.
- Se retrasa un impuesto para pagar otra cosa. Usar IVA, retenciones o cotizaciones como caja operativa crea una deuda que llega con recargos y menos opciones.
- Los proveedores endurecen condiciones. Piden contado, reducen límite o retienen pedidos. Es una señal externa de que la tensión ya se percibe fuera.
- Las nóminas dependen de una póliza. El crédito puede cubrir estacionalidad, pero financiar permanentemente gastos fijos indica que el negocio no genera caja suficiente.
- El propietario inyecta dinero sin plan. Aportaciones urgentes y repetidas compran días, no una solución. Deben documentarse y vincularse a una medida que cambie margen o circulante.
- El beneficio no aparece en el banco. La cuenta de resultados puede mostrar beneficio mientras clientes, stock e inversiones consumen efectivo. Hay que reconciliar resultado y caja.
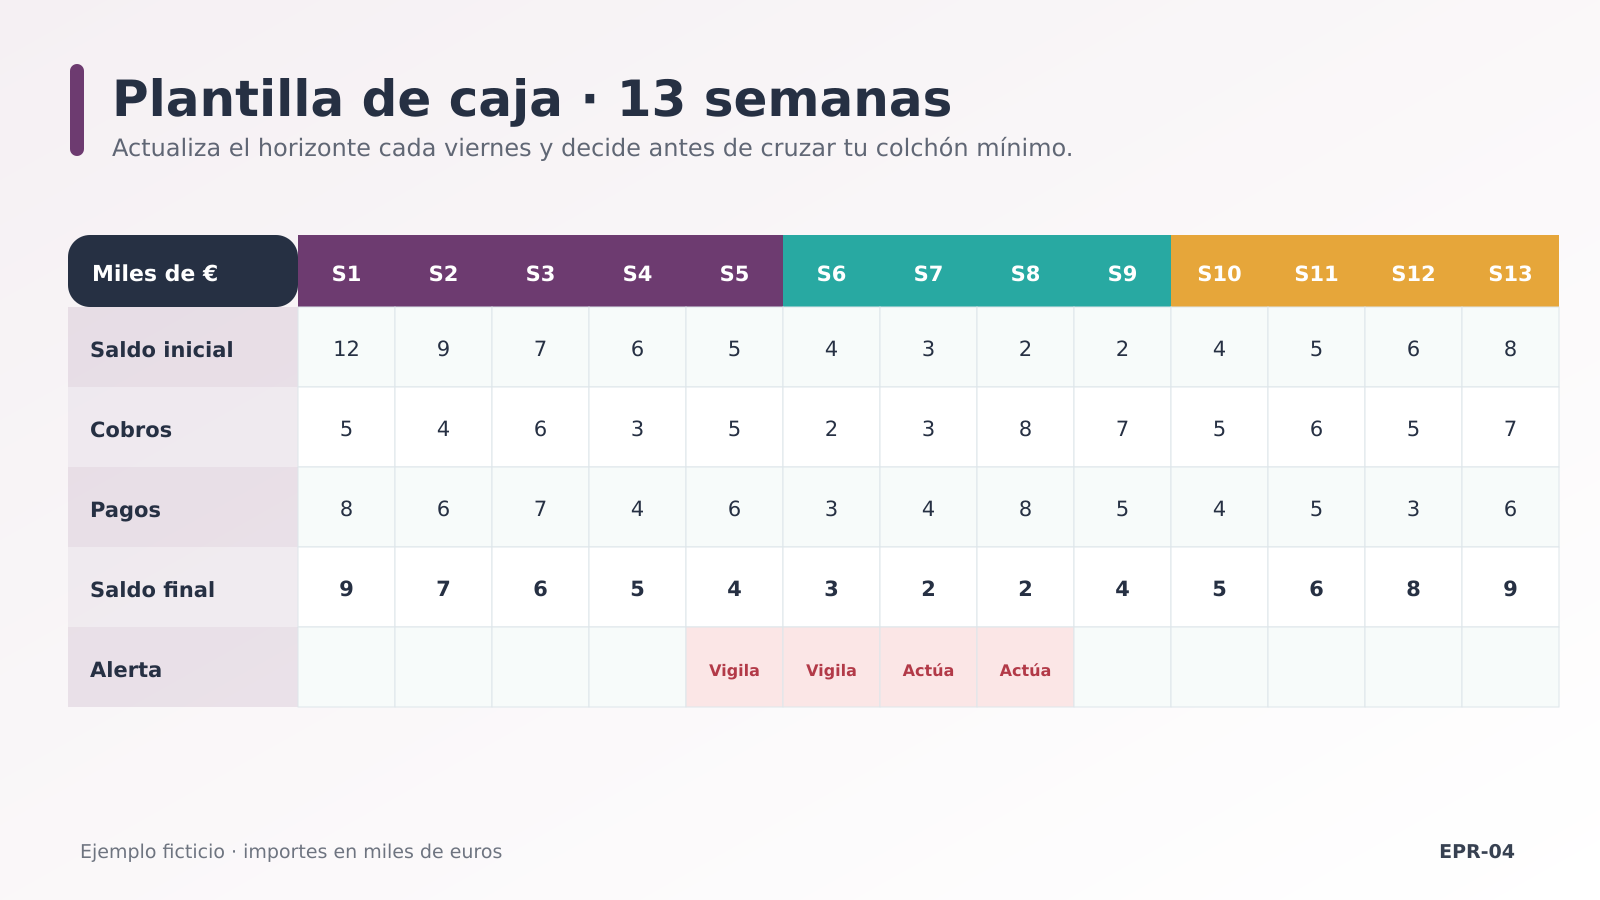
Caso de XESTUI: facturar más y quedarse sin dinero
Este Caso de XESTUI es una recreación explicativa y no relata la situación de un cliente identificable.
Una empresa aumenta ventas un 20 %, pero concede noventa días a clientes y paga materiales a treinta. El margen es positivo y la facturación crece; sin embargo, cada pedido nuevo necesita caja antes de generar cobro. La nómina cae en la semana de mayor inversión en stock.
La solución puede incluir anticipo, hitos de facturación, cobro activo, ajuste de compras y financiación de circulante. No consiste en vender más con las mismas condiciones. Este Caso de XESTUI es una recreación explicativa.
El panel mínimo de los viernes
- Saldo disponible y límite realmente utilizable.
- Cobros previstos por fecha y probabilidad.
- Pagos críticos de trece semanas, incluidos impuestos.
- Desviación entre lo previsto y lo ocurrido.
- Semana de saldo mínimo y acción responsable.
Cuándo la alerta exige otro análisis
Si ya existen impagos generalizados, salarios, tributos o cotizaciones vencidos durante periodos relevantes, o no hay capacidad regular de cumplimiento, la cuestión puede superar la gestión de caja. Debe analizarse la insolvencia y los deberes del órgano de administración.
XESTUI puede construir la previsión y separar una tensión temporal de un problema estructural. La previsión no crea liquidez, pero evita tomar decisiones con una fotografía incompleta.
Cuatro palancas que pueden devolver semanas de margen
Acelerar hitos de facturación, confirmar fechas de cobro, reducir compras no críticas y renegociar condiciones puede desplazar el punto mínimo. También conviene revisar precios y trabajos que consumen materiales antes de producir margen.
Cada acción debe tener importe, responsable y fecha. «Cobrar antes» no es una medida hasta que identifica facturas, interlocutor y probabilidad. Actualiza la previsión después de cada cambio y evita contar dos veces el mismo efecto.
Si la solución depende de financiación, calcula cuándo se devuelve y con qué flujo. Un crédito que solo tapa pérdidas permanentes convierte una alerta de caja en una deuda adicional.
Conclusión: la decisión que debes tomar ahora
La caja no se gestiona preguntando cuánto hay, sino cuándo entra, cuándo sale y qué ocurre si un cobro falla. Las siete señales sirven para anticipar la conversación difícil mientras todavía existen opciones.
Abre cada viernes la misma previsión y compara realidad con plan. Cuando una desviación se repite, deja de ser una sorpresa: es una decisión pendiente.
XESTUI puede convertir desde Tui bancos, vencimientos, impuestos y nóminas de empresas del entorno en un panel semanal de decisiones.
Preguntas frecuentes
¿Una empresa con beneficios puede tener crisis de caja?
Sí. Cobros, stock, inversiones, impuestos y pagos pueden consumir efectivo aunque el resultado contable sea positivo.
¿Cuántas semanas debe cubrir una previsión?
Trece semanas es una referencia útil para gestión operativa, pero el horizonte debe adaptarse al ciclo del negocio.
¿Pedir una póliza resuelve la crisis?
Puede financiar un desfase temporal. Si los gastos permanentes superan la caja generada, solo aplaza el problema.
Fuentes y revisión
Contenido informativo contrastado con fuentes oficiales. La aplicación a un caso concreto exige revisar la norma vigente, los hechos y la documentación.